L’assurance de M. Lagarde donne des ailes à l’euro

Rien n’était attendu de la part de la BCE ce mois-ci et rien n’a été annoncé, sinon le maintien des programmes de rachats d’actifs déjà existants. Pour autant, contrairement à sa précédente conférence du 4 juin, la présidente, C. Lagarde, avait plutôt de bonnes nouvelles à apporter.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE lance les PELTROs mais aura du mal à échapper à un accroissement du PEPP

Au terme de son comité de politique monétaire, la BCE a annoncé un certain nombre de mesures additionnelles d’assouplissement de sa politique, sous la forme :

–      D’un assouplissement des conditions des opérations ciblées de refinancement à long terme (TLTRO III) dont les taux d’intérêt seront réduits de 50 point de base en dessous du taux d’intérêt moyen des principales opérations de refinancement de l’Eurosystème entre juin 2020 et juin 2021. Avec des taux directeurs de -0,50 %, ces opérations pourront profiter d’un taux d’emprunt de -1 %.

–        Du lancement d’une nouvelle série d’opérations de refinancement à long terme d’urgence pandémique non ciblées du nom de PELTRO (pour « pandemic emergency longer-term refinancing operations »), dont le but est de soutenir les conditions de liquidité du système financier de la zone euro. Ces PELTROs seront au nombre de sept et débuteront en mai 2020 pour des échéances échelonnées entre juillet et septembre 2021. Ils seront exécutés sous forme d’appels d’offres à taux fixe avec attribution intégrale, à un taux d’intérêt inférieur de 25 points de base au taux moyen des principales opérations de refinancement.

La Banque centrale européenne n’a pas modifié le niveau de ses taux d’intérêt qui restent donc à 0 % pour son principal taux de refinancement et à -0,5 % pour son taux de rémunération des facilités de dépôts.

Le montant de ses achats d’actifs reste également inchangé, composé :

–        du programme d’assouplissement quantitatif mis en place le 1er novembre 2019 qui portait initialement sur un volume d’achat de 20 milliards d’euros d’actifs par mois et a été accru de 120 milliards d’euros en mars pour le reste de l’année 2020,

–        du programme d’achat d’urgence pandémique (PEPP) de 750 milliards d’euros, lancé en mars afin de protéger la zone euro contre les répercussions économiques de la crise sanitaire.

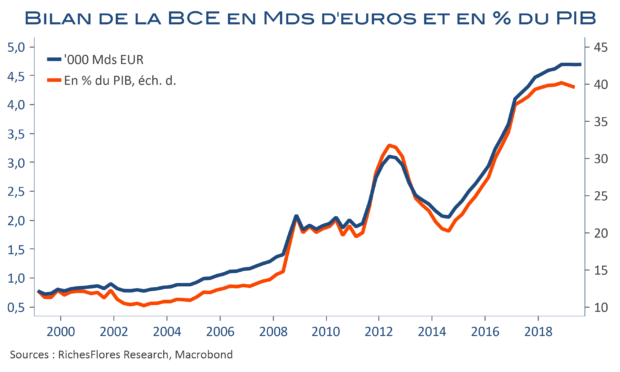
Après ses faux pas de début mars, la BCE est sur la ligne d’un assouplissement graduel des conditions monétaires dont tout laisse penser qu’il devra se poursuivre pendant une longue période. Mme Lagarde semble cependant avoir un large soutien du board de la BCE et être en mesure d’ajuster le tir au fur et à mesure des besoins. Ses annonces devraient permettre d’atténuer un peu plus les tensions récemment apparues sur le marché interbancaire de la zone euro. Il est néanmoins vraisemblable qu’elles pèsent sur le niveau des taux futurs de moyen-long terme ce qui n’aidera pas le secteur bancaire.

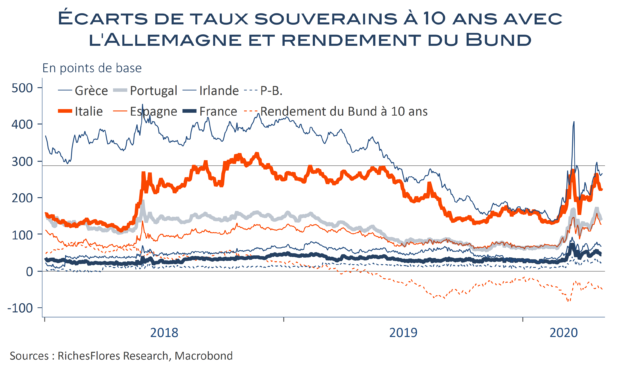
L’incertitude reste grande également sur l’efficacité du dispositif mis en place par la BCE à l’égard des États. Les écarts de taux d’intérêt vis-à-vis de l’Allemagne peinent en effet à se détendre ce qui appellera vraisemblablement une augmentation du PEPP à échéance plus ou moins proche compte-tenu des développements des conditions économiques et de marché. La route est encore longue…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Plus difficile de faire semblant sur les marchés européens

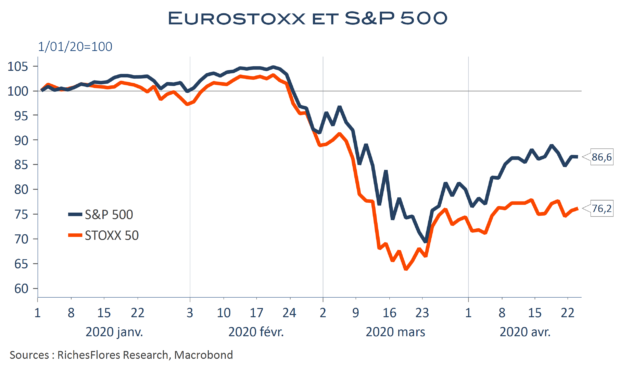
Les marchés américains font comme si. Chaque jour plus préoccupantes, les nouvelles économiques font à peine sourcilier les indices boursiers submergés par les liquidités tous azimuts de la FED. Le déconfinement au coin de la rue serait en passe de refermer la parenthèse de ces deux derniers mois et d’autoriser un redémarrage d’autant plus fort de l’activité que les mesures de soutien, d’ores et déjà exceptionnelles, devraient être renforcées. Le gouvernement vient de rallonger l’enveloppe des prêts garantis aux PME de 320 mds de dollars, les premiers 350 mds ayant été siphonnés par des grandes entreprises au détriment des plus nécessiteuses, et de voter un soutien de 100 milliards pour l’hôpital. Si D. Trump n’est pas encore parvenu à faire adopter son vaste plan de 3 000 mds d’infrastructures, la cause semble entendue ; l’approfondissement de la crise finira par faire plier les plus réticents. Quant au signal d’alarme provoqué par la crise du marché pétrolier en début de semaine, il a été étouffé en vingt-quatre heures au premier tweet du président américain promettant de sauver la mise. En somme, rien que de très normal au royaume du factice où les cours de bourse sont brandis comme les témoins incontestables de la réussite de la politique économique.

Le contexte n’est assurément pas le même de ce côté-ci de l’Atlantique. Ici, pas de président pour donner l’impression de repousser des montagnes, pas de tweet intempestif pour mettre au garde à vous la banque centrale, les lobbys et les marchés, mais une Commission, un Conseil européen, des échanges interminables et vidéoconférences extraordinaires pour accoucher, non d’un vaste plan de relance, mais d’un engagement collectif de travailler à la création d’un fonds spécial de relance… dont on reparlera courant juin ( !), pour, peut-être, décider, chiffres à l’appui, des propositions que la Commission fera alors. D’ici là, priorité aux investigations, d’abord sur le diagnostic et le chiffrage des besoins puis sur les montages envisagés : investissements, subventions, prêts, financement, dette perpétuelle, eurobonds… Seule information donnée par la présidente de la Commission, Mme Von der Leyen, il s’agira non pas de milliards mais de milliers de milliards, que l’Allemagne à travers la voix retrouvée de Mme Merkel, semble avaliser ; ouf, on peut patienter l’esprit tranquille !


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

C. Lagarde : en guise de chouette, une vraie colombe…

Sagesse, perspicacité, déesse des Arts et de la Sagesse, défense, intelligence, commandement… Autant d’adjectifs associés au nom de chouette sur Wikipédia. Quel que soit celui que cherche à nous renvoyer Mme Lagarde en choisissant ce symbole, c’est avant tout par une posture très colombe qu’elle marque sa première communication de 2020.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Mme Lagarde et la prime déflationniste du cours de l’euro

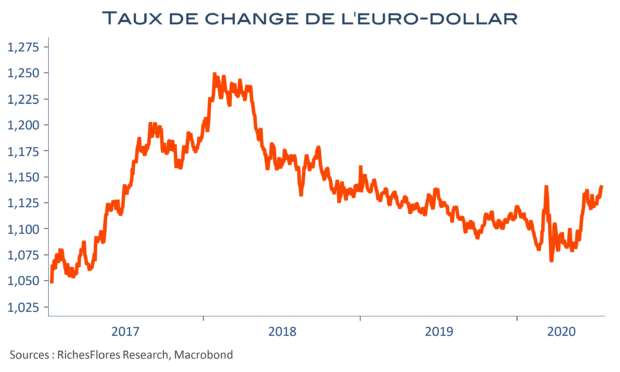
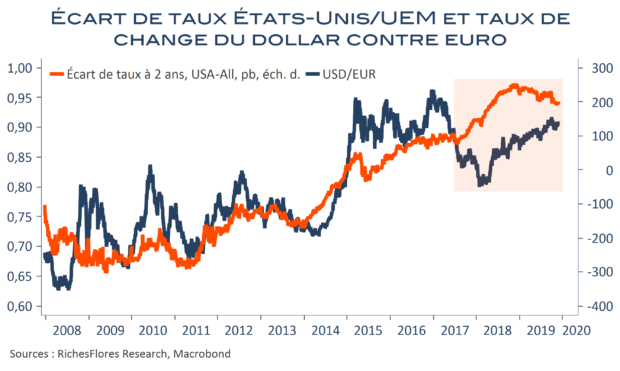
L’euro-dollar flirte ces derniers jours avec des niveaux qui pourraient constituer des déclencheurs de baisse potentiellement significative de la devise européenne dans un futur proche. La dissipation des anticipations de baisse des taux de la FED consécutive au regain d’optimisme à l’égard des perspectives américaines de ces dernières semaines explique probablement l’essentiel de ce mouvement. Au-delà se pose néanmoins la question de l’impact du changement de gouvernance de la zone euro, en particulier de l’arrivée de Mme Lagarde à la tête de la BCE, sur le cours de la monnaie unique à plus ou moins longue échéance. Paradoxalement, le pari de la nouvelle présidente de la BCE de parvenir à créer les bases d’un policy-mix plus favorable à la croissance européenne, n’est pas incompatible, en effet, avec la perspective d’un affaiblissement plus significatif de l’euro, à une condition près toutefois : faire disparaître la prime déflationniste dont la monnaie unique a malencontreusement bénéficié ces dernières années. Y sommes-nous ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Mme Lagarde et les prérogatives de la Banque Centrale européenne

Christine Lagarde a pris ses fonctions à la tête de la BCE pour un mandat de huit ans au cours duquel sa principale mission sera de réussir là où son prédécesseur a échoué : rétablir les conditions d’une croissance plus solide nécessaire pour mettre à l’écart le spectre d’une japonisation et assurer la survie à terme de l’union monétaire. Signe de temps qui changent, elle n’a pas été choisie pour ses capacités à faire tourner des règles de Taylor ou autre fonction de réaction de politique monétaire mais pour son talent politique et la force d’influence qu’elle est censée avoir retirés de son expérience à la tête du FMI. C’est d’ailleurs sur ce terrain qu’elle s’est illico positionnée en vue de faire bouger les lignes budgétaires en direction d’une plus grande cohésion européenne. Il n’y a là rien de véritablement surprenant au vu du manque d’outils monétaires à sa disposition, du pouvoir grandissant acquis par la BCE au fil des crises successives de la zone euro et de l’insuffisance évidente des réponses monétaires aux difficultés structurelles de l’UEM. Reste néanmoins que cette orientation pose une question institutionnelle-clé, celle de savoir si la BCE peut supplanter le refus de fédéralisme des pays qu’elle représente.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre