En Chine, une nouvelle démonstration de l’échec du tout technologique ?

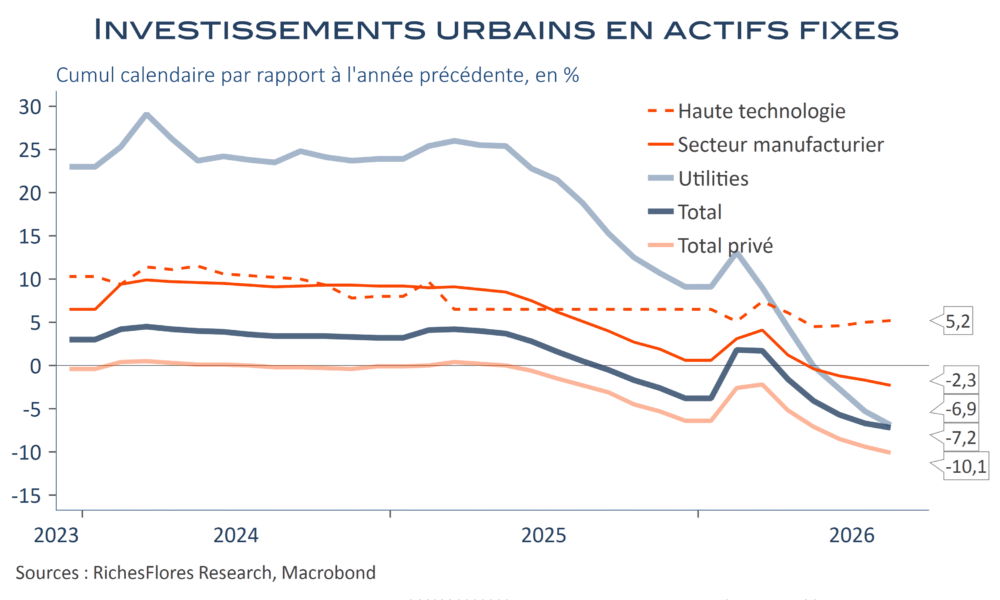
Les données chinoises du mois d’août sont, une nouvelle fois, de piètre qualité. Sauf, la croissance annuelle de la valeur ajoutée industrielle, en légère accélération en valeur, de 4,5 % à 5,2 % grâce à la hausse des prix, les statistiques pointent toutes vers une aggravation de la conjoncture, que souligne notamment l’anémie de la demande domestique : la croissance des ventes au détail s’est de nouveau affaiblie, en effet, à 0,4 % l’an inflation comprise, après 0,6 %, et celle des investissements en actifs fixes marque sa plus forte chute hors période covid, de 7,2 % dont 10,1 % pour le seul secteur privé. Outre l’aggravation persistante de la situation immobilière, les dépenses d’investissement manufacturier continuent de se rétrécir et celles dans les utilities, particulièrement soutenues jusque l’an dernier, ont disparu du paysage. Seuls restent donc les investissements dans la haute technologie, en progression de plus de 5 % l’an, dont la dynamique – du reste toute relative par rapport à ce que sait délivrer l’économie chinoise- est sans effet sur les autres pans de l’activité. Loin d’être la seule dans ce cas, la Chine serait-elle une sorte de laboratoire pour nombre d’économies aux caractéristiques comparables ? La question est de moins en moins contournable.
Lire la suite…

Une croissance de 0,6 % en trompe l’œil en UEM et des données allemandes décevantes

La bonne nouvelle d’une croissance de 0,6 % au deuxième trimestre en zone euro, plus soutenue qu’escompté, est retombée comme un soufflet à la vue du détail des données, une nouvelle fois dopées par les résultats extravagants de l’Irlande. Avec moins de 4 % du produit intérieur brut de l’ensemble de l’union monétaire, ce petit pays a en effet réussi la prouesse d’apporter la moitié de sa croissance du deuxième trimestre, grâce à une envolée de ses exportations. L’histoire est coutumière, dans un sens ou dans l’autre, et oblige à considérer les données hors Irlande pour s’assurer de la juste lecture, laquelle fait ressortir une croissance de 0,3 % seulement. Consolation malgré tout, sur l’année écoulée, la hausse est de 1,2 % pour chacune des mesures, soit son meilleur résultat hors Irlande depuis le début de l’année 2023.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Pas les meilleurs indicateurs pour K. Warsh à la veille de Jackson Hole

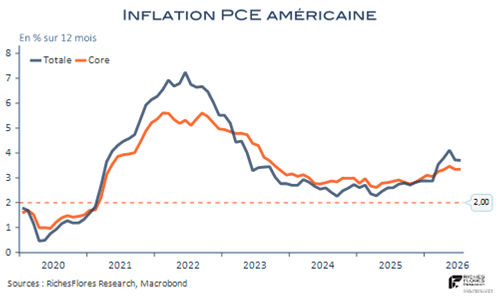
Les données PCE de l’inflation américaine étaient largement attendues par les marchés avant l’ouverture du symposium de Jackson Hole demain. Les voici publiées, sans réelles surprises, s’agissant du mois de juillet au cours duquel les prix de l’energie ont fortement reflué. Malgré tout, le rapport n’est pas d’aussi bonne facture que ce qu’il aurait fallu pour que les marchés acceptent la défausse prévisible d’un président de la Fed de plus en plus contraint par son positionnement politique et par le carcan que lui impose l’exécutif. C’est une nouvelle fois du côté des services que les freins à la désinflation espérée se font sentir, avec une hausse mensuelle de 0,3 %, qui empêche tant l’inflation totale et sous-jacente de refluer. A respectivement 3,7 % et 3,3 %, les deux mesures de l’inflation des prix des dépenses effectives des ménages restent particulièrement élevées, surtout en perspective d’un mois d’août rattrapé par de vraisemblables hausses des prix énergétiques.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent

Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
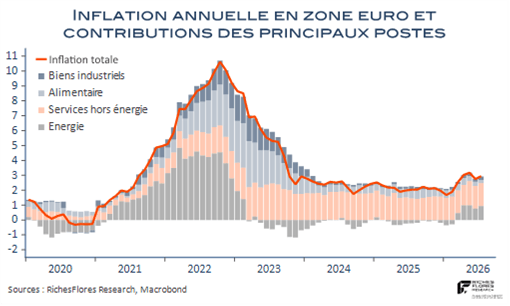
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le Trésor américain à la rescousse du yen : cherchez l’erreur…

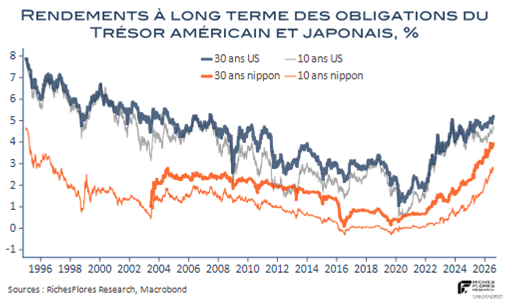
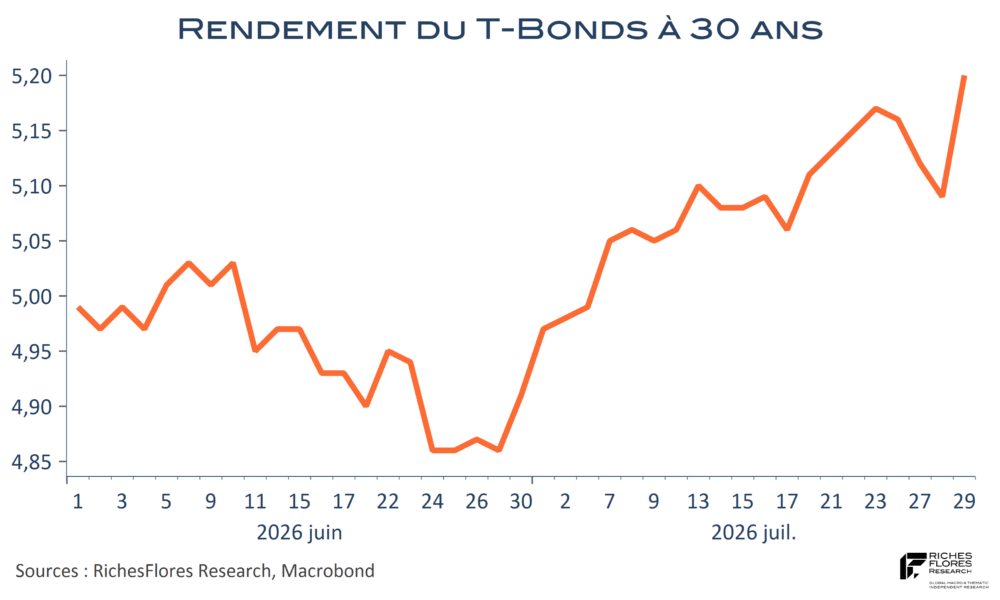
Nous avions signalé le sujet du yen dans notre « overview » estival du 10 juillet (voir Les RDV de l’été) sans, toutefois, envisager que K. Warsh rendrait le sujet encore plus aigu qu’il ne l’était déjà. De fait, les choses se sont accélérées jeudi, au lendemain du FOMC et avant même le communiqué de la BoJ de vendredi matin. L’envolée des taux longs américains après la conférence de presse de K. Warsh avait accentué la pression sur le yen, ce dernier menaçant de perdre plus de terrain à l’annonce du statu quo anticipé de la BoJ vendredi matin. Le ministère des Finances japonais est intervenu massivement pour prévenir une nouvelle jambe de baisse de la devise qui testait le niveau de 164JPY contre dollar. Plus rare, l’opération a été soutenue par le Trésor américain, lequel a acheté du yen pour la première fois depuis 2011, en vendant de l’euro plutôt que le dollar.
Ce n’est naturellement pas par soucis pour l’économie nippone que cette intervention des Etats-Unis peut s’expliquer mais plus, vraisemblablement, par l’inquiétude que représente la chute de la devise nippone pour le financement du Trésor américain : plus les taux nippons montent plus l’attrait des investisseurs nippons pour les titres américains baissent, en même temps que celui des opérations de carry-trade.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC

C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.

Lire la suite…

Les données US, robustes, accentuent les tensions sur les taux, l’immobilier trinque

Difficile de trouver de quoi calmer les tensions sur les taux d’intérêt américains malgré les bons chiffres récents d’inflation. L’immobilier commence à en payer les conséquences.

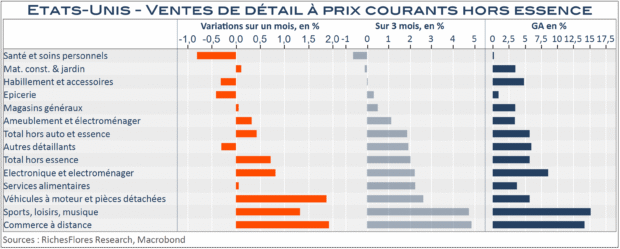
En juin, les ventes de détail hors essence ont encore progressé de 0,7 %, après une hausse de 0,9 % le mois précédent. Au cours des trois derniers mois, leur évolution à prix courants ressort à 2 %, largement au-dessus de l’inflation, de 0,6 %. Les achats à distance, ceux d’automobiles et de loisirs ont constitué l’essentiel de ce résultat avec des progressions vigoureuses permises par la chute de 5,3 % des achats d’essence.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation américaine évaporée, En Chine, les capex font vaciller la croissance

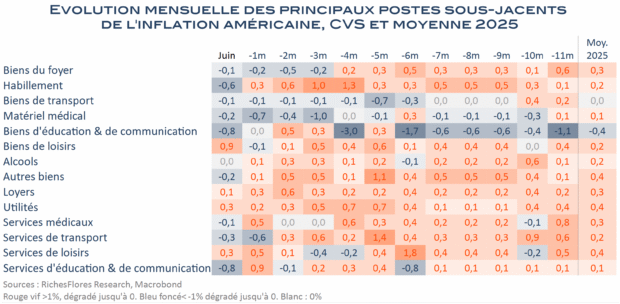
Aura-t-il suffi que K. Warsh apparaisse pour que l’inflation américaine disparaisse ? Trève de plaisanterie, les données d’inflation du mois de juin publiées hier sont pour le moins surprenantes, au point de peiner à convaincre. Inutile de chercher dans les détails, les composantes du CPI vont toutes dans le même sens, celui d’une baisse quasi-généralisée des prix, à la principale exception de ceux des loisirs. Effet des festivités des 250 ans des Etats-Unis et de la coupe du monde, sur un secteur qui, pourtant, est censé avoir détruit des emplois comme jamais depuis 2009 au cours de ce même mois ? Décidément les statistiques américaines commencent à poser sérieusement question.

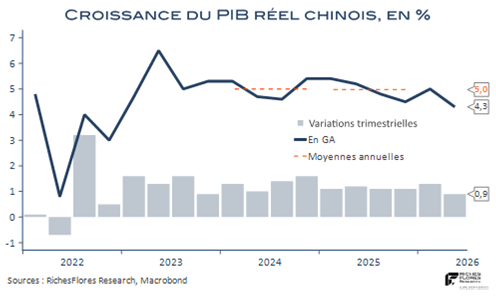
A 4,3 %, la croissance annuelle de l’économie chinoise a sérieusement marqué le pas au deuxième trimestre. En cause, la faiblesse des dépenses de consommation et de l’activité industrielle avaient préparé le terrain à un ralentissement. Ce dernier a toutefois été plus marqué que prévu, du fait, principalement, de la baisse accentuée des dépenses d’investissement.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre