
Valse des étiquettes du côté de la Fed ; l’effet ne durera sans doute qu’un temps.

Télécharger l’article

La publication des minutes du dernier comité de politique monétaire de la Fed suscite un regain de nervosité des marchés. Malgré une lecture de la situation économique fidèle à celle de son communiqué du 27 avril, à savoir globalement peu réjouissante, la Fed semble avoir été perturbée par la forte correction à la baisse des anticipations de hausse des taux qui a suivi sa communication du mois de mars. Elle précise, en particulier, que les marchés semblent sous-estimer la probabilité d’une possible hausse de ses taux d’intérêt au mois de juin, soulignant que la plupart des participants estiment qu’un tel mouvement serait approprié… si les conditions économiques le permettent.

Bien évidemment, cette dernière précision est essentielle, beaucoup des échanges du FOMC ayant, précisément, tourné autour de ce que seraient ces conditions d’ici juin, point sur lequel les écarts d’analyse sont nettement plus marqués que sur la première partie de la proposition !

En somme, la Fed cherche à se redonner des marges de manœuvre, ce qui était déjà ressorti de son communiqué post-FOMC (voir notre commentaire du 27 juin, « Wait and see »), afin de ne pas être prisonnière du très bas niveau des taux d’intérêt à long terme, dont elle estime, à l’évidence, qu’ils ont trop baissé.
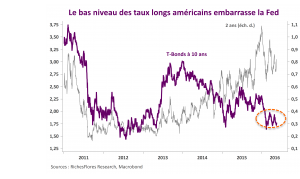
Taux longs US

Avec ou sans hausse des taux, les Etats-Unis encourent un haut risque de récession cette année

Télécharger l’hebdo

L’éloignement des perspectives de hausse des taux directeurs de la Fed a apaisé les inquiétudes sur l’éventualité d’une récession qui étaient nées en début d’année des déceptions récurrentes sur la croissance américaine. Aucune des récessions passées n’ayant jusqu’à présent été observée en dehors des phases de resserrement monétaire, cette conclusion est assez compréhensible. Les choses pourraient, toutefois, se révéler plus complexes à en juger par les enchaînements qui traditionnellement ponctuent les fins de cycle aux États-Unis et par la tournure récente de la conjoncture Outre Atlantique.

La chute du dollar reprend de plus belle : pourquoi, jusqu’où ?

La tendance baissière du cours du dollar s’est accélérée ces derniers jours, poussant en particulier sa parité contre l’euro et le yen vers des niveaux qui n’avaient pas été enregistrés depuis la fin de l’année 2014, à ponctuellement 0,86 euros et moins de 106 yens dans la journée d’hier. Ajoutée au mouvement de dépréciation à l’égard des devises émergentes de ces dernières semaines, c’est un repli de plus de 5 % qu’affiche le taux de change effectif du billet vert au cours des trois derniers mois, soit sa plus forte baisse depuis 2009. Comment comprendre ces tendances et jusqu’où risquent-elles d’aller ? Lire la suite…

La remontée des cours du pétrole ; une bonne nouvelle, vraiment ?

Télécharger l’hebdo

Depuis près de deux ans, la chute des cours du pétrole a fait trembler les marchés financiers internationaux, ébranlé le monde émergent et essaimé la déflation un peu plus largement à l’échelle mondiale, poussant les banques centrales dans des retranchements jusqu’alors inexplorés. Des espoirs initialement escomptés d’une division par trois de la facture énergétique mondiale, la chute des cours du pétrole s’est transformée en un profond facteur de déstabilisation économique et financier à l’allure de plus en plus systémique. Depuis l’été dernier, les oscillations du marché pétrolier en sont venues à dicter le comportement de la plupart des classes d’actifs ; des actions aux obligations d’état ou d’entreprises, en passant par les taux de changes, les cours de l’or et bon nombre de secteurs de la cote. Quand, en début d’année, les cours ont subi un nouvel accès de faiblesse, c’est en définitive le spectre d’une récession mondiale qu’ils finissaient par agiter. Dans un tel contexte, les premiers temps du raffermissement du marché pétrolier ont incontestablement été accueillis avec soulagement. Pas sûr toutefois que cette bonne nouvelle d’une remontée des cours du pétrole soit longtemps source de réjouissance !

Le PIB français, un très bon cru !

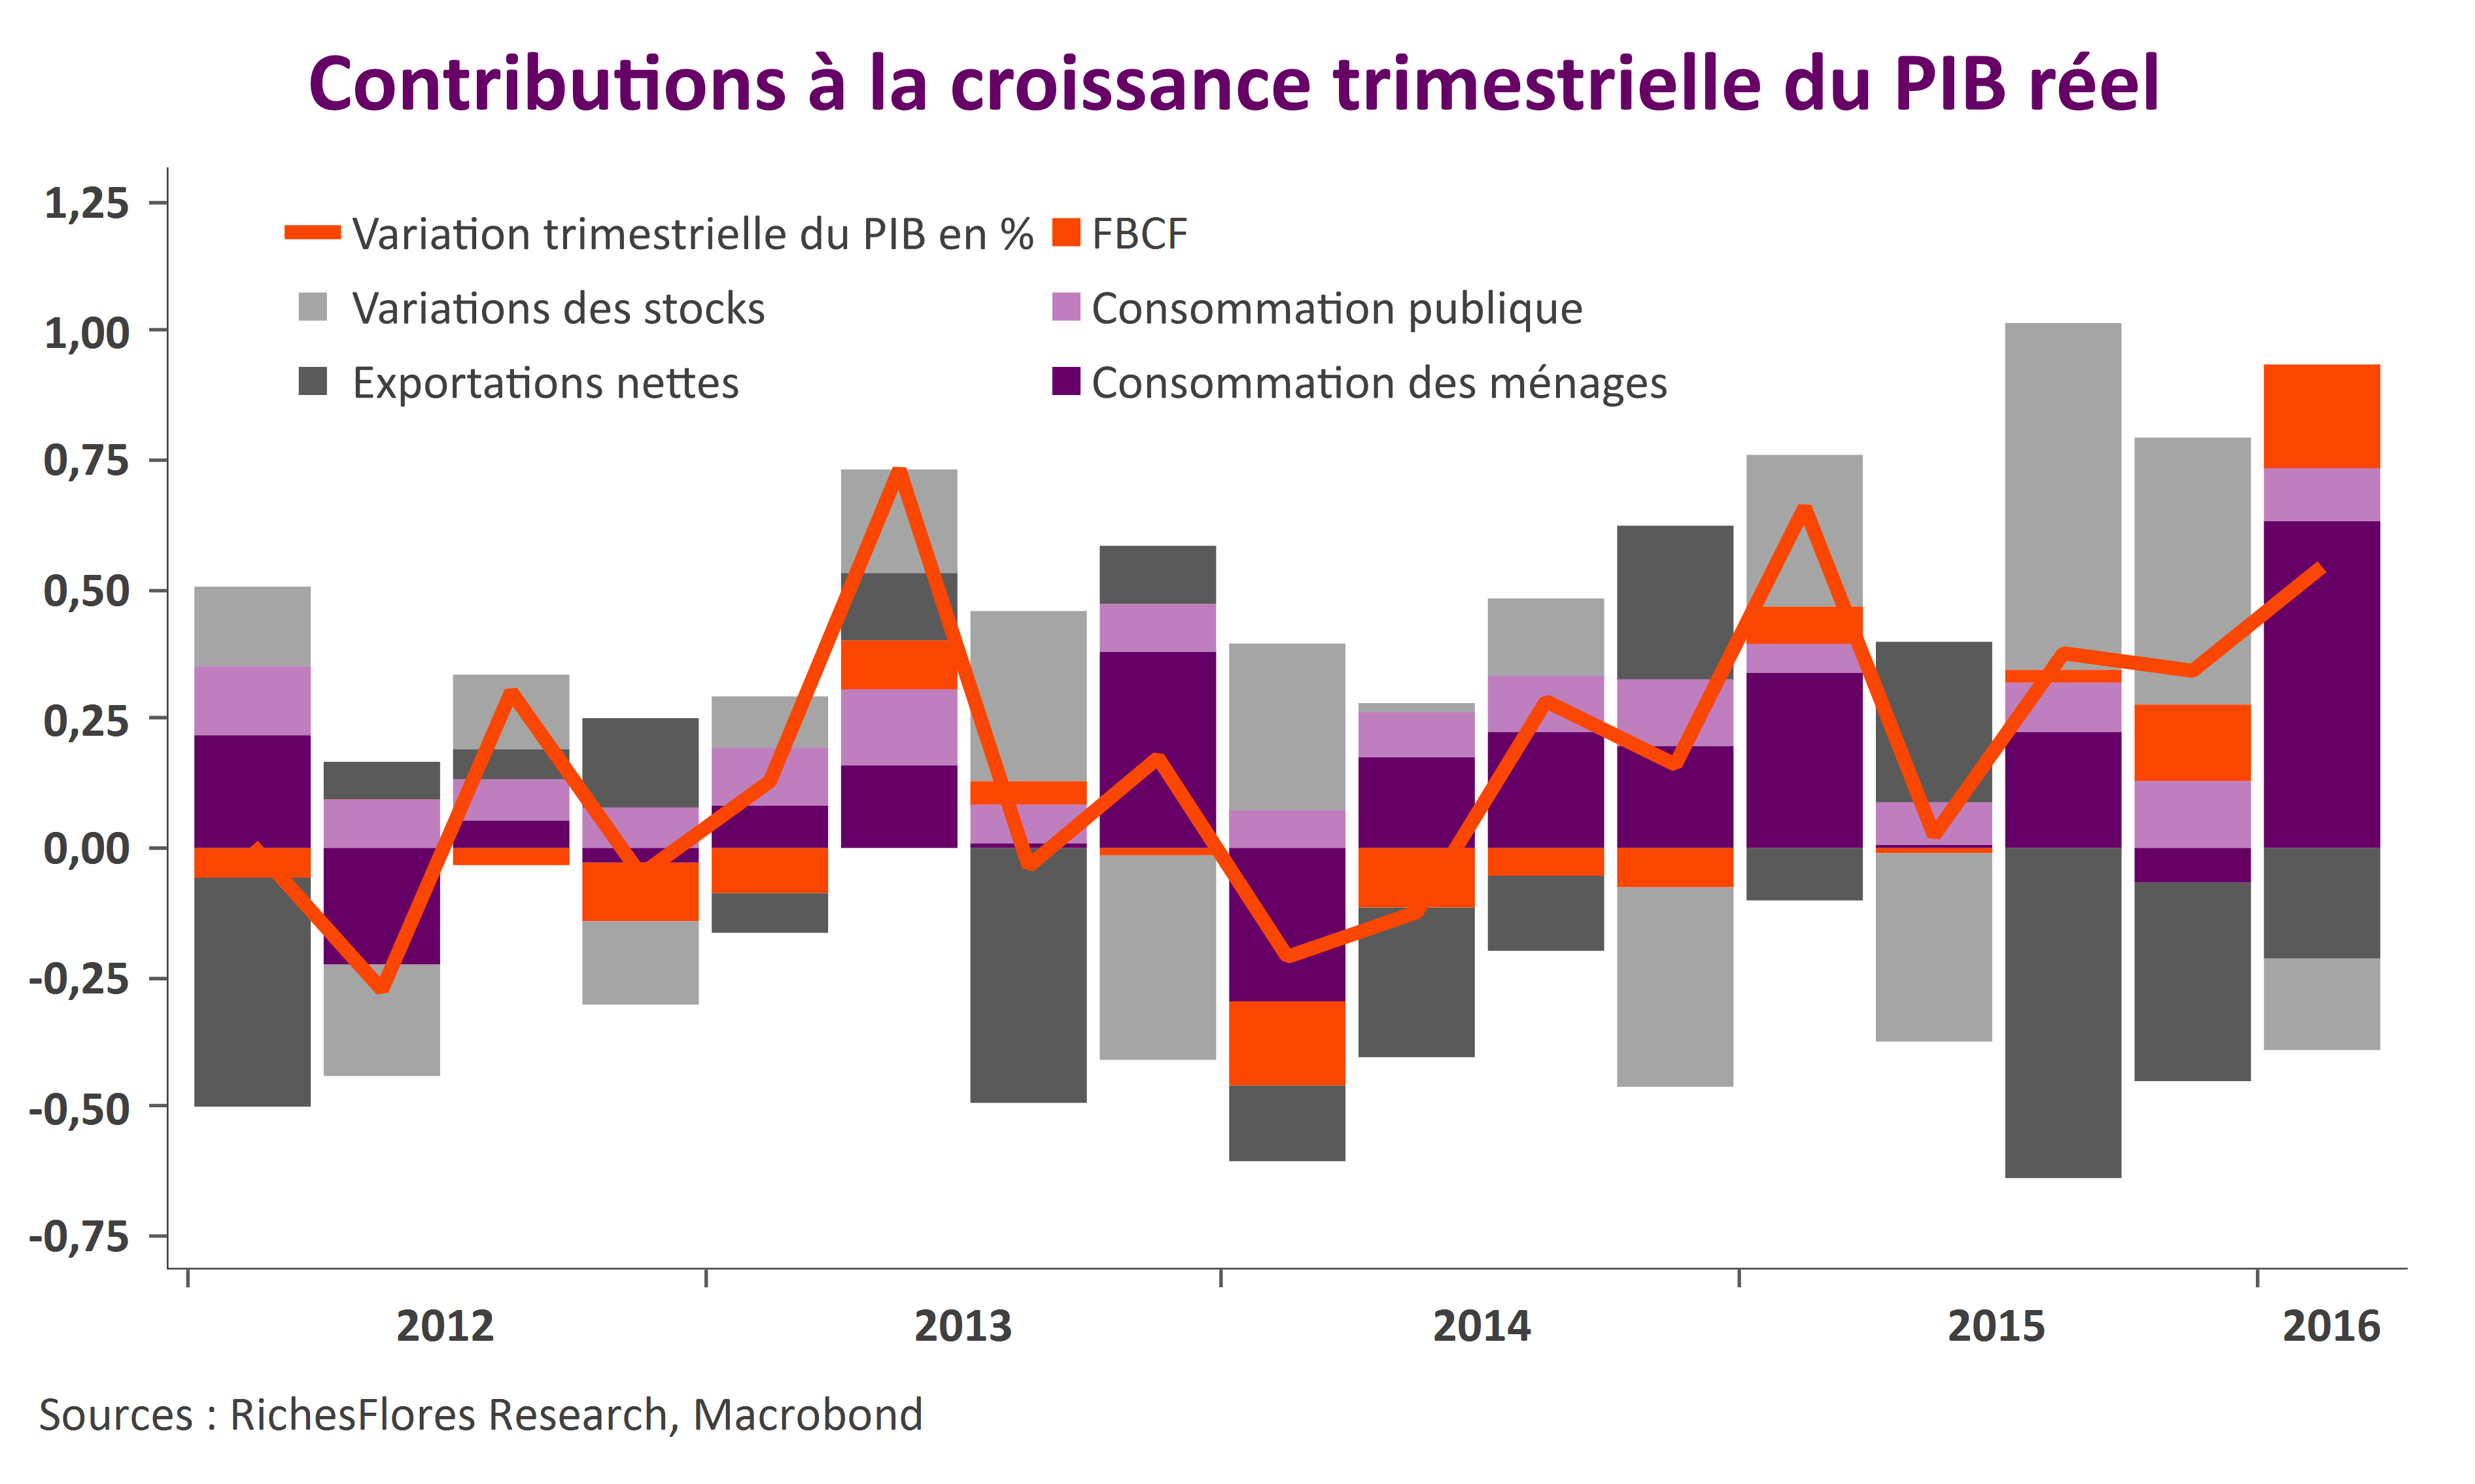
Au premier trimestre, la croissance du PIB réel de la France atteint 0,5%, après une progression de 0,3% le trimestre précédent. Ce résultat, le meilleur depuis un an, est au-dessus des estimations de la plupart des économistes et de celles de l’INSEE, constituant de fait une bonne nouvelle. Les données publiées ce matin offrent, toutefois, bien d’autres sources de satisfaction :

En premier lieu, par les très bons résultats sur le front de la consommation des ménages qui s’affiche en hausse de 1,2 %, soit sa plus forte progression trimestrielle depuis 2004. Sans être totalement surprenante, les données mensuelles de l’INSEE nous ayant préparé à un très bon chiffre pour le premier trimestre, cette statistique rassure, confirmant en particulier que le coup d’arrêt à la reprise de la consommation qu’avaient provoqué les attentats est derrière nous. La bonne tenue des gains de pouvoir d’achat et l’amélioration du marché de l’emploi portent peu à peu leurs fruits.

L’investissement des entreprises progresse solidement avec une hausse de 1,6 % après 1 % à la fin de l’année dernière. L’acquis de croissance des dépenses d’équipement des entreprises s’élève ainsi à 2,8 % pour 2016, garantissant probablement une bonne année.

Cette bonne tenue de la demande domestique a permis un léger rétrécissement, bienvenu, du niveau des stocks, susceptible de soutenir l’évolution de la production future.

Enfin, contrairement à l’habitude, cette embellie domestique n’a pas prioritairement bénéficié au reste du monde, nos importations de biens et services ayant faiblement augmenté, de 0,5% seulement au cours du trimestre contre des progressions de respectivement 2,1 % et 1,8 % au cours des deux trimestres précédents. La production nationale progresse ainsi de 0,6 % profitant, enfin, d’une embellie significative sur le front des services (0,9%).

Face à un contexte international très pénalisant, à l’origine cependant d’un repli très modéré des exportations (-0,2%), ces données sont incontestablement encourageantes, autorisant une relative confiance pour l’ensemble de l’année. Le scénario gouvernemental d’une croissance de 1,5 % en moyenne cette année, s’en trouve conforté, malgré les effets potentiellement contraignants attendus dans les prochains mois de la remontée des cours du pétrole.

PIB FR

PIB américain, recherche désespérément bonne nouvelle

Télécharger l’article

Avec une progression de 0,13% de son PIB réel au premier trimestre (0,5 % en rythme annualisé) l’économie américaine confirme sa petite forme. Depuis le début 2015, la croissance n’a cessé de se rabougrir, pour ressortir à 1,3 % en moyenne au cours des trois derniers trimestres. Difficile dans de telles conditions de mettre les mauvais chiffres d’aujourd’hui sur le compte de la saisonnalité qui a affecté les chiffres des premiers trimestres des années précédentes. Ni les perturbations climatiques ni la baisse des dépenses des Etats et collectivités locales ne justifient, en effet, la médiocrité des chiffres publiés aujourd’hui. Les dépenses publiques ont d’ailleurs positivement contribué à la croissance du premier trimestre, dans un contexte budgétaire dorénavant moins restrictif.

« Wait and see »

Ceux qui attendaient des précisions sur un éventuel changement de cap de sa politique au mois de juin, ne trouveront pas dans le communiqué publié ce soir une quelconque indication. La FED est en mode « wait and see ». En d’autres termes, elle agira en fonction de l’évolution des données économiques, réitérant, toutefois, sa conviction selon laquelle les hausses de taux seront, si elles ont lieu, très graduelles.

De fait, rien dans son communiqué ne suggère une quelconque impatience qui pourrait signaler l’éventualité d’une hausse de ses taux au mois de juin.

  • Si le format résumé du communiqué peut donner le sentiment d’une analyse moins négative sur la situation conjoncturelle américaine que ne l’étaient apparues les minutes du dernier FOMC, les points de faiblesse soulignés aujourd’hui sont les mêmes que ceux évoqués dans le communiqué du 16 mars : investissement productif et exportations nettes.
  • Par ailleurs, la Fed a retiré la référence à l’accélération récente de l’inflation, suggérant un certain apaisement des craintes à cet égard.

Dans un tel contexte et malgré l’élimination de la référence aux risques internationaux signalés en mars, une hausse des taux en juin semble très peu probable.

Les chances que les anticipations des marchés soient une nouvelle fois révisées à la baisse sont donc conséquentes, de quoi, sauf embellie subite peu probable des indicateurs dans les prochaines semaines, créer les conditions d’un nouveau repli du dollar et vraisemblablement d’une nouvelle baisse des taux d’intérêt réels, plus favorable à l’or qu’aux actions…