L’instant Yellen

Il faut que les banquiers centraux aient perdu beaucoup de leur aura pour que leurs déclarations aient aussi peu d’effets durables.

Si le discours de Janet Yellen devant le Chambre des représentants a failli convaincre ça n’aura, en effet, été que pour un court instant. Celui où les marchés ont -bizarrement, d’ailleurs- paru convaincu de la bonne nouvelle que pouvait constituer l’absence de changement d’orientation de la politique de la Fed. Un peu comme les propos rassurants d’un grand sage dans la tourmente, l’allocution de J. Yellen a, d’abord, soulagé. Sans doute certains ont-ils considéré dans un premier temps que si la Fed envisageait toujours de relever le niveau de ses taux d’intérêt cette année, c’était que la situation n’était pas inquiétante. De sorte que taux longs, dollar, bourses et pétrole ont emboîté le pas à la Présidente de la Fed dans un mouvement de regain d’enthousiasme spectaculaire.

Signe, toutefois, de l’extrême fébrilité du moment, il s’est fallu une heure à peine pour que ces positions se débouclent. Après avoir chuté jusqu’à 1,117 USD, l’euro est revenu se positionner à 1,127 USD, un niveau peu éloigné de celui de ces derniers jours, quand bien même légèrement en retrait des 1,13 de ce matin. Les taux à deux ans américains ont, en effet, repris un peu de terrain après le discours de Mme Yellen, repassant au-dessus du seuil de 0.7 % qu’ils avaient franchi ces derniers jours. Les indices boursiers se cherchent, quant à eux, alternant depuis le début de l’après-midi les phases de regain et de perte de confiance sans sembler trouver de direction.

Que retenir de tout ceci ? Probablement pas grand-chose, sinon :

1- que Mme Yellen n’avait probablement pas d’autre choix que de présenter les choses comme elle l’a fait. Impossible dans le cadre de cet exercice devant le Congrès de prendre une position éminemment différence de celle défendue lors du dernier FOMC dans un contexte où le clan des « Hawks » est aujourd’hui largement représenté au sein du board.

2- que le discours de la Fed ne parvient pas à convaincre. Si les taux à deux ans se sont légèrement tendus, c’est, à l’inverse, un repli qu’accusent les taux à 10 ans. Autrement dit, les marchés ne semblent prêts à acheter le scénario de la Fed qu’au prix d’un aplatissement de la courbe des taux assez largement contradictoire avec le scénario macro-économique de la Fed. L’écart de taux 2-10 ans est retombé à 100 points de base, son plus bas niveau depuis fin 2007.

3- l’incertitude sur la possibilité d’une remontée des taux à l’issue du prochain FOMC (le 16 mars) à tout lieu de rester en place, ce qui ne peut être qu’une source de volatilité persistante sur les marchés, notamment des changes.

4- L’hélicoptère Janet n’est pas enclenché, en d’autres termes, la Fed ne viendra pas au secours des marchés à brève échéance.
L’économie américaine et la Fed dans un corner

Télécharger l’hebdo

Il y a une évidente incompréhension à l’idée que l’économie américaine puisse retomber en récession cette année compte-tenu des conditions en présence, notamment :

  • un niveau historiquement faible des taux d’intérêt,
  • l’abondance de pouvoir d’achat et la relative solidité du marché de l’emploi,
  • une solide croissance du crédit sur fond de détente des taux d’endettement des ménages,
  • une bonne tenue du marché immobilier.

Le risque d’une récession dès avant la fin de cette année est pourtant bel et bien réel. Il y a plusieurs raisons à l’origine de ce diagnostic que nous privilégions depuis le printemps dernier, parmi lesquelles, toutefois, une a plus de valeur que toutes les autres ; il s’agit de la combinaison de deux phénomènes typiques de la phase du cycle au cœur de laquelle se situe l’économie américaine aujourd’hui, qui voit simultanément se concrétiser :

1-  une usure des gains de productivité, à partir de niveaux anormalement faibles dans le cas présent,

2-  en même temps qu’une hausse des salaires, bien que relativement contenue à ce stade.

De telles configurations ont, par le passé, systématiquement propulsé l’économie en récession, ceci quel qu’ait pu être le degré de restriction monétaire pratiqué par la Fed au cours de ces différents épisodes ; le fait étant inhérent aux articulations économiques à l’œuvre dans de tels cas de figure.

Moins d’emplois, plus de salaires… un bien mauvais cocktail

Dans le champ des possibles, c’est en quelque sorte le pire des rapports sur l’emploi américain que l’on pouvait attendre qui vient d’être publié, avec :

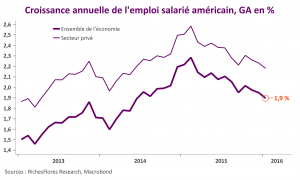
  • Une nette décélération des créations de postes en janvier, à 150 000 seulement, soit presque moitié moins que les chiffres initiaux du mois de décembre (révisés toutefois à 262K) et un quart inférieur aux chiffres préliminaires de l’ADP relatifs au seul secteur privé. Sur un an le rythme de croissance de l’emploi s’affaisse à 1,9% pour l’emploi total.

Emploi US

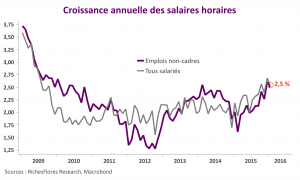
  • Une hausse mensuelle des salaires de 0,5 %, deux fois supérieure aux mouvements enregistrés en moyenne en 2015 -exception faite du mois de janvier quand un certain nombre d’entreprises avaient procédé à de hausses de rémunérations pour les bas salaires-, qui ne manquera pas d’être interprété comme un signal fort par les plus « hawkish » des membres de la Fed malgré le léger repli du taux de croissance annuel.

Salaires US

  • Une nouvelle baisse du taux de chômage, à 4,9%, qui là encore risque de conduire à une multiplication des craintes inflationnistes à brève échéance. `

En d’autres termes de quoi créer une nouvelle vague d’incertitudes sur la manière dont la FED interprétera ce rapport, d’où le rebond des taux à 2 ans et celui du dollar, et sur que qu’il signifie en matière de risque pour la croissance alors que les entreprises américaines, en proie à des pertes de productivité, font dorénavant face à une hausse significative de leur coûts salariaux unitaires, synonyme de pincement de leurs marges.

Si le repli de l’euro peut momentanément soulager les bourses européennes, il ne fait aucun doute que ce rapport n’est pas de bon augure pour les marchés qui ne peuvent voir d’un bon œil l’éventualité d’une hausse des taux à nouveau renforcée (même si toujours peu probable à notre avis) dans le contexte présent d’affaissement de l’activité.

La chute des commandes en provenance de la zone euro pèse sur l’industrie allemande

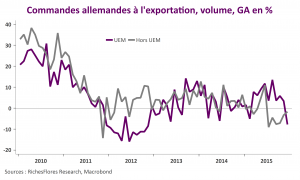
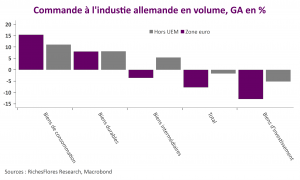
Contrairement à ce que le contexte présent pourrait faire redouter, la baisse des commandes allemandes est avant tout le résultat de la chute de quasiment 10 % des commandes en provenance de la zone euro au cours du mois de décembre. A l’inverse, les résultats en provenance du reste du monde sont plutôt bons, en hausse de 5,5 % sur le mois.

Si les chiffres globaux en repli de 0,7%, après une forte hausse de 1,5% en novembre, ne sont pas alarmants, le détail de ce rapport soulève deux points préoccupants :

  • Un arrêt de la croissance des commandes domestiques, la chute de 2,5% de décembre venant annuler l’augmentation de même ampleur de novembre ;
  • Une très nette détérioration des commandes en provenance des partenaires régionaux de l’Allemagne, ces derniers ayant été en 2015, la principale source de croissance de la demande. Au cours des douze derniers mois à décembre, la croissance des commandes en provenance de la zone euro ressort ainsi à -7,6 %, signant ainsi sa plus mauvaise performance depuis fin 2012, sous l’effet notamment d’une chute de 12,9 % des commandes de biens d’investissement ! De quoi assurément suggérer de la réserve quant aux attentes aujourd’hui en place sur la capacité de la zone euro à prendre le relais de la croissance internationale.

Commandes allemandescommandes détail


La BOJ en mode bricolage

L’instauration de taux négatifs par la BOJ au terme de son comité de politique monétaire a permis de faire repasser le yen au-dessus de 120USD ce matin. Combien de temps durera l’effet d’aubaine est plus difficile à dire.

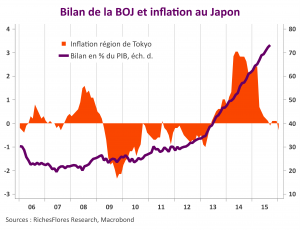
En l’absence d’un accroissement de son programme d’achat de titres, l’action de la BOJ risque fort de n’avoir qu’un impact limité sur ce qui constitue, à l’évidence, son premier objectif, le taux de change du yen, notamment si la BCE revient à la charge comme M. Draghi nous l’a laissé entendre. Plus fondamentalement, cette décision confirme la recherche d’autres moyens que l’accroissement « pur et simple » de son bilan, dont le montant est en passe de franchir la barre de 80 % du PIB du pays, pour contrer les pressions déflationnistes.

La partie n’est pas gagnée à en juger par les statistiques calamiteuses publiées cette nuit : contraction de 1,4 % de la production industrielle au mois de décembre (après une baisse de 0,9%), écrasement des dépenses de consommation de 4,4 % sur douze mois en décembre, baisse de l’inflation annuelle de 0,3 % à 0,2 % entre novembre et décembre quand, la région de Tokyo renoue avec un taux d’inflation négatif de -0,3% en janvier…

Japon inflation et BOJ

Après les opérations de toilettage du mois de décembre, le passage en taux négatif, uniquement appliqués aux nouveaux flux, ressemble assurément plus à du bricolage d’une banque centrale dans l’impasse qu’à quoi que ce soit de convaincant.

BCE, une bonne raison d’agir !

Télécharger l’article

Quoi que nous ayons pu dire -mea culpa-, M. Draghi a sans doute fait le bon choix.
 
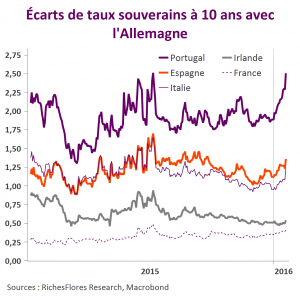
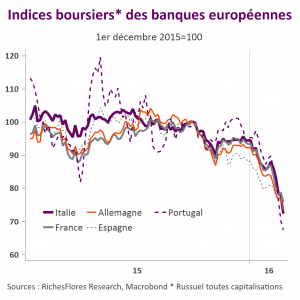
Expliquer le changement de perception de la BCE par les seuls arguments du prix du pétrole ou du taux de change, n’est pas convaincant. C’est ailleurs que semblent se trouver les raisons des annonces d’aujourd’hui : le regain de tensions sur les marchés souverains et bancaires de la zone euro. 
De quoi assurément mettre tout le monde d’accord et considérer l’option d’une très vraisemblable augmentation du programme d’achats d’actifs en mars si ces éléments de stress ne se dissipent pas rapidement.
Spread UEMBanques UEM

L’art de la communication chinoise

Si les commentaires sur les chiffres chinois publiés ce matin foisonnent ce n’est pas tant par les informations qu’ils nous donnent sur la réalité de la situation du pays, maintenant bien connue, que par ce qu’ils nous susurrent en terme d’orientation de politique économique.

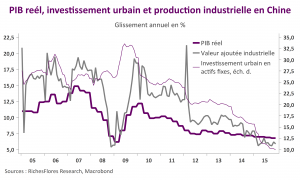
Sans surprise, les chiffres sont mauvais, que ce soit ceux du PIB dont la croissance réelle aurait fléchi à 6,8 % au cours des quatre derniers trimestres ; ceux de l’investissement fixe, médiocres, pour lequel les détails pour l’heure disponibles concernent la seule industrie ; ceux, enfin, de la production dont le rythme de progression, après s’être ressaisi le mois dernier, s’est de nouveau replié, à 5,9% l’an.

CHINE

Ce n’est donc pas par ces informations peu surprenantes que se concentrent les regards mais sur le degré de mauvaise surprise que l’on suspecte avoir été savamment travaillés pour attirer l’attention ou, au contraire, sur les éventuelles incohérences, à partir desquelles on tentera de se faire une meilleure idée de la réalité du moment. À ce titre deux informations semblent mériter d’être soulignées :

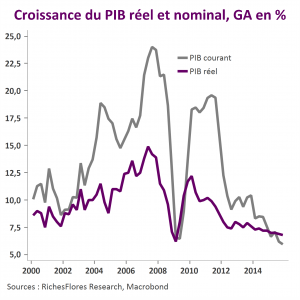
  1. Le creusement de l’écart négatif entre la croissance nominale et la croissance réelle du PIB, ce dernier atteignant 0,8 % à la fin de l’année dernière, que l’on peut interpréter soit comme un risque de surévaluation de la croissance réelle, soit, comme celui d’un approfondissement de la déflation.
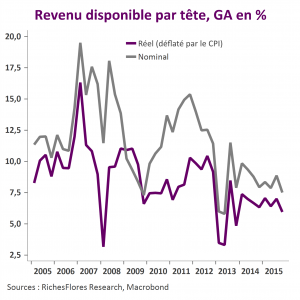
  2. Un nouvel effritement de la croissance des revenus des ménages retombée, par habitant, à son plus faible niveau depuis deux ans, tant en termes nominaux (série officielle) qu’en termes réels (estimé).

Chine PIB nominal et reelChine RDB


De ces résultats ont comprend aisément que la politique anti-déflationniste n’a pas encore porté ses fruits et que l’objectif de rééquilibrage de la croissance en faveur de la demande domestique est menacé. De quoi assurément convaincre de l’annonce de nouvelles mesures de la part des autorités pour inverser le cours des choses, ce qui explique la bonne réception de ces informations par les marchés.

Toute la question étant maintenant de savoir ce que pourraient faire les autorités chinoises qui se révèle plus efficace que jusqu’alors :

  • L’accélération des programmes d’investissement publics n’a guère porté ses fruits ces derniers temps et les marges budgétaires se sont assurément rétrécies
  • Les mesures d’assouplissement monétaire se heurtent au surendettement des agents privés et ont été de faible influence sur la situation conjoncturelle ces derniers temps
  • Une dépréciation plus importante du yuan, bien qu’indispensable, est synonyme d’alourdissement de la dette en dollars des entreprises locales et risque de pénaliser les ménages.


Avalanche de mauvais chiffres aux Etats-Unis, une mauvaise note pour cette dernière séance de la semaine

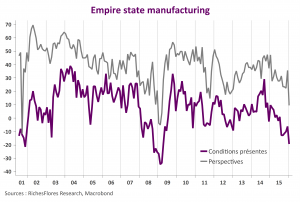
Le beige Book avait attiré l’attention sur la médiocre situation de l’Etat de New-York, la chute de l’Empire manufacturing le confirme. Tombé à -19,4 en janvier, l’indicateur est à son plus bas niveau depuis 2009 quand les perspectives marquent une chute de 26 points, suggérant une nette aggravation de la situation dans l’industrie.
US empire
Par ailleurs, les ventes de détail se sont repliées de 0,1% en décembre, un piètre résultat dans le contexte présent. Malgré la forte progression du pouvoir d’achat occasionnée par la chute des cours du pétrole et l’amélioration du marché de l’emploi, les ménages américains n’ont pas le cœur à la dépense. Les conditions climatiques très clémentes, également soulignées par le Beige Book, expliquent sans doute une partie de ces déceptions mais force est de constater qu’entre les hivers trop froids et les hivers trop chaud, les résultats ne sont pas au rendez-vous des attentes.
Difficile d’envisager dans un tel cas de figure que la Fed ne modifie pas sa communication dès son prochain FOMC dans deux semaines. Il lui faudra assurément mettre de l’eau dans son vin!
On peut redouter que ces mauvaises nouvelles attisent les tensions sur des marchés déjà bien nerveux ce vendredi sur fond de nouvelle baisse des cours du brut, en chute de plus de 5% cet après-midi en Europe.