Bon Beige book ou pas, le scénario de la Fed est à mettre au rebut

La revue régionale de ce mois-ci aurait peut-être été considérée comme satisfaisante en temps normaux mais la situation n’a rien de normal. Depuis le début de l’année, les indices boursiers américains ont perdu beaucoup de terrain, ne parvenant pas à se stabiliser malgré des nouvelles économiques de relative bonne qualité jusqu’à présent. La clôture de mercredi, à deux doigts des plus bas du mois de septembre, est un avertissement que la FED ne pourra ignorer à deux semaines de son prochain FOMC, d’autant que les indices Russel des valeurs moyennes ont pour leur part pris beaucoup plus d’avance sur la tendance baissière du marché…
Indices américains

La FED ne devrait, toutefois, pas avoir de mal à trouver de quoi revoir sa copie dans le Beige Book, plutôt mitigé, de ce mois-ci. Car si le début du rapport débute sur une note encourageante, neuf districts sur douze constatant une hausse de leur activité, la stagnation signalée dans l’État de New-York et du Kansas ou la croissance modeste de celle de plusieurs États industriels tempère l’appréciation générale. C’est néanmoins surtout sur les nouvelles relatives à la consommation que provient la déception. Malgré les bons chiffres de l’emploi récents, les dépenses de consommation semblent avoir ralenti ces dernières semaines. Les températures exceptionnellement clémentes pour cette période de l’année sont mentionnées comme potentiellement responsables tandis que les ventes de voitures se tassent après avoir très fortement augmenté en fin d’année dernière.

Enfin, s’agissant des tendances inflationnistes, cette revue régionale laisse largement le temps à la Fed. Si certaines régions signalent des conditions tendues sur le marché du travail, elles n’en constatent pas les effets sur les salaires, dont le rythme est généralement perçu comme stable, tandis que la plupart des districts parlent de tensions minimales sur les prix.

L’ensemble devrait être largement suffisant pour écarter tout soupçon de hausse des taux directeurs en janvier et pour que s’infléchissent les anticipations de hausses à venir cette année. Dans un contexte d’aversion pour le risque, la voie semble grande ouverte pour un nouveau repli des taux à long terme américains et, potentiellement, du dollar contre l’euro.
Beaucoup d’emplois, peu de salaires, de la place pour une respiration des marchés

Les chiffres de l’ADP sur les créations d’emplois privés publiés mercredi nous avaient préparés à un bon rapport officiel aujourd’hui. Avec 292 000 postes créés en décembre tel et bien le cas. Restait toutefois dans le contexte présent les inquiétudes qu’auraient pu constituer une nouvelle baisse éventuelle du taux de chômage ou une accélération des salaires susceptible de mettre la Fed sous pression. Rien de cela : le taux de chômage est stable à 5 % tout comme les salaires, inchangés en décembre. Autre bonne nouvelle, bien qu’à ce stade toute relative, le taux de participation frémit, notamment celui des jeunes de 16 à 20 ans dont la hausse d’un point, à 55,6%, redonne espoir d’un possible gonflement des ressources de population active susceptible de repousser le risque de tensions salariales. Seule ombre au tableau, la croissance annuelle des salaires s’accélère du fait d’effets de base.

L’ensemble devrait toutefois être plutôt bien perçu par les marchés et la FED, cette dernière retrouvant une certaine latitude avant une éventuelle nouvelle hausse de ses taux directeurs.

Court-circuit du marché chinois après une chute de 7 % des indices ce 4 janvier

L’année 2016 commence sur les chapeaux de roues en Asie avec une chute de 7 % du marché chinois à l’origine d’une interruption des transactions ce lundi 4 janvier. Alors que les développements du Proche-Orient de ce week-end avaient préparé le terrain pour une rentrée mouvementée, le nouveau repli du PMI manufacturier chinois et celui du yuan ont eu raison de l’humeur des investisseurs régionaux. Un bien mauvais signal pour cette rentrée 2016.

La Fed, pas si « dovish »

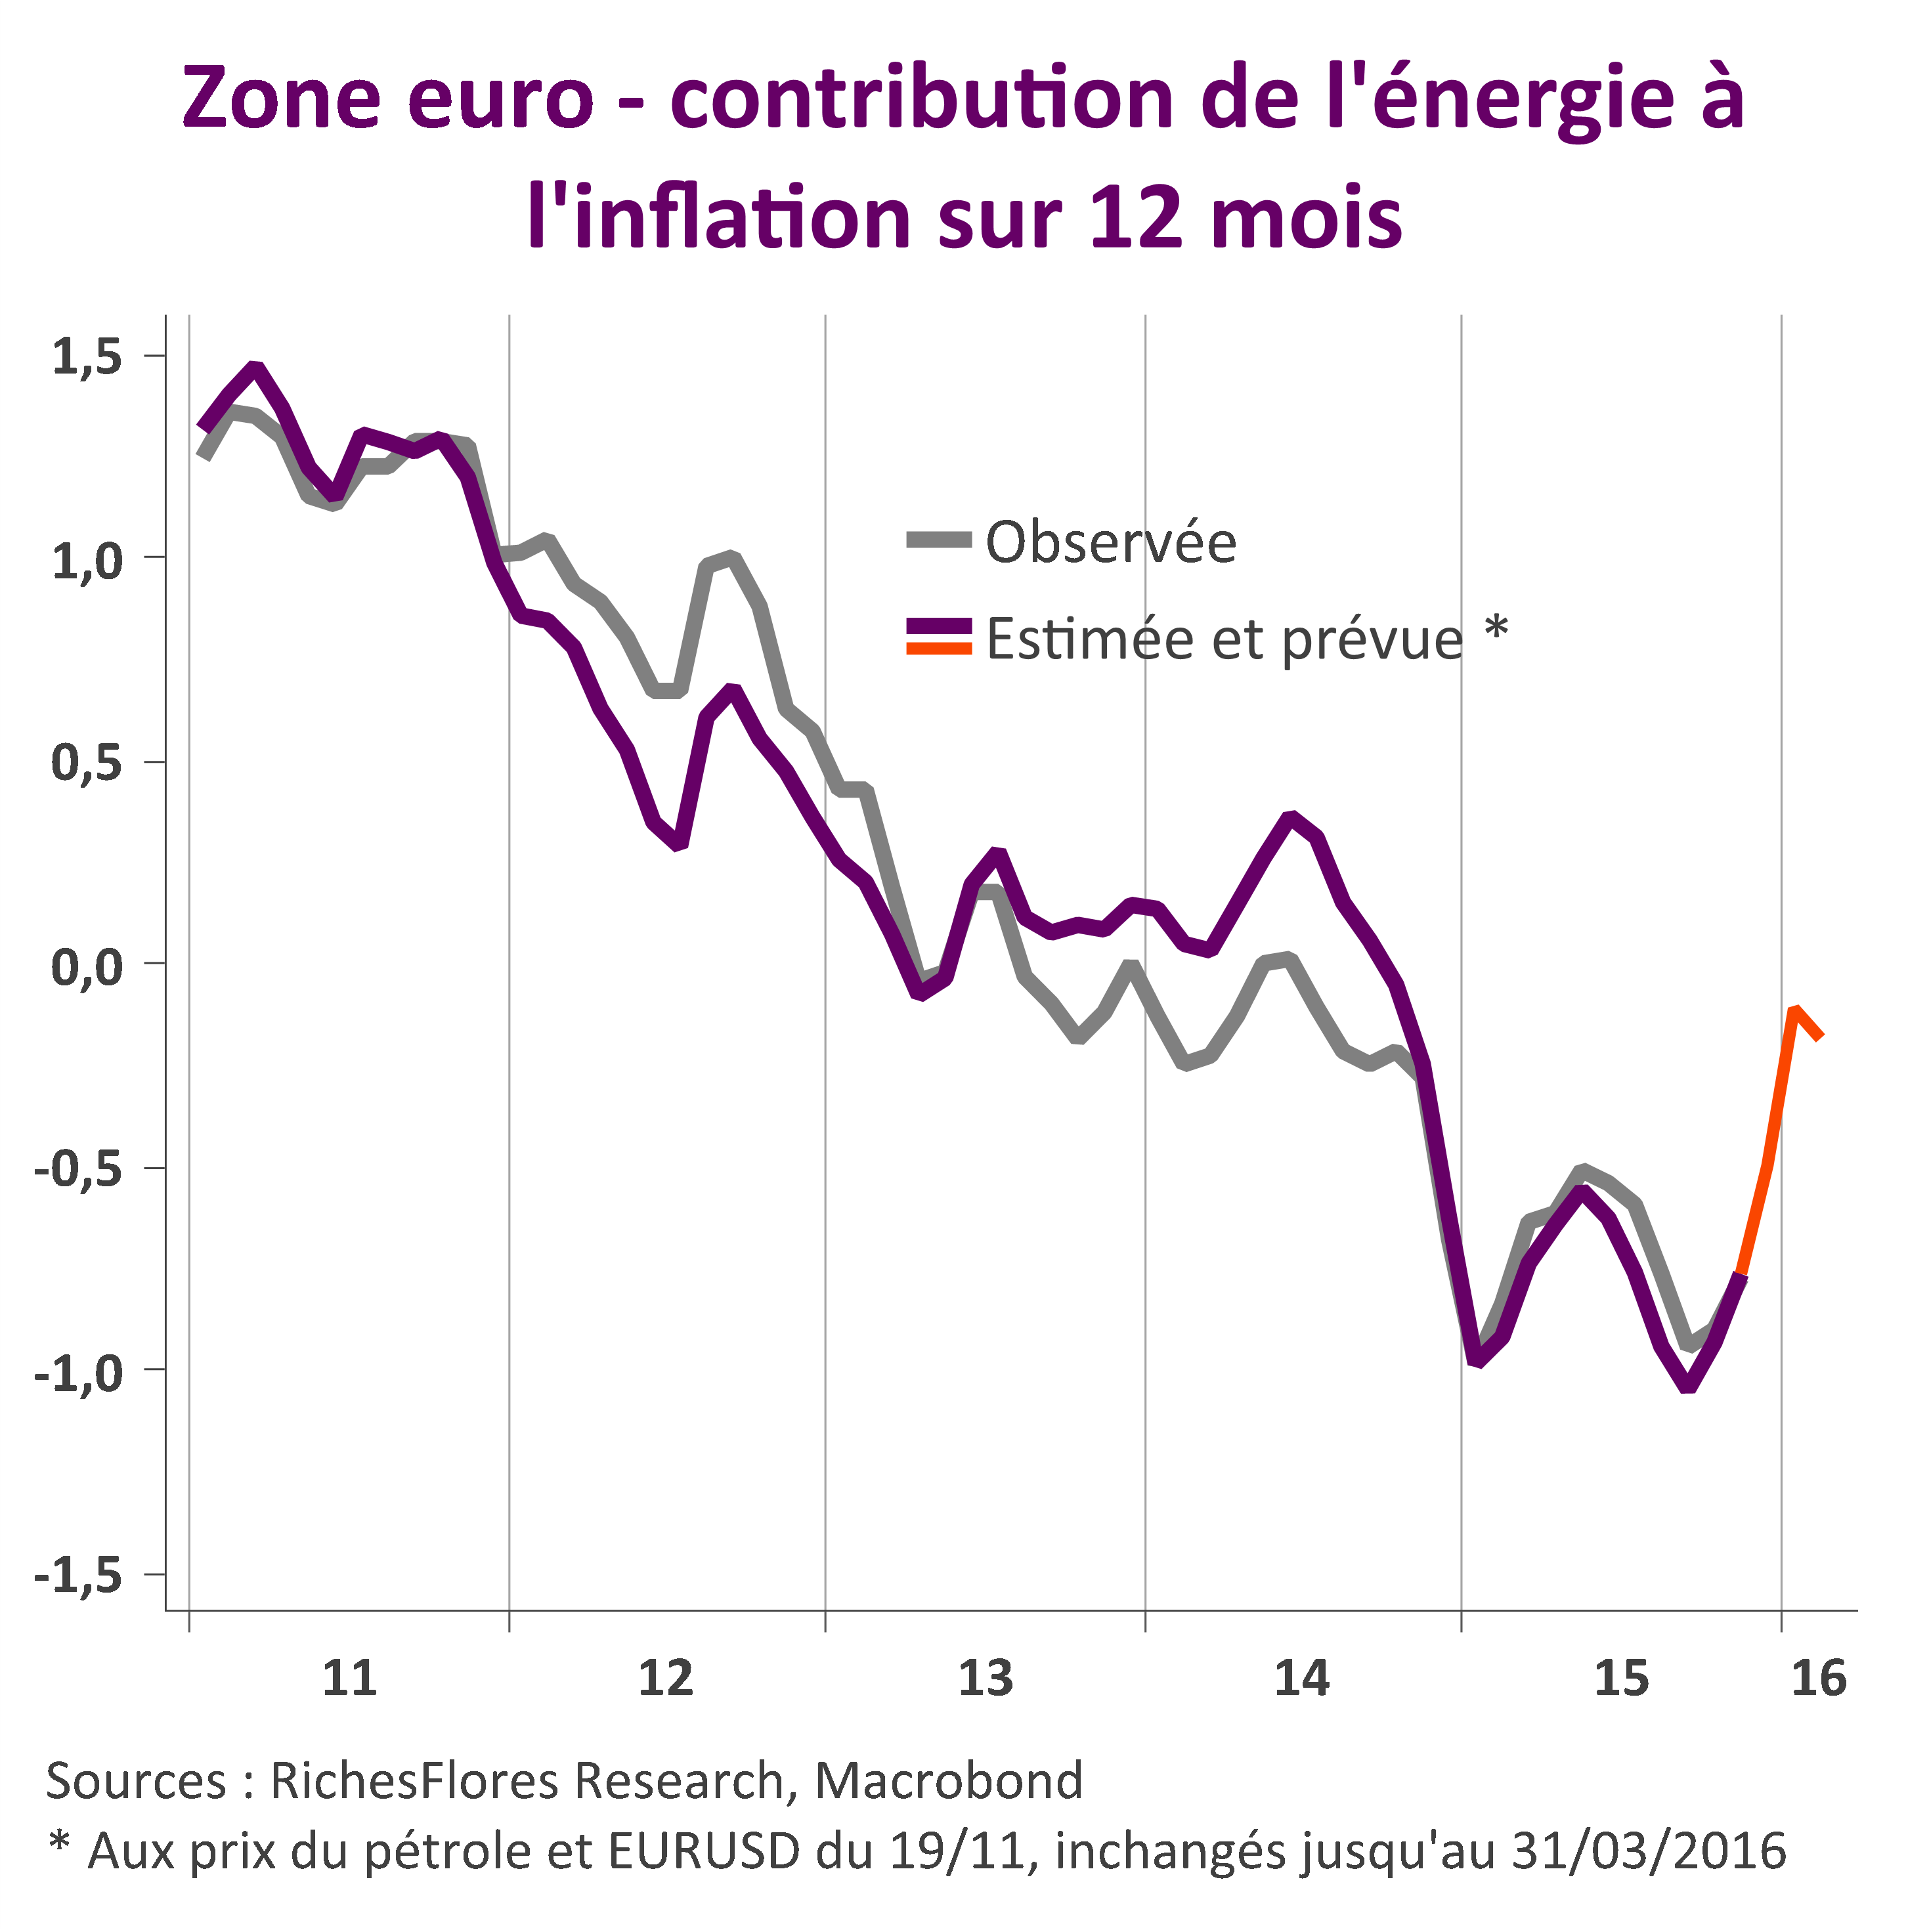
Ce n’est pas tant sur la hausse de ses taux que sur ce qui l’accompagnerait que la Fed était attendue. Or, le communiqué est clair : la Fed est en mode de resserrement. Rien ne laisse supposer dans l’analyse publiée à l’issue du FOMC un exercice de remontée des taux directeurs particulièrement étalé dans le temps. La Fed a fait ses comptes : il suffit que les prix du pétrole se stabilisent pour que l’effet de base négatif de leur chute passée sur le taux d’inflation s’estompe. Nous retrouvons là nos propres estimations (voir à ce sujet Regain des anticipations d’inflation) selon lesquelles, aux cours actuels du pétrole, le taux d’inflation devrait remonter de près de cinq dixièmes au premier trimestre. Avec des mesures de l’inflation sous-jacentes pour la plupart déjà aux environs de 2 %, la Fed ne souhaite pas rester inerte face à un tel changement.

Sauf poursuite de la chute des cours du pétrole à un rythme suffisamment rapide pour prévenir ce tassement des effets de base, la Fed s’apprête donc à relever le niveau de ses taux en début d’année prochaine, sinon dès la prochaine réunion, du moins à celle de mars.

L’ensemble est moins accommodant que généralement anticipé et il faudra vraisemblablement un nouveau flot de mauvaises nouvelles conjoncturelles pour convaincre que la Fed ne relèvera pas ses taux autant que le suggèrent ses propres prévisions (deux fois plus agressives que ce qu’intégraient les marchés ces derniers jours).

À brève échéance, ces éléments suggèrent une accélération à la hausse des taux longs et du dollar ; une bonne nouvelle relative pour les bourses européennes et japonaise, moins bonne en revanche pour les marchés émergents, notamment chinois et hongkongais (la Banque centrale de Hong-Kong a suivi la Fed en relevant de 25 point de base son taux directeur).

La communication de la Fed ouvre la voie à un regain de volatilité sur les marchés de taux. À ce titre, une stabilisation des cours du pétrole pourrait créer les conditions d’une embardée des taux longs rapidement dommageable aux perspectives de croissance. Les développements sur le marché pétrolier auront en toute état de cause une influence déterminante sur l’évolution des anticipations de taux des jours à venir.

La BCE se ravise, enfin ! Une bonne nouvelle pour l’équilibre mondial


L’annonce d’une baisse de seulement 10 points de base de son taux de dépôt, contre 15 points généralement anticipé, avait donné le ton avant la conférence de presse de M. Draghi ; la BCE ne jouerait pas la surenchère. Les annonces qui suivirent le confirment, la BCE a fait le minimum. En d’autres termes : aucune augmentation du rythme d’achat mensuel de ses achats d’actifs, toujours fixés à 60 milliard par mois, la BCE s’étant contentée de prolonger ce programme jusqu’en mars 2017 au moins.

Il s’agit à l’évidence d’un revirement par rapport à ce qu’avait laissé entendre Mario Draghi lors de ses différentes interventions, y compris les plus récentes. Comment expliquer cette volte-face ?

Nous avons suffisamment communiqué sur notre incompréhension à l’idée d’une augmentation du programme d’achats d’actifs et sur les risques qu’elle comportait pour ne pas manquer d’éléments de compréhension (Quelles sont les motivations de M. Draghi?)

  • relative solidité de la croissance en zone euro,
  • ressaisissement généralisé de l’inflation sous-jacente
  • rapide augmentation des coûts salariaux en Allemagne
  • disparition des effets de base pétroliers, susceptibles de faire remonter les taux d’inflation brutalement en début d’année (Regain de volatilité en vue des anticipations d’inflation
  • risque de chute incontrôlée de l’euro alors que la Fed s’apprête à remonter ses taux directeurs
  • risques de tensions en cascade dans le monde émergent (BCE-FED, le clash)

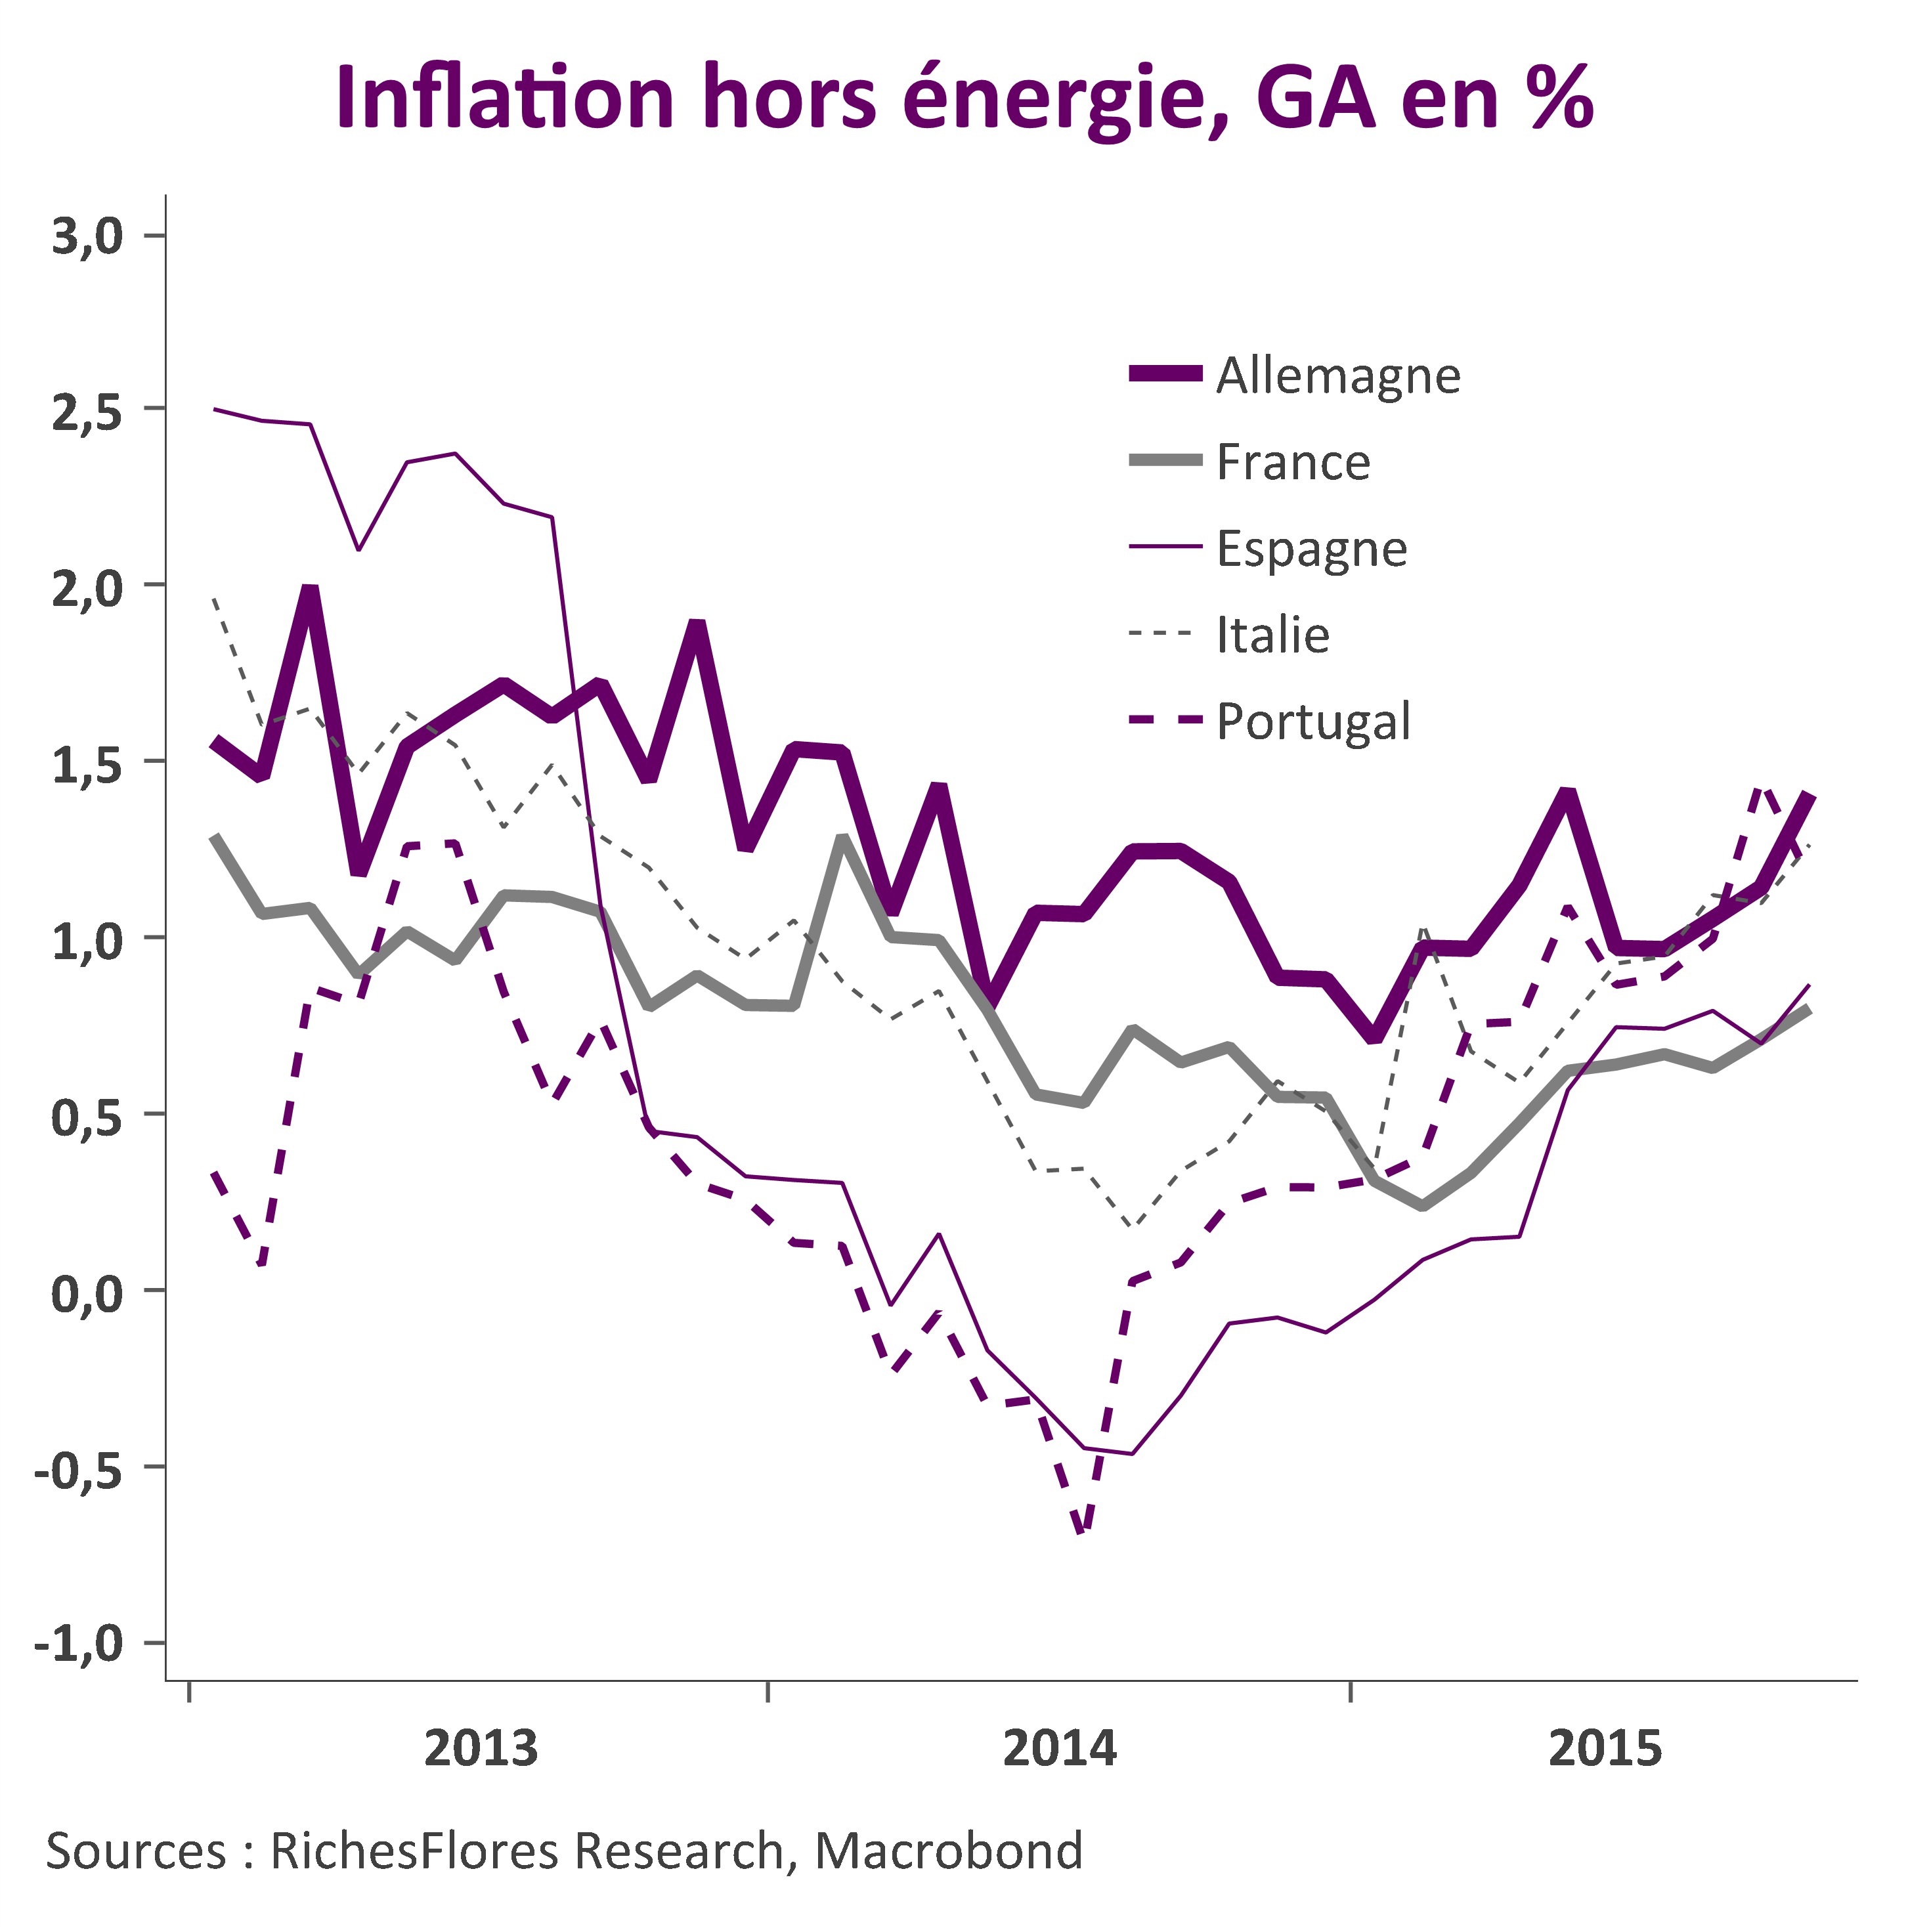
Inflation hors energie UEMEnergie et CPI UEM

Si incompréhension il y a, c’est donc davantage dans le fait que Mario Draghi n’ait pas préparé les marchés à son changement de perception avant la réunion aujourd’hui plutôt que sur les bonnes raisons à l’origine des décisions prises.

Quoi qu’il en soit, la décision de la BCE est incontestablement la bonne et, bien qu’à l’évidence une mauvaise nouvelle pour les marchés européens, elle constitue, au contraire une bonne nouvelle pour les marchés du reste du monde par rapport à ce que l’on pouvait redouter d’une action d’envergure.


La croissance allemande ne paie pas

Télécharger l’article

L’économie allemande, c’est évident, va bien. Malgré le ralentissement de sa croissance au troisième trimestre, les indicateurs du climat des affaires permettent d’envisager la fin de l’année sur une note sereine en dépit de la détérioration du contexte international et des répercussions de l’affaire Volkswagen. À l’origine de cette résistance, deux soutiens : l’embellie de la conjoncture régionale, dont l’Allemagne retire quelques bénéfices mais, surtout, l’amélioration de sa situation domestique de plus en plus influente sur la croissance nationale.

Les effets de cette bonne santé se font malgré tout attendre : l’Allemagne n’est pas la locomotive escomptée à l’égard du reste de la zone euro et sa performance boursière n’est guère plus favorable que celle de ses partenaires. Après une longue période de sous performance amorcée au printemps, le ressaisissement du DAX depuis le mois d’octobre est loin d’avoir été spectaculaire, l’indice allemand affichant toujours un repli de 13 % par rapport à son point haut annuel du 10 avril, à comparer à un retrait de 10 % de l’EUROSTOXX et de 7 % pour le CAC 40 sur la même période. Comment expliquer ces déceptions et que suggèrent-elles pour les prochains mois ?

Le 28 octobre, la Fed faisait encore tourner ses modèles

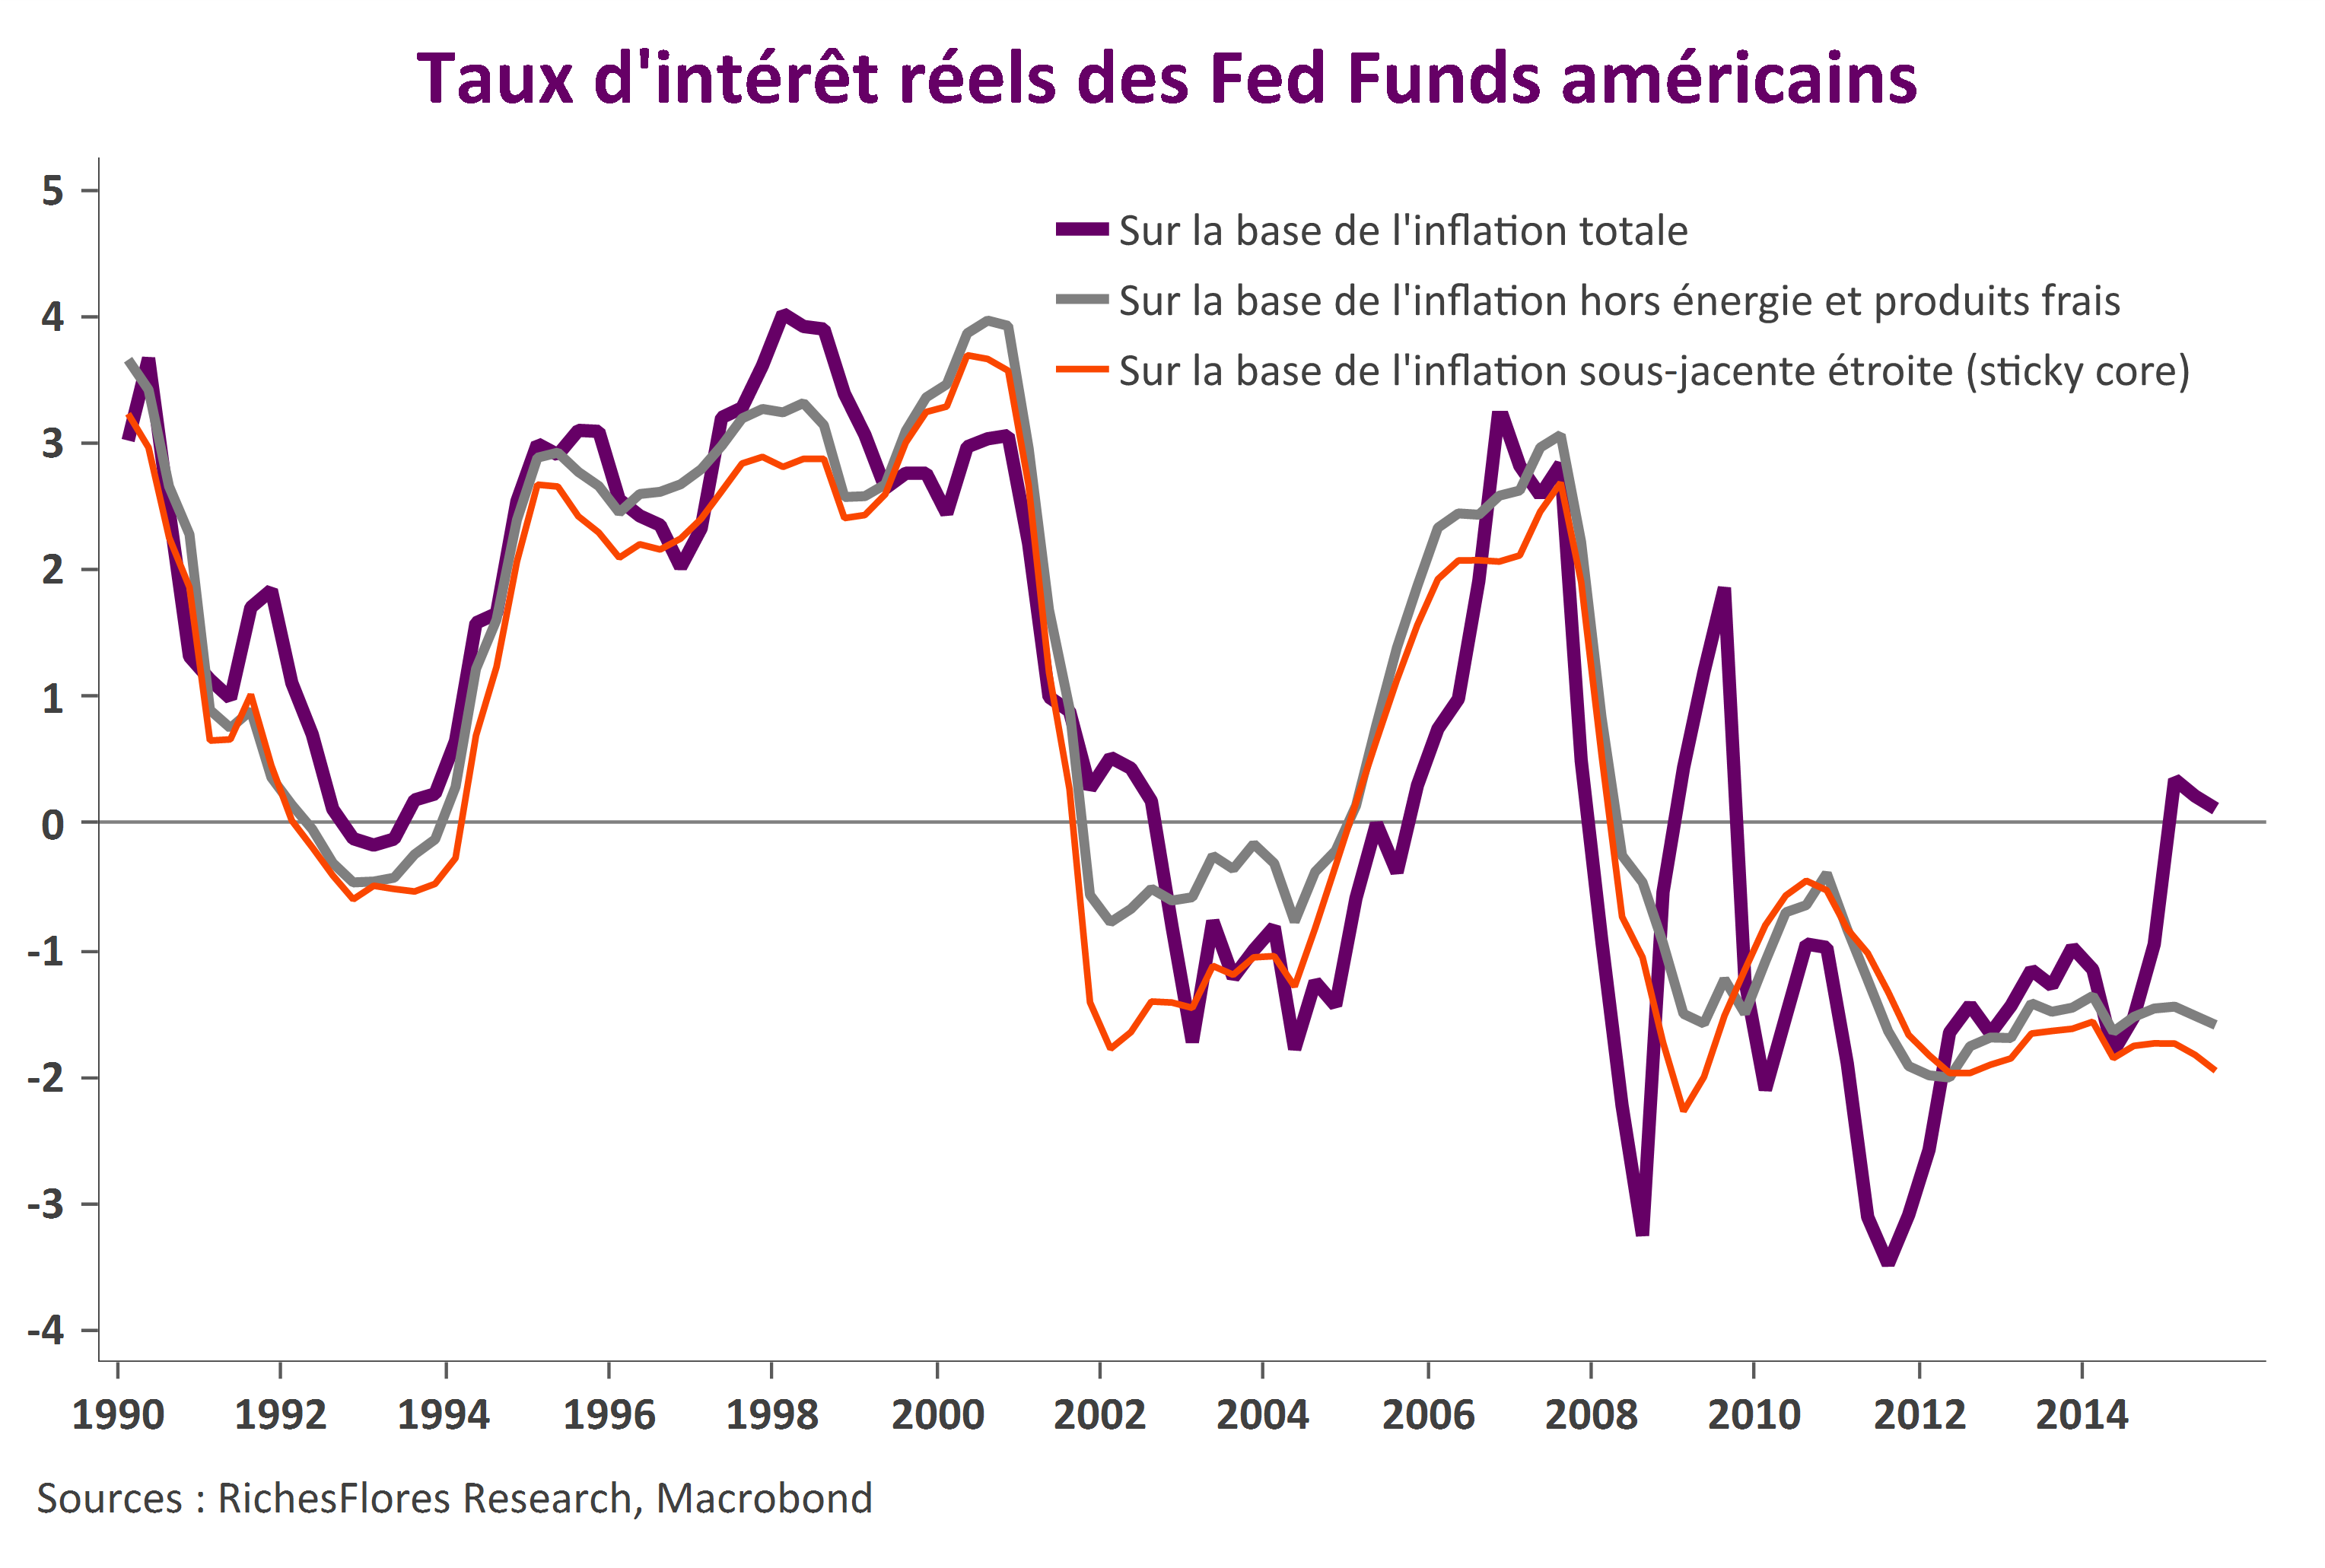
Intéressante, l’introduction des minutes du dernier FOMC de la Fed sur la redécouverte des taux d’intérêt réels d’équilibre comme possible instrument de pilotage de la politique monétaire. Dommage que ces travaux ne nous disent pas quel taux réel (r*) est le plus approprié entre celui résultant de l’écart des taux directeurs à l’inflation totale et celui calculé sur la base de la seule inflation sous-jacente. Car il s’agit bien là de la principale question à l’origine de la complexité de la situation en présence. Les écarts d’inflation étant ce qu’ils sont selon que l’on intègre ou non les prix de l’énergie, la mesure des taux réels varie d’autant, soit de quasiment 2 % ! Sauf à faire plaisir aux économistes, ces travaux n’apportent donc pas encore de réponse sur la politique la plus appropriée à la conjoncture actuelle.

taux reels US

C’est bien cette indécision que retranscrivent les minutes du dernier FOMC publiées ce mercredi selon lesquelles la Fed se laissait encore toutes les portes ouvertes… y compris, mais pas seulement, celle d’une éventuelle hausse de ses taux d’intérêt dès le mois de décembre, en fonction des informations économiques publiées d’ici là.

En d’autres termes, au contraire de ce qu’ont intégré les marchés depuis deux semaines, le diagnostic de la Fed était loin d’être arrêté le 28 octobre. Les anticipations de ces derniers jours pourraient donc subir un léger contrecoup, laissant un peu plus de place au doute quant à un passage à l’acte effectif en décembre. Dans de telles conditions, les anticipations sur les taux futurs pourraient retomber quelque peu et le dollar être moins sollicité quand, simultanément, l’attention des marchés sur les publications économiques risque fort de monter d’un cran par rapport à ces derniers jours.

Quelles sont les motivations de M Draghi?

Télécharger l’hebdo

Il n’aurait pas été très compliqué pour le Président de la BCE de se démarquer cette semaine de sa position, largement incomprise, sur la nécessité d’assouplir davantage la politique monétaire de la BCE. L’amélioration de l’inflation sous-jacente et la confirmation d’une meilleure tenue de la conjoncture domestique en zone euro auraient, en particulier, pu être utilisées par Mario Draghi pour se donner un peu de temps, la voie ayant, par ailleurs, été ouverte par son numéro 2, Benoît Cœuré, en milieu de semaine. Il n’en a rien été. Le Président de la BCE semble donc prêt à faire davantage dès la prochaine réunion du Comité de politique monétaire, le 3 décembre. Nous voyons dans cette perspective potentiellement plus de risques que de bénéfices.