Lehman, Covid, SVB : QE un jour, QE toujours. L’inflation, on verra plus tard ?

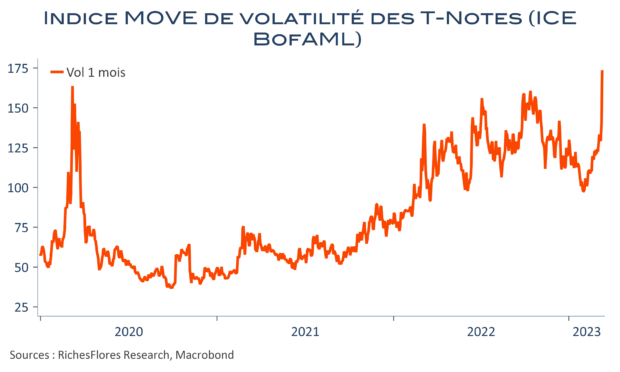
Chat échaudé craint l’eau froide. La FED et le Trésor américain ont, de fait, pris la faillite de SVB et de Signature Bank à bras le corps pour couper court aux risques de propagation. Leur action semble avoir convaincu. Si les valeurs bancaires américaines restent dans la tourmente, les indices phares ont tiré leur épingle du jeu de l’effondrement des perspectives de hausse des taux directeurs. La FED a, une nouvelle fois, sorti l’artillerie lourde et il fait peu de doutes, qu’après avoir quasiment annoncé un nouveau round de resserrement monétaire la semaine dernière, J. Powell ravalera son chapeau lors du FOMC de la semaine prochaine. Dès lors, les craintes de remontée des taux s’évaporent et les données de l’inflation attendues ce mardi, devraient passer comme une lettre à la poste. Reste la BCE au sujet de laquelle les prédictions sont nettement plus incertaines. A trop répéter que les risques de diffusion sont limités, les dirigeants européens se préparent-ils à faire comme si de rien n’était et à durcir, comme prévu, leur politique monétaire d’un cran supplémentaire ? Réponse jeudi, avec, à la clé, le spectre d’imprévisibles remous en réaction à une approche qui pourrait apparaître par trop rigide.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le nouveau capitaine de la BoJ n’est pas encore en place…

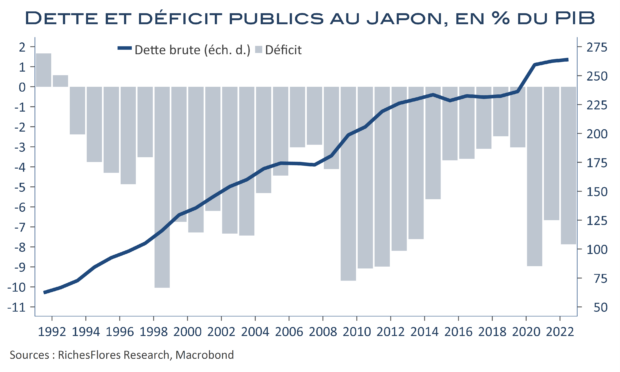
La nomination officielle de K. Ueda à la tête de la BOJ se précise au Japon, où la Chambre Haute doit encore se prononcer. Ce dernier est réputé moins « colombe » que son prédécesseur, M. Kuroda, qui dirigera encore ce mois-ci la réunion du Conseil de politique monétaire. Il faudra, de fait, probablement attendre l’arrivée de M. Ueda en avril pour observer un éventuel changement d’orientation de la BoJ. A ce stade, M. Kuroda tient les rênes et devrait se contenter de quelques ajustements de bord à la politique très accommodante de la BoJ, malgré une inflation à 4 %. Le Japon fait-il, pour autant, fausse route ? Le sujet est largement discutable au vu du passé déflationniste du pays et du niveau extraordinairement élevé de la dette publique que seul un retour durable de l’inflation pourrait venir éroder.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

ADP, Jolts, Beige Book : la courbe des taux encaisse et pousse la FED dans un corner

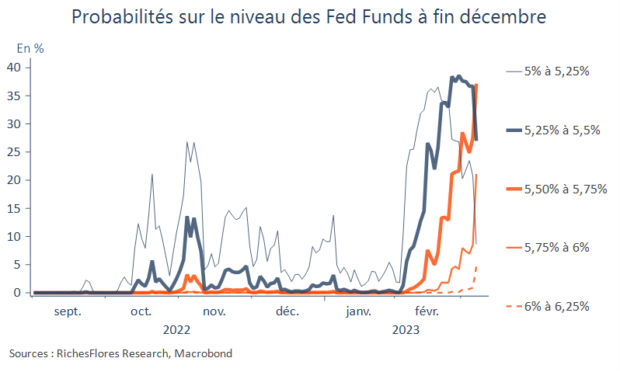
Contrairement au statu quo de la Banque du Canada sur ses taux directeurs, les éléments en faveur d’un nouveau tour de vis monétaire s’accumulent aux Etats-Unis. J. Powell semble d’ailleurs de moins en moins hésitant sur la question à en juger par ses propos devant le Congrès, convaincu qu’il a encore du grain à moudre pour avoir une chance de maîtriser l’inflation. Ses déclarations et les résultats de ces derniers jours ont déjà nettement modifié les anticipations des marchés qui envisagent maintenant un nouveau round de hausses des Fed Funds et entrevoient la possibilité d’une remontée des taux au-delà de 6 % d’ici la fin de l’année.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Baromètre Macroéconomique global: février 2023 – En apesanteur

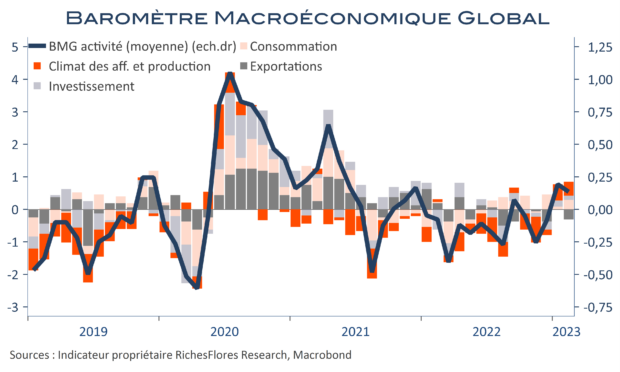
En février, notre baromètre faiblit à 0,1 après 0,2. Il bénéficie d’indicateurs avancés et de consommation en territoire d’expansion ainsi que des impacts retardés de la réouverture chinoise. En revanche, investissements et exportations persistent en territoire neutre voire nettement négatifs pour ces dernières. Notre indicateur d’inflation reste en territoire neutre mais progresse très légèrement, à 0,2 après -0,1.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La hausse des taux est sans effet sur l’inflation de la zone euro

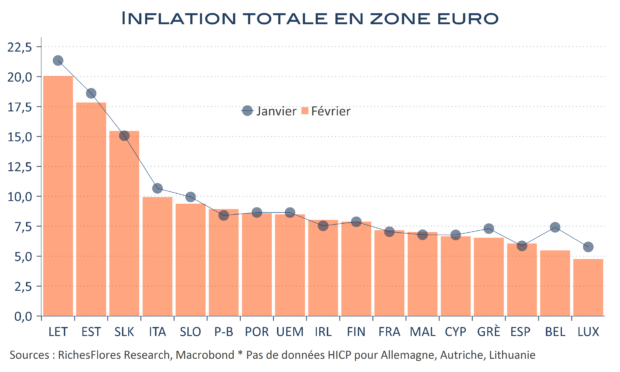
Sans surprise, l’inflation en zone euro a plus ou moins stagné en février : 8,5 % contre 8,6 % en janvier. Sur l’ensemble de la région, le ralentissement de  énergétique a, en effet, été effacé par l’accélération des autres composantes, notamment sous-jacentes  en hausse de trois dixièmes à 5,6 %. L’action de la banque centrale européenne n’a donc pas encore porté ses fruits et sauf une récession sévère, les chances de revenir a 2% à horizon prévisible ont quasiment disparu. La BCE continuera à relever le niveau de ses taux directeurs  lors de sa prochaine réunion et apporter plus de précisions sur son calendrier de restrictions à venir, malgré une situation conjoncturelle délicate, notamment en Allemagne.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’industrie chinoise rebondit, un argument de plus pour des hausses de taux

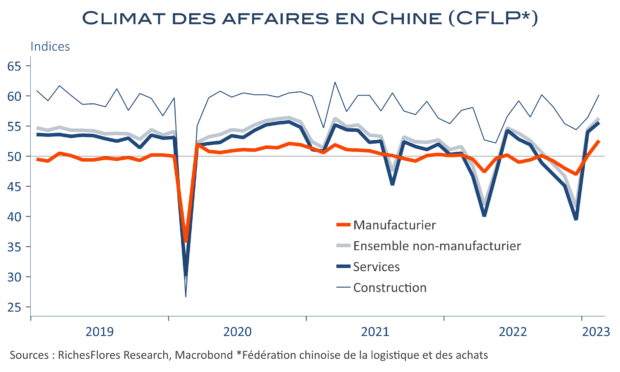
Il a fallu attendre pour constater les premiers effets de la normalisation des conditions sanitaires sur l’activité manufacturière chinoise. C’est maintenant chose faite avec la publication des PMI de la Fédération de la Logistique et des Achats nationale (CFLP), en hausse dans tous les secteurs, mais particulièrement dans l’industrie manufacturière qui, jusqu’à présent, manquait à l’appel. Publié à 52,6 après 50,1 points en janvier, non seulement le PMI manufacturier remonte franchement en zone de croissance mais retrouve un niveau qu’il n’avait pas connu depuis avril 2012. Le rattrapage post-covid est donc bel et bien enclenché et porte ses fruits dans tous les secteurs de l’économie, y compris, la construction.

Phénomène classique après les périodes de restriction, le rebond de l’activité ne dit rien sur l’état de santé du pays mais assure qu’à court terme, l’économie chinoise va constituer une source de croissance de la demande mondiale qui a toutes les chances de tirer un peu plus haut le niveau des taux d’intérêt. Les promesses de croissance permettront-elles aux bourses de digérer ces tensions additionnelles ? On est en droit d’en douter mais le jeu pourrait être tentant avant que les banques centrales ne reprennent la main.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation française sur un plateau…qu’au mieux, elle ne quittera pas de sitôt !

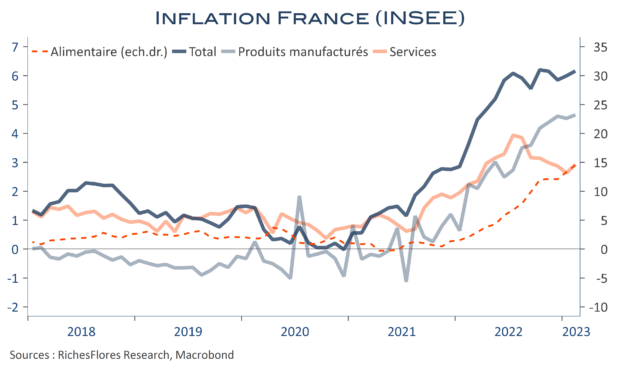
Contrairement aux tendances observées ailleurs, l’inflation française a de nouveau accéléré en février, avec une hausse de 6,2 % sur un an contre 6 % en janvier. Quoique plus basse que dans nombre d’autres pays de la région, l’inflation française continue d’être soutenue par ses postes alimentaires, services et biens manufacturés. Dans sa dernière note de conjoncture, l’INSEE anticipait, ainsi, qu’elle  resterait au-dessus de 5 % au premier semestre. Le diagnostic, au vu des données de février, est celui d’une inflation possiblement supérieure à 6 %, voire proche de 7 % jusqu’à la fin du printemps ; un bien mauvais point pour les consommateurs.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Sans surprise, la consommation des ménages américains rebondit, les prix aussi

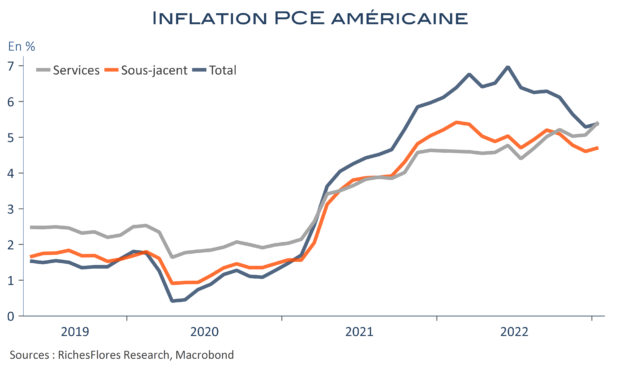
Peu d’enseignements après les ventes de détail et les prix CPI publiés la semaine dernière. La hausse, inédite depuis dix ans, des revenus disponibles réels des américains (hors pandémie), a permis un net rebond des dépenses de consommation, de 1,1 % en janvier après deux mois de variations négatives. Néanmoins, c’est surtout l’ancrage de l’inflation qui a été confirmé par les chiffres du jour : sur un an, l’évolution des prix PCE totaux et sous-jacents a accéléré d’un dixième de point, à respectivement 5,4 % et 4,7 %. La Fed a encore beaucoup de pain sur la planche, la hausse des taux repart de plus belle, avec les T-Notes à 2 ans au-delà de 4,80 %, un record depuis 2007.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre