Un peu de suivisme et beaucoup d’optimisme du côté de la BoE

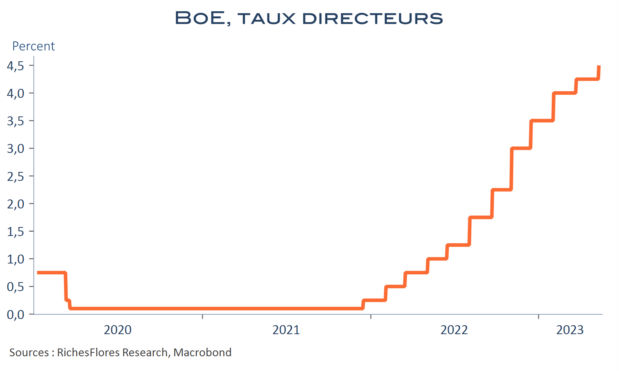
Il était presque impossible, pour la BoE de ne pas suivre ses homologues européenne et américaine, avec une nouvelle hausse de  25 points de base de ses taux directeurs, qui ne faisait guère de doute au vu d’une inflation supérieure à 10 %. La livre, d’ailleurs, n’a pas véritablement profité de cette annonce et s’est, au contraire, repliée face au dollar.

C’est donc, plutôt, sur ses projections qu’elle était attendue. Après avoir annoncé une récession en fin d’année dernière puis être revenue sur son scénario dès mars, la BoE en dévoile, enfin, les détails.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Des tendances, enfin, plus convaincantes de désinflation aux Etats-Unis

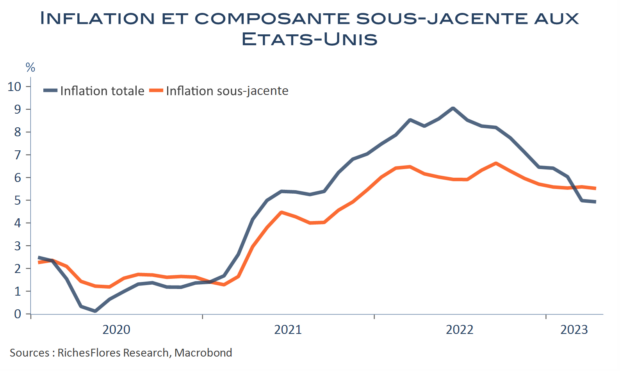
Les mesures de l’inflation n’ont pas beaucoup évolué aux États-Unis entre mars et avril. Sur un mois, le CPI total a augmenté de 0,4 % après 0,1 %, en raison d’un léger rebond des prix énergétiques, tandis que sa composante sous-jacente a conservé son rythme du mois précédent, là aussi, de 0,4 %. Sur douze mois, en l’absence d’effet de base similaire à ceux de mars, l’inflation totale comme sous-jacente ont seulement perdu un dixième de point, à respectivement 4,9 % et 5,5 %.

Un mois « pour rien », à première vue, avec des résultats toujours très supérieurs aux objectifs de la Fed. Aux détails près du rapport de ce mois-ci qui offrent des signes nettement plus tangibles de décélération de l’inflation sur des postes sensibles, loyers en particulier, et services de transport.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Sérieuse claque des commandes à l’industrie allemande

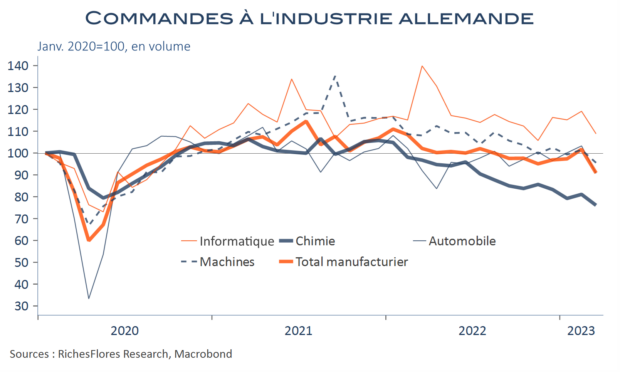
Les commandes à l’industrie allemande se sont effondrées de 10,7 % entre février et mars après une hausse de 4,5 %, pour chuter à leur plus bas depuis la première vague de Covid. Une telle contraction est rarissime. Sauf les mois de mars et d’avril 2020, il faut remonter au début des années quatre-vingt pour retrouver des chiffres comparables. Dans le détail, bien peu de spécificité, aucun indicateur ne sort, en effet, du lot : les commandes étrangères ont baissé d’environ 13 %, les domestiques, de 7 % et les commandes hors éléments exceptionnels se sont repliées de 8 %. Dans l’automobile, les ordres se sont contractés de 12 % tandis que dans les machines et dans la chimie la chute est de 6 %. Dans ce dernier secteur, leur niveau ne représente que trois quarts de ceux du début 2020.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

2 %, c’est 2 % ! Du discours langue de bois à la réalité, la BCE ne convainc pas

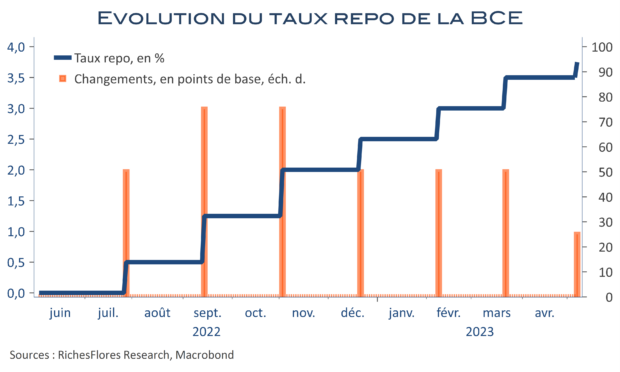
Le nombre de fois où Mme Lagarde a martelé que le processus de hausse des taux n’était pas terminé et que l’objectif de 2 % d’inflation était non négociable a donné à sa conférence de presse, un ton plus faucon que généralement attendu. Il est vrai que, pris au pied de la lettre, ses propos auraient de quoi faire frémir : avec une inflation encore de 7 % en avril, jusqu’où la BCE pourrait-elle juger bon de relever ses taux… ? La réalité est probablement assez éloignée de ce raisonnement. Quelle que soit sa communication, la BCE commence à relâcher la pression. La hausse des taux directeurs décidée aujourd’hui est, en effet, la plus faible depuis le début du cycle de resserrement monétaire, en juillet 2022. De fait, en dépit d’une inflation encore très élevée, la BCE constate les effets plus tangibles de sa politique, en particulier sur la demande de crédit des entreprises. Or, à en juger par les tendances en cours, il fait peu de doute que les retours de ce côté-là continueront à lui donner satisfaction. Enfin, la BCE n’opère pas seule. Sauf à considérer que la FED se trompe de voie, le changement de cap américain finira par influencer la politique de la BCE, et ce, d’autant plus vite que la crise bancaire continuera de sévir Outre-Atlantique. Au total, le ton faucon adopté, peine à convaincre. Sans doute contraint par les hésitations des plus réticents des membres de la BCE à baisser la garde, il n’impressionne guère les marchés, comme en témoigne le net repli des taux et le fléchissement du cours de l’euro-dollar, dans le sillage de sa conférence de presse.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Baromètre macroéconomique global avril 2023 –  En eaux troubles

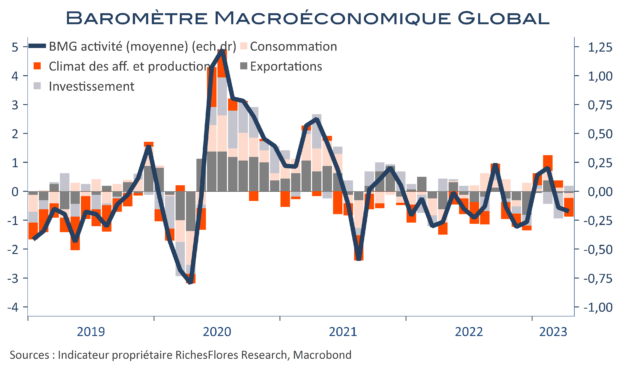
Notre baromètre a continué à perdre du terrain en avril, à -0,2 après -0,1 en mars et 0,2 en février, toujours tiré vers le bas par les momenta chinois, auxquels s’ajoutent maintenant les indicateurs européens. La composante la plus avancée des climats des affaires et de la production perd, quant à elle, un point, de 0,3 en mars à -0,7 en avril, un plus bas depuis juillet dernier, en territoire clairement négatif. Notre baromètre d’inflation revient en zone neutre après un bref passage en territoire négatif, à -0,2 après -0,5.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La FED prête à pivoter mais pour la mauvaise cause ! Les marchés digèrent…

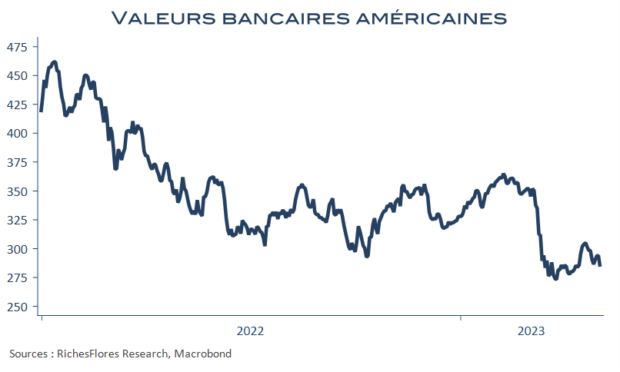
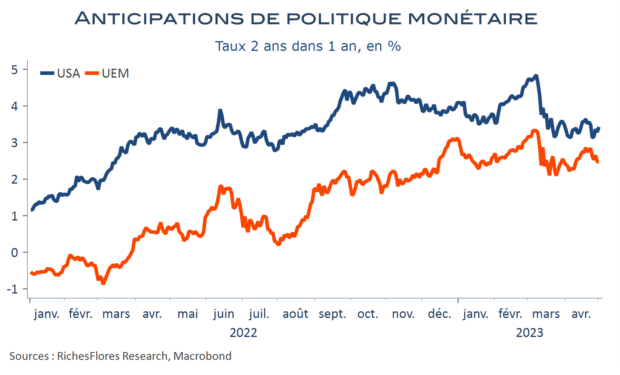
L’intention est à peine voilée. Après avoir relevé, comme largement anticipé, le taux objectif des Fed Funds d’un quart de point, à 5,25 %, la FED s’apprête à marquer une pause dès le prochain FOMC. Si le ralentissement de la croissance, apparemment plus convaincant à ses yeux, a sans aucun doute participé à ce changement de cap, c’est surtout du côté de ses commentaires au sujet de la situation bancaire que se nichent les raisons les plus évidentes à l’origine de ce qui semble constituer une ferme décision. Manifestement, le resserrement des conditions de crédit préoccupe suffisamment les membres de la FED pour détourner leurs regards de l’inflation. A ceux qui en doutaient, J. Powell n’a, d’ailleurs, pas hésité à souligner que la référence à la nécessité de relever les taux davantage avait été retirée du communiqué. Dont acte. Le point haut des Fed Funds est donc probablement atteint, comme nombreux l’avaient envisagé, y compris nous-mêmes, sans forcément imaginer que le verdict soit aussi clairement établi dès ce mercredi.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

FED et BCE au milieu du gué : « wait and see »

Après moultes tergiversations, les marchés se sont faits à l’idée de nouvelles hausses des taux directeurs de la FED et de la BCE cette semaine, au vu de résultats toujours insuffisants sur le front de l’inflation et d’une relative confiance dans la tournure de la conjoncture. Si la crise bancaire est, malgré tout, passée par là, avec à la clé un resserrement significatif des conditions d’octroi de crédit tant aux États-Unis qu’en zone euro, le plus probable est que FED et BCE tentent de parachever leur travail en relevant d’un nouveau quart de point leurs taux directeurs respectifs. En dépit des risques qui entourent les projections sur les agissements des banques centrales, c’est donc surtout sur la précision de leurs intentions pour la suite que la FED et la BCE sont attendues cette semaine, pour notamment signer une proche fin de partie.

Signeront-elles ? C’est assez peu probable pour ce qui est de la BCE mais également très incertain pour ce qui est de la FED. Le risque de déception et d’une révision à la hausse des anticipations sur le point haut des taux d’intérêt, tout au moins d’un regain de volatilité de ces dernières, semble relativement élevé.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation en zone euro : le compte n’y est pas malgré du mieux

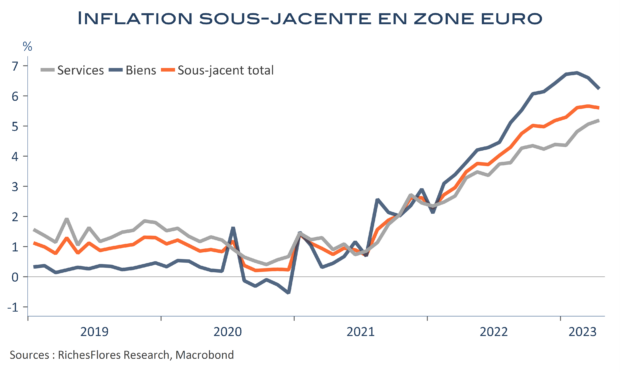
L’inflation s’est légèrement tendue en avril en zone euro sous l’effet, anticipé, de la remontée des prix du pétrole et ressort à 7 % après 6,9 %. Sa composante sous-jacente a en revanche cédé un peu de terrain, à 5,6 % après 5,7 %. Maigre satisfécit, donc, avec ce rapport préliminaire. Si le reflux de l’inflation des prix des biens est bienvenu, la hausse mensuelle des prix des services reste, à l’inverse, anormalement élevée et l’inflation annuelle de cette composante véritablement « cœur » n’est certainement pas du goût de la Banque centrale européenne. Phénomène de second tour classique ou entretien de tendances plus durables, il lui faudra manifestement du temps pour se faire une opinion avant de s’engager sur l’orientation à venir de sa politique.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre