Italie, une situation de tous les dangers

Télécharger l’hebdo

L’Italie va mal. À voir l’allure des indicateurs les plus récents, l’économie italienne pourrait avoir une nouvelle fois basculé en récession cet été, situation dont elle n’est parvenue à s’extirper qu’au début de l’année dernière depuis la mi 2011, il y a cinq ans. Le bilan sur la période est, ainsi, parmi les plus calamiteux de la zone euro, uniquement doublé par la Grèce, bien pire in fine que les cas espagnol et portugais. Alors que ces deux derniers ont réussi à retrouver une tendance ascendante de leur PIB par habitant depuis deux ans, celui de l’Italie stagne, affichant un déclin de plus de onze pourcents par rapport à la situation d’avant crise. À ce rythme-là, la péninsule italienne pourrait se retrouver dans l’œil du cyclone à la moindre embûche, qu’elle soit d’ordre politique ou économique.

État des lieux d’une économie sur laquelle planent les menaces d’une crise bancaire laissée pour compte sur fond de risque politique accru par les séquelles d’une stagnation séculaire.
PMI ITALIE

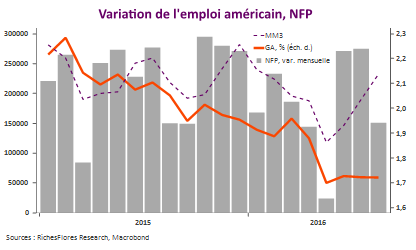
150 000 emplois M. Fischer, dont 113 000 seulement pour le privé !

C’était entendu, les chiffres de l’emploi du mois d’août seraient décisifs pour la FED, que certains imaginaient pouvoir relever le niveau de ses taux directeurs dès son prochain FOMC, le 21 septembre. Le verdict est tombé, les données sont mauvaises.
 .
A 150 000, après respectivement 271 000 et 275 000 en juin et juillet, les créations de postes sont une nouvelle fois en décélération sensible en août. Lot de consolation, la moyenne sur trois mois est encore de 232 000, après un point bas à 118 000 en mai, mais la croissance sur douze mois reste fragile, à 1,7% seulement, son plus bas niveau depuis le début 2014.
 .
Dans l’ensemble, le rapport du mois d’août est contrariant et peu à même d’encourager la FED dans sa volonté de passer à l’acte à horizon prévisible. Plusieurs éléments de celui-ci devraient, notamment, retenir l’attention des membres du Board.
image (1)
  1. Les créations d’emploi du secteur privé sont nettement moins solides en août que celles de l’ensemble de l’économie, en hausse de 113 000 seulement, après 217 000, soit de 1,9% sur un an, leur plus faible progression annuelle depuis le début 2013.
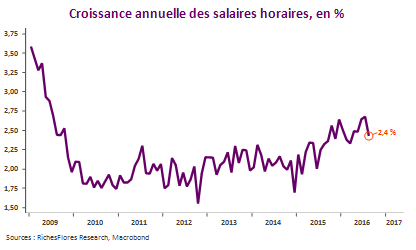
  2. La croissance des salaires, qui s’était légèrement accélérée ces derniers temps, retombe à 0,1% en août, ce qui correspond à une décélération en glissement annuel de 2,7% à 2,4%. Si les coûts salariaux unitaires publiés hier ont décrit une situation tendue, ce n’est donc toujours pas du fait des rémunérations mais bel et bien à cause du déclin des gains de productivité. Dans un contexte où les entreprises ont peu de pricing power pour répercuter les hausses de coûts dans leurs prix de vente, on peut voir dans ce facteur un élément déprimant plutôt qu’inflationniste auquel la FED devrait être sensible. image (2)
  3. Le taux de participation reste inchangé sur le bas niveau de 62,8%. Sur ce point toutefois, le regain de créations de postes des deux derniers mois a commencé à porter ses fruits, faisant en particulier remonter le taux de participation des jeunes de 25 à 34 ans sur un plus haut depuis octobre 2012. L’histoire récente montre toutefois que les choses peuvent, sur ce front, se défaire très vite. Il faudrait assurément plus de résultats pour convaincre d’un marché de l’emploi définitivement plus efficient.
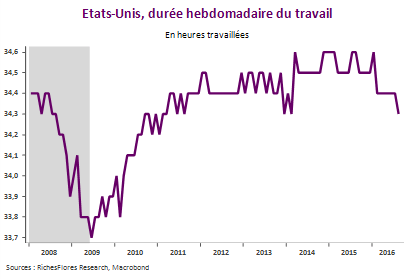
  4. Enfin, la durée hebdomadaire du travail décline à nouveau, les dernières statistiques intégrant une révision des chiffres antérieurs qui indiquaient une légère reprise en juillet. Cette dernière statistique constitue traditionnellement un indicateur avancé très fiable de l’emploi, elle fait également partie des indicateurs privilégiés par les économistes américains en matière de signal récessif.  image (3)
Au total, si ce dernier rapport n’est pas outre mesure inquiétant, il est à même de créer des doutes sur la solidité de l’embellie du marché de l’emploi du début de l’été qui, ajoutés aux médiocres chiffres des ISM et PMI auront de quoi interroger la FED.
Nous continuons à privilégier un statu quo durable…
.

BMG août 2016 – dissipation des sources de risques

Télécharger le baromètre

IMG BMG AOUT 2016

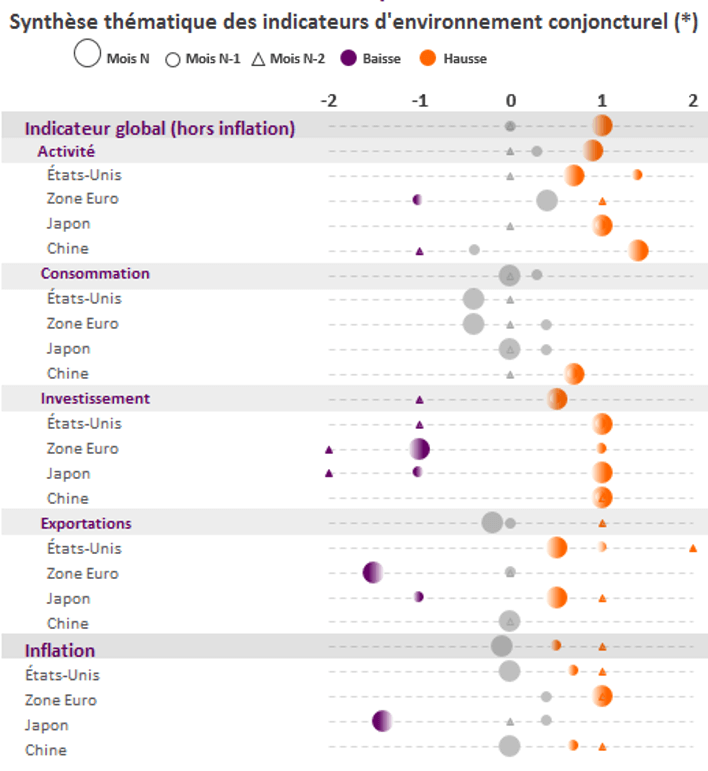
En août, notre moniteur macroéconomique est en hausse modérée, à +1, après un chiffre révisé, de +1 à 0 pour juillet. Le nombre de critères négatifs (3) est toutefois le plus faible depuis le lancement de cet indicateur en mai, suggérant une réduction généralisée des sources de risques.

L ’amélioration du climat des affaires s’est généralisée en août, échelonnée entre la zone euro où la situation reste hésitante et la Chine, où la hausse du sentiment est sensible. L’ensemble s’installe clairement en territoire plus positif depuis 3 mois.

  • Les informations sur la consommation restent mitigées, comme c’est le cas depuis le début de l’été, notre indicateur synthétique étant une nouvelle fois neutre. Sauf au Japon où les mesures fiscales pourraient porter leurs fruits, la situation ne devrait pas changer beaucoup à CT.
  • Les indicateurs d’investissement se réorientent plus favorablement un peu partout, zone euro excepté. Le sentiment sur ce secteur reste toutefois  très instable.
  • Le contexte à l’exportation semble mieux résister que suggéré par notre première estimation de juillet, stable au cours des deux derniers mois malgré la détérioration notable des données européennes en août.

Après une remontée significative au printemps, les indicateurs d’inflation évoluent peu,  globalement neutres, comme c’est le cas depuis le début de l’été, le Japon restant l’exception.

Jackson Hole ou quand les banquiers centraux appellent les gouvernements à la rescousse

Télécharger l’article

Après huit années de politiques monétaires tout aussi inédites qu’infructueuses, les banquiers centraux s’affolent. Si leurs initiatives ont, certes, permis d’échapper à la dépression, c’est au prix d’une reflation extravagante des prix d’actifs qui aujourd’hui retire aux banques centrales toute liberté d’action, détourne les capitaux de l’économie réelle et alimente un creusement des inégalités aux conséquences de plus en plus significatives sur le potentiel de croissance des économies développées. La politique unijambiste de ces dernières années, c’est acquis, est inefficace, risquant, si elle s’enferre dans la logique en présence, de préparer le terrain d’une nouvelle crise financière internationale, à terme.

La meilleure nouvelle de ce matin se lit dans le PMI-services français

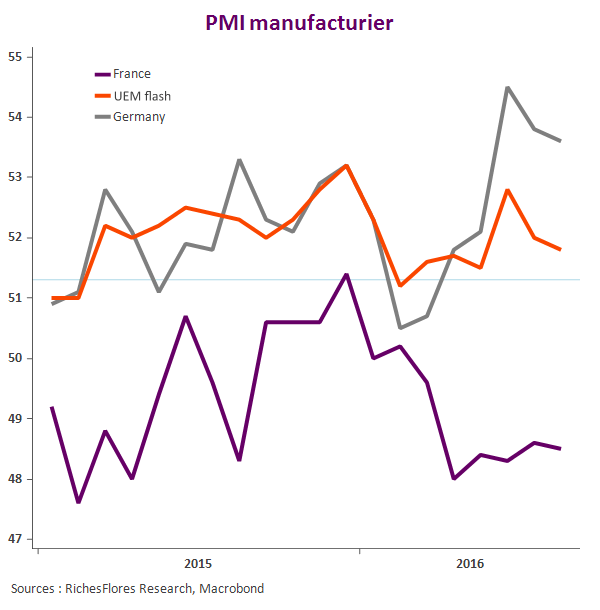
L’indice préliminaire manufacturier pour la zone euro n’est, sans surprise, pas bon. En repli de 0,2 points à partir d’un niveau déjà faible, il ressort à 51,8 point en août sous l’effet d’une deuxième baisse consécutive de l’indice allemand, à 53,6 et d’une stagnation sur très bas niveau de l’indice français, à 48,6 (contre 48,5 en juillet). Difficile toutefois d’escompter beaucoup plus dans le contexte présent d’inertie des échanges mondiaux et de l’investissement.
.
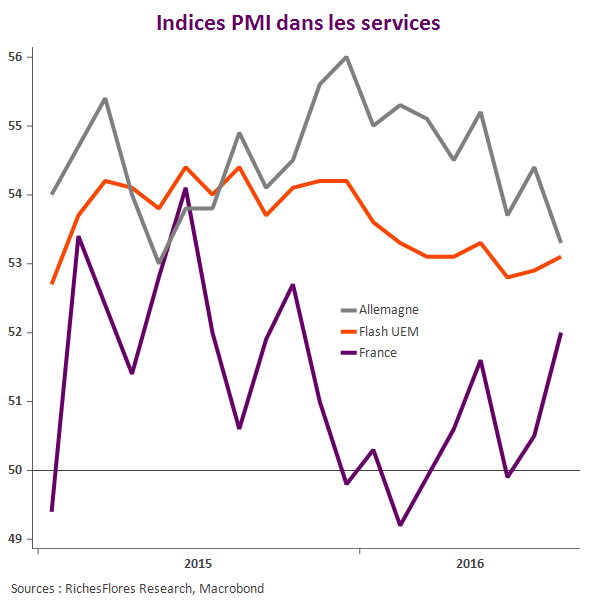
Les résultats sont plus encourageants sur le front des services où l’estimation de l’indicateur préliminaire pour la zone euro ressort en hausse à 53,1, contre 52,9 en juillet, sous l’effet notamment d’un beau rebond de l’indice français.
.
Ce dernier s’est adjugé une hausse de 1,5 pts, en effet, passant de 50,5 pt en juillet à 52 en août, soit encore son plus haut niveau depuis octobre 2015. Il s’agit d’une bonne nouvelle qui vient réconcilier les données de cette enquête avec celle de l’INSEE décrivant une situation domestique en voie d’amélioration, graduelle mais incontestable. Cette validation pourrait être suffisante pour rassurer sur les perspectives de croissance française du troisième trimestre après un sérieux coup de mou au printemps.
.
L’indice des services allemand est moins favorablement orienté, inscrivant un nouveau repli, le cinquième depuis le point haut de décembre de cette même enquête ; signe sans doute que la dynamique domestique allemande continue de s’essouffler. Si le niveau présent de l’indicateur (53,3) n’inspire pas de crainte particulière, il ne faudrait pas, toutefois, que ce repli s’accentue dans le contexte présent de faible performance industrielle persistante (la production industrielle allemande ayant reflué de 1% au deuxième trimestre).
imageimage (1)

BMG juillet 2016 – Le Japon isolé

Télécharger le baromètre

BMG

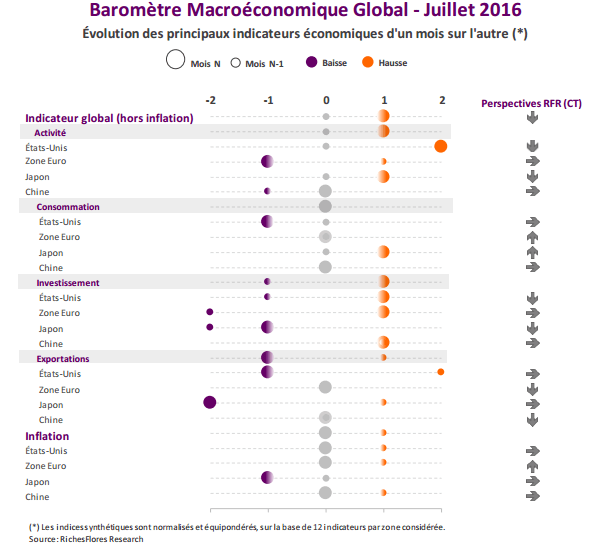
  • Fin juillet, notre Moniteur Macroéconomique Global* ressort à nouveau en amélioration, à +1 par rapport au mois de juin (0).
    • La remontée des indicateurs d’activité et la stabilisation du contexte à l’exportation expliquent cette hausse, malgré des contrastes toujours importants selon les pays où régions considérés.
    • La situation redevient plus favorable sur le front de l’investissement où commandes de biens d’équipement et degré d’utilisation des capacités se sont redressés, à l’exception du Japon où la forte dégradation des perspectives à l’exportation déteint sur l’ensemble des données.
    • En revanche, notre indicateur synthétique sur la consommation est inchangé, à zéro. Après du mieux les mois précédents, la situation américaine pâtit de la rechute des ventes d’automobiles et du repli de la confiance. Ailleurs, les indicateurs évoluent peu, à l’exception du Japon où l’évolution du débat fiscal semble avoir une influence positive sur les ménages.
  • Après une forte hausse en juin, notre indicateur d’inflation reste neutre en juillet dans chacune des régions sous revue, sauf, encore une fois au Japon, où s’intensifient de nouveau les pressions déflationnistes.

La BoJ, le yen et l’Eurostoxx

Télécharger l’hebdo

On s’en doutait, les moyens à disposition de la Banque centrale du Japon pour infléchir le cours des choses, en particulier celui du yen, sont pour le moins réduits. La raison ne tient pas tant à sa politique, outrancièrement accommodante, qu’au privilège malheureux d’avoir une devise au statut de valeur refuge. Peu importent, dès lors, les moyens mis en œuvre, c’est du degré d’aversion au risque global que dépendent en premier lieu les évolutions du taux de change ces derniers mois. Or, le climat n’est pas particulièrement favorable à l’appétit pour le risque, en témoignent l’ascension des métaux précieux depuis le début de l’année et la chute des taux d’intérêt à long terme. Dans un tel contexte, le reflux des matières premières et celui du dollar depuis mercredi ne facilitent guère la tâche de la BOJ ; le risque que le yen ait entamé aujourd’hui une nouvelle phase d’ascension est donc probablement élevé.

Les entreprises européennes et, par voie de conséquence, les marchés européens, pourraient s’en réjouir. Quatrième exportateur mondial derrière l’Allemagne, cinquième si l’on comptabilise l’Union européenne, le Japon est loin d’avoir un rôle secondaire sur le front de la compétition internationale, en tout premier lieu à l’égard de l’Allemagne avec laquelle il occupe, dans bien des domaines, les mêmes terrains. Pourquoi dès lors ne pas prendre comme une bonne nouvelle le quasi-statu-quo de la Banque du Japon de ce mois-ci ?

La BoJ exsangue : un signal de longue portée

La BOJ a déçu les marchés en maintenant inchangé le niveau de ses achats mensuels de bons du Trésor (JGB) d’actifs, à 80 Trn de yen ainsi que le niveau de ses taux d’intérêt. Seule décision, la banque centrale nippone annonce un quasi-doublement de son programme d’achats d’ETF?, de 3,3 Trn à 6 Trn mensuels. En d’autres termes rien qui ne puisse dans ce dispositif faire refluer le yen ou même prévenir une nouvelle ascension à venir.

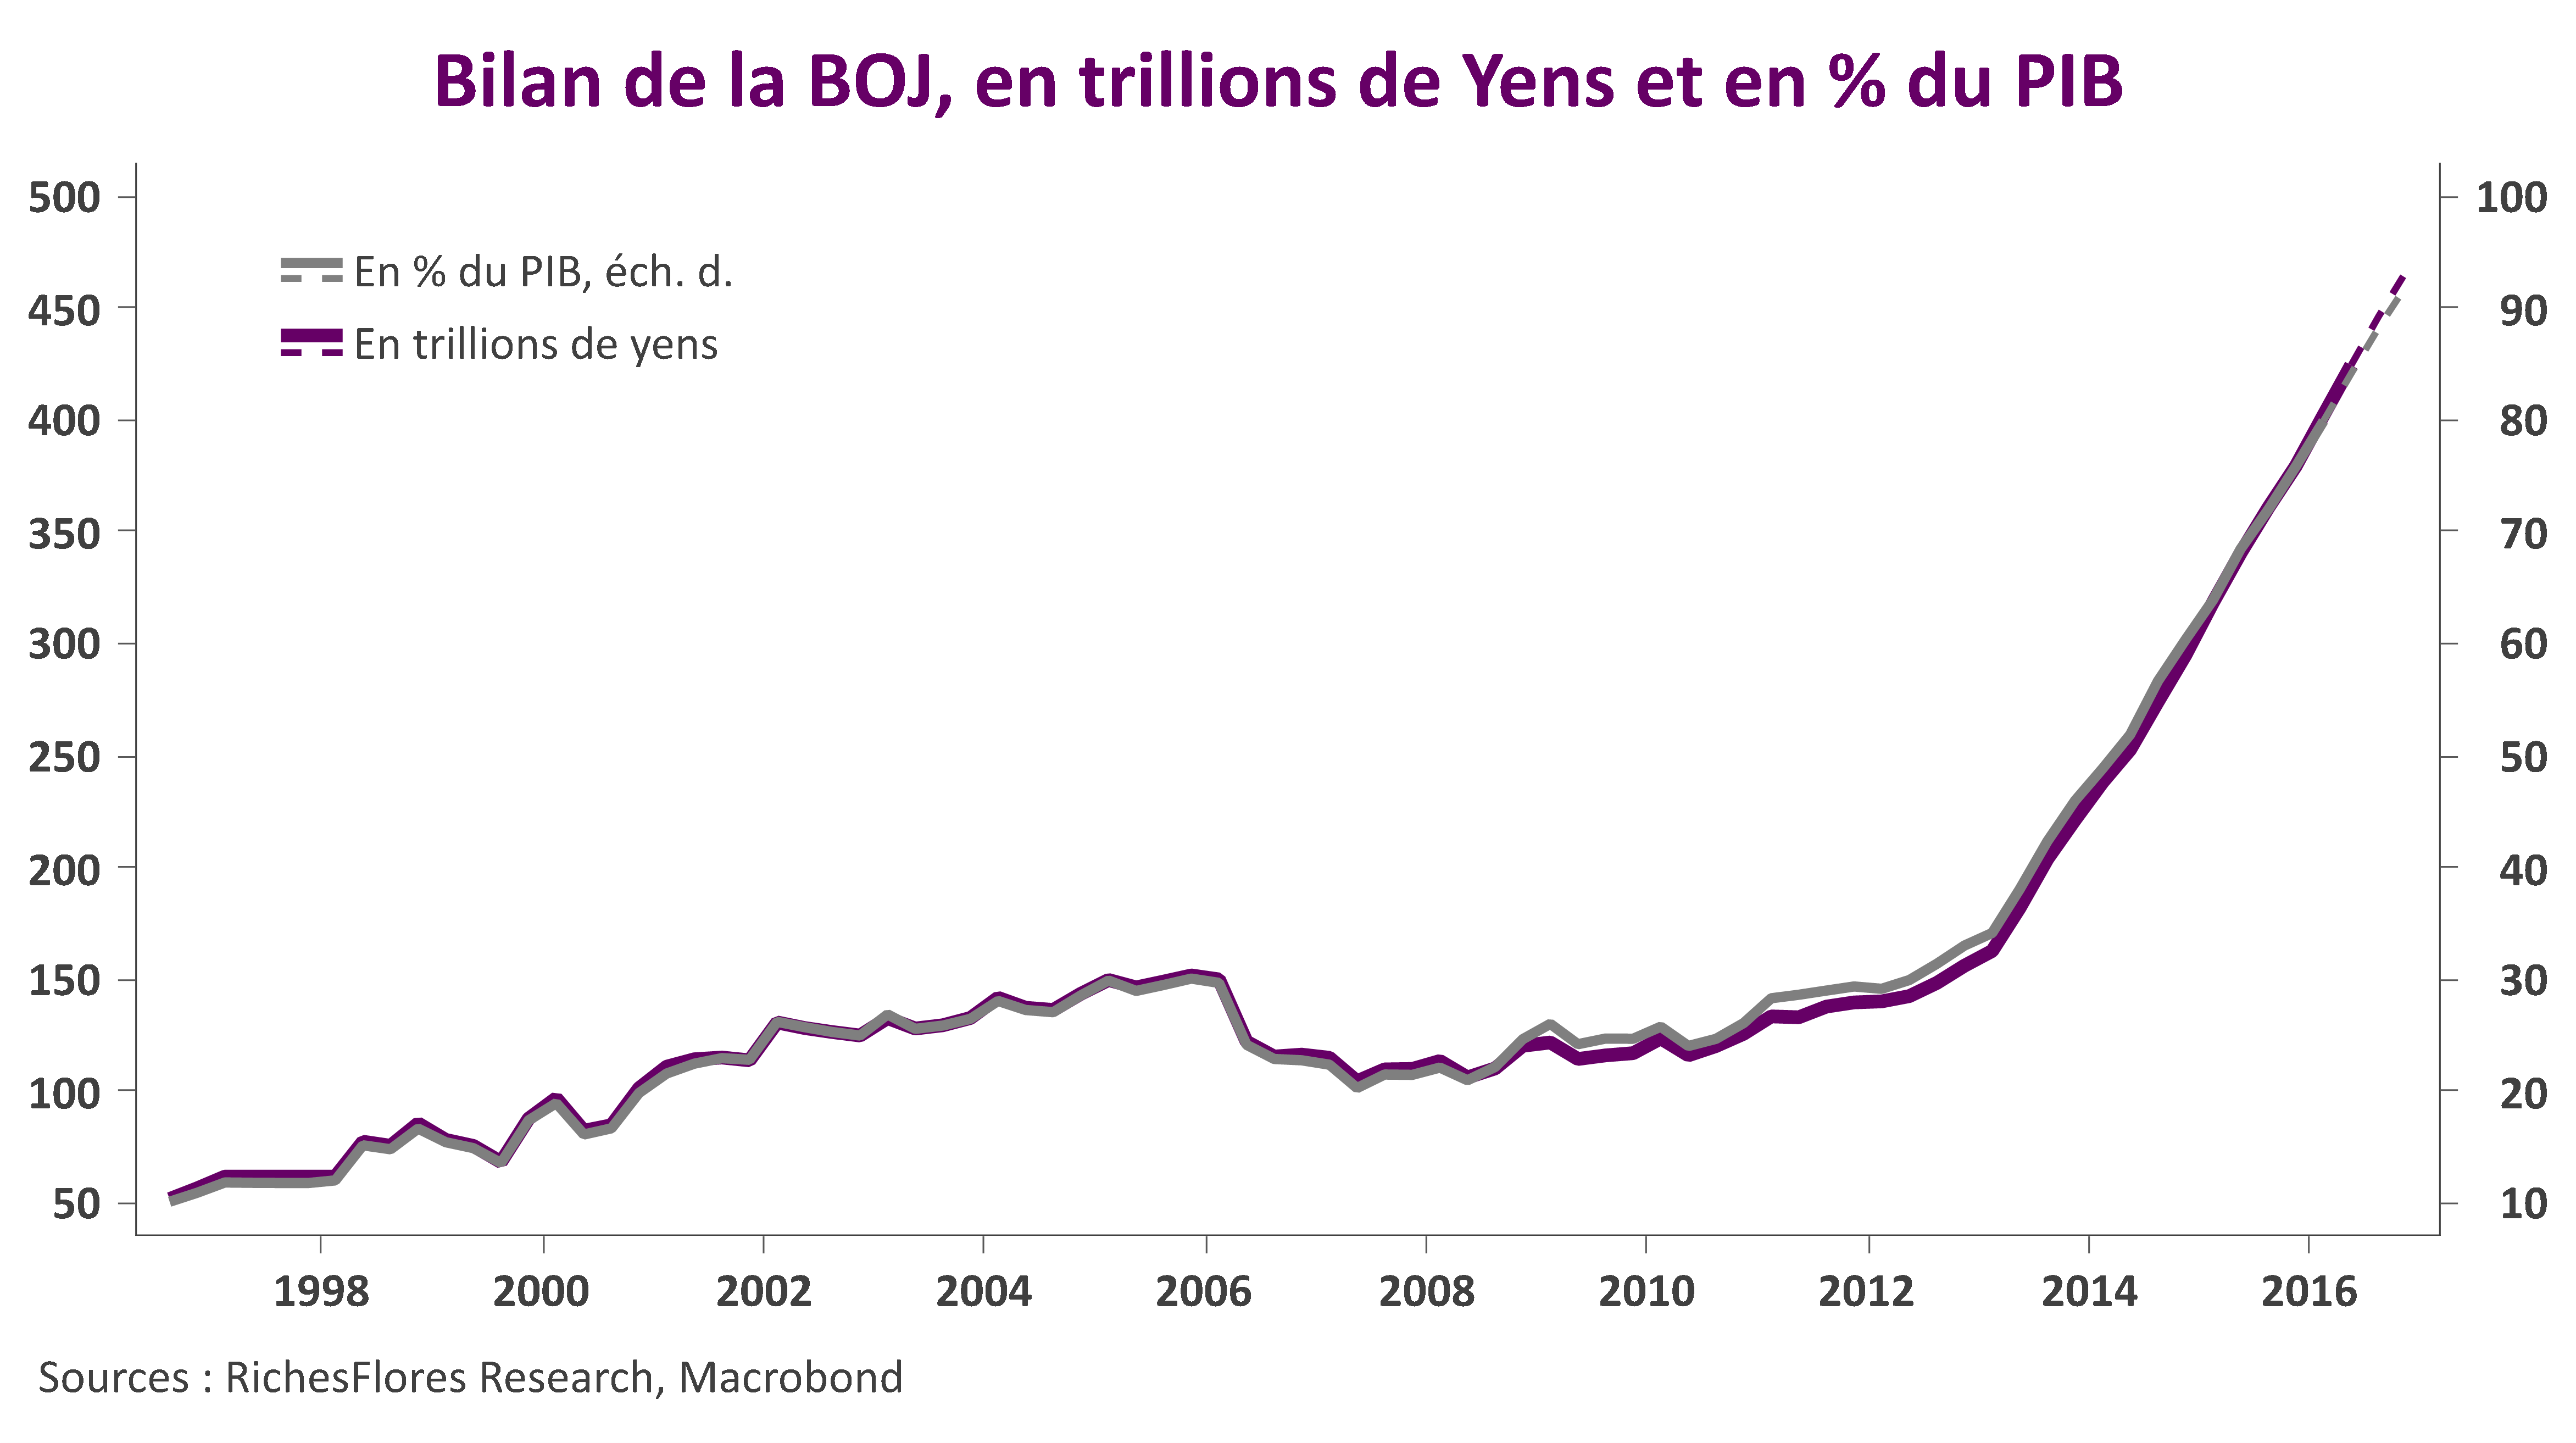
La BoJ pouvait-elle toutefois faire davantage après avoir multiplié son bilan de plus de 2,5 depuis fin 2012, à plus de 83 % du PIB japonais aujourd’hui ? Abaisser davantage le niveau de ses taux de dépôts, porté à -0,1 % en janvier ? S’il est vrai que M. Kuroda avait évoqué la possibilité d’aller jusqu’à -1 % il y a quelques mois, sans doute l’analyse des effets contre-productifs des politiques de taux négatifs ont-elles un certain écho au Japon, quand la BoJ peut également avoir choisi de conserver quelques munitions en cas notamment d’assouplissement de la Banque d’Angleterre et possiblement de la BCE d’ici à l’automne…

BOJ

Cette déception a potentiellement plusieurs implications sur les marchés locaux et mondiaux :

  • Elle ouvre la porte à une réappréciation de la devise, ce qui est foncièrement mauvais pour les entreprises locales et le Nikkei, en dépit de la réaction positive ponctuelle liée à l’annonce d’une augmentation du programme d’achat d’ETF. Une validation de la posture accommodante de la FED dans les minutes du dernier FOMC qui seront publiées dans trois semaines pourrait, dès lors, récréer les conditions d’une baisse du dollar sous la barre des 100 JPY/USD.
  • Elle provoque une remontée mécanique des taux longs japonais susceptible, au-delà de l’effet de surprise, de constituer un seuil durable.
  • Ces effets induits devraient avoir pour conséquence de réduire la pression sur les autres banques centrales, la Banque centrale coréenne, d’une part, la BCE surtout. Cela explique vraisemblablement la remontée des taux longs européens ce matin et peut-être aussi la légère remontée du cours de l’euro face au dollar…

Au total, on aurait tort de considérer que le signal envoyé par la BoJ se cantonne au marché local. C’est bien la limite des politiques de QE que nous renvoie la BoJ aujourd’hui, quand bien même une nouvelle charge ne peut pas totalement être exclue.