Déceptions sur toute la ligne pour les PIB européens

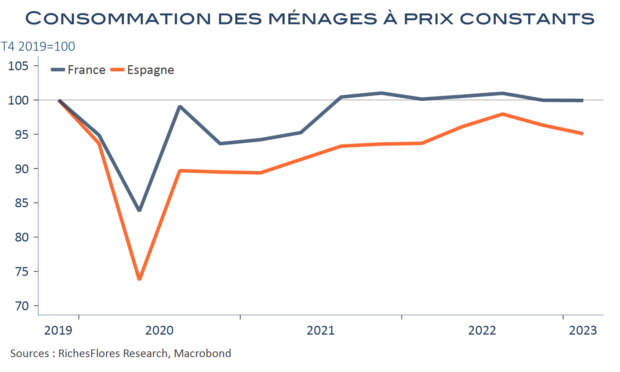
Rarement l’Hexagone n’a connu période aussi morne, sur tous les plans. La croissance du PIB n’a pas dépassé 0,2 % au premier trimestre, après un dernier trimestre 2022 révisé à la baisse, à 0. Plus étonnant, la majorité des postes a, quasiment, stagné et les principales contributions sont venues, à la baisse, des stocks, et, à la hausse, du commerce extérieur en l’occurrence du recul des importations. Idem en Espagne, où la croissance de 0,5 % cache également un recul de la consommation des ménages. Mais c’est d’Allemagne que nous proviennent les plus grandes déceptions : malgré des indicateurs mensuels souvent robustes, le PIB y est resté inchangé, après un recul de 0,5 % en fin d’année dernière, là aussi révisé à la baisse, d’un dixième. Seule l’Italie semble faire exception, avec une croissance de 0,5 %, difficile d’en dire plus, à ce stade, sans détail des comptes nationaux.

Après avoir stagné en fin d’année dernière, le PIB de la zone euro ressort en première estimation en maigre hausse de 0,1 %, une bien piètre performance. Excès d’optimisme des climats des affaires, sans doute, une nouvelle fois biaisés par les effets prix, et très mauvais mois de mars expliquent, probablement, les écarts entre les anticipations de croissance et la réalité. Un ensemble, au total, de bien mauvais augure pour la suite.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

PIB US, jusqu’ici tout va bien, M.Powell !

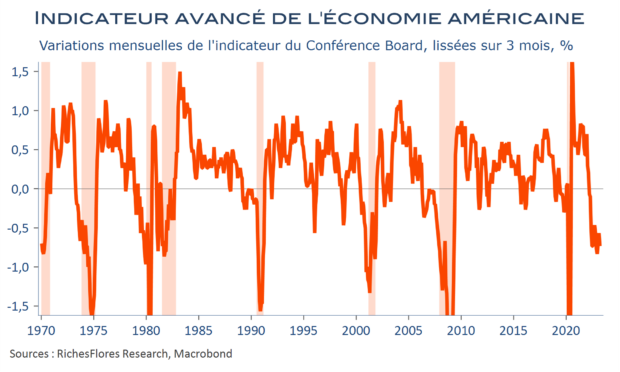
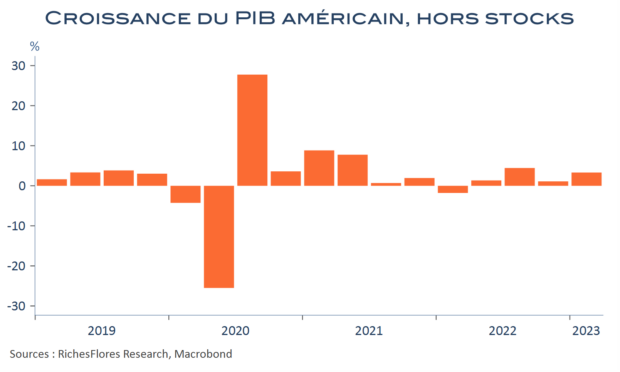
Les données de croissance officielles américaines, à 1,1 % en rythme annualisé, ne rendent pas justice à l’activité du premier trimestre puisqu’elles sont déprimées par les baisses de stocks. Hors ces dernières, la hausse du PIB aurait été de 3,4 % r.a. soit plus de 0,8 % en rythme trimestriel. Bonne tenue de la consommation privée, soutien public, stabilité de l’investissement non résidentiel, contribution positive du commerce extérieur et, même, un léger mieux du côté de la construction… Rien qui ne dévoile de fragilité particulière de l’économie américaine, à rebours des indicateurs de ces derniers temps et de l’envolée du risque de récession vers lequel pointent la plupart des estimations. Comme elle l’avait déjà annoncé lors de ses minutes, la Fed ne trouvera pas dans ces données quoi que ce soit pour justifier une pause à son exercice de restriction monétaire la semaine prochaine et prendra vraisemblablement son temps avant de confirmer qu’elle pivote.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Perspectives économiques : récession américaine, quels amortisseurs en Europe ?

Face à un environnement de plus en plus complexe, l’exercice prévisionnel est soumis à tant de variables qu’il semble bien illusoire. Parmi les nombreux sujets dorénavant incontournables, celui de l’ampleur de la récession américaine écrase néanmoins tous les autres. Peut-on encore envisager une récession bénigne, souvent qualifiée de « technique », ou se résigner à prédire le pire, qui verrait s’enchaîner les effets cumulatifs d’ajustements économiques et financiers que tant d’évidences empêchent d’écarter ? Ce dernier scénario, à mille milliards de dollars, impliquerait une chute du PIB américain de 3 % à 4 %, et emporterait sans nul doute dans son sillage les amortisseurs du reste du monde.

Improbable ? Ce n’est pas celui que nous retenons en scénario central mais, force est de constater, que sa probabilité est beaucoup trop élevée pour penser qu’il ne viendra pas hanter l’environnement des prochains mois alors que les ressorts de la croissance sont, partout, passablement distendus. Si l’écrasement rapide de l’inflation et le lâcher prise des banques centrales, autorisent, encore, sur fond d’abondance de liquidités, de penser que le pire puisse être évité, les perspectives 2024 n’en restent pas moins plombées, à moins de 2 % de croissance mondiale dont un zéro pointé pour le monde développé, peu ou prou comme envisagé dans notre scénario de janvier. Malgré l’appel d’air que devrait procurer d’ici à l’été la chute de l’inflation et le changement de cap des banques centrales, la fenêtre de ‘résilience’ des marchés européens se rétrécit inexorablement.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les PMI montrent une croissance soutenue par les services, l’INSEE en affiche les limites

En avril, les PMI français et allemands ont poursuivi sur leur lancée : malgré la nouvelle dégradation des indicateurs manufacturiers, leur remontée dans les services ont suffi à pousser les PMI composites à leurs plus hauts depuis un an. Fin de l’histoire ? C’est plus compliqué. Nous avons déjà souligné le mois dernier la fragilité d’une situation reposant uniquement sur les services, quand bien même le soutien du secteur tertiaire a dépassé le simple rattrapage post covid.

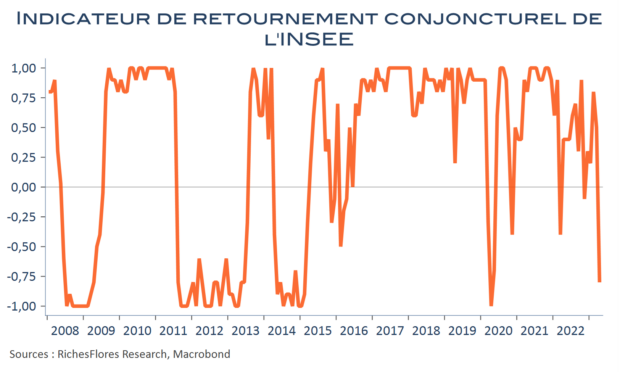
L’enquête INSEE publiée hier illustre les premiers craquements de la conjoncture française, avec une baisse de la plupart de ses composantes et un indicateur de retournement conjoncturel très mal orienté.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation britannique toujours supérieure à 10 %, pas encore de répit pour la BoE

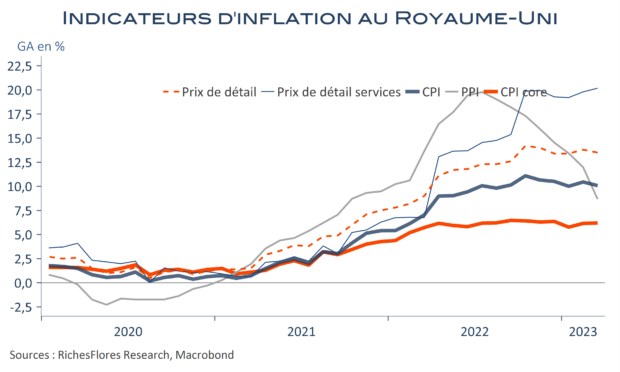
A contrario des États-Unis et de l’UEM, les effets de base pétrolier n’ont pas fait le travail sur l’inflation au Royaume-Uni. Celle-ci est passée de 10,4 % en janvier à 10,1 % en mars. Au-delà de cette question énergétique, amenée à s’estomper, même lentement, l’inflation sous-jacente est restée stable à 6,2 % et les dynamiques récentes de salaires sont plutôt de nature à l’entretenir qu’à la faire dévisser.

Avec une croissance qui semble avoir tenu, bon an mal an, en début d’année, la BoE devrait, encore, remonter ses taux lors de sa prochaine réunion voire des suivantes, après avoir, par deux fois, assuré qu’elle ne le ferait que si la situation l’exigeait.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Un rebond en trompe-l’œil de l’économie chinoise, sans locomotive

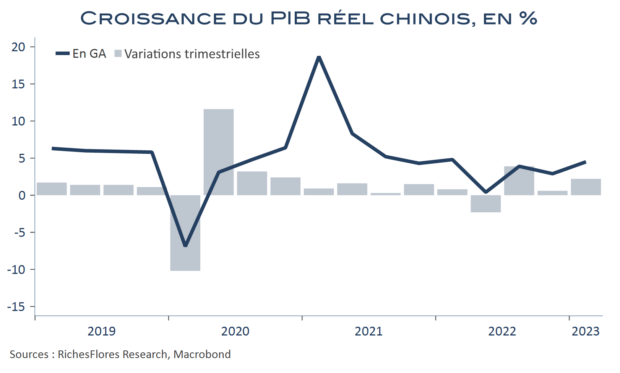
Sans surprise, l’économie chinoise a profité de la fin des restrictions sanitaires en début d’année. Sa croissance a, ainsi, atteint 2,2 % au premier trimestre par rapport à la fin de l’année dernière, soit encore 4,5 % sur un an, son plus fort taux de croissance annuel depuis ce même premier trimestre 2022. Ce résultat, légèrement plus soutenu qu’anticipé par le consensus, est, a priori, bienvenu dans un contexte de montée généralisée des inquiétudes sur les perspectives mondiales. La croissance chinoise est traditionnellement synonyme de locomotive pour le reste du monde, exportateurs de matières premières, dont elle ne peut se passer, et grands exportateurs de produits manufacturés dont elle a constitué l’un des principaux débouchés mondiaux depuis 2009. Le schéma a pourtant vieilli ces dernières années et la reprise telle qu’elle se profile jusqu’à présent ne semble guère lui correspondre. Les autorités chinoises voulaient une croissance plus endogène depuis la crise de 2008, ils y parviennent après la paralysie de la fin de l’année dernière. Au vu des informations de la nuit dernière, rien ne dit cependant que le mouvement ira bien loin ni qu’il aura la capacité de tirer le reste du monde dans son sillage. En l’occurrence, on pourrait même redouter l’inverse si la réaction moutonnière des marchés des matières premières venait à prendre plus d’envergure…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Verre à moitié vide ou à moitié plein pour la Fed, après le CPI

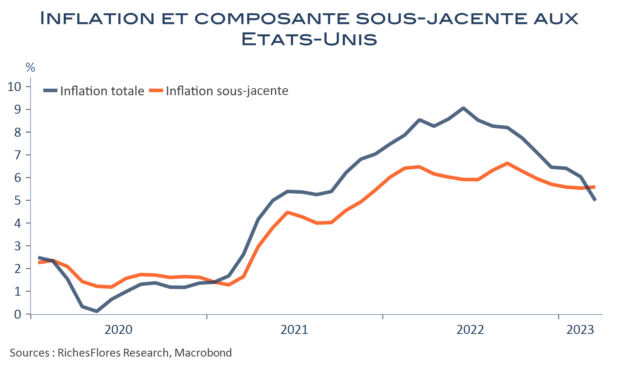
Malgré la baisse d’un point de l’inflation totale, de 6 % à 5 % entre février et mars, le rapport sur les prix à la consommation est, en tout état de cause, insuffisant pour envisager que la bataille soit gagnée. Non que les détails soient particulièrement mauvais, ils montrent d’ailleurs quelques signes encourageants, mais ceux-ci sont encore bien trop ténus pour convaincre et, en l’occurrence, insuffisants pour stabiliser l’inflation sous-jacente, de nouveau en légère hausse, à 5,6 % après 5,5 % en février. L’inflation sous-jacente est, donc, dorénavant, supérieure à l’inflation totale et, quand bien même ceci n’a rien de surprenant après un choc de l’ampleur de celui de l’année dernière, il ne s’agit naturellement pas d’un résultat des plus favorables pour faire valoir l’efficacité de l’action de la FED qui devra continuer à arbitrer entre risque bancaire, croissance et inflation. Tout au plus, la chute de l’inflation totale, lui servira-t-elle de parachute, pour opérer un changement de cap face au risque de récession de plus en plus palpable. De quoi, potentiellement sauver la mise de court terme mais certainement pas convaincre qu’elle en aura fait suffisamment pour définitivement éradiquer l’inflation.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La production allemande, plus robuste, dans la foulée des commandes

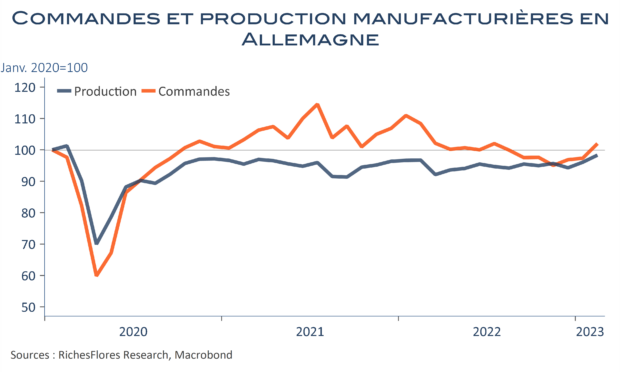
Avec une hausse de la production industrielle de 2 % en février (construction incluse) après 3,7 % en janvier, l’économie allemande semble retrouver un peu de vigueur en ce début d’année. Sa composante manufacturière, en augmentation de 2,4 %, a atteint son plus haut niveau depuis trois ans.

Atténuation de la crise énergétique, soutien public, demande internationale, les explications potentielles à ces bonnes données sont nombreuses et difficiles, pour l’heure, à discriminer. La quasi-totalité des secteurs a, en effet, enregistré une hausse entre les deux premiers mois de l’année.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre