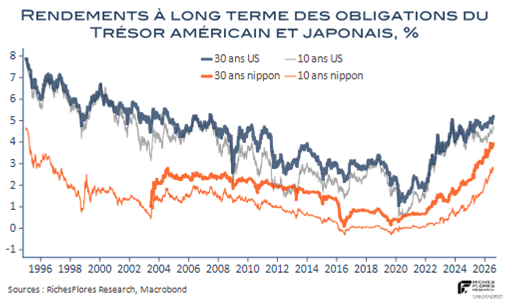
Les marchés financiers affectionnent les récits qu’ils ont une fâcheuse tendance à monter en épingle, en particulier, lorsque des développements inattendus ou malencontreux les obligent à considérer une réalité qu’ils n’avaient que peu ou pas anticipée ou dont ils avaient sous-estimé l’ampleur.
Ce qui se déroule sur le marché des dettes souveraines ces derniers mois est assez symptomatique de cette déformation. C’est ainsi que le Japon est présenté par de nombreux observateurs comme le premier responsable des déboires des Treasuries et, par là-même, de l’envolée des taux d’intérêt mondiaux de ces derniers mois. Le raisonnement est assez simple : le retour de l’inflation japonaise contraint la BoJ à relever ses taux d’intérêt plus vite qu’anticipé et pousse le rendement des JGB à des niveaux suffisants pour enterrer les pratiques de carry-trade sur le yen. Ces dernières, qui auraient jusqu’à présent permis au reste du monde de se financer à moindre coût, par le recyclage des excédents japonais sur des actifs étrangers plus rémunérateurs, américains notamment, européens dans une moindre mesure, seraient aujourd’hui le chaînon manquant à l’origine des tensions redoublées sur les taux de financement internationaux.
Seul hic, et il est de taille, le débouclage des opérations de carry-trade n’est pas censé affaiblir le yen mais tout l’inverse. La fermeture d’une position de carry trade implique, en effet, de vendre l’actif étranger acquis à crédit et de reconvertir les fonds dans la devise d’origine pour rembourser le financement initial. L’opération crée donc, toutes choses égales par ailleurs, une demande additionnelle pour la devise d’origine, en l’occurrence le yen, qui devrait en soutenir le cours. Or, loin de s’apprécier, le taux de change du yen s’est effondré ces derniers mois, au point de provoquer des interventions coordonnées inédites du Trésor américain et du ministère des finances japonais pour en stopper l’hémorragie à la fin du mois de juillet.
Il y a donc quelque chose qui ne colle pas dans le récit dominant. Si les rendements américains s’envolent, tandis que le yen continue de s’affaiblir, peut-être faut-il moins chercher l’origine du mouvement à Tokyo qu’à Washington, à moins que ce ne soit du côté des effets d’éviction joués par l’IA sur les conditions de financement, ou encore du côté de ce nous dit la multiplication des fractures géopolitiques sur ce que pourrait être, demain, la circulation des capitaux…
La semaine qui vient, qui verra successivement se dérouler les comités de politique monétaire de la Fed et de la BoJ, fragilisera-t-elle le récit dominant ? Quoi qu’il en soit, elle pourrait être décisive pour les marchés mondiaux.