L’industrie française à la traine…l’espoir fait vivre

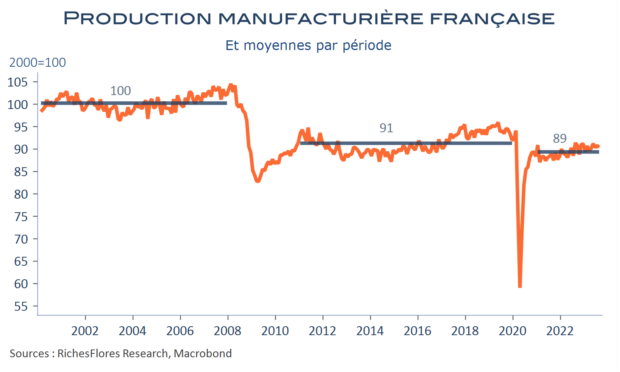
La production manufacturière française a reflué de 0,4 % en août, après une hausse de même ampleur en juillet. Encore a-t-elle été sauvée par la progression de 8,6 % des « autres matériels de transport », c’est-à-dire principalement de l’aéronautique. Ce secteur, qui est loin d’avoir retrouvé ses niveaux d’avant-crise, représente ainsi un potentiel soutien au rattrapage de l’industrie hexagonale. A part cela ? Pas grand-chose. Tous les autres domaines, à l’exception de l’habillement et de l’équipement domestique, ont reflué en août.
Un pas en avant, un pas en arrière, donc : la production manufacturière française stagne, en fait, à des niveaux inférieurs d’environ 2 % à ceux d’avant pandémie, et ce depuis la fin de la première vague de Covid. Conjoncturellement, ce retard peut s’expliquer par un environnement mondial peu propice à l’activité manufacturière, comme l’ont également montré les chiffres du commerce extérieur allemand de ce matin. Historiquement, cependant, le précédent de la crise de 2008, après laquelle la production française était restée durablement déprimée, laisse craindre un scénario un peu similaire. A ceci près que l’heure est à la réindustrialisation : croisons les doigts. Toutefois, même dans ce scénario, la perspective d’une véritable reprise industrielle reste très éloignée.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

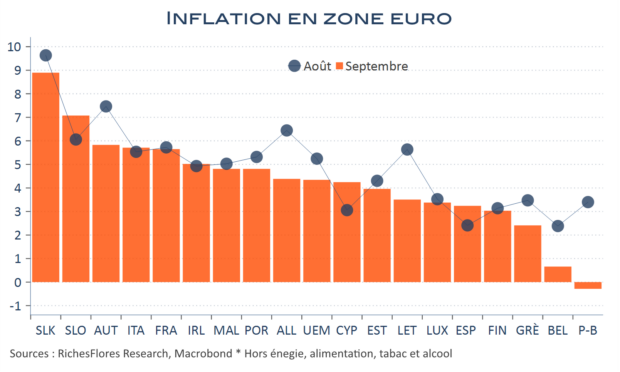
Reflux fort, mais disparate, de l’inflation en zone euro

Des données d’inflation en zone euro publiées aujourd’hui, il y deux principaux enseignements à tirer
– L’inflation a bel et bien reflué, de 5,2 % en août à 4,3 % en septembre, en raison d’effets de base importants sur l’énergie voire, dans certains cas, sur le sous-jacent, également en net recul, de 5,3 % à 4,5 %. Les résultats par pays sont, en revanche, très disparates selon les cas : l’inflation annuelle a chuté en territoire négatif aux Pays-Bas et est tombée à moins de 1 % en Belgique alors qu’elle campe au-dessus de 5 % en France, en Italie et dans plusieurs pays de l’Est.
– Le ralentissement pour l’ensemble de la zone euro a concerné tous les principaux secteurs, quand bien même les variations mensuelles dans les services sont restées élevées. Les pressions en provenance de la demande semblent, en effet, se répercuter essentiellement sur les prix des biens, nettement moins, pour l’instant, sur ceux des services.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Merci les effets de base sur l’inflation et tant mieux si la BCE s’en satisfait

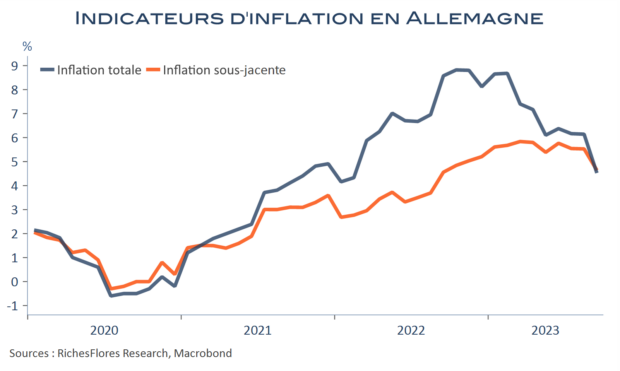
Compte tenu d’importants effets de base énergétiques, la baisse de l’inflation en zone euro est largement garantie pour le mois de septembre. Avant la publication des CPI pour l’ensemble de l’UEM demain, les données allemandes confirment cette prévision. A contrario, les chiffres espagnols, plus sensibles aux variations des prix énergétiques, réaccélèrent. Pour autant, l’inflation sous-jacente montre quelques légers signes d’apaisement dans les deux cas, ce qui devrait conforter la BCE dans son choix d’une stabilisation de ses taux directeurs, d’autant que les effets de base devraient rester importants au cours du mois à venir. Ces derniers pourraient ainsi faire refluer à eux seuls l’inflation d’ au moins un point et demi entre août et octobre.
Restent donc les effets à venir de la hausse actuelle des cours du pétrole, renchéris par la chute de l’euro, dont il est difficile de dire s’ils pourraient recréer une vague d’inflation sous-jacente ou tout l’inverse. En effet, la situation conjoncturelle n’est assurément pas la même aujourd’hui qu’il y a deux ans. Pour l’heure, même si les ménages sont plus inquiets sur l’inflation future, industriels et prestataires de services ne semblent pas enclins à augmenter, de nouveau, leurs prix.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Lagarde : « We are not in the domain of forward guidance», ça c’est sûr !

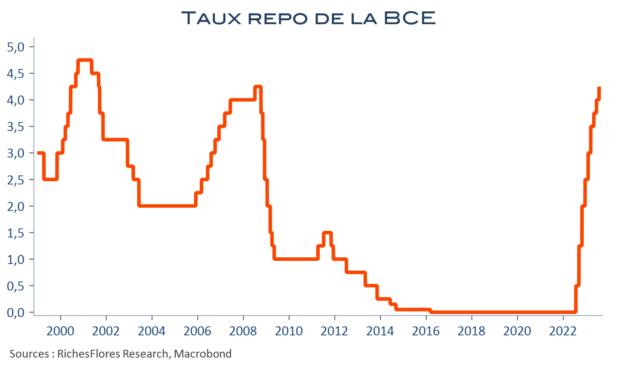
Après avoir de nouveau relevé ses taux directeurs d’un quart de point, portant le repo à 4,25 %, son plus haut niveau depuis octobre 2008, que fera la BCE ? Nul ne le sait et, a priori, surtout pas Mme Lagarde, à en juger par ses propos qui, comme ceux de J. Powell hier soir, semblent avoir avant tout cherché à ne rien divulguer de ses intentions. En septembre ce sera donc une pause ou une hausse des taux, fonction des données économiques publiées d’ici là, de l’estimation des effets retardés de la politique monétaire et de la perception de la BCE sur les tendances inflationnistes. Seule certitude, il n’y aura pas de baisse des taux et si pause il y a ce pourrait être pour un mois, pas davantage… Message reçu : la politique évoluera au gré des données économiques jusqu’à atteindre un degré suffisant de restriction pour garantir que l’inflation revienne à 2 %. Une réduction accélérée du bilan n’a même pas été évoquée par le Conseil des gouverneurs qui continue à privilégier son instrument préféré, celui des taux d’intérêt. A priori ces derniers n’ont pas atteint leur pic mais, tout dépend, peut-être que si, qui sait ? Voilà qui n’aide pas beaucoup et promet encore pas mal de volatilité sur les anticipations de politique monétaire. Comme pour la FED, les marchés jouent malgré tout une autre partition : celle d’une BCE plutôt colombe. Cherchez l’erreur. A force de tirer sur le malade, ils finiront sans doute par avoir raison.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

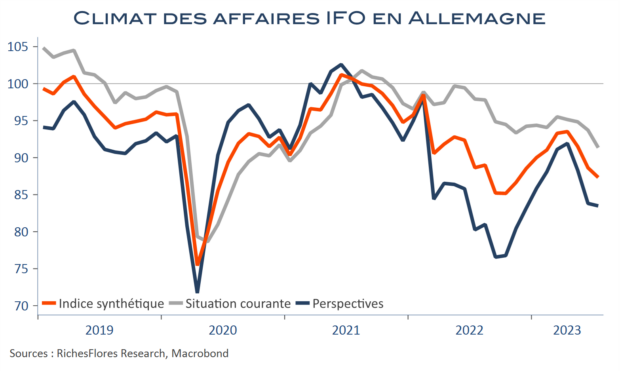
Les mauvais mois se succèdent pour l’IFO allemand, la construction en chute libre

En juillet, l’indicateur IFO de climat des affaires allemand a, encore, perdu un point et demi, à 87,3. Sa composante coïncidente s’est même repliée de presque deux points et demi, à 91,3. Seules les perspectives se sont maintenues à leur bas niveau de juin, soit 83,5. Comme les PMI, hier, ces données sont synonymes d’une poursuite de la récession entamée l’année dernière.
Au-delà de cette constatation générale, certains des chiffres en présence ont atteint des niveaux particulièrement bas, notamment dans l’industrie et, surtout, dans la construction. Les services et le commerce de détail ont été un peu mieux épargnés mais montrent quelques signes de contagion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

PMI, l’Europe droit dans le mur

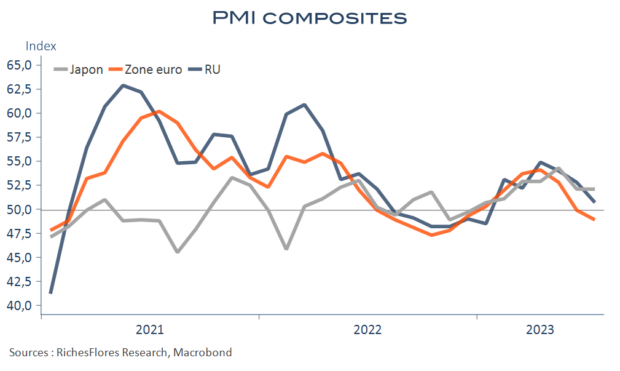
L’indicateur PMI composite de la zone euro s’est encore replié d’un point, à 48,9, sous le double coup de la récession industrielle et des difficultés croissantes des services. Déjà en récession, l’Allemagne a vu sa situation continuer de se dégrader en juillet. La France n’est pas épargnée par la contagion, ce qui accroit significativement la probabilité d’une récession et contredit la relative stabilité des climats des affaires de l’INSEE publiés jeudi dernier.
Le Royaume-Uni s’est replié à 50,8, soit une baisse de deux points, ce qui est loin de dissiper les craintes de mauvais troisième trimestre. Parmi les chiffres de ce matin, donc, seuls les japonais ont véritablement tenu bon, avec un PMI stable en zone d’expansion, à 52,1.

Lire la suite…

Production industrielle française, c’est toujours ça de pris

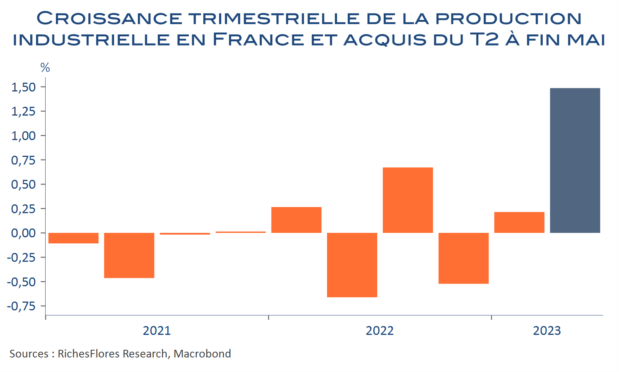
En mai, la production manufacturière française a progressé de 1,4 % après 0,6 % en avril. Elle a ainsi atteint son plus haut niveau depuis trois ans, seulement inférieur de 0,6 % à celui de janvier 2020. Ce rebond est assez général et, en ce sens, plutôt convaincant. Pour autant, il n’est pas dit qu’il ira beaucoup plus loin : certes, l’industrie française est un peu moins mal lotie que ses voisines en ce qui concerne son climat des affaires mais les difficultés des secteurs intensifs en énergie et celles de son grand voisin allemand menacent de déteindre sur l’activité à venir.
Reste qu’il s’agit incontestablement d’une bonne nouvelle pour le deuxième trimestre : l’acquis de production industrielle en mai était de 1,5 %. Autrement dit, même en cas de stagnation en juin, elle aura enregistré sa plus forte progression depuis la sortie de la première vague du Covid et devrait contribuer positivement à la croissance du PIB.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les anticipations d’inflation s’effondrent en zone euro, malgré le bug allemand

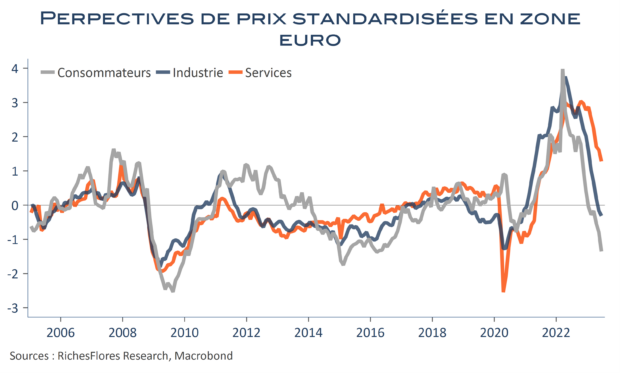
Comme déjà notable à travers les résultats des enquêtes de l’INSEE, hier, il ressort de celles de la Commission européenne une très nette baisse des perspectives de prix et d’inflation en zone euro, que ce soit en provenance des entreprises de biens et services mais, également, des ménages. Amorcé depuis plusieurs mois, le mouvement prend incontestablement de l’ampleur, en particulier du côté des consommateurs. Voilà qui devrait rassurer Mme Lagarde, tout au moins sur les tendances à venir de l’inflation, car, à ce stade, les effets escomptés sur le pouvoir d’achat et la demande ne sont pas flagrants. Industriels comme professionnels des services ne font guère état d’une quelconque amélioration de leurs carnets de commande mais, en l’occurrence, tout l’inverse, ce qui commence à mordre sur les perspectives d’emploi.

En dépit de la mauvaise nouvelle – largement attendue- d’un rebond technique de l’inflation allemande , les éléments sont en place pour assurer une poursuite du repli de l’inflation en zone euro, tel que largement suggéré d’ailleurs par les données des autres pays de la région à ce stade disponibles (Italie, Belgique, Espagne ou l’inflation reflue à moins de 2 %).

Lire la suite…