Enquêtes européennes : ça ne s’arrange pas. Que faut-il de plus à la BCE ?

Exceptés les PMI, qui ont connu une plus grande amplitude de variations, les indicateurs de climat des affaires et de confiance des ménages en zone euro évoluent peu et restent passablement dégradés. En février, l’indicateur de sentiment économique de l’UEM a reperdu sept dixièmes, à 95,4, peu éloigné de sa moyenne du second semestre de l’année dernière et nettement inférieur à celle du premier semestre.
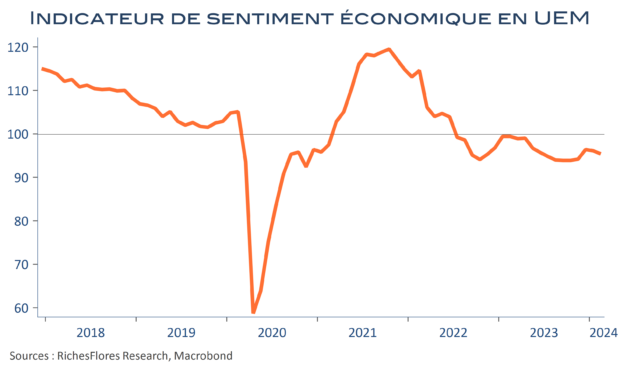
Au-delà des indicateurs composites, les secteurs sur lesquels reposerait un éventuel rebond sont toujours aux abonnés absents : l’industrie et la demande extérieure en Allemagne, les services et la consommation intérieure en France.
Du côté de l’inflation, l’interprétation est plus fragile mais les retours de seules enquêtes accréditent bel et bien le scénario d’un reflux des tensions.
Ces éléments devraient finir par rassurer la BCE et l’inciter à adapter, graduellement, sa communication. C’est dans ce contexte qu’il faut replacer le timide satisfecit de C. Lagarde sur les évolutions des salaires.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

+12pb ce matin : les taux à 2 ans saluent la chute de 1,5% de la production allemande !

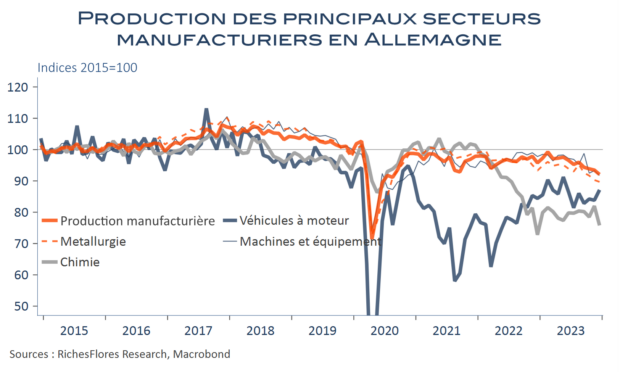
Le PIB allemand a reflué de 0,1 % en moyenne en 2023, en raison d’une chute de 0,3 % au dernier trimestre et malgré une révision à la hausse du début d’année. Du côté de l’industrie, secteur moteur de l’économie, la production manufacturière a enregistré huit mois de baisse sur les douze de l’année écoulée pour terminer l’année sur une contraction trimestrielle de 2,2 %. En décembre, l’activité manufacturière s’est repliée de 1,5 % après, déjà, une baisse de 0,4 % en novembre. Sur 12 mois, la chute se chiffre à quasiment 4 %, bien au-delà du recul moyen sur l’ensemble de l’année, de 0,8 %. L’industrie allemande ne va décidément pas bien et surtout pas mieux, contrairement à ce que nous disent les directeurs d’achats.
Le léger rebond automobile en toute fin d’année risque de s’avérer particulièrement précaire au vu des niveaux de commandes adressées au secteur et des données préliminaires de janvier. Plus généralement, les commandes à l’industrie ont été sauvées, en décembre, par les ordres exceptionnels. Hors ces derniers, leur évolution est une nouvelle fois en retrait de 2,2 %. Si l’on ajoute à cela la récession du secteur de la construction, le momentum de l’économie allemande n’est, assurément, pas bon.
Malgré cet environnement de plus en plus préoccupant, la BCE freine encore des quatre fers pour ajuster sa politique monétaire. C’est un sujet !

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le cercle vicieux allemand

Avec la baisse de l’inflation et la baisse des taux d’intérêt, l’économie allemande pouvait espérer une année 2024 un peu meilleure que 2023. L’institut IFO, dans ses prévisions de jeudi dernier, tablait sur une hausse du PIB de 0,9 %. Notre propre scénario envisageait une croissance de 0,5 %, certes modeste, mais plus encourageante que la contraction de 0,3 % attendue pour cette année. Malgré tout, les éléments contrariants se multiplient.

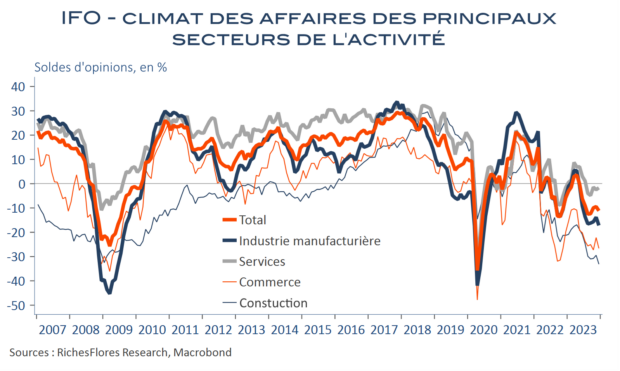
  • Après les PMI, les indicateurs IFO du climat des affaires se sont de nouveau repliés. L’indicateur composite est retombé de 87,8 à 86,5 points entre novembre et décembre, sous l’effet d’une dégradation dans l’industrie, la construction et le commerce, seuls les services se maintenant à peu près à flot, avec un solde d’opinions toutefois légèrement négatif. Avec des indicateurs d’ores et déjà très faibles, ces nouveaux replis mettent largement à mal les espoirs de reprise nés des statistiques des mois précédents.
  • Dans un tel contexte, les développements budgétaires sont particulièrement malvenus. Le retour du « frein à l’endettement » imposé par la Cour de Karlsruhe a poussé le gouvernement à combler un trou de 17 milliards d’euros dans le budget 2024 par des hausses de taxes et des baisses de dépenses, auxquels s’ajoutent les coupes dans les fonds spéciaux hors budget. Il s’agit, au total, d’une perte équivalente à environ 1,5 % du PIB allemand, sur plusieurs années, particulièrement malvenue pour une économie allemande, déjà en très mauvaise posture.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Chute de l’inflation : la BCE au pied du mur, un coup d’arrêt à l’envolée de l’euro

Contrairement aux attentes, la baisse de l’inflation ne semble pas terminée en zone euro. Cette dernière s’est à nouveau fortement repliée en novembre, de 0,5 point, à 2,4 %, un plus bas depuis juillet 2021, en même temps que sa composante sous-jacente passait de 4,2 % à 3,6 %. Contrairement aux mois précédents, les effets de base négatifs n’expliquent que partiellement ces mouvements. La hausse mensuelle des prix a très fortement ralenti, en effet, notamment pour ce qui concerne les composantes sous-jacentes.
Les facteurs de rebond ponctuel de l’inflation existent : les effets de base devraient lui faire regagner quelques dixièmes en décembre, la fin des boucliers tarifaires pourrait entraîner des hausses de prix énergétiques, etc… A contrario, le rattrapage post-covid, maintenant dépassé, les chances que l’inflation des services se normalise l’emportent, à la faveur de perspectives d’une décélération plus rapide que prévu de l’inflation sous-jacente, également tirée à la baisse par les prix des biens hors énergie. La BCE devra en tirer les conséquences au moment où, dans la balance des risques, les menaces sur la croissance supplantent de plus en plus celles sur l’inflation. Les marchés des changes en ont tiré les leçons, avec dès la publication des données allemandes d’hier, un coup d’arrêt à la hausse de l’euro-dollar.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’Allemagne se stabilise, la France décroche, le Dax reprend l’avantage sur le CAC

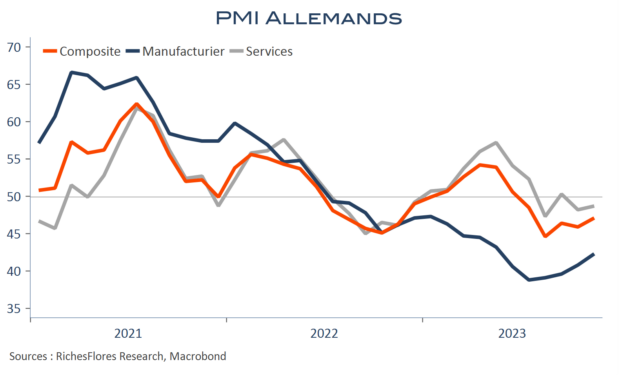
En novembre, le PMI composite allemand a continué à regagner un peu de terrain, à 47,1, grâce à une hausse de trois points de sa composante manufacturière et un léger mieux d’un demi point du côté des services. Comme déjà souligné par les commandes et par la dernière enquête ZEW, l’activité industrielle reprend quelques couleurs à l’exportation ce que traduisent pour l’essentiel les PMI. Il faudra, certes, pour confirmer cette amélioration que les résultats de l’enquête IFO, attendus demain, la corrobore et que la situation ne se dégrade pas davantage sur d’autres fronts, domestique notamment, en pleine crise budgétaire.

Pour autant, l’Allemagne regagne un peu de terrain par rapport à la France où la situation industrielle continue de se dégrader. En novembre, le PMI manufacturier français s’est, de nouveau, replié, à 42,6 points, effaçant l’intégralité de l’avance qu’il avait accumulée sur l’Allemagne au printemps. L’espoir d’un réveil de l’industrie française né des bons chiffres des exportations du deuxième trimestre n’est clairement pas au rendez-vous.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation allemande reflue, le PIB aussi mais moins qu’auparavant…

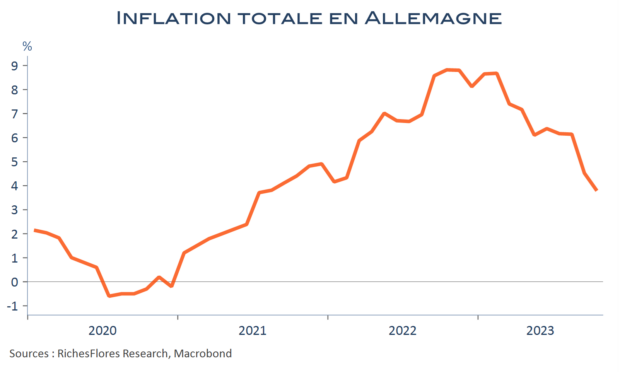
En attendant les données pour la zone euro, dévoilées demain, l’Allemagne a publié la première estimation de son PIB du troisième trimestre et de son inflation pour le mois d’octobre. Sans surprise, le PIB allemand s’est légèrement contracté, de 0,1 % au troisième trimestre. En revanche les estimations du début de l’année ont été révisées à la hausse, effaçant de facto la récession qui ressortait des données précédentes. La situation n’est pas brillante pour autant, juste moins pire. Quant à l’évolution des prix, elle reste dominée par les effets de base, notamment énergétiques, qui la font passer de 4,5 % à 3,8 %, à l’instar de ce que devraient être les résultats du mois d’octobre pour l’ensemble de la zone euro attendus demain.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La France en zone de contraction en octobre selon l’enquête INSEE

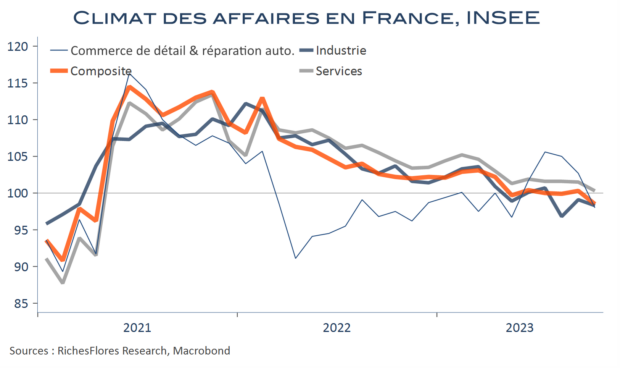
Pour la première fois depuis le début 2021, le climat des affaires en France est repassé, à 98, franchement sous sa moyenne de long terme. Toutes ses principales composantes se sont, par ailleurs, repliées en octobre: services, commerce de détail, bâtiment et industrie, généralement sous l’effet d’une dégradation sur le front des perspectives. Dans le détail, seuls quelques secteurs ont sauvé les meubles : l’information/communication pour les services, et l’aéronautique pour l’industrie.
Incontestablement, il s’agit d’un signal récessif sur l’économie française, comme elle n’en a plus connu depuis la période Covid. D’autant que l’enquête a été réalisée entre le 26 septembre et le 16 octobre, c’est-à-dire pour une bonne part avant la dégradation de la situation géopolitique, dont les conséquences ont peu de chances d’être positives sur le moral des entreprises et des ménages.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Peu de répit pour l’industrie allemande, encore moins pour la construction

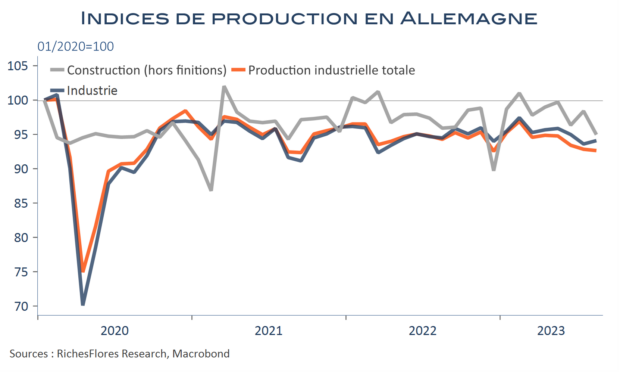
La production industrielle allemande s’est repliée de 0,2 % en août, tandis que sa composante manufacturière a regagné 0,5 %, après deux baisses consécutives en juin/juillet. L’écart entre ces deux mesures provient de la forte contraction de la production dans la construction, de 2,4 %. Quoique celle-ci n’ait rien d’exceptionnel en elle-même, elle s’inscrit dans un contexte plus général, guère favorable au secteur immobilier.
Pour ce qui est de la seule production manufacturière, il est difficile d’extrapoler des tendances à partir d’un seul « bon » mois qui fait suite à deux très mauvais. L’automobile semble retrouver un tout petit peu de vigueur d’après certains indicateurs mais l’ensemble reste très insuffisant.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre