Le 28 octobre, la Fed faisait encore tourner ses modèles

Intéressante, l’introduction des minutes du dernier FOMC de la Fed sur la redécouverte des taux d’intérêt réels d’équilibre comme possible instrument de pilotage de la politique monétaire. Dommage que ces travaux ne nous disent pas quel taux réel (r*) est le plus approprié entre celui résultant de l’écart des taux directeurs à l’inflation totale et celui calculé sur la base de la seule inflation sous-jacente. Car il s’agit bien là de la principale question à l’origine de la complexité de la situation en présence. Les écarts d’inflation étant ce qu’ils sont selon que l’on intègre ou non les prix de l’énergie, la mesure des taux réels varie d’autant, soit de quasiment 2 % ! Sauf à faire plaisir aux économistes, ces travaux n’apportent donc pas encore de réponse sur la politique la plus appropriée à la conjoncture actuelle.
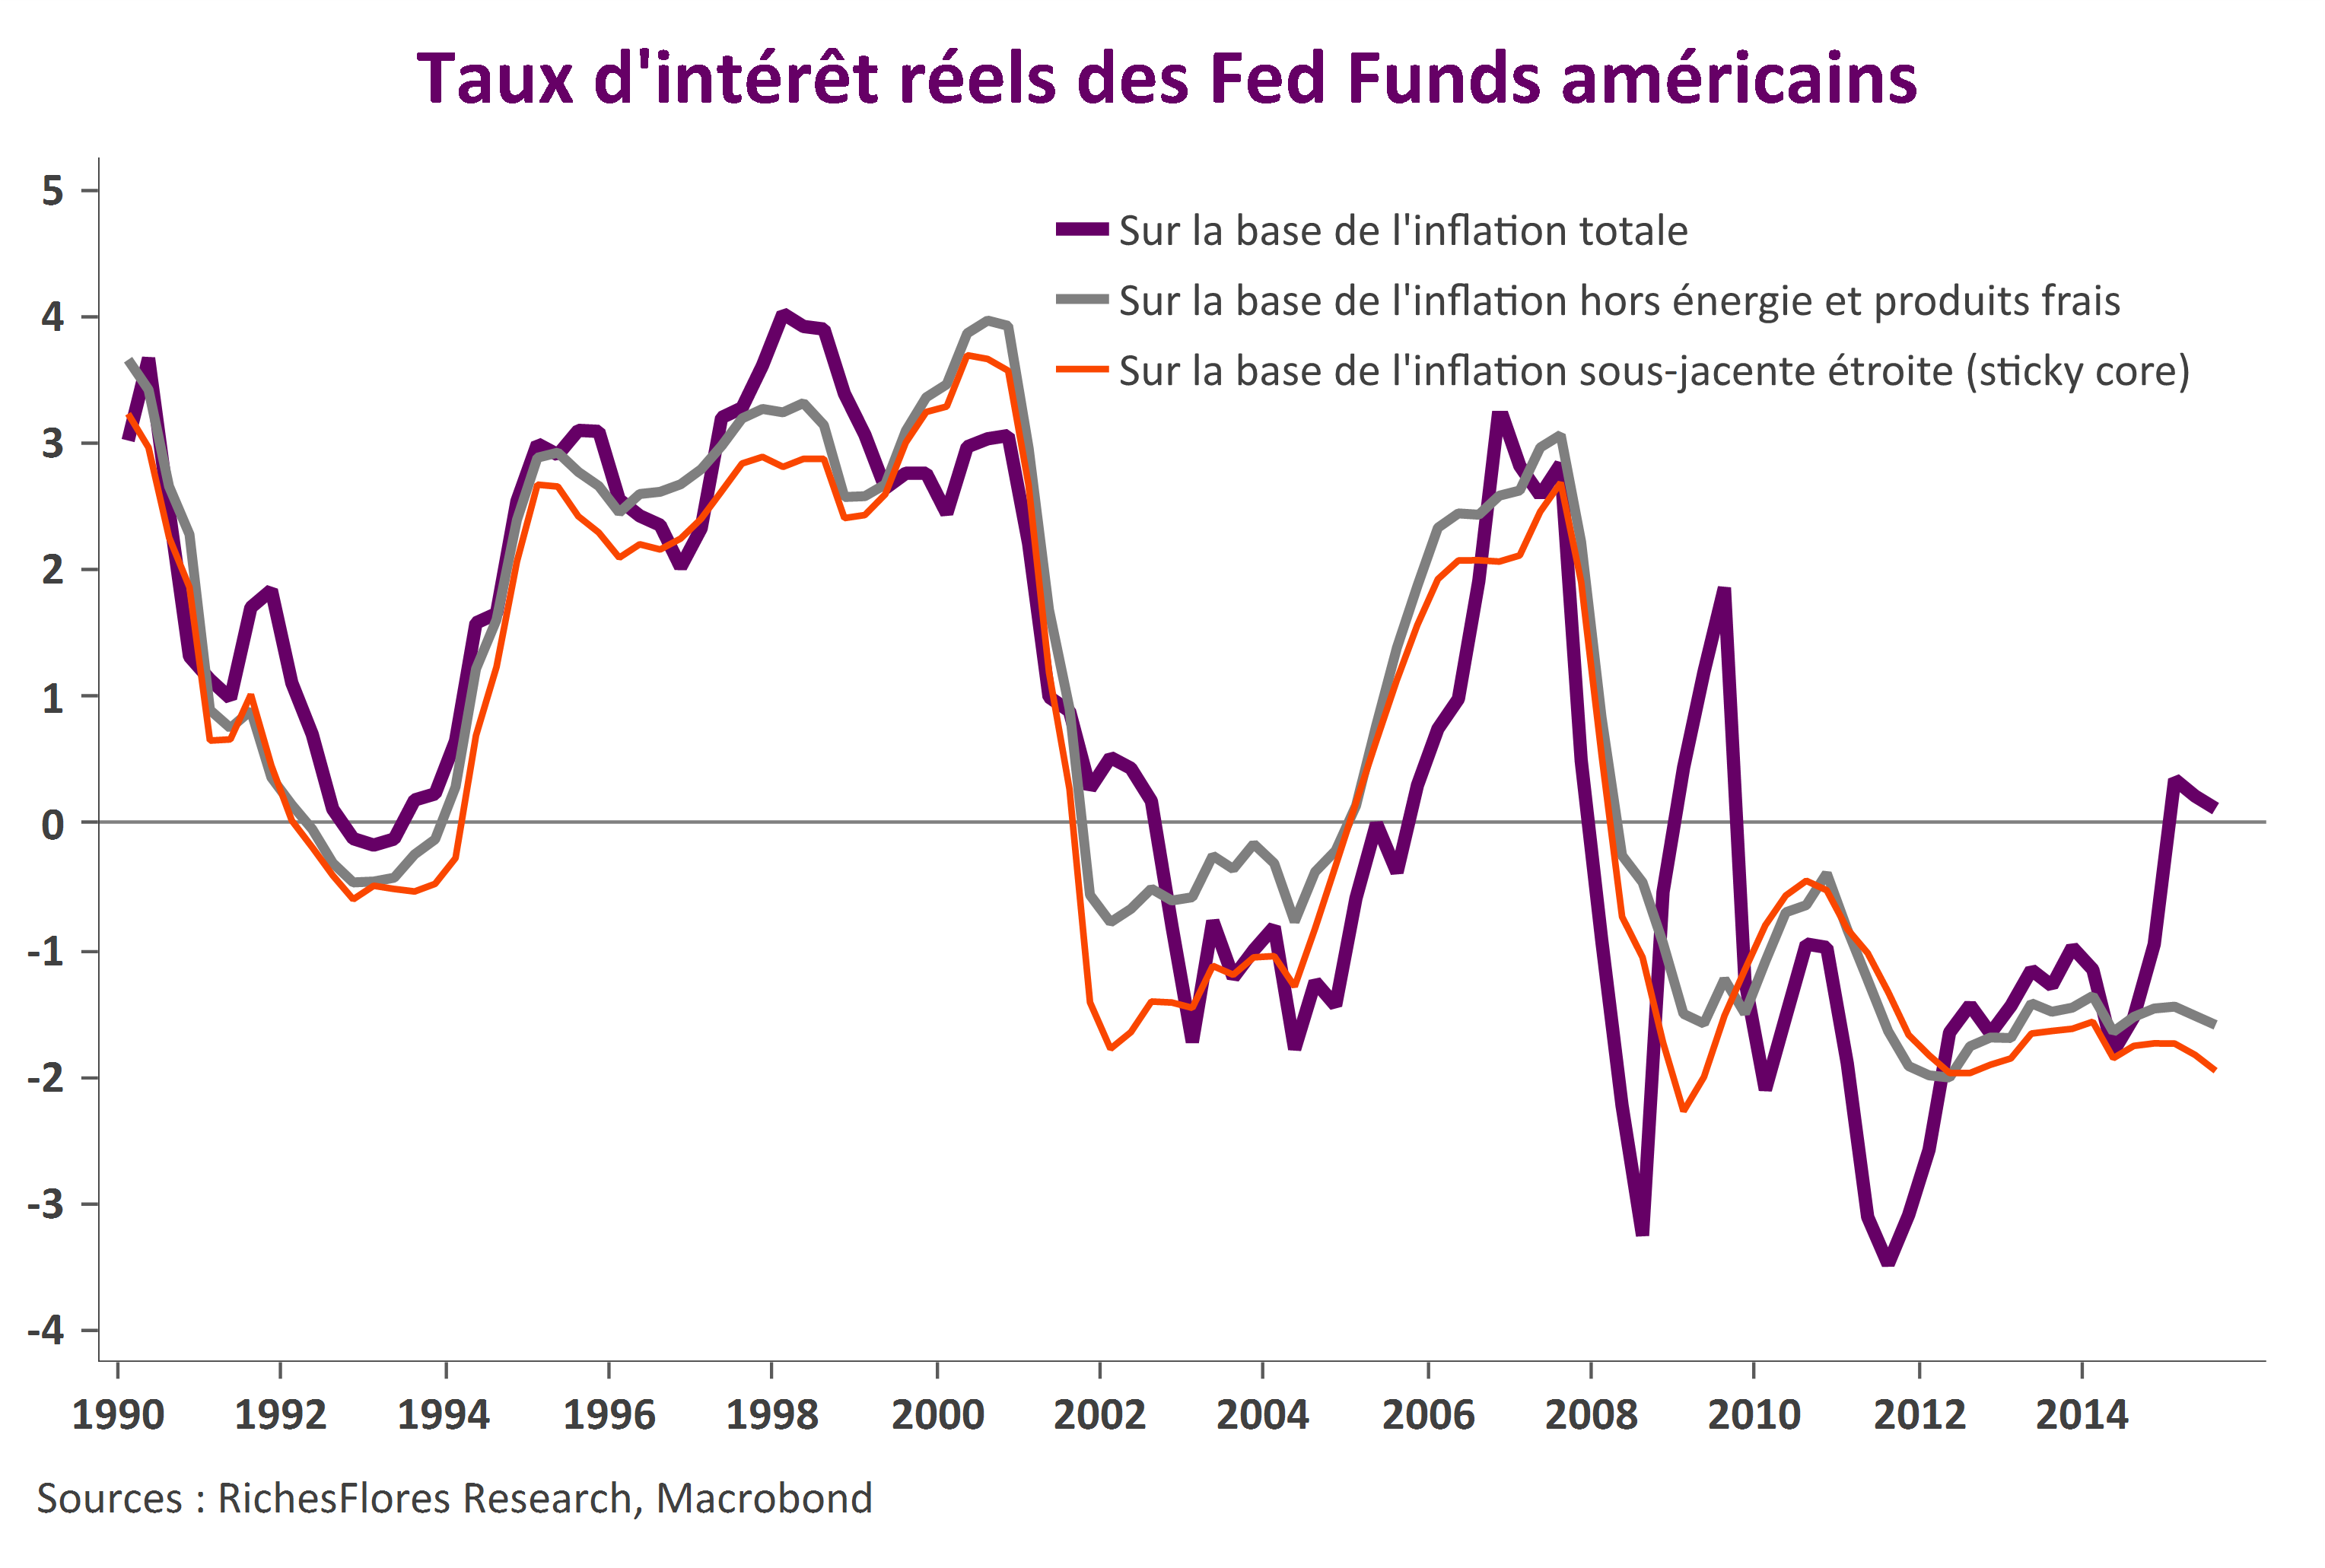
taux reels US

C’est bien cette indécision que retranscrivent les minutes du dernier FOMC publiées ce mercredi selon lesquelles la Fed se laissait encore toutes les portes ouvertes… y compris, mais pas seulement, celle d’une éventuelle hausse de ses taux d’intérêt dès le mois de décembre, en fonction des informations économiques publiées d’ici là.

En d’autres termes, au contraire de ce qu’ont intégré les marchés depuis deux semaines, le diagnostic de la Fed était loin d’être arrêté le 28 octobre. Les anticipations de ces derniers jours pourraient donc subir un léger contrecoup, laissant un peu plus de place au doute quant à un passage à l’acte effectif en décembre. Dans de telles conditions, les anticipations sur les taux futurs pourraient retomber quelque peu et le dollar être moins sollicité quand, simultanément, l’attention des marchés sur les publications économiques risque fort de monter d’un cran par rapport à ces derniers jours.
Quelles sont les motivations de M Draghi?

Télécharger l’hebdo

Il n’aurait pas été très compliqué pour le Président de la BCE de se démarquer cette semaine de sa position, largement incomprise, sur la nécessité d’assouplir davantage la politique monétaire de la BCE. L’amélioration de l’inflation sous-jacente et la confirmation d’une meilleure tenue de la conjoncture domestique en zone euro auraient, en particulier, pu être utilisées par Mario Draghi pour se donner un peu de temps, la voie ayant, par ailleurs, été ouverte par son numéro 2, Benoît Cœuré, en milieu de semaine. Il n’en a rien été. Le Président de la BCE semble donc prêt à faire davantage dès la prochaine réunion du Comité de politique monétaire, le 3 décembre. Nous voyons dans cette perspective potentiellement plus de risques que de bénéfices.

Trois scénarios en six semaines, J. Yellen est-elle perdue ?

Télécharger l’article

Nous avions publié à la veille du FOMC des 17 et 18 septembre trois scénarios envisageables sur la décision de la Fed et leurs conséquences respectives pour les marchés financiers. Si comme nous l’avions anticipé, le scénario d’un statu quo, alors estimé le plus probable, a bien été celui privilégié à l’issue de cette réunion, sa position a, depuis, singulièrement évolué ! C’est, en effet, le scénario n°2 qu’elle semblait privilégier à la suite du FOMC des 27 et 28 octobre, la semaine dernière et c’est aujourd’hui le scénario n°3 qu’elle a donné l’impression d’avoir en tête…

En d’autres termes Janet Yellen donne fort l’impression de naviguer à vue, au point que certains députés semblent tentés de s’en remettre aux forces divines pour définir le meilleur timing de la hausse des taux…

PMI zone euro : un bon cru malgré des zones d’ombre

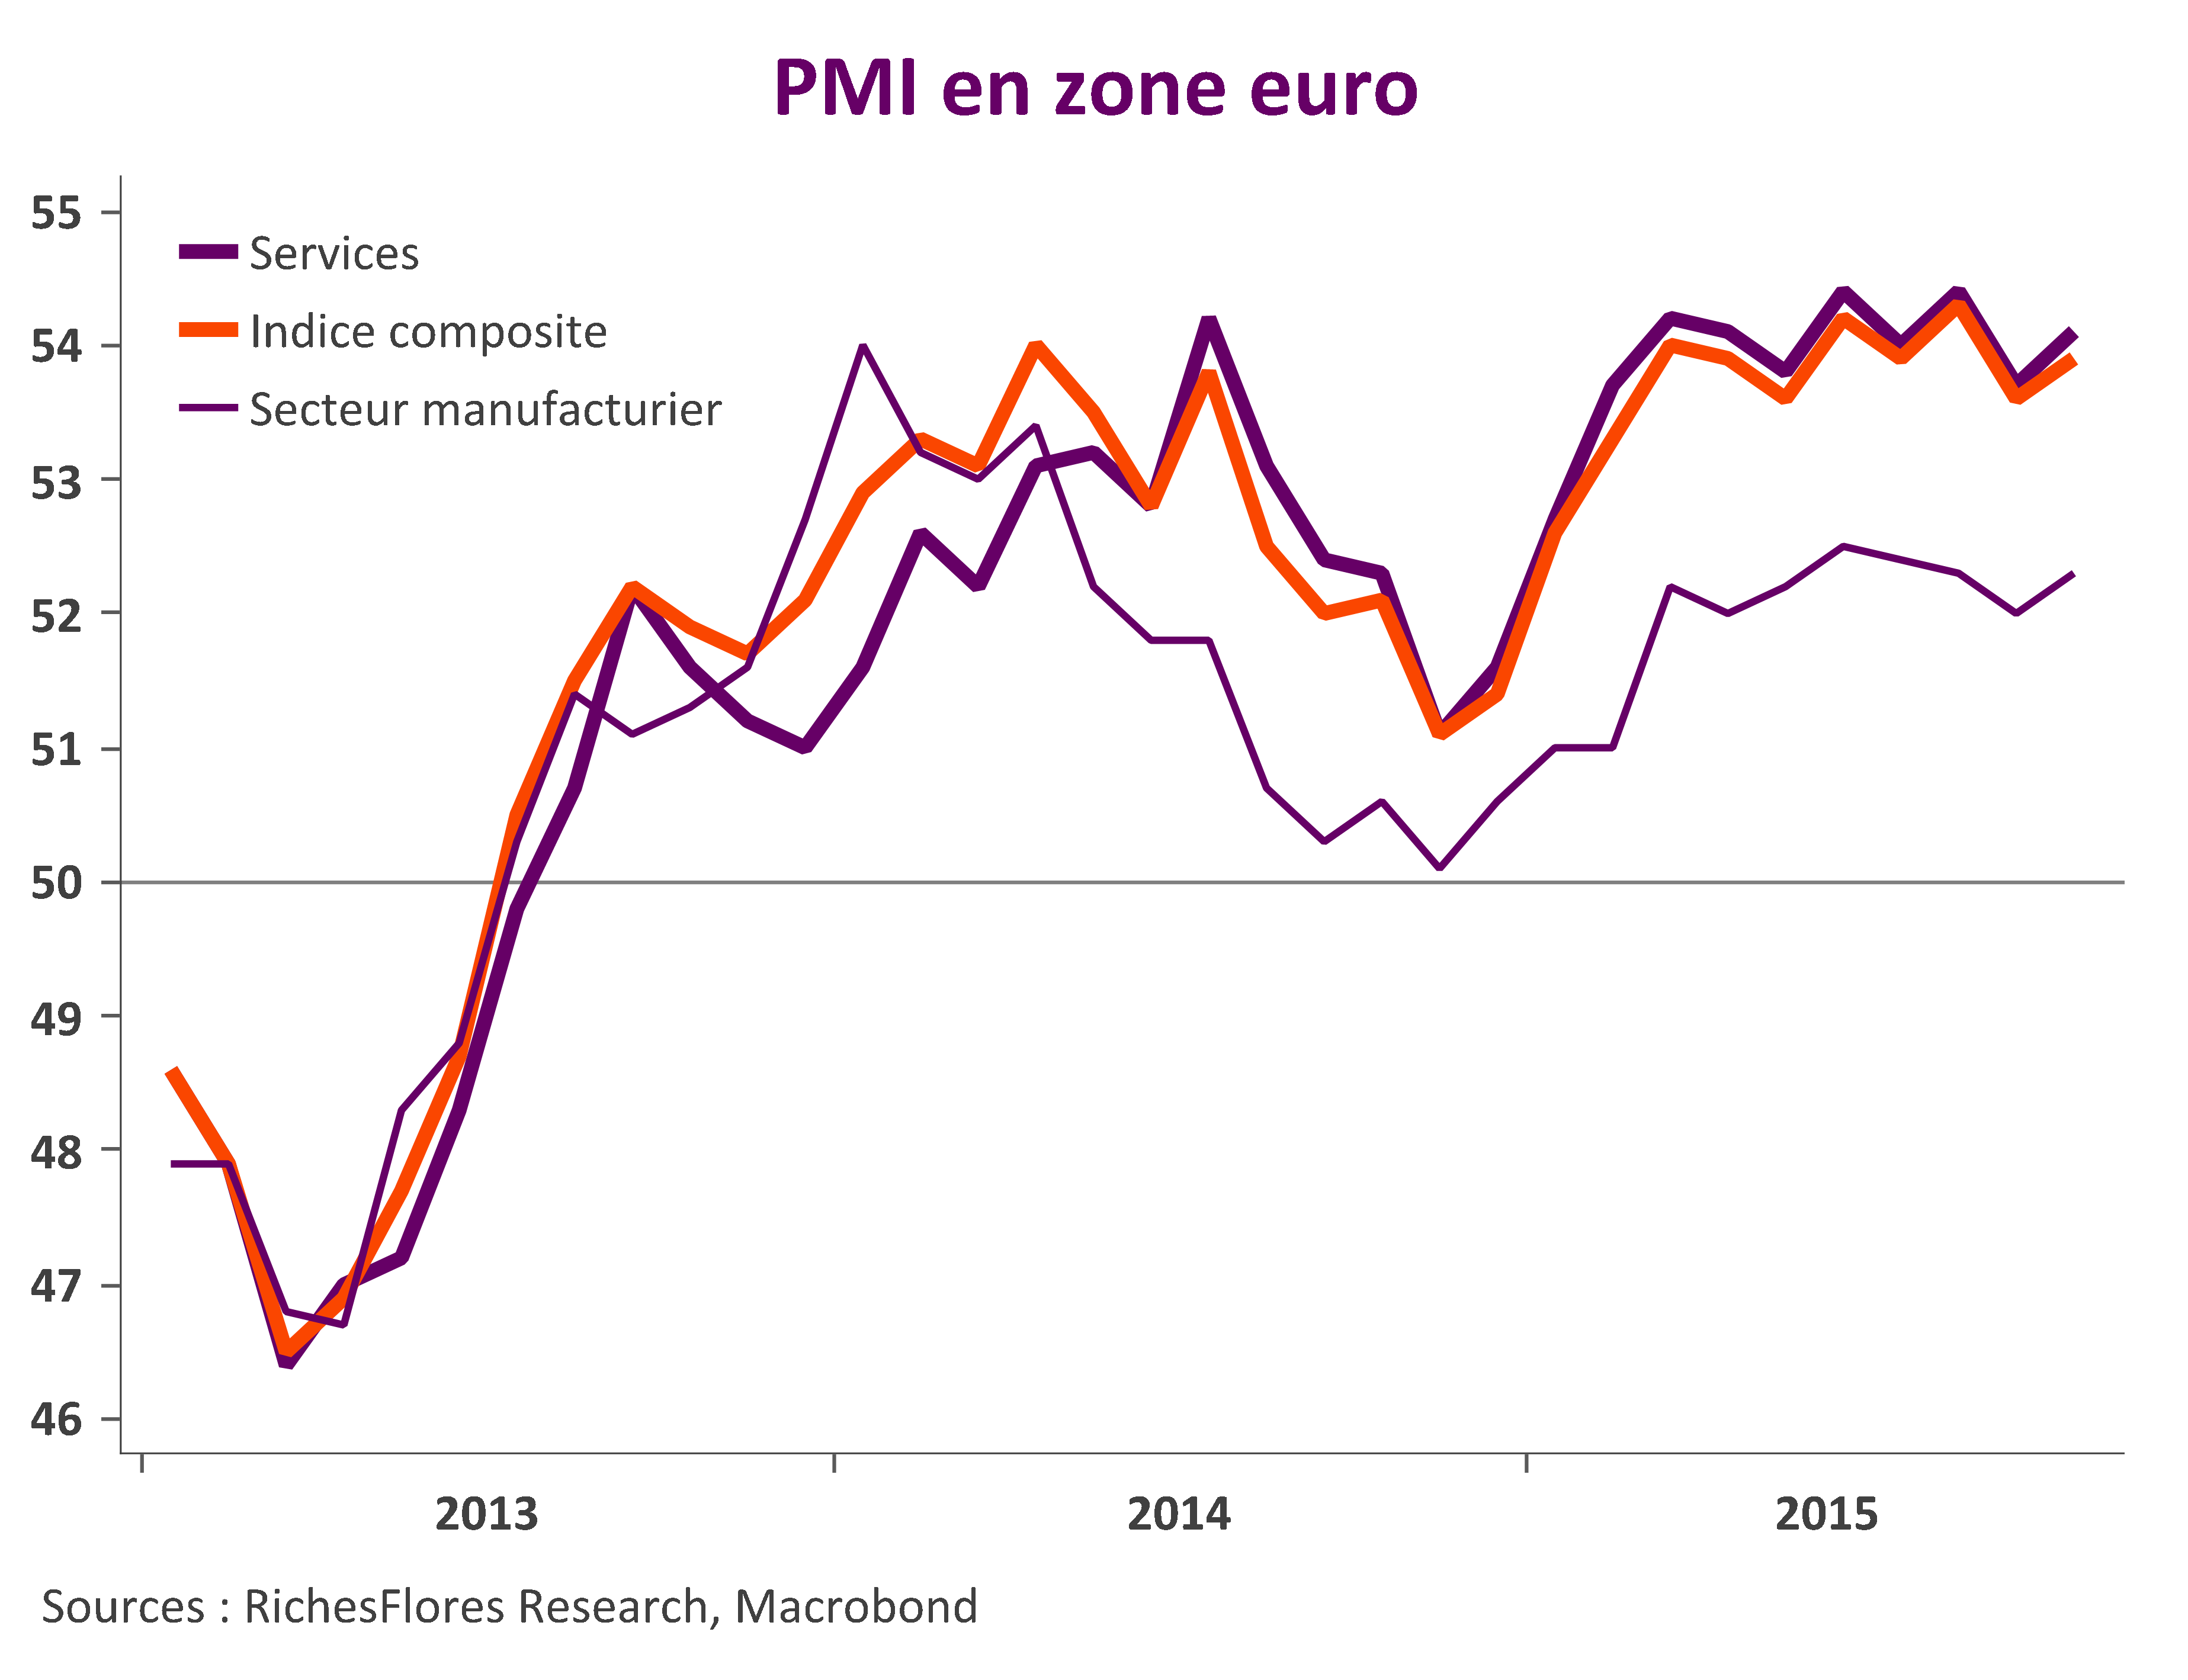
Les résultats définitifs des enquêtes PMI confirment la résistance des économies européennes à la détérioration du contexte international et l’élargissement du socle de croissance à la totalité des pays de la zone euro. Si les résultats sur le front industriel sont mitigés, l’amélioration des conditions domestiques commence à porter ses fruits, permettant notamment de consolider la reprise dans les services.
PMI UEM
Malgré ces résultats, dans l’ensemble, rassurants, les tendances varient assez significativement d’un pays à l’autre, laissant en suspens un certain nombre de questions.
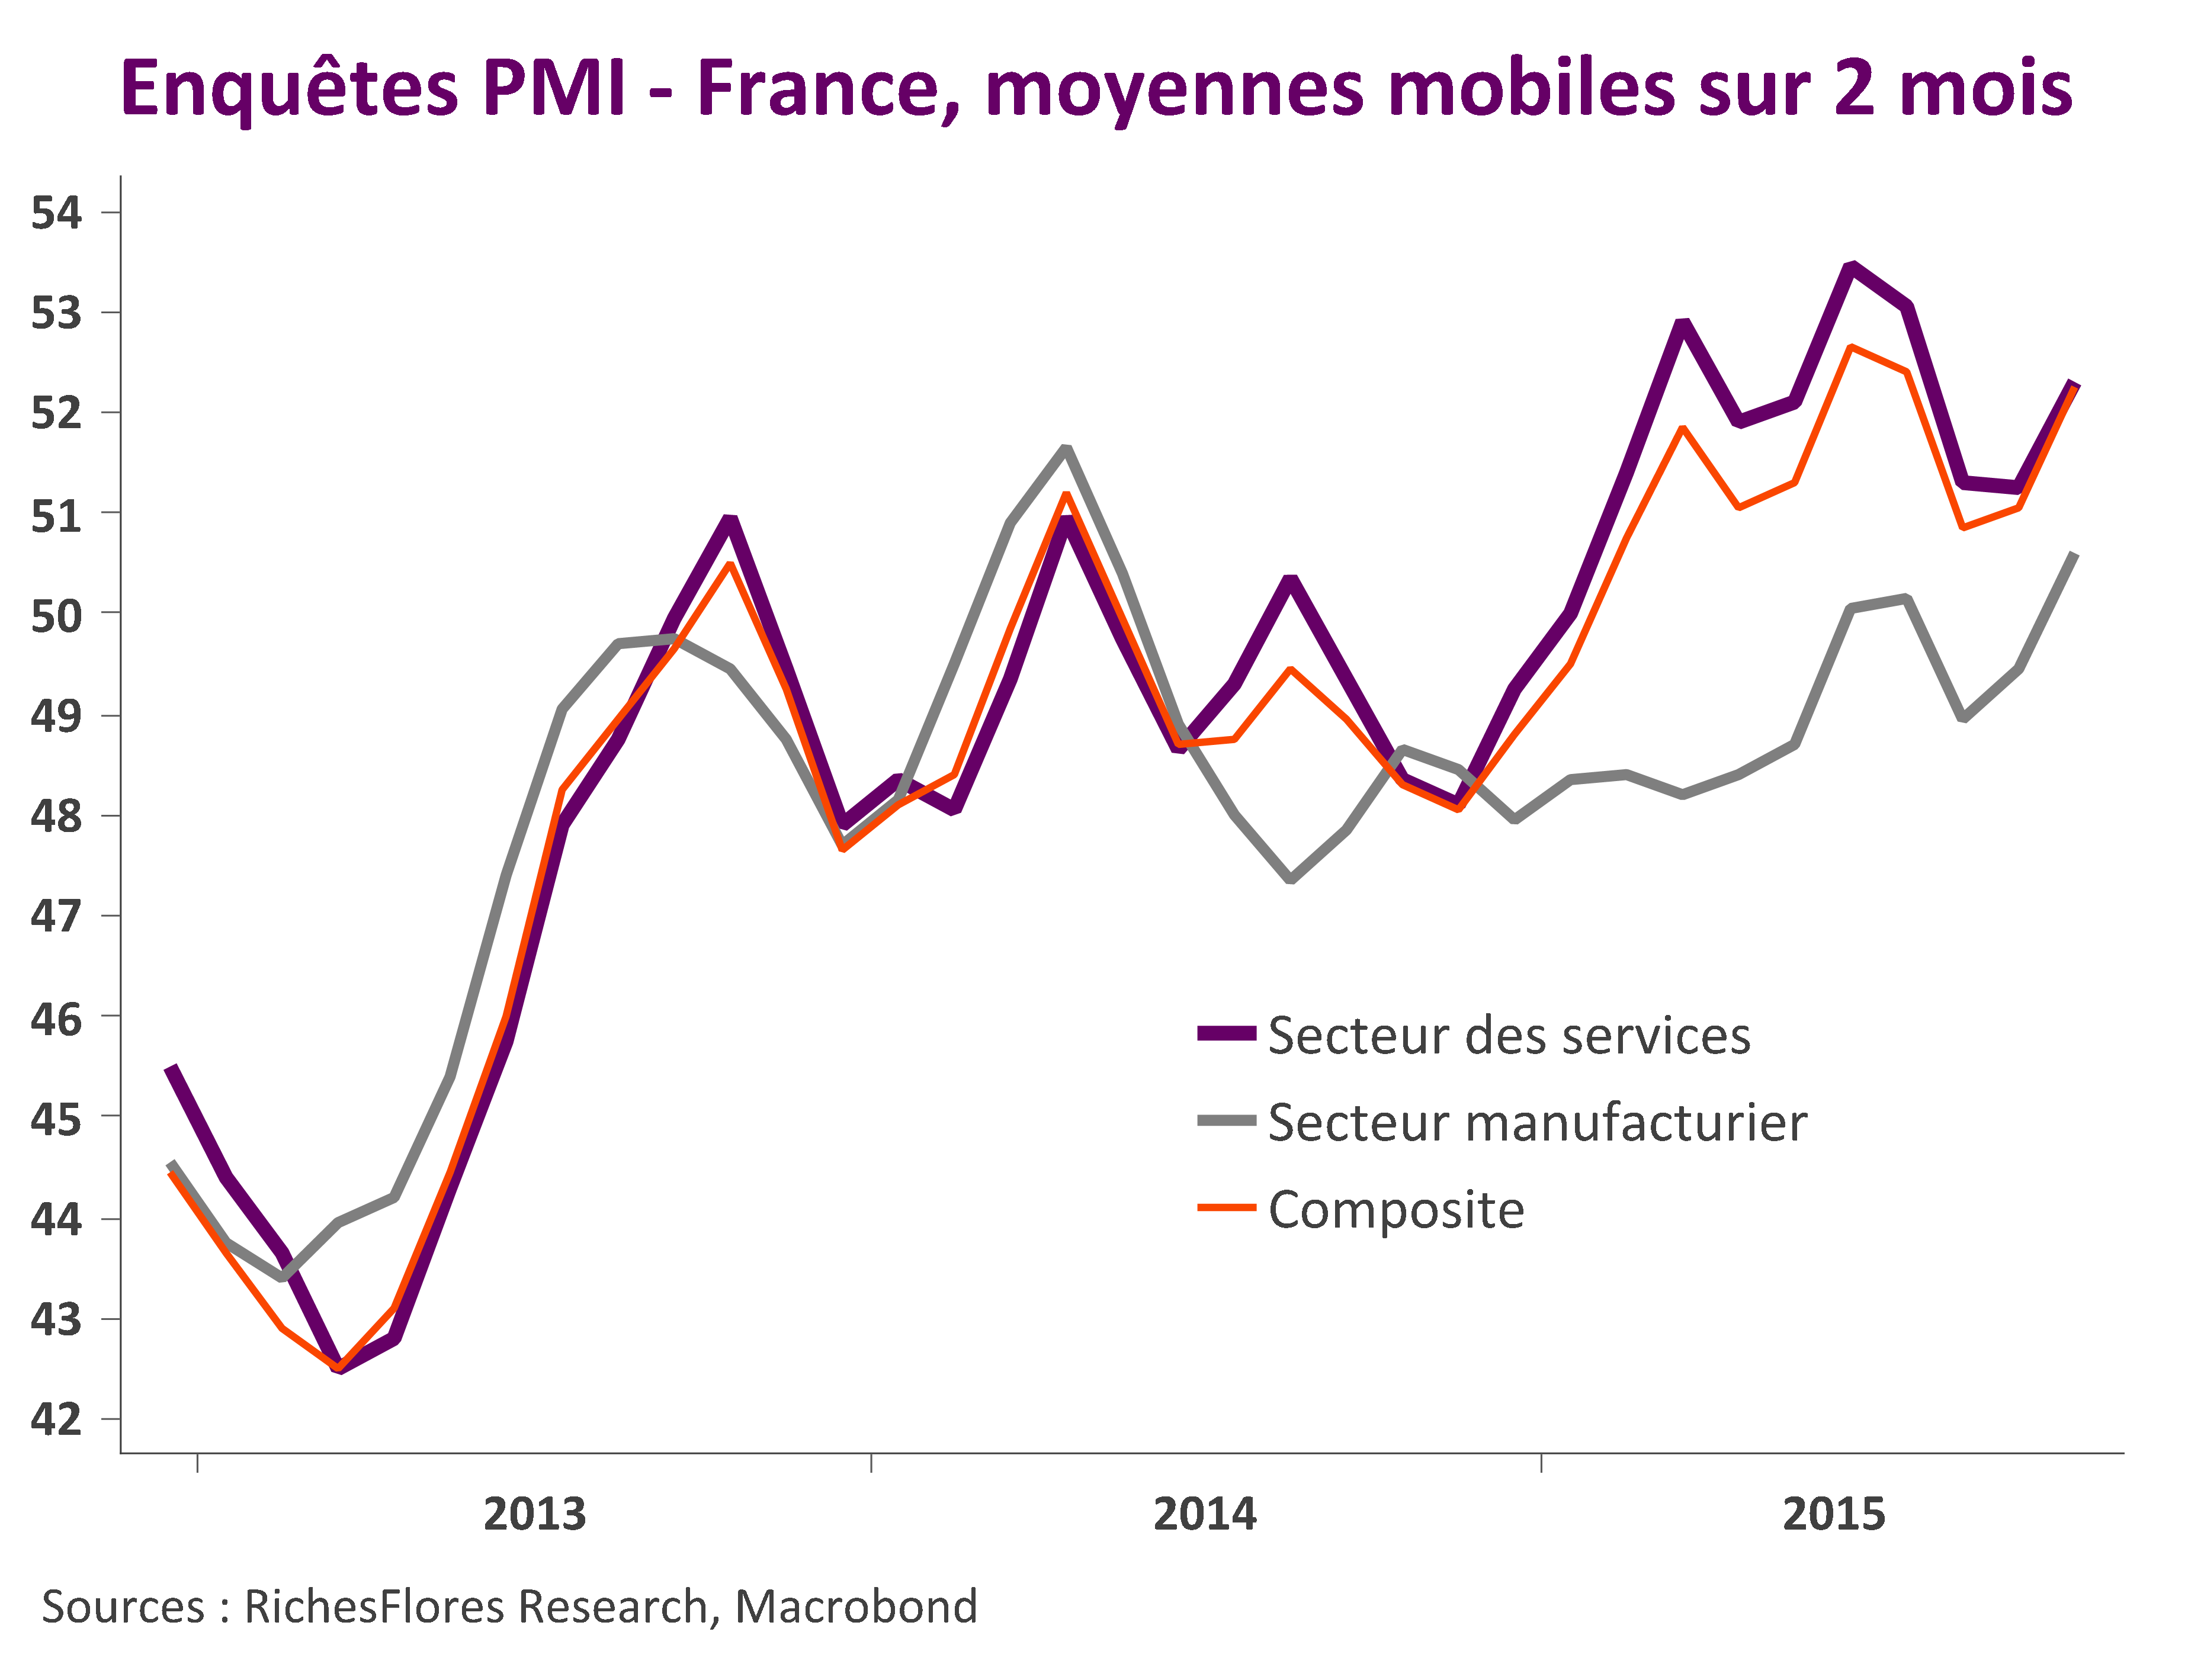
C’est en France, que les enquêtes PMI du mois d’octobre sont les mieux orientées, décrivant un regain de dynamique notamment porté par l’amélioration de la situation de l’industrie manufacturière, au contraire de ce qui est généralement observé chez nos voisins ces derniers mois. Ces tendances sont assez conformes aux résultats des enquêtes INSEE suggérant une nette amélioration généralisée de la situation française depuis le début de l’été.
 PMI France
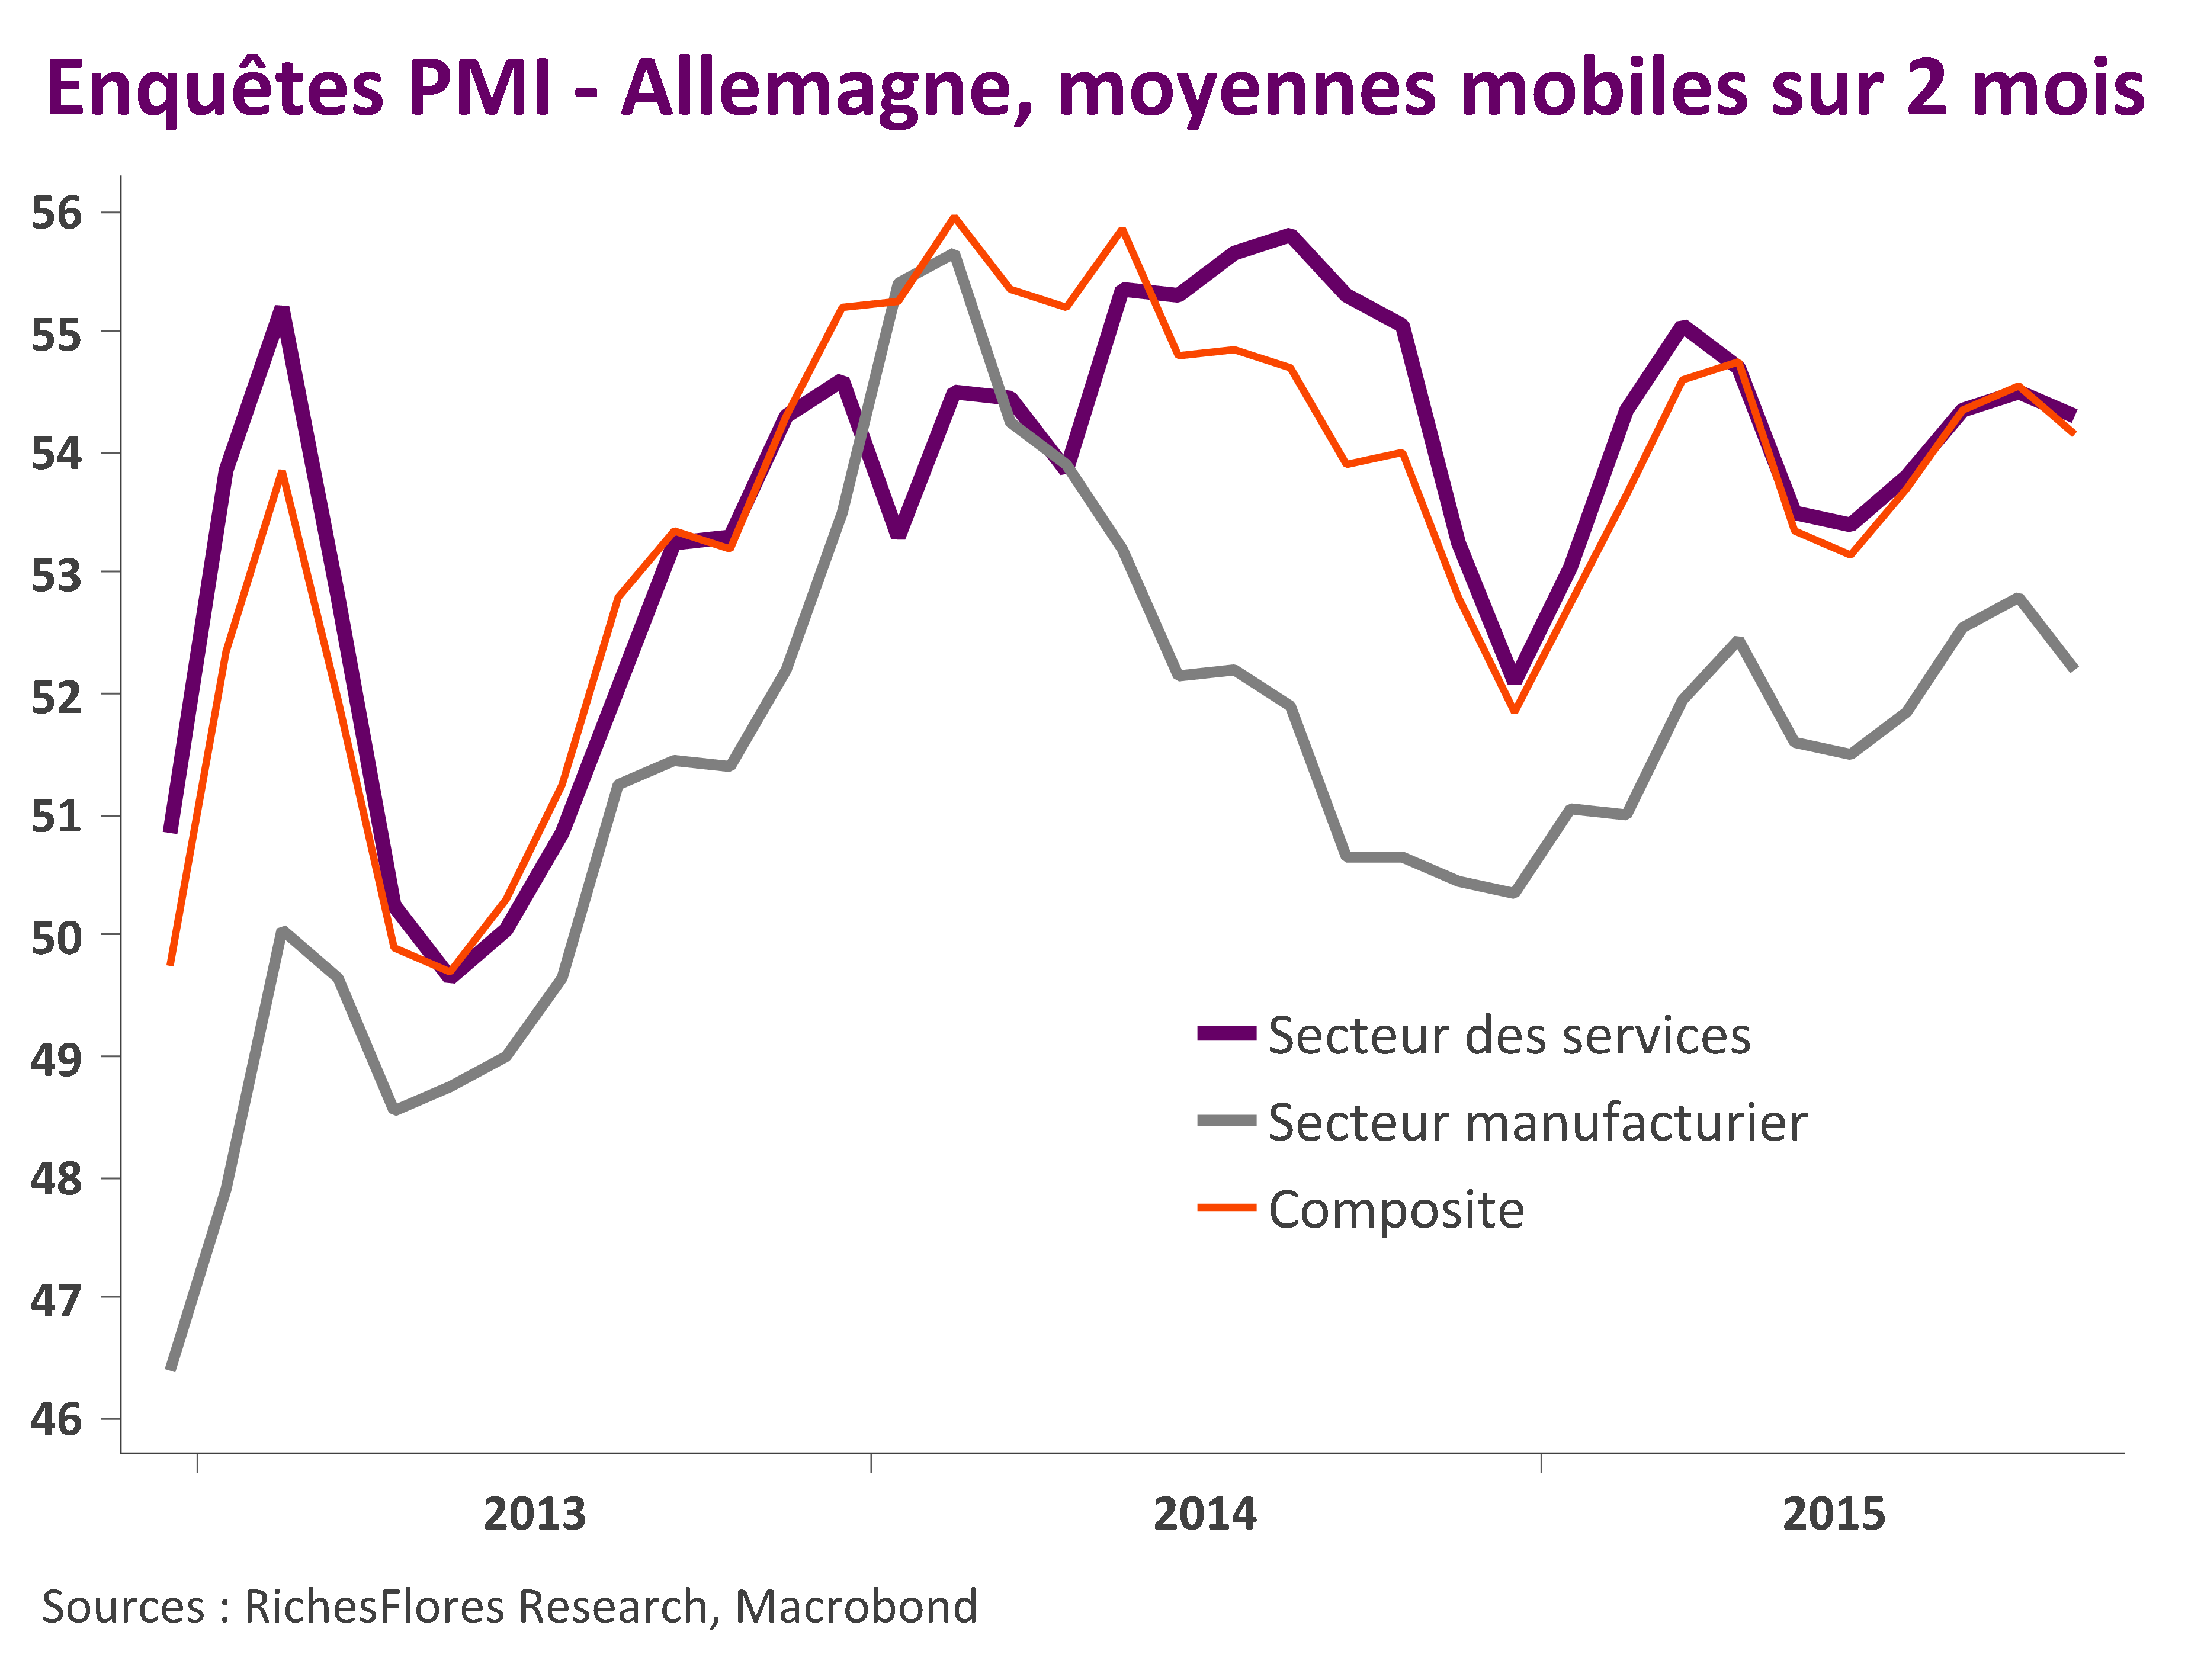
L’Allemagne, potentiellement la plus exposée à la détérioration des perspectives à l’exportation, parvient à tirer son épingle du jeu notamment grâce au maintien de la croissance dans les services. Il y a quatre raisons principales à cette résistance :
– le retour en grâce des consommateurs allemands dont la croissance du pouvoir d’achat atteint aujourd’hui des records inégalés depuis quinze ans,
– le rebond du marché immobilier, dopé ces derniers mois par le très bas niveau des taux d’intérêt,
– les premiers effets liés à l’afflux massif des réfugiés sur l’activité,
– une reprise graduelle des échanges intra-régionaux dont bénéficient, d’ailleurs, la plupart des pays de la région.
L’absence de réaction plus marquée de l’indice PMI manufacturier à la crise de Volkswagen  intrigue, toutefois, et méritera d’être validée par les données à venir (les commandes et la production attendues demain et après-demain, notamment).
PMI Allemagne
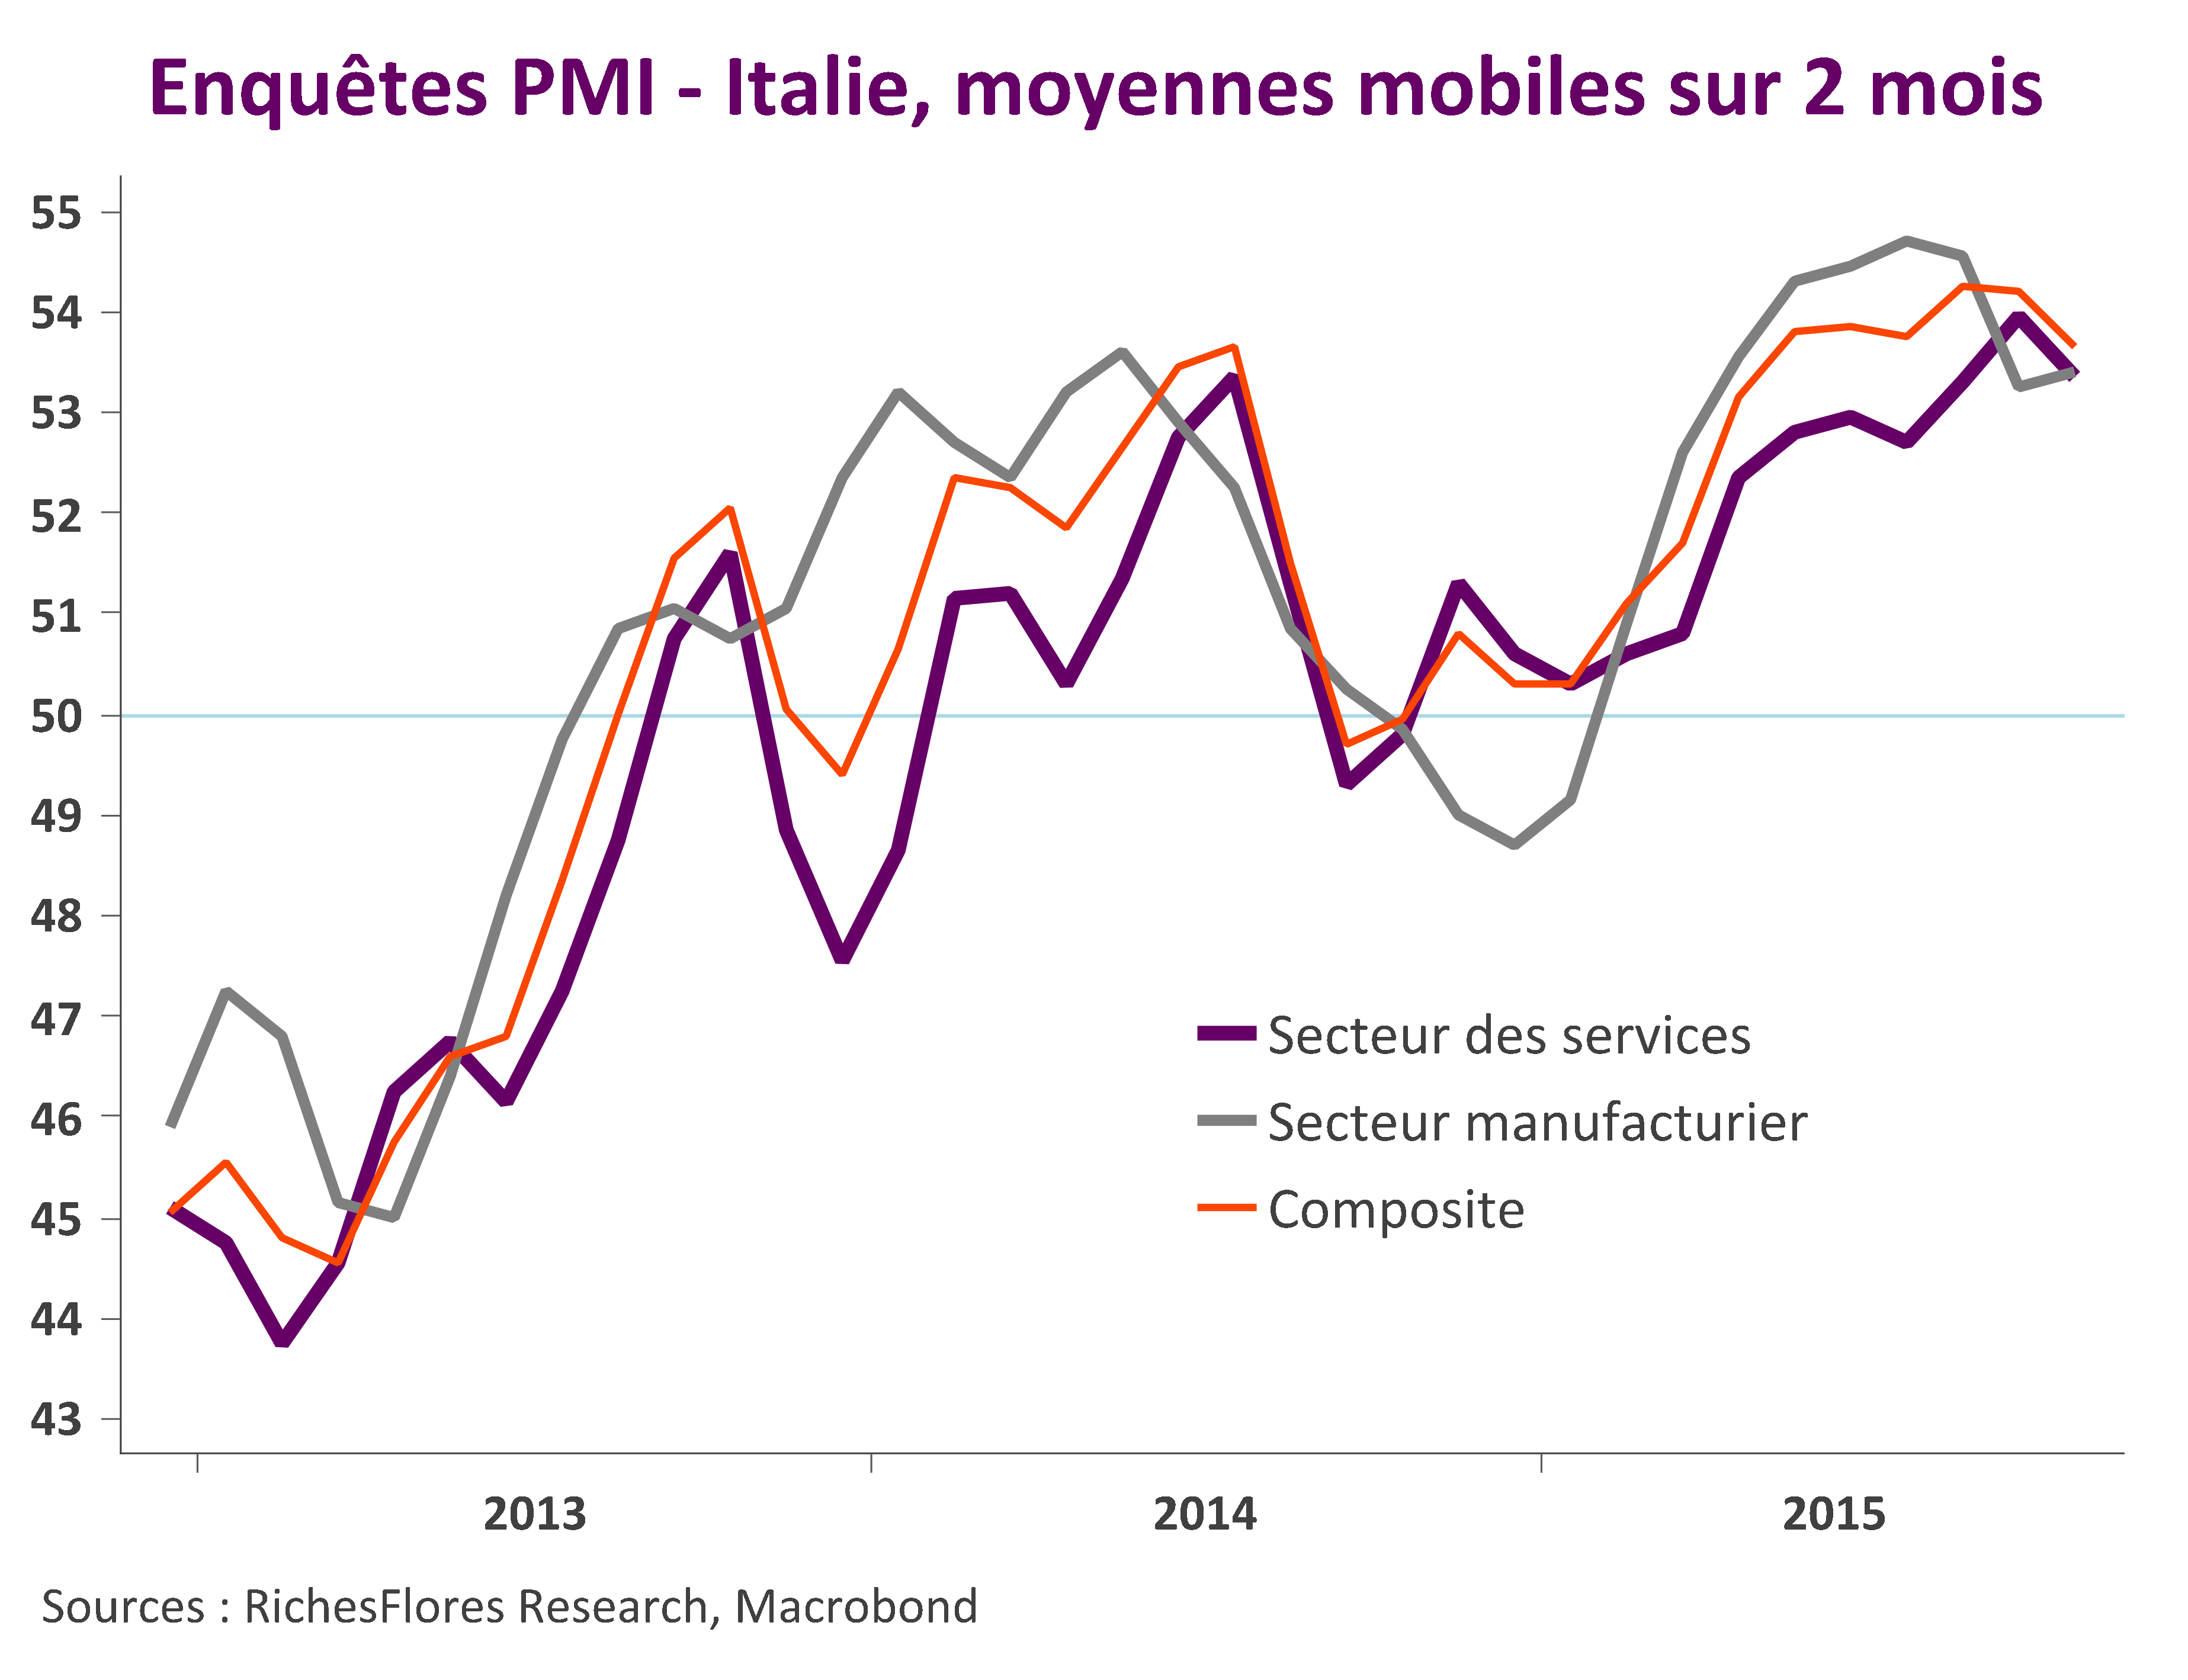
Les PMI sont plus mitigés en Italie, où le niveau de l’indice manufacturier peine à se redresser après avoir reflué durant l’été. La situation dans les services reste ferme cependant, permettant au PMI composite de conserver un niveau confortable de 53.9. On surveillera toutefois l’évolution des données domestiques sur lesquelles la fin de l’exposition universelle pourrait peser d’ici la fin de l’année.
 PMI Italie
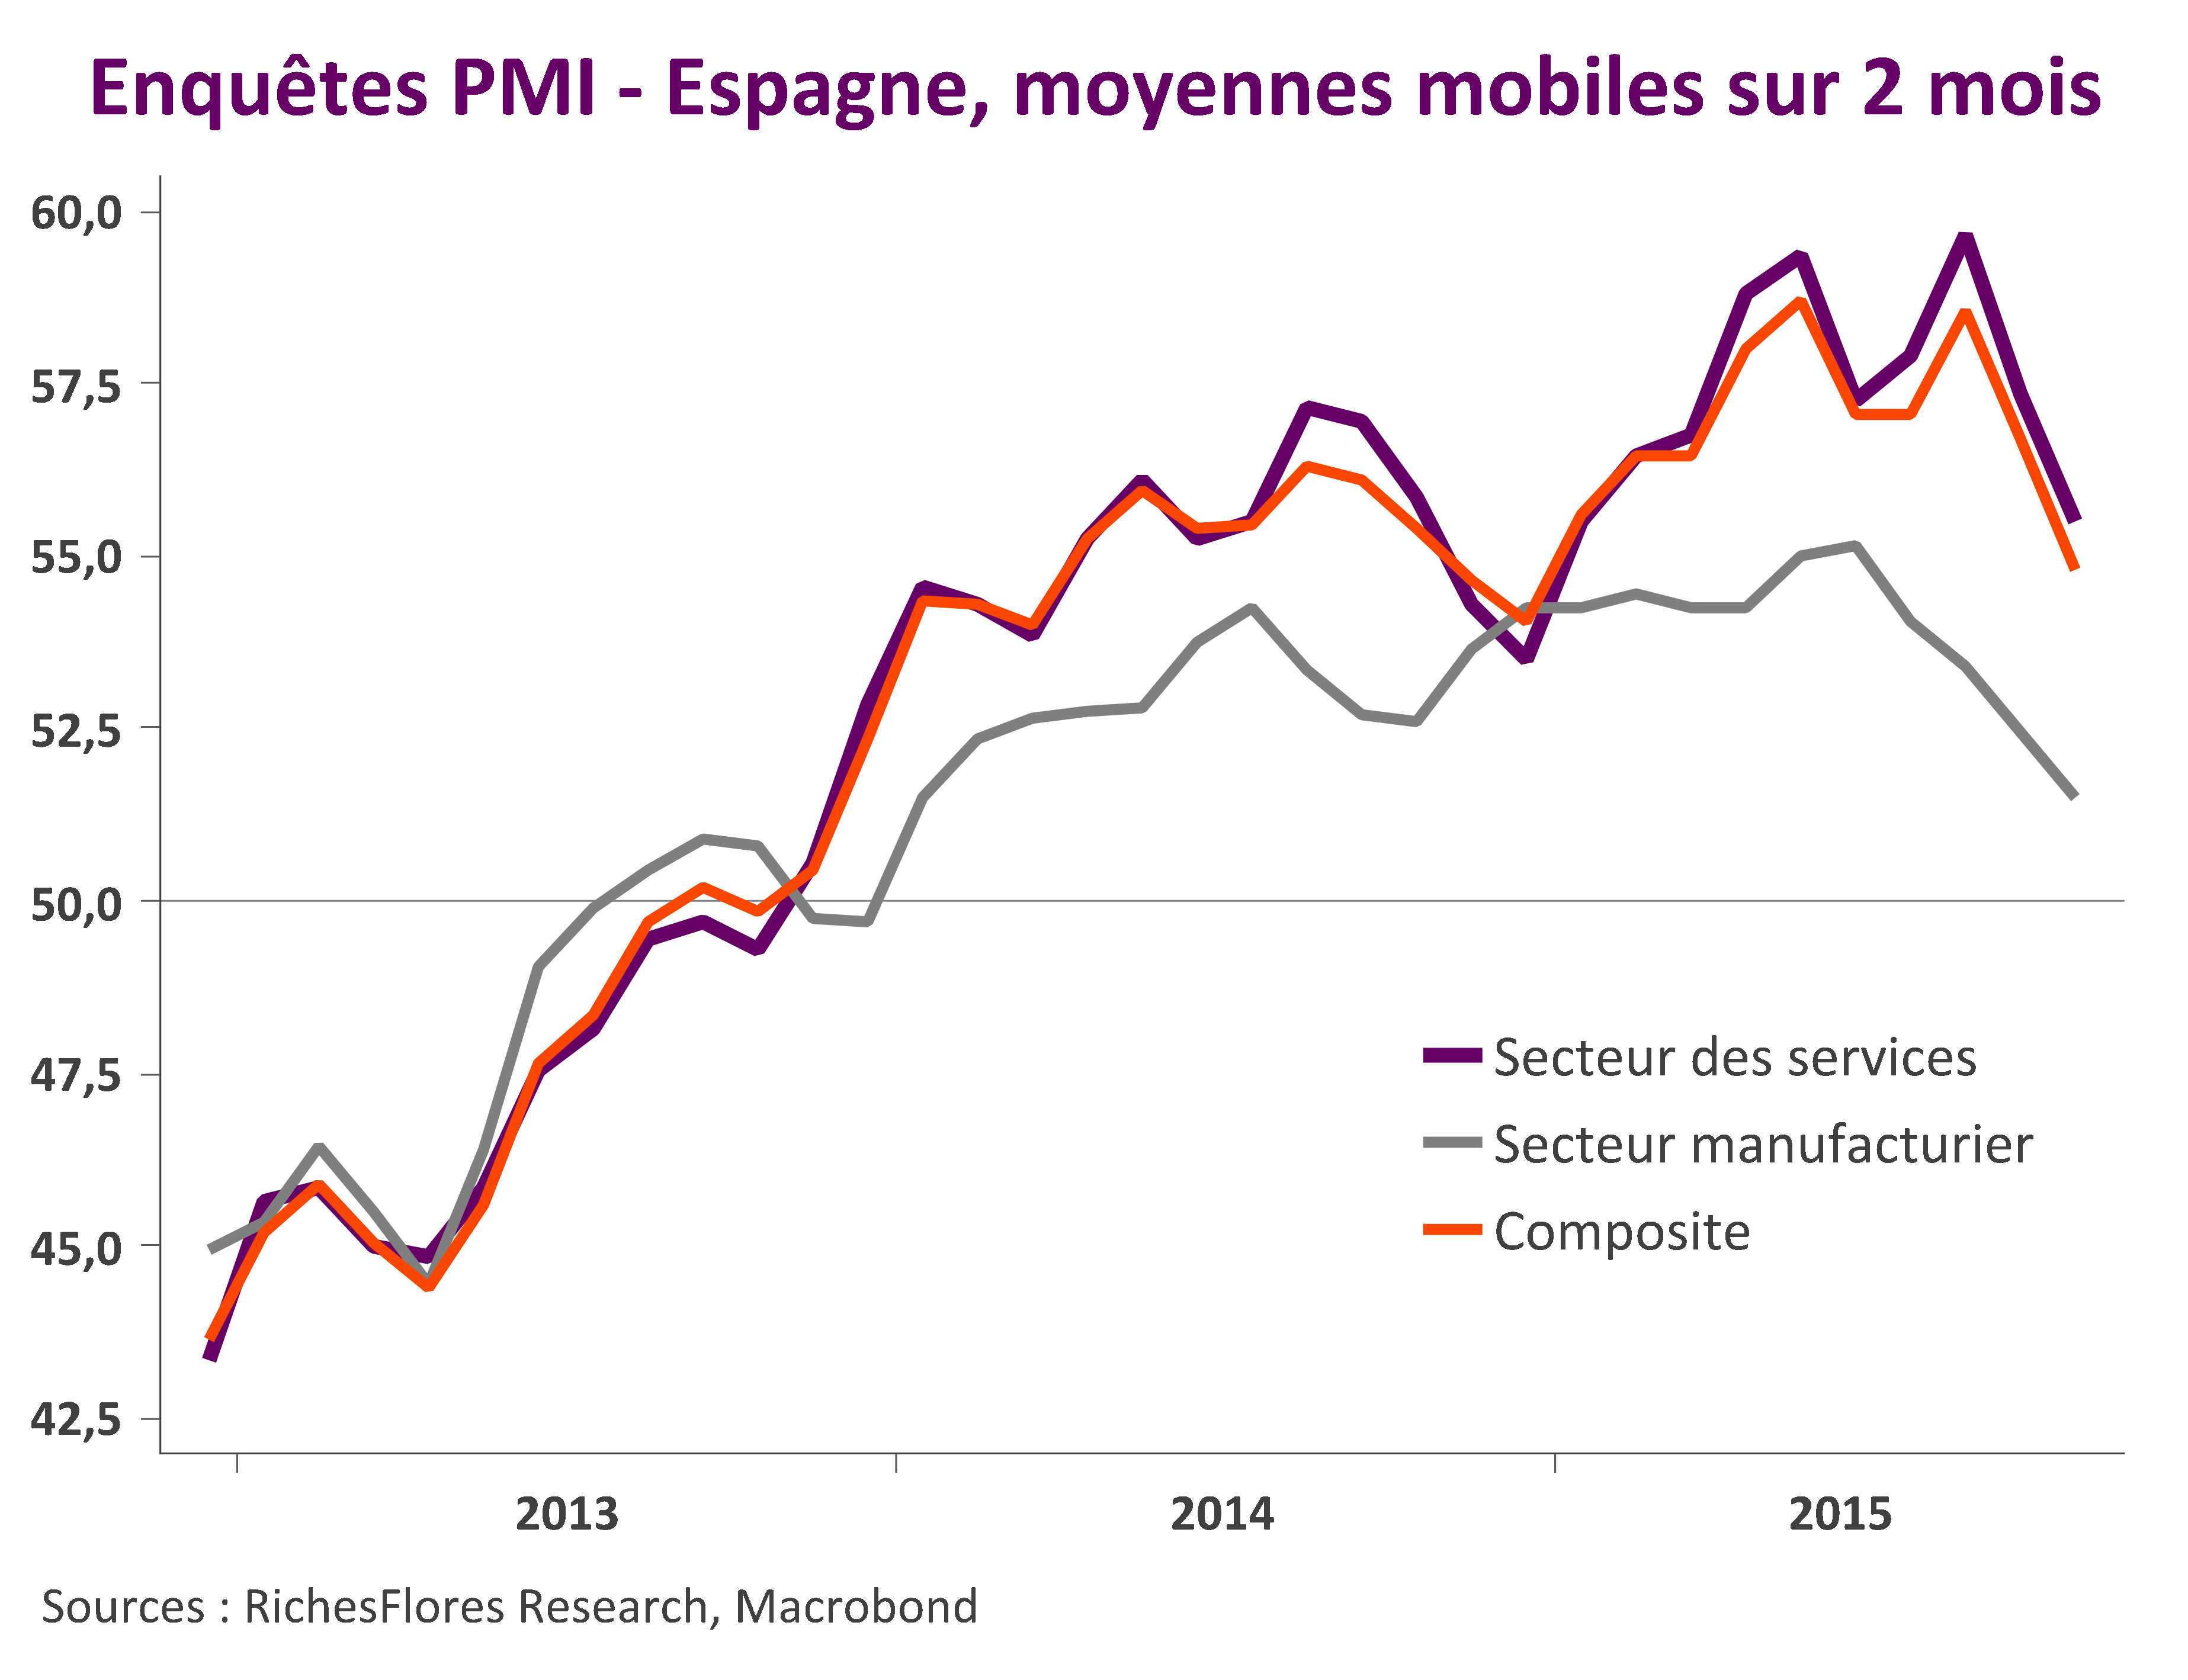
Les résultats de l’Espagne sont relativement décevants depuis trois mois, suggérant, tant sur le front industriel que sur celui des services, un très net essoufflement de la dynamique de l’activité. A 51,3 en octobre, l’indice PMI manufacturier est à son plus bas niveau depuis décembre 2013, inférieur de 4,5 points à son pic du mois de mai. Dans un tel contexte, le décrochage de l’indice des services pose question. Sans doute, pour partie imputable à la dégradation du contexte politique et aux retombées des élections du mois de septembre, ce retournement de tendance pourrait devenir préoccupant s’il venait à perdurer.
 PMI Espagne

La zone euro va définitivement mieux !

Télécharger l’hebdo

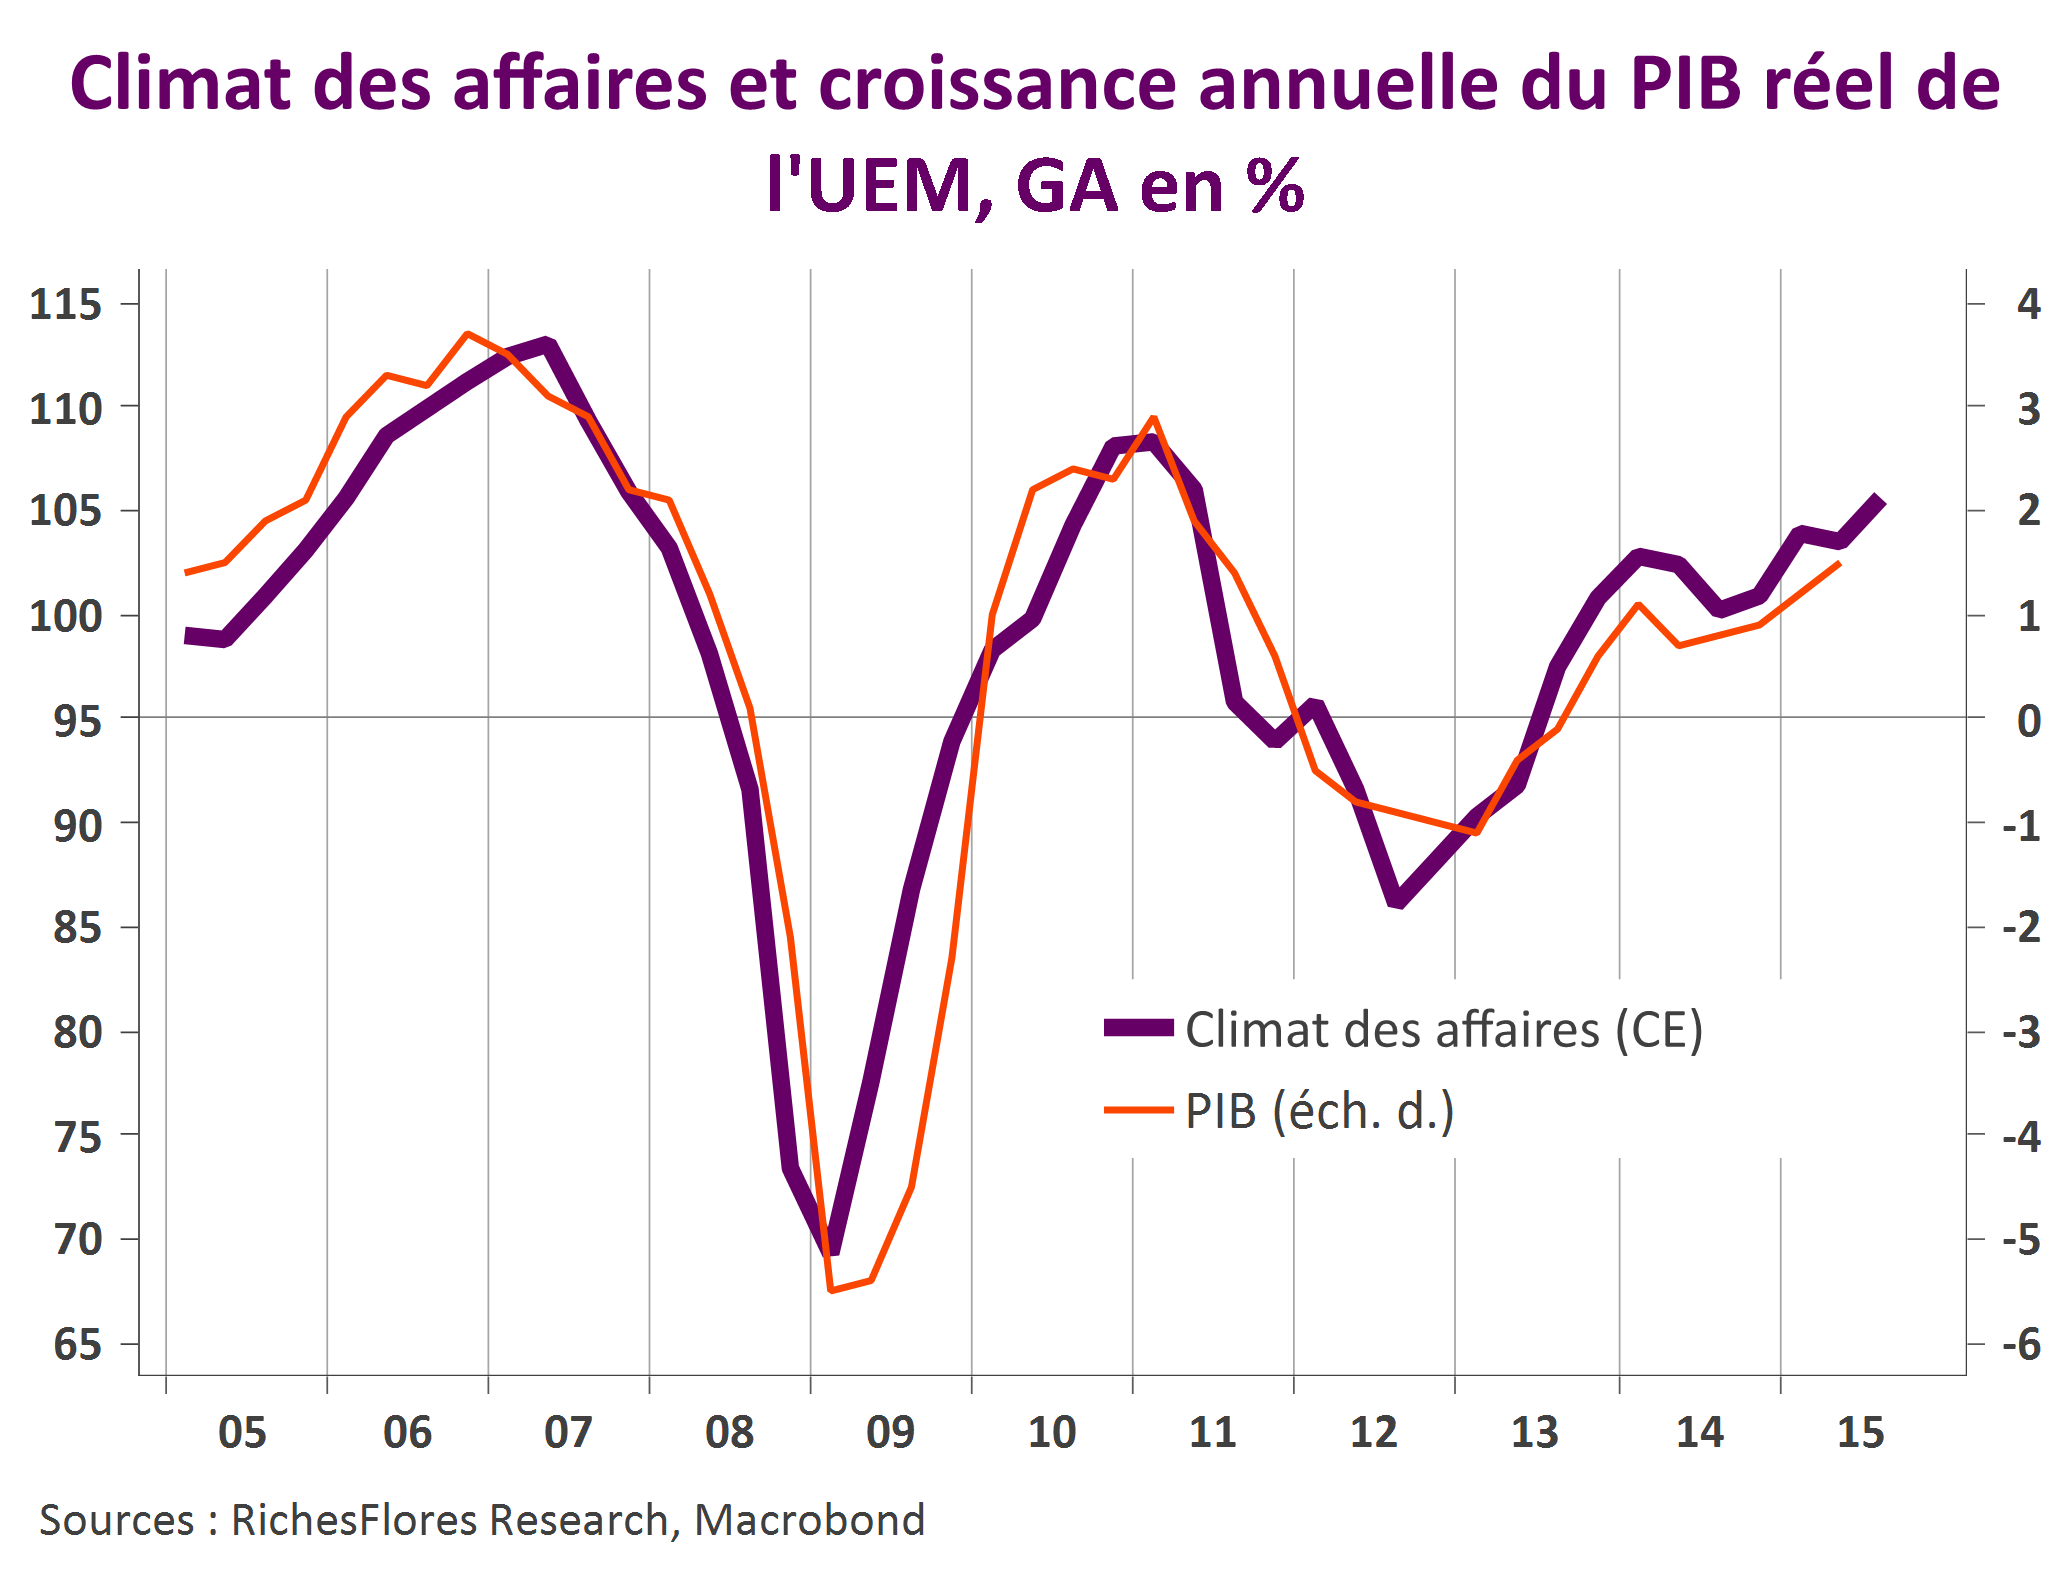
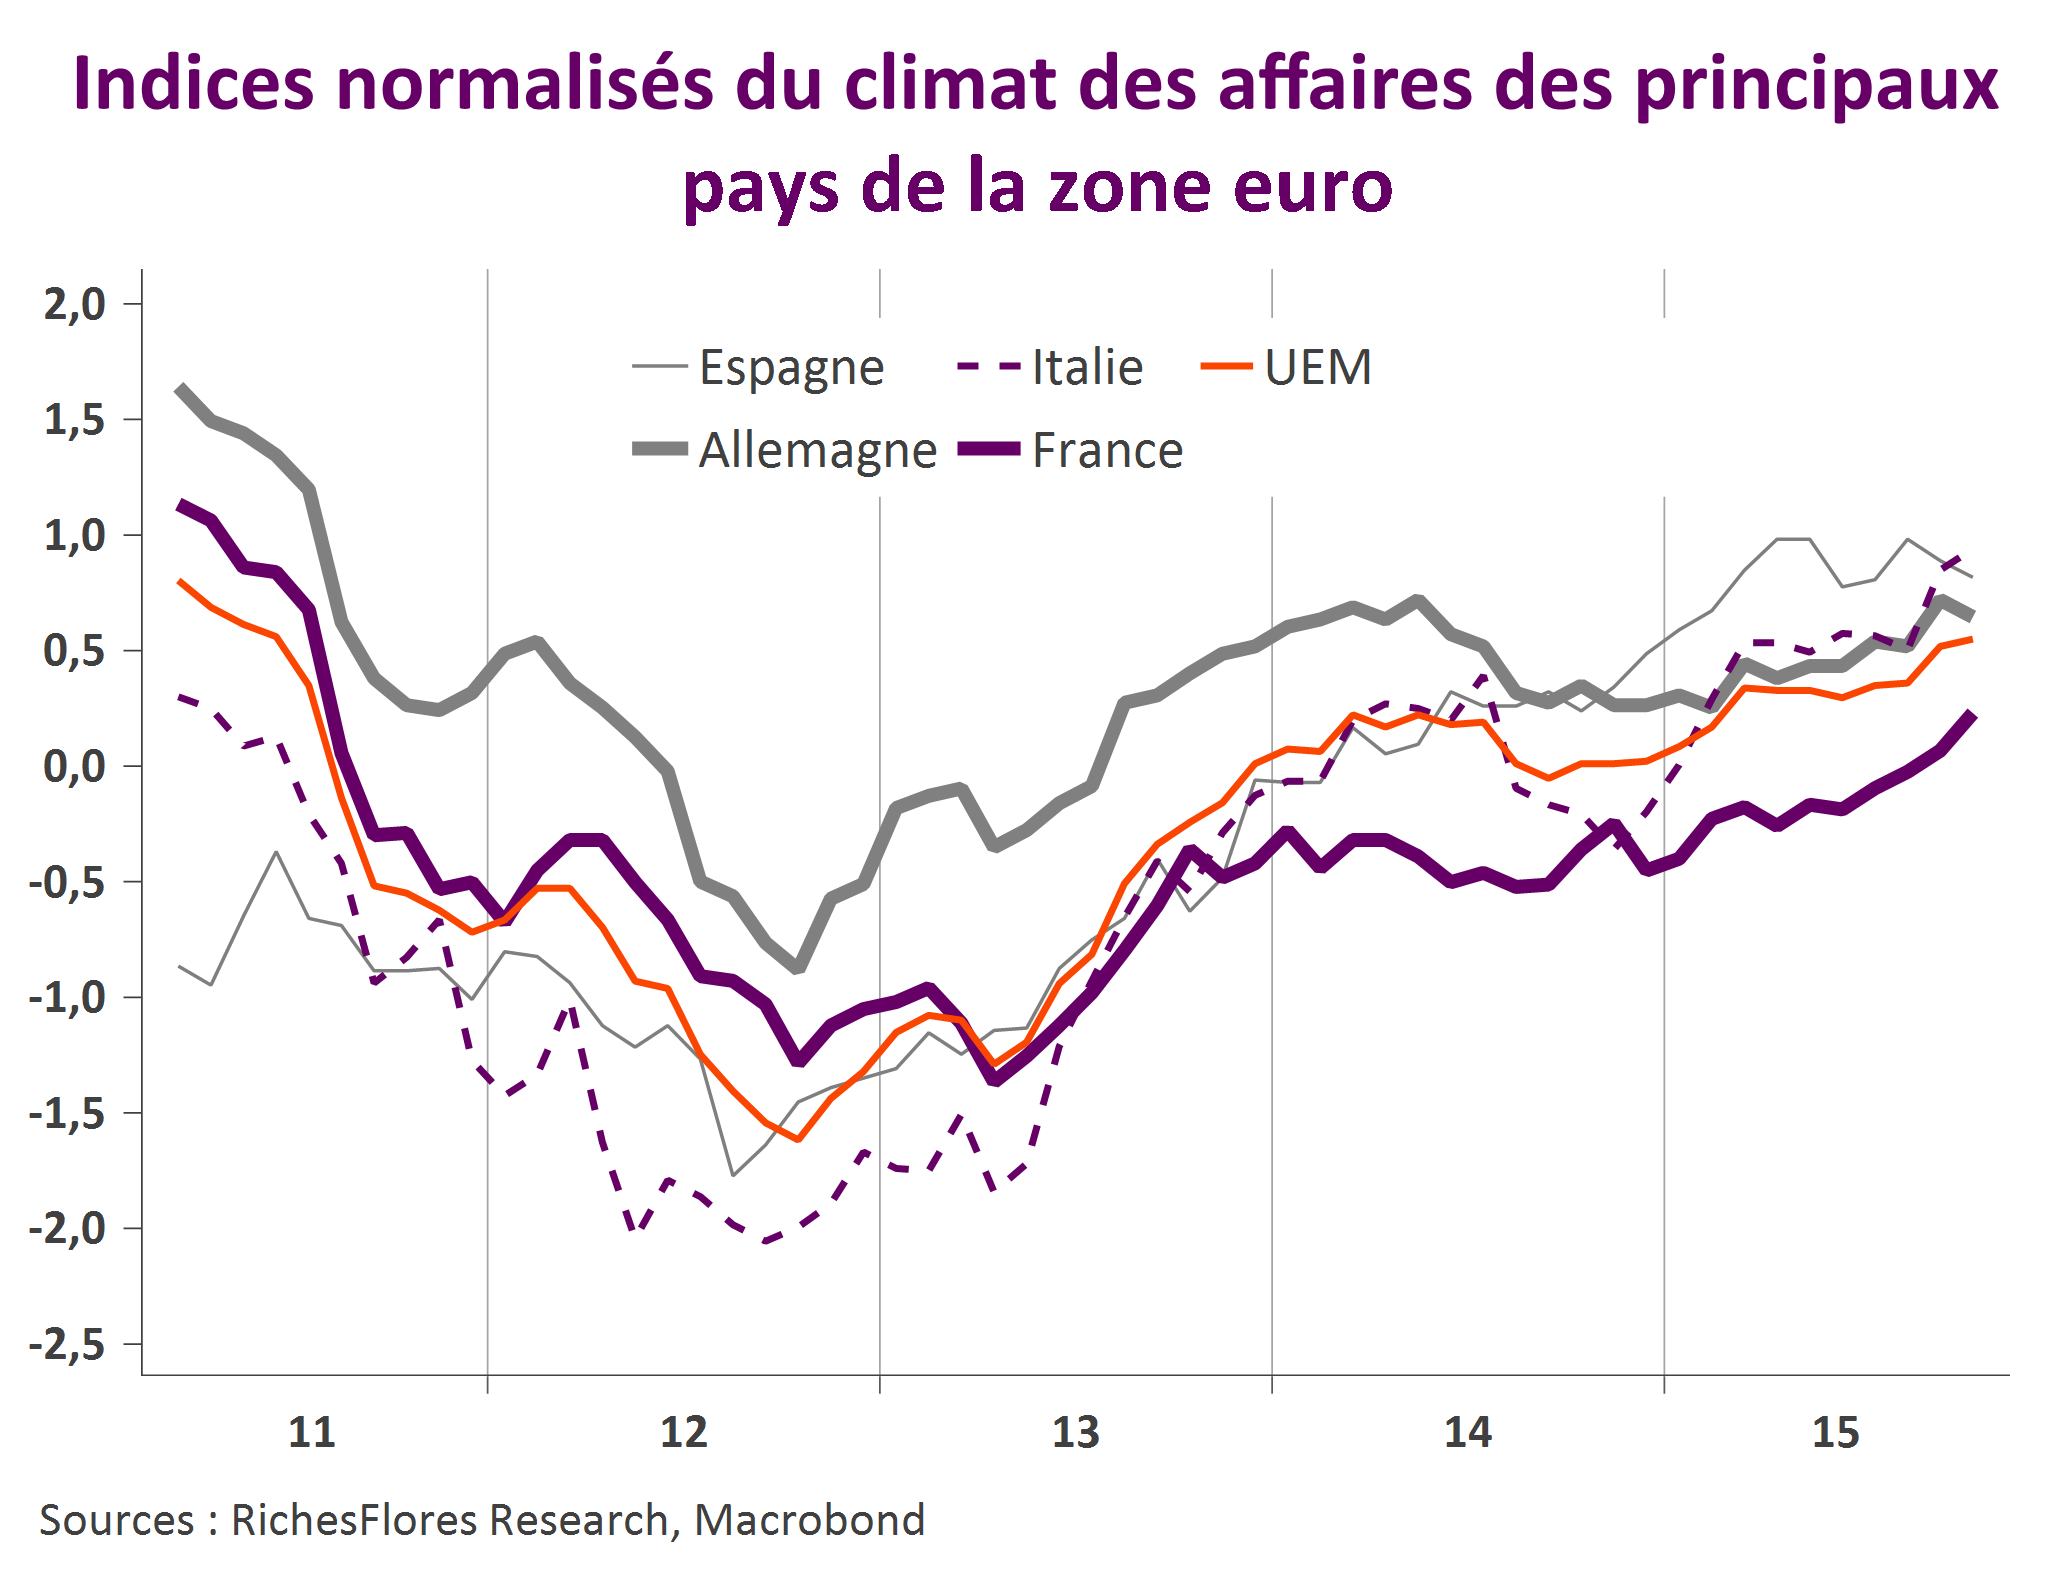
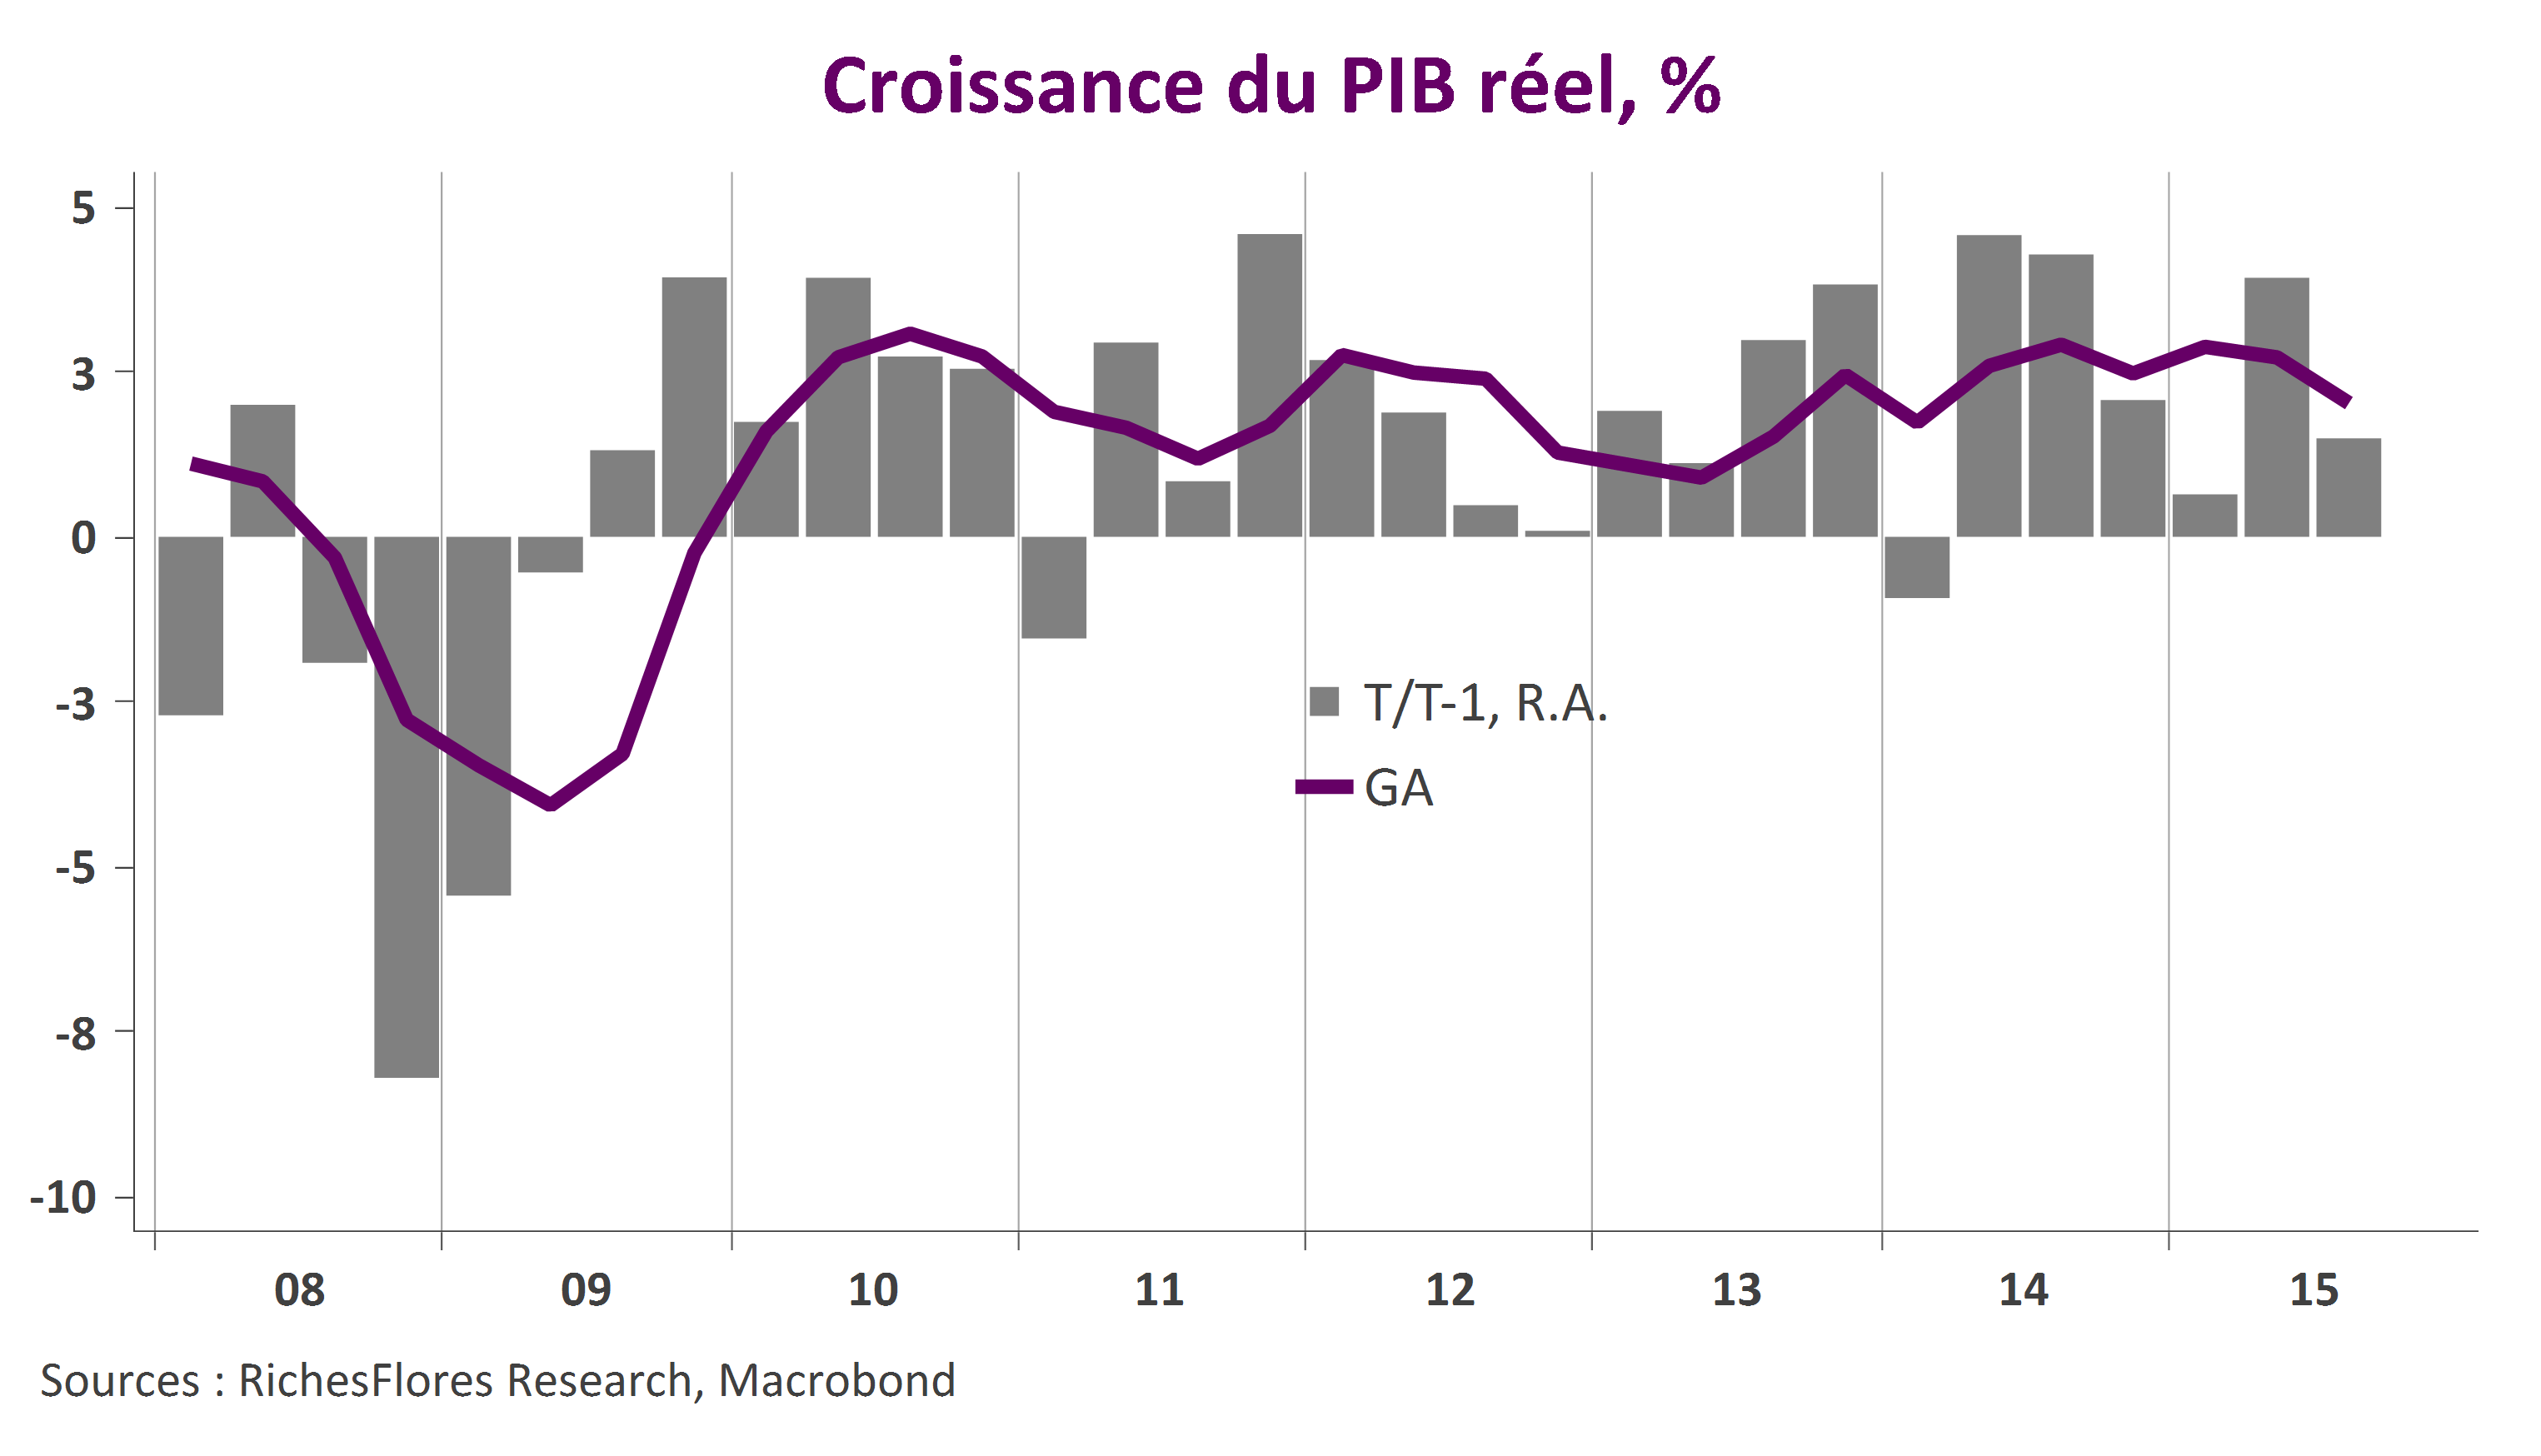
Les économies de la zone euro vont mieux et nos perspectives, quelque peu, volontaires s’en trouvent confortées. Derrière une conjoncture dorénavant plus porteuse se profilent des tendances susceptibles de changer la donne de manière durable. Retour sur les conditions d’un meilleur allant et les raisons pour lesquelles la BCE ferait bien de s’abstenir d’accroître davantage son quantitative easing, à ce stade, tout au moins dans sa forme actuelle.

UEM Sentiment et PIBUEM climat affaires par pays

Fed, un bien mauvais timing !

Télécharger l’article

On aurait pu imaginer meilleur timing que la veille de la publication des chiffres de croissance du troisième trimestre pour la confirmation qu’une hausse des taux restait envisagée par le FOMC pour le mois de décembre. Car, force est de constater que les données publiées hier ne servent guère la cause défendue par la Fed dans son dernier communiqué. Au-delà de l’instabilité inhérente à toute comptabilité trimestrielle, c’est bien la confirmation d’un ralentissement de la croissance et l’absence de quelconques pressions inflationnistes que décrivent les estimations préliminaires du PIB du troisième trimestre.

US PIB

Vous avez aimé Mario, pas sûr que vous aimiez Janet

Télécharger l’article

Texte écrit pour publication sur le site de Boursorama le 29/10/2015

Changement de décor, la Fed maintien la possibilité d’une hausse de ses taux d’intérêt en décembre ! La surprise est grande tant son communiqué du mois de septembre et, plus encore, les médiocres développements de l’économie américaine de ces derniers temps avaient convaincu qu’elle ne pourrait se permettre d’amorcer un cycle de hausse des taux avant la fin de l’année. Passera-t-elle à l’acte pour autant le 16 décembre ? Rien n’est moins sûr, ceci pour au moins deux raisons.

Suspens jusqu’au bout

Analyse du FOMC du 28 octobre.

Contrairement à nos attentes, la Fed ne ferme pas la porte à une hausse des taux en décembre, laissant même celle-ci totalement ouverte… en fonction des progrès, tant observés qu’anticipés, sur ses deux objectifs.

Étonnant, pour le moins, à en juger par la tournure de la conjoncture américaine de ces dernières semaines (voir les illustrations de notre commentaire de ce matin). Tout aussi étonnant est le résumé de la situation économique, passant sous silence la plupart des sujets de déception récents pour qualifier la croissance de modérée, l’investissement et les dépenses de consommation en croissance solide et l’immobilier en amélioration plus marquée ; la détérioration des exportations nettes étant le seul point négatif clairement souligné.

Décidément la lecture de la situation en présence à bien changé en six semaines malgré une avalanche d’indicateurs qui, pourtant, semblaient abonder dans le sens défendu par la Fed en septembre. Comment expliquer ce revirement ?

Nous voyons trois explications possibles :

  1. La Fed réagi à l’incompréhension provoquée par son communiqué de septembre en prenant le contre-pied de ce qu’elle a dit il y a six semaines, préférant brosser les marchés dans le sens du poil plutôt que de risquer de créer une nouvelle vague de panique. Une telle posture dénoterait un problème de communication majeur et un manque problématique d’assurance et d’indépendance à l’égard des marchés.
  2. La Fed prend le risque de se tromper dans son diagnostic conjoncturel en passant sous silence les développements susceptibles de remettre en question son scénario. Elle pourrait donc commettre ce que nous considérerions comme une erreur majeure en remontant le niveau de ses taux le 16 décembre.
  3. Les « colombes » sont en position de faiblesse au sein du board de la Fed et n’ont pu obtenir de ce dernier la mise à l’écart d’une éventuelle hausse des taux en décembre que les faucons continuent à envisager comme possible ou souhaitable. Au même titre que la précédente, cette dernière hypothèse, la plus convaincante, pose toutefois d’emblée la question du risque d’un passage à l’acte en décembre.

La partie s’annonce donc tendue et la crispation autour des publications économiques à venir, proportionnelle. Les bonnes nouvelles, susceptibles de faire monter les anticipations de hausse des taux, ont tout lieu de provoquer d’importantes tensions ponctuelles sur les taux à long terme tandis que les mauvaises, susceptibles d’être perçues comme insuffisantes pour prévenir une hausse des taux, risquent d’avoir un retentissement plus important sur les marchés d’actions.

Au total, le calme n’est pas près de revenir d’ici au 16 décembre !