Bienvenue en 2016 !

Télécharger la publication

… Les dix points clés de l’actualité économique et financière de ce début d’année 2016.

  • Correction des marchés mondiaux, an II
  • Chine : l’indice Shanghai et le yuan
  • Pétrole : 50 ou 20$/b ?
  • L’inflation mondiale 2 % ou 4 % ?
  • Fed : 50 ou 150 points de base de hausse des taux ?
  • Économie américaine : hiver doux ?…
  • … Ou hiver manufacturier ?
  • Nouvelle donne allemande
  • La croissance domestique allemande ne fait pas le DAX
  • Démondialisation : la tendance est plus rapide que prévu

Court-circuit du marché chinois après une chute de 7 % des indices ce 4 janvier

L’année 2016 commence sur les chapeaux de roues en Asie avec une chute de 7 % du marché chinois à l’origine d’une interruption des transactions ce lundi 4 janvier. Alors que les développements du Proche-Orient de ce week-end avaient préparé le terrain pour une rentrée mouvementée, le nouveau repli du PMI manufacturier chinois et celui du yuan ont eu raison de l’humeur des investisseurs régionaux. Un bien mauvais signal pour cette rentrée 2016.

L’inconnue pétrolière du scénario 2016

Inflation, pouvoir d’achat, taux d’intérêt… Avant de s’enquérir du scénario de tel ou tel, mieux vaut lui demander quelle est son hypothèse de prix du pétrole, car c’est bien de cette dernière que devrait dépendre l’essentiel des prévisions pour cette année. Après une division par trois des cours du brut en moins de dix-huit mois, nul n’y échappe ; même l’hypothèse de prix inchangés, généralement utilisée pour neutraliser l’impact d’une variable considérée comme exogène, ne permet pas de passer outre l’influence des effets de base de la chute des cours du pétrole sur les éléments clés du scénario mondial 2016. Difficile, dès lors, de faire l’impasse sur cet épineux sujet et ce qu’il peut nous réserver.

petrole et inflation mondiale Lire la suite…

La Fed, pas si « dovish »

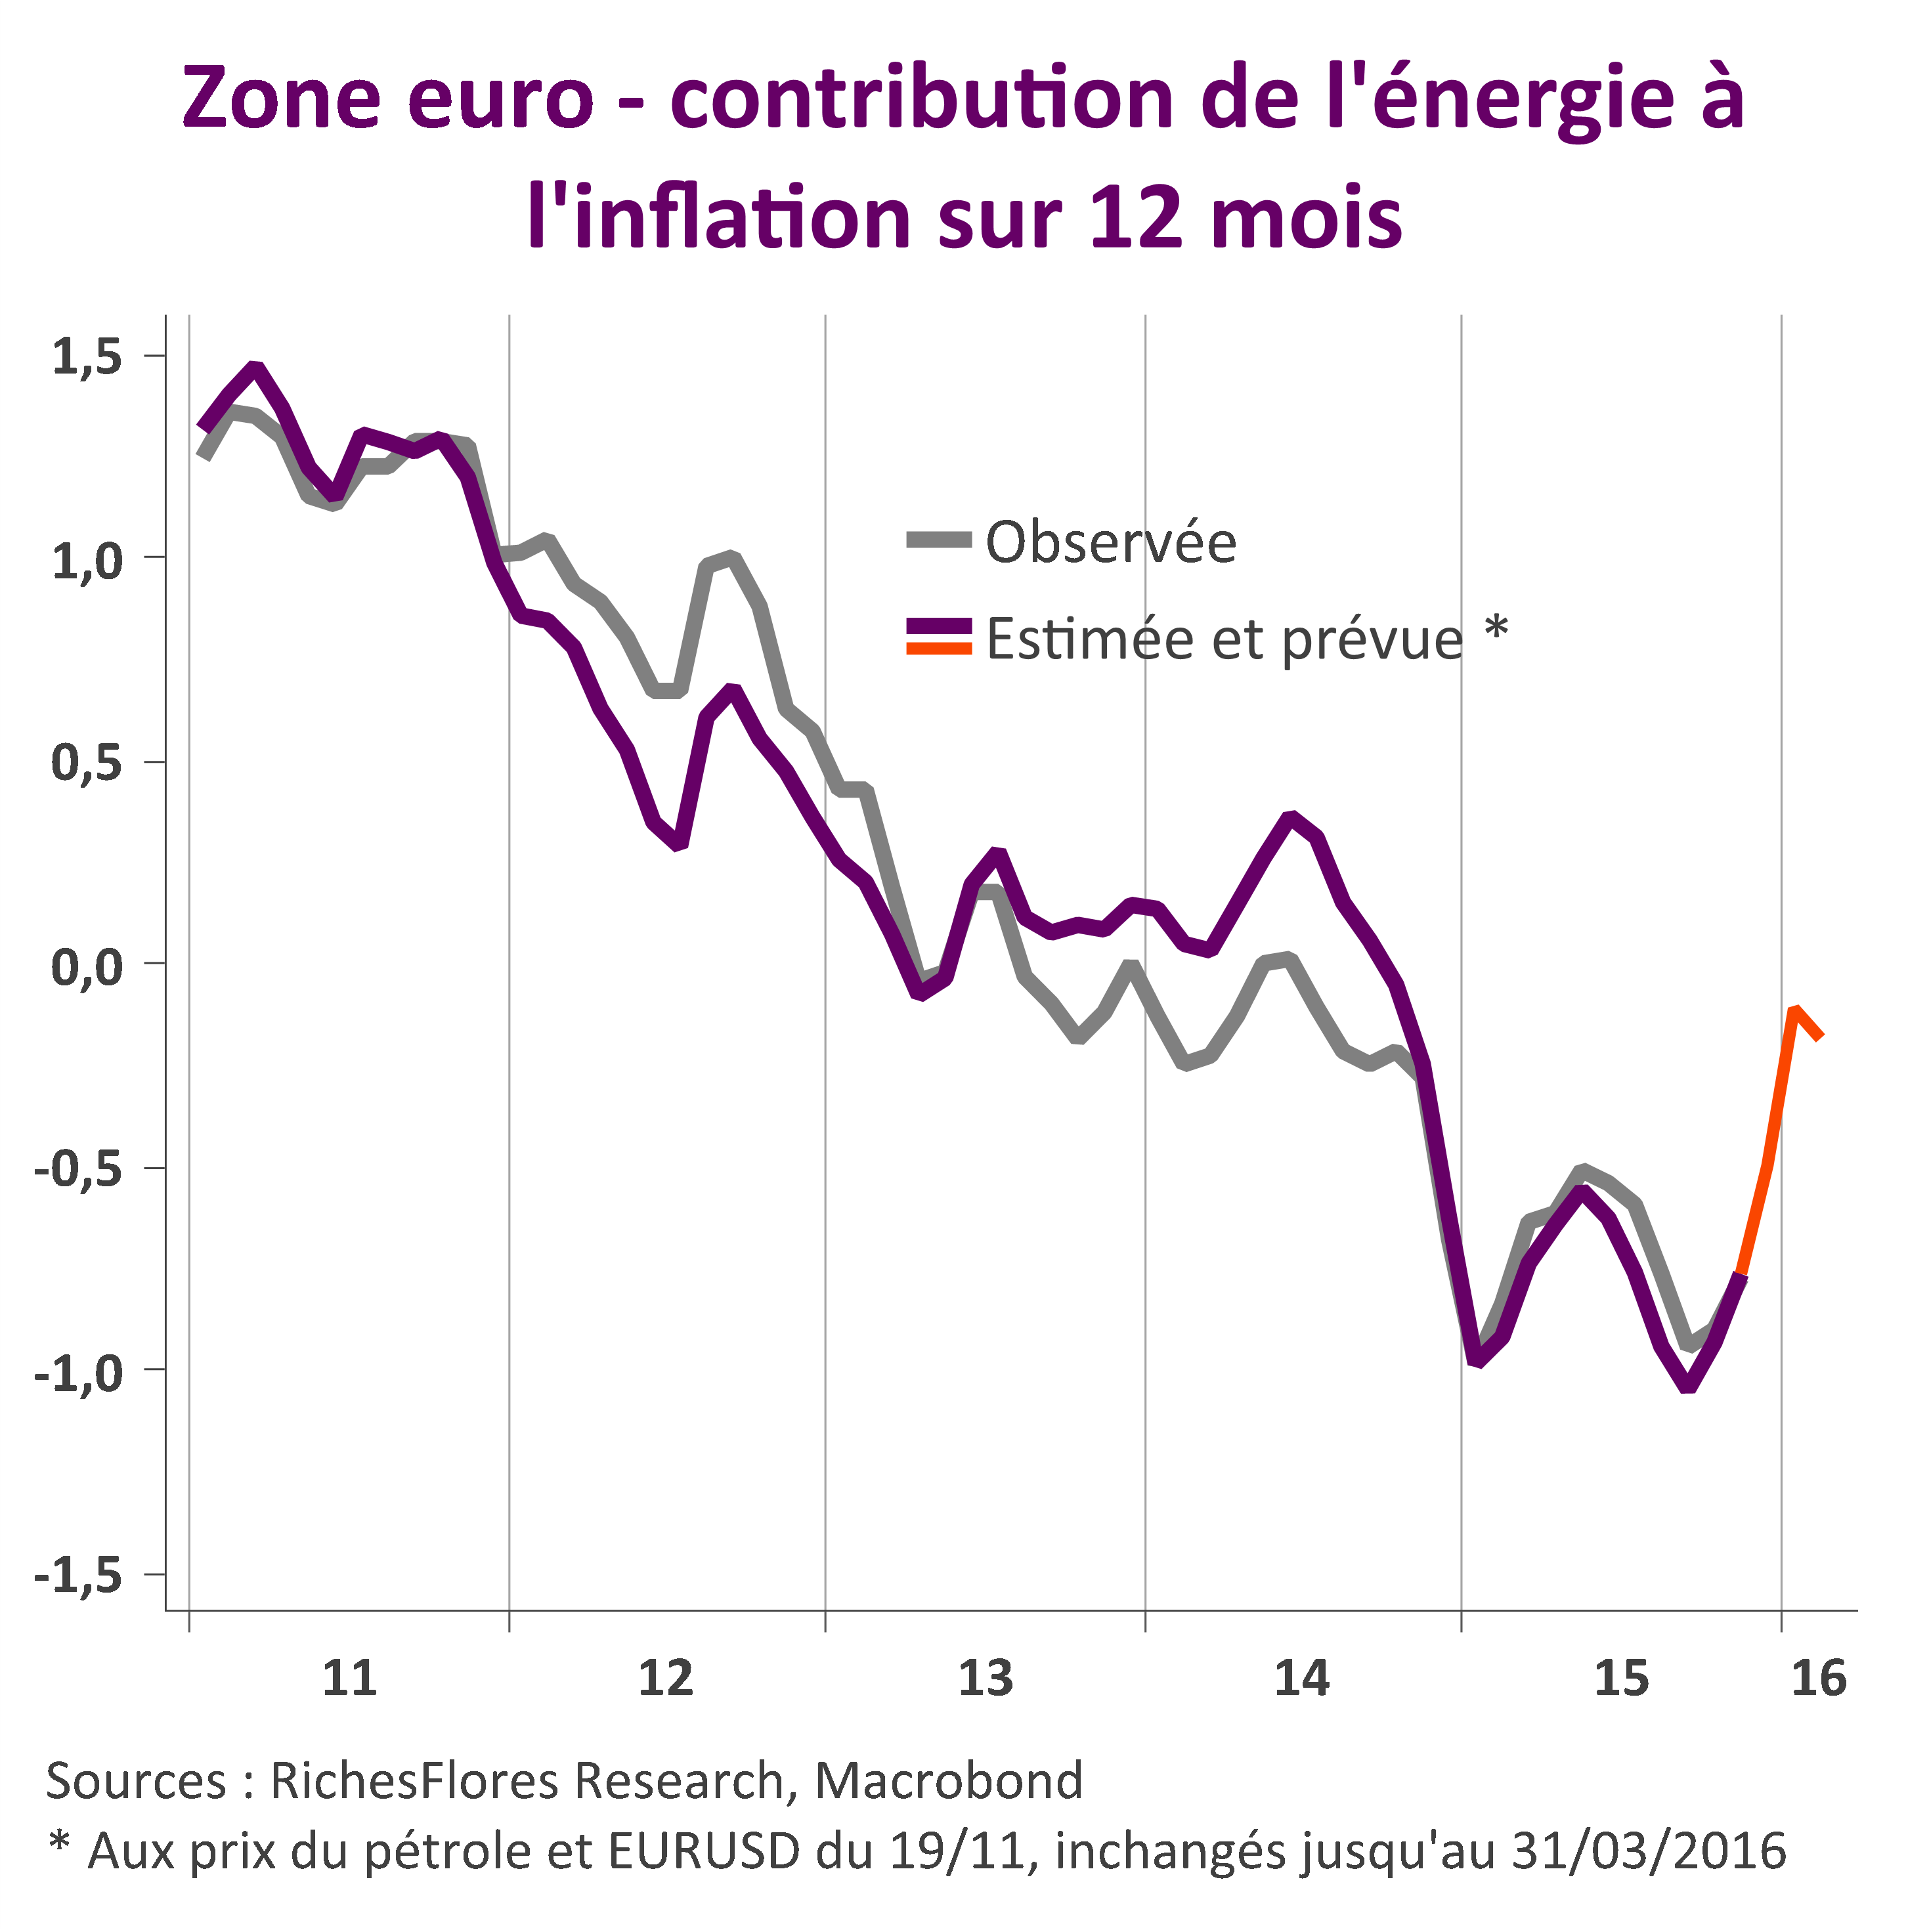
Ce n’est pas tant sur la hausse de ses taux que sur ce qui l’accompagnerait que la Fed était attendue. Or, le communiqué est clair : la Fed est en mode de resserrement. Rien ne laisse supposer dans l’analyse publiée à l’issue du FOMC un exercice de remontée des taux directeurs particulièrement étalé dans le temps. La Fed a fait ses comptes : il suffit que les prix du pétrole se stabilisent pour que l’effet de base négatif de leur chute passée sur le taux d’inflation s’estompe. Nous retrouvons là nos propres estimations (voir à ce sujet Regain des anticipations d’inflation) selon lesquelles, aux cours actuels du pétrole, le taux d’inflation devrait remonter de près de cinq dixièmes au premier trimestre. Avec des mesures de l’inflation sous-jacentes pour la plupart déjà aux environs de 2 %, la Fed ne souhaite pas rester inerte face à un tel changement.

Sauf poursuite de la chute des cours du pétrole à un rythme suffisamment rapide pour prévenir ce tassement des effets de base, la Fed s’apprête donc à relever le niveau de ses taux en début d’année prochaine, sinon dès la prochaine réunion, du moins à celle de mars.

L’ensemble est moins accommodant que généralement anticipé et il faudra vraisemblablement un nouveau flot de mauvaises nouvelles conjoncturelles pour convaincre que la Fed ne relèvera pas ses taux autant que le suggèrent ses propres prévisions (deux fois plus agressives que ce qu’intégraient les marchés ces derniers jours).

À brève échéance, ces éléments suggèrent une accélération à la hausse des taux longs et du dollar ; une bonne nouvelle relative pour les bourses européennes et japonaise, moins bonne en revanche pour les marchés émergents, notamment chinois et hongkongais (la Banque centrale de Hong-Kong a suivi la Fed en relevant de 25 point de base son taux directeur).

La communication de la Fed ouvre la voie à un regain de volatilité sur les marchés de taux. À ce titre, une stabilisation des cours du pétrole pourrait créer les conditions d’une embardée des taux longs rapidement dommageable aux perspectives de croissance. Les développements sur le marché pétrolier auront en toute état de cause une influence déterminante sur l’évolution des anticipations de taux des jours à venir.

La BCE se ravise, enfin ! Une bonne nouvelle pour l’équilibre mondial


L’annonce d’une baisse de seulement 10 points de base de son taux de dépôt, contre 15 points généralement anticipé, avait donné le ton avant la conférence de presse de M. Draghi ; la BCE ne jouerait pas la surenchère. Les annonces qui suivirent le confirment, la BCE a fait le minimum. En d’autres termes : aucune augmentation du rythme d’achat mensuel de ses achats d’actifs, toujours fixés à 60 milliard par mois, la BCE s’étant contentée de prolonger ce programme jusqu’en mars 2017 au moins.

Il s’agit à l’évidence d’un revirement par rapport à ce qu’avait laissé entendre Mario Draghi lors de ses différentes interventions, y compris les plus récentes. Comment expliquer cette volte-face ?

Nous avons suffisamment communiqué sur notre incompréhension à l’idée d’une augmentation du programme d’achats d’actifs et sur les risques qu’elle comportait pour ne pas manquer d’éléments de compréhension (Quelles sont les motivations de M. Draghi?)

  • relative solidité de la croissance en zone euro,
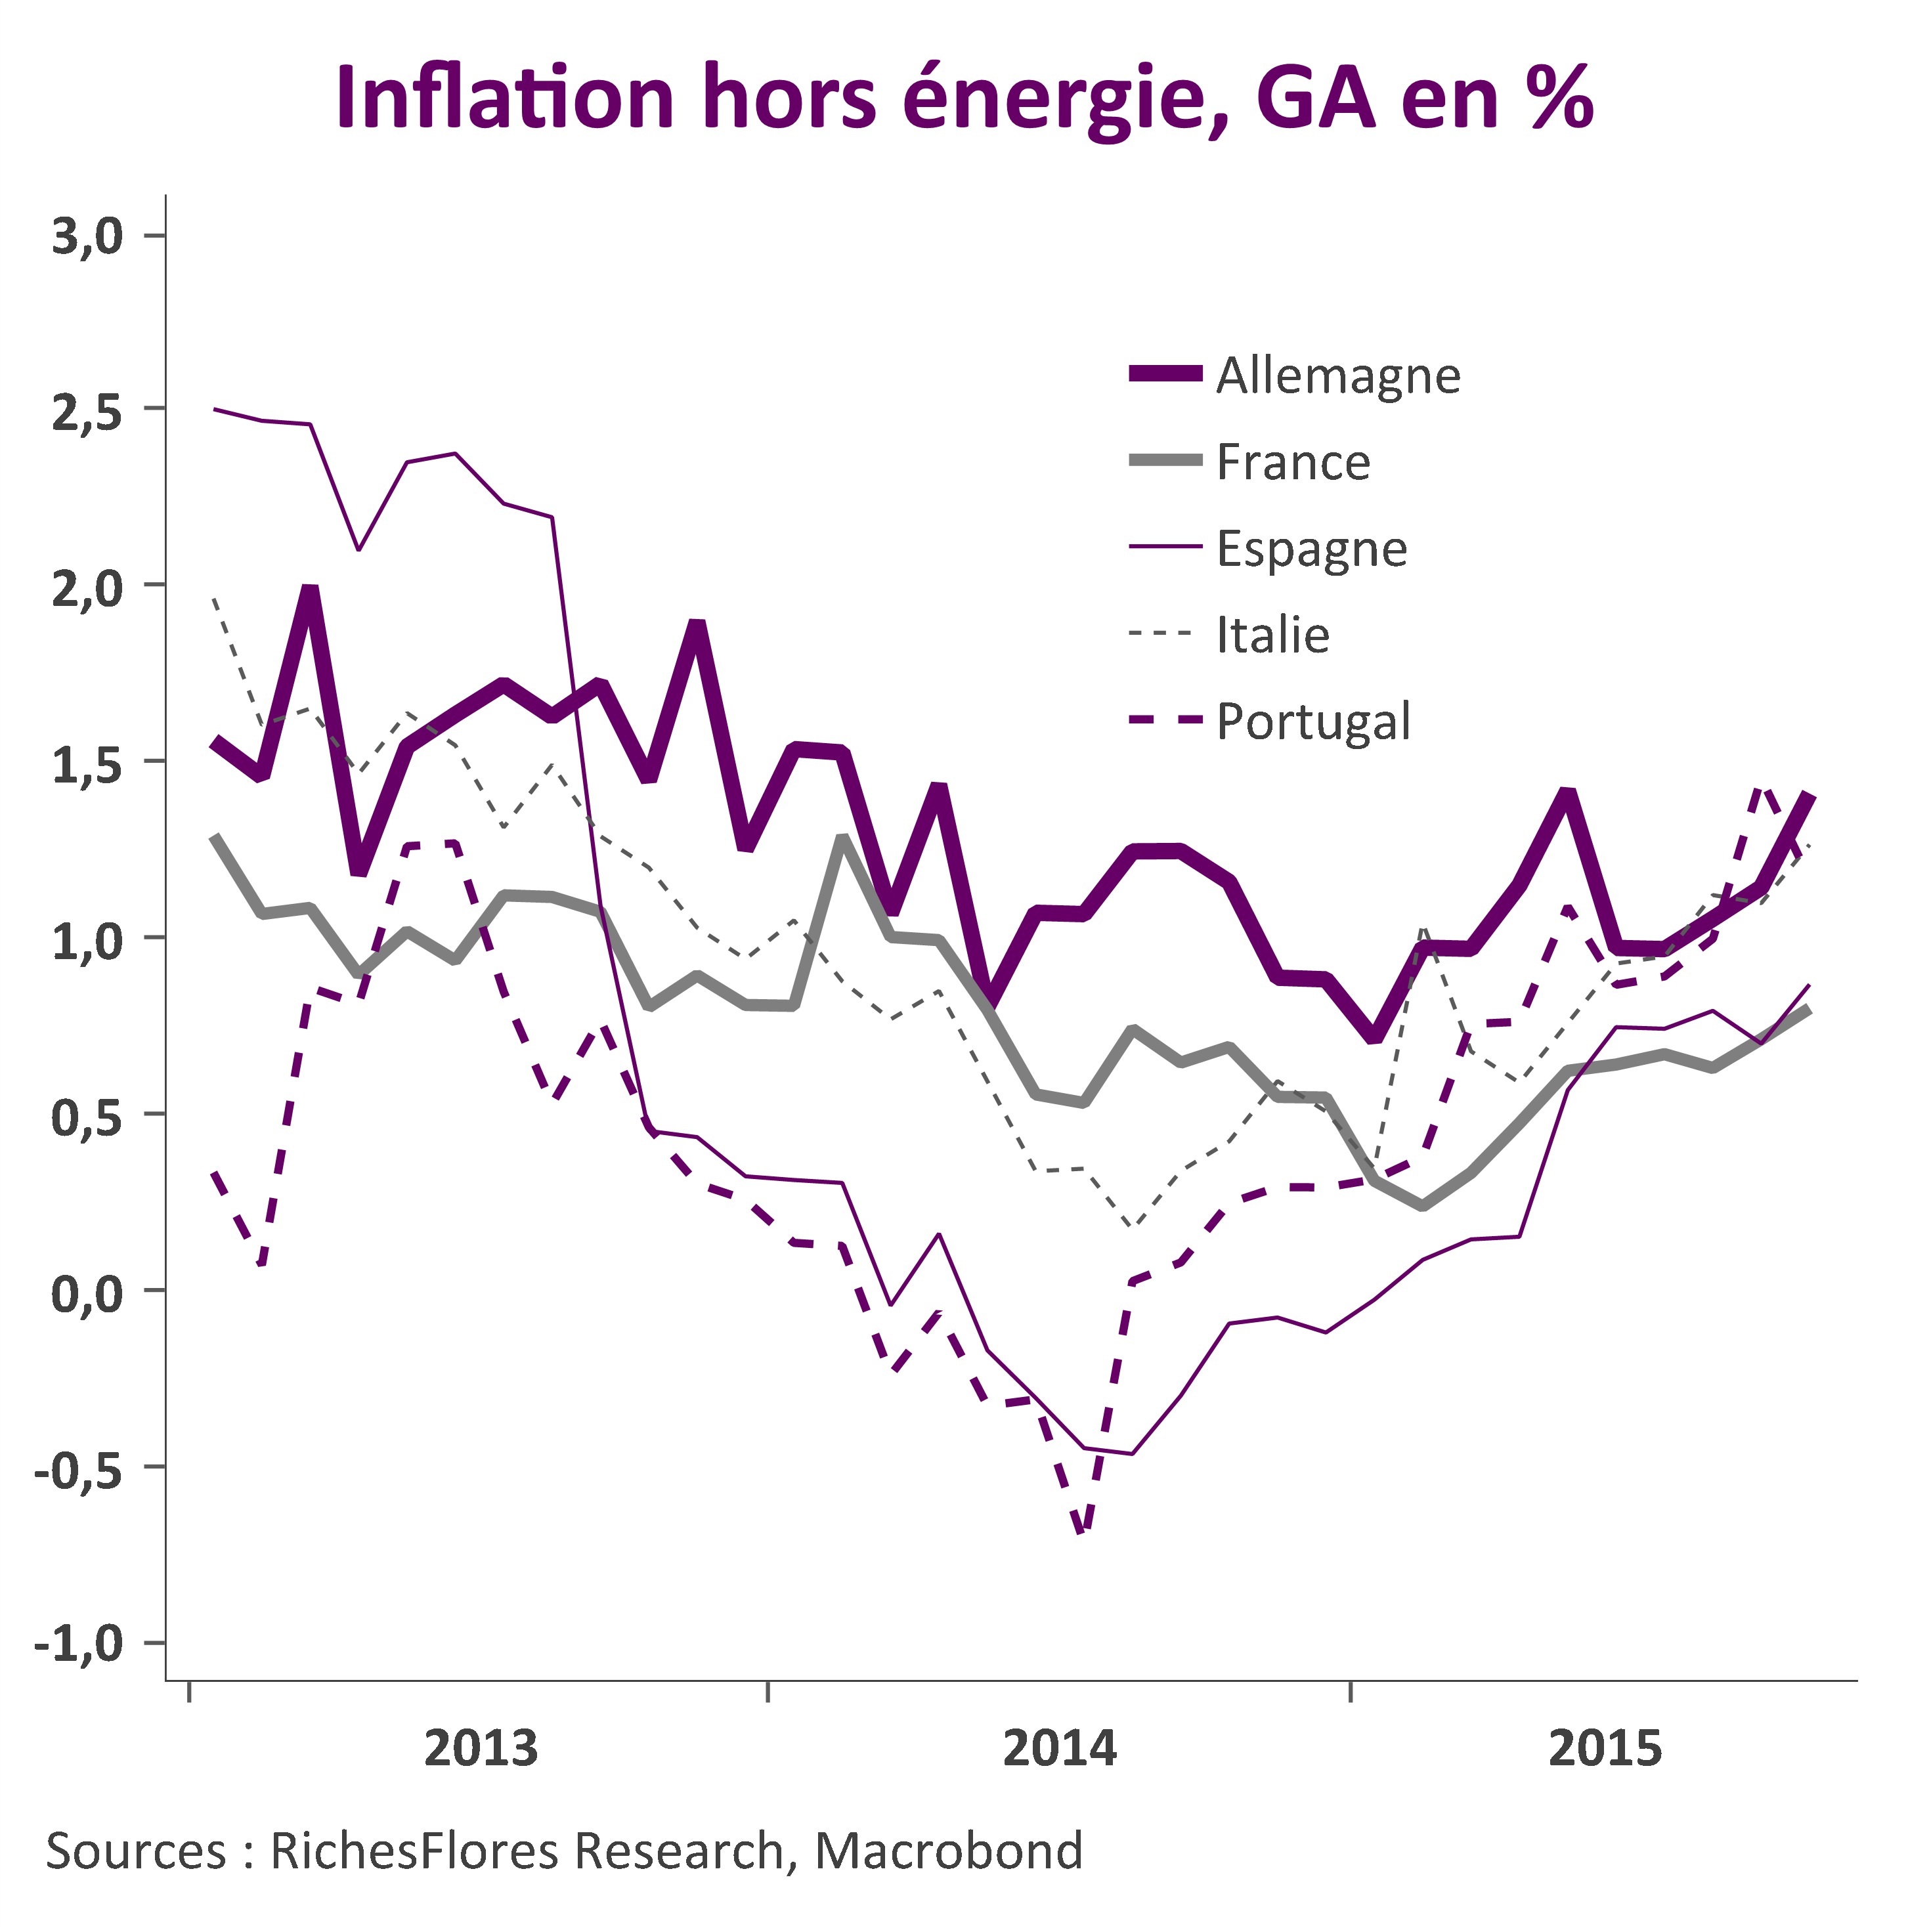
  • ressaisissement généralisé de l’inflation sous-jacente
  • rapide augmentation des coûts salariaux en Allemagne
  • disparition des effets de base pétroliers, susceptibles de faire remonter les taux d’inflation brutalement en début d’année (Regain de volatilité en vue des anticipations d’inflation
  • risque de chute incontrôlée de l’euro alors que la Fed s’apprête à remonter ses taux directeurs
  • risques de tensions en cascade dans le monde émergent (BCE-FED, le clash)

Inflation hors energie UEMEnergie et CPI UEM

Si incompréhension il y a, c’est donc davantage dans le fait que Mario Draghi n’ait pas préparé les marchés à son changement de perception avant la réunion aujourd’hui plutôt que sur les bonnes raisons à l’origine des décisions prises.

Quoi qu’il en soit, la décision de la BCE est incontestablement la bonne et, bien qu’à l’évidence une mauvaise nouvelle pour les marchés européens, elle constitue, au contraire une bonne nouvelle pour les marchés du reste du monde par rapport à ce que l’on pouvait redouter d’une action d’envergure.


FED-BCE, le clash

C’est quasiment acquis, la BCE devrait assouplir sa politique monétaire sous une forme ou sous une autre la semaine prochaine. Ce changement interviendrait donc deux semaines avant que la Fed procède, à l’inverse, à une hausse de ses taux directeurs, la première depuis 2006, même si sur ce dernier point la messe pourrait ne pas être totalement dite. Après avoir mené des politiques extrêmes, les deux principales banques centrales s’apprêtent donc à braver l’inédit, à savoir l’adoption de trajectoires diamétralement opposées. De tels épisodes sont rarissimes, jamais observés depuis l’introduction de la monnaie unique et exceptionnels auparavant –se limitant à la période de l’unification allemande, lorsque la Bundesbank a procédé à un resserrement drastique de sa politique monétaire en plein cycle de baisse de ses taux directeurs de la Fed.

Les conséquences d’une telle configuration dans les conditions présentes d’extrême instabilité économique et financière internationale, sur fond de très faible croissance mondiale, sont assez largement imprévisibles. Plus question, en effet, de considérer au cas par cas l’impact de la décision de la BCE sur la situation en zone euro ou de celle de la Fed sur l’économie américaine ; les enchaînements et les risques associés à cette configuration sont incontestablement globaux. Lire la suite…

La croissance allemande ne paie pas

Télécharger l’article

L’économie allemande, c’est évident, va bien. Malgré le ralentissement de sa croissance au troisième trimestre, les indicateurs du climat des affaires permettent d’envisager la fin de l’année sur une note sereine en dépit de la détérioration du contexte international et des répercussions de l’affaire Volkswagen. À l’origine de cette résistance, deux soutiens : l’embellie de la conjoncture régionale, dont l’Allemagne retire quelques bénéfices mais, surtout, l’amélioration de sa situation domestique de plus en plus influente sur la croissance nationale.

Les effets de cette bonne santé se font malgré tout attendre : l’Allemagne n’est pas la locomotive escomptée à l’égard du reste de la zone euro et sa performance boursière n’est guère plus favorable que celle de ses partenaires. Après une longue période de sous performance amorcée au printemps, le ressaisissement du DAX depuis le mois d’octobre est loin d’avoir été spectaculaire, l’indice allemand affichant toujours un repli de 13 % par rapport à son point haut annuel du 10 avril, à comparer à un retrait de 10 % de l’EUROSTOXX et de 7 % pour le CAC 40 sur la même période. Comment expliquer ces déceptions et que suggèrent-elles pour les prochains mois ?

Regain de volatilité en vue des anticipations d’inflation

Télécharger l’hebdo

L’environnement inflationniste se complexifie. Malgré le déclin persistant du taux d’inflation mondial, toujours largement influencé par le repli des cours du pétrole, les distorsions de prix s’accentuent. Alors que les pressions déflationnistes sont toujours assez largement à l’œuvre dans l’industrie, des poches d’accélération à la hausse des prix sont apparues récemment dans certaines catégories d’activités domestiques de plusieurs économies influentes.

Si le risque d’un dérapage incontrôlé de l’inflation reste assurément faible, ces évolutions pourraient suffire à instiller un changement de sentiment des marchés sur les sous-jacents inflationnistes. Au moment où se préparent de grandes manœuvres monétaires et où les effets de base liés à la chute des prix du pétrole sont amenés à se tarir, le risque d’un regain de tensions sur les anticipations d’inflation et, de facto, les marchés de taux n’est probablement pas négligeable…