Tant de raisons de ne pas céder à la tentation

Télécharger l’article

La tentation d’un certain nombre d’investisseurs de revenir sur les marchés les plus sévèrement sanctionnés semble, à de nombreux égards, prématurée. La correction que traversent les bourses mondiales n’a aucune raison, à ce stade, de s’interrompre mais cumule, au contraire, tous les risques d’accélération à la baisse.
Il y a plusieurs arguments à l’origine de cette conclusion.
  1. Aucune action tangible de politique économique ne semble envisageable à brève échéance.
  2. Après quasiment sept semaines de repli, les risques financiers se multiplient.
  3. La surperformance des valeurs industrielles est de plus en plus difficile à justifier, on peut donc, encore, craindre un ajustement de ce côté-ci.

L’économie américaine et la Fed dans un corner

Télécharger l’hebdo

Il y a une évidente incompréhension à l’idée que l’économie américaine puisse retomber en récession cette année compte-tenu des conditions en présence, notamment :

  • un niveau historiquement faible des taux d’intérêt,
  • l’abondance de pouvoir d’achat et la relative solidité du marché de l’emploi,
  • une solide croissance du crédit sur fond de détente des taux d’endettement des ménages,
  • une bonne tenue du marché immobilier.

Le risque d’une récession dès avant la fin de cette année est pourtant bel et bien réel. Il y a plusieurs raisons à l’origine de ce diagnostic que nous privilégions depuis le printemps dernier, parmi lesquelles, toutefois, une a plus de valeur que toutes les autres ; il s’agit de la combinaison de deux phénomènes typiques de la phase du cycle au cœur de laquelle se situe l’économie américaine aujourd’hui, qui voit simultanément se concrétiser :

1-  une usure des gains de productivité, à partir de niveaux anormalement faibles dans le cas présent,

2-  en même temps qu’une hausse des salaires, bien que relativement contenue à ce stade.

De telles configurations ont, par le passé, systématiquement propulsé l’économie en récession, ceci quel qu’ait pu être le degré de restriction monétaire pratiqué par la Fed au cours de ces différents épisodes ; le fait étant inhérent aux articulations économiques à l’œuvre dans de tels cas de figure.

Moins d’emplois, plus de salaires… un bien mauvais cocktail

Dans le champ des possibles, c’est en quelque sorte le pire des rapports sur l’emploi américain que l’on pouvait attendre qui vient d’être publié, avec :

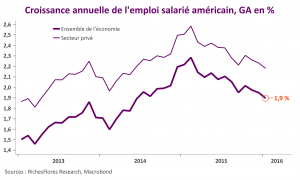
  • Une nette décélération des créations de postes en janvier, à 150 000 seulement, soit presque moitié moins que les chiffres initiaux du mois de décembre (révisés toutefois à 262K) et un quart inférieur aux chiffres préliminaires de l’ADP relatifs au seul secteur privé. Sur un an le rythme de croissance de l’emploi s’affaisse à 1,9% pour l’emploi total.

Emploi US

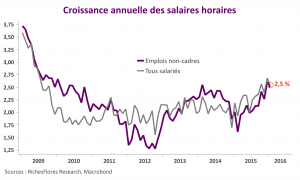
  • Une hausse mensuelle des salaires de 0,5 %, deux fois supérieure aux mouvements enregistrés en moyenne en 2015 -exception faite du mois de janvier quand un certain nombre d’entreprises avaient procédé à de hausses de rémunérations pour les bas salaires-, qui ne manquera pas d’être interprété comme un signal fort par les plus « hawkish » des membres de la Fed malgré le léger repli du taux de croissance annuel.

Salaires US

  • Une nouvelle baisse du taux de chômage, à 4,9%, qui là encore risque de conduire à une multiplication des craintes inflationnistes à brève échéance. `

En d’autres termes de quoi créer une nouvelle vague d’incertitudes sur la manière dont la FED interprétera ce rapport, d’où le rebond des taux à 2 ans et celui du dollar, et sur que qu’il signifie en matière de risque pour la croissance alors que les entreprises américaines, en proie à des pertes de productivité, font dorénavant face à une hausse significative de leur coûts salariaux unitaires, synonyme de pincement de leurs marges.

Si le repli de l’euro peut momentanément soulager les bourses européennes, il ne fait aucun doute que ce rapport n’est pas de bon augure pour les marchés qui ne peuvent voir d’un bon œil l’éventualité d’une hausse des taux à nouveau renforcée (même si toujours peu probable à notre avis) dans le contexte présent d’affaissement de l’activité.

La chute des commandes en provenance de la zone euro pèse sur l’industrie allemande

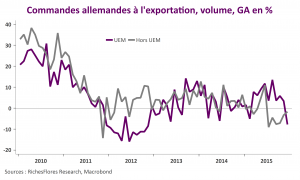
Contrairement à ce que le contexte présent pourrait faire redouter, la baisse des commandes allemandes est avant tout le résultat de la chute de quasiment 10 % des commandes en provenance de la zone euro au cours du mois de décembre. A l’inverse, les résultats en provenance du reste du monde sont plutôt bons, en hausse de 5,5 % sur le mois.

Si les chiffres globaux en repli de 0,7%, après une forte hausse de 1,5% en novembre, ne sont pas alarmants, le détail de ce rapport soulève deux points préoccupants :

  • Un arrêt de la croissance des commandes domestiques, la chute de 2,5% de décembre venant annuler l’augmentation de même ampleur de novembre ;
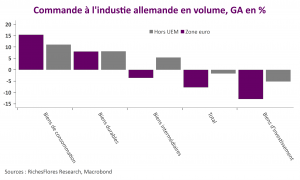
  • Une très nette détérioration des commandes en provenance des partenaires régionaux de l’Allemagne, ces derniers ayant été en 2015, la principale source de croissance de la demande. Au cours des douze derniers mois à décembre, la croissance des commandes en provenance de la zone euro ressort ainsi à -7,6 %, signant ainsi sa plus mauvaise performance depuis fin 2012, sous l’effet notamment d’une chute de 12,9 % des commandes de biens d’investissement ! De quoi assurément suggérer de la réserve quant aux attentes aujourd’hui en place sur la capacité de la zone euro à prendre le relais de la croissance internationale.

Commandes allemandescommandes détail


La BOJ en mode bricolage

L’instauration de taux négatifs par la BOJ au terme de son comité de politique monétaire a permis de faire repasser le yen au-dessus de 120USD ce matin. Combien de temps durera l’effet d’aubaine est plus difficile à dire.

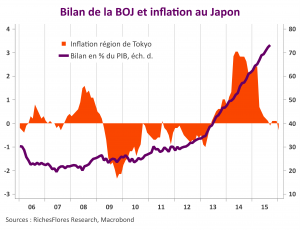
En l’absence d’un accroissement de son programme d’achat de titres, l’action de la BOJ risque fort de n’avoir qu’un impact limité sur ce qui constitue, à l’évidence, son premier objectif, le taux de change du yen, notamment si la BCE revient à la charge comme M. Draghi nous l’a laissé entendre. Plus fondamentalement, cette décision confirme la recherche d’autres moyens que l’accroissement « pur et simple » de son bilan, dont le montant est en passe de franchir la barre de 80 % du PIB du pays, pour contrer les pressions déflationnistes.

La partie n’est pas gagnée à en juger par les statistiques calamiteuses publiées cette nuit : contraction de 1,4 % de la production industrielle au mois de décembre (après une baisse de 0,9%), écrasement des dépenses de consommation de 4,4 % sur douze mois en décembre, baisse de l’inflation annuelle de 0,3 % à 0,2 % entre novembre et décembre quand, la région de Tokyo renoue avec un taux d’inflation négatif de -0,3% en janvier…
Japon inflation et BOJ

Après les opérations de toilettage du mois de décembre, le passage en taux négatif, uniquement appliqués aux nouveaux flux, ressemble assurément plus à du bricolage d’une banque centrale dans l’impasse qu’à quoi que ce soit de convaincant.

Minimum syndical côté Fed

Si l’on pouvait douter de la capacité de la Fed à changer radicalement de ton dès aujourd’hui malgré le contexte de marché (cf notre preview d’hier), on aurait néanmoins pu s’attendre à davantage de nuances par rapport à la voie tracée en décembre. Celles-ci manquent indiscutablement à l’appel. Malgré l’assurance d’une surveillance rapprochée des développements économiques et financiers internationaux, rien ne laisse suggérer, à ce stade, de quelconque remise en cause de son scénario de hausse des taux. La confiance affichée à l’égard des perspectives du marché de l’emploi l’emporte, par ailleurs, assez largement sur le ton du communiqué dont la seule réserve provient du changement de qualificatif porté sur la croissance de la consommation et de l’investissement, abaissé au rang de « modérée » au lieu de « robuste » le mois dernier.

L’absence de référence au FOMC du mois de mars n’est toutefois probablement pas fortuite et l’on comprend qu’il faille sans doute rapprocher ce vide des commentaires relatifs à la révision à la baisse des prévisions de court terme d’inflation liée au pétrole. En d’autres termes, la Fed n’a probablement pas l’intention de relever le niveau de ses taux directeurs dans six semaines mais n’est aucunement prête à modifier plus significativement son scénario, pour l’instant.

À ceux qui escomptaient un soutien monétaire pour contrer la nervosité des marchés financiers, la Fed répond donc par une fin de non-recevoir dont on peut sans grande difficulté imaginer qu’elle fera des déçus, à l’instar de la réaction négative des indices américains à la publication de ce communiqué. L’absence de réaction des taux futurs et le léger repli du dollar vis-à-vis de l’euro et du yen suggèrent toutefois une relative distance des investisseurs à l’égard de ce communiqué, reflet peut-être d’une conviction que la Fed sera in fine plus flexible qu’elle ne le paraît stade. L’ensemble est néanmoins assez peu compatible avec un retour au calme des marchés financiers dont on est tenté d’envisager une sensibilité accrue aux publications économiques après le communiqué de ce soir.

La FED prendrait un risque démesuré à ne pas infléchir son discours mais n’a pas les moyens d’offrir un « put » aux marchés

Un infléchissement du discours de la Fed sur les développements de sa politique monétaire semble indispensable pour ne pas risquer d’attiser la nervosité de marchés internationaux, particulièrement susceptibles ces derniers temps. Dans le contexte présent, nul ne peut dire, en effet, quelle pourrait être la réaction des marchés si d’aventure la Fed laissait entre-ouverte la porte d’une remontée de ses taux directeurs au mois de mars. Janet Yellen mettra-t-elle définitivement à l’écart cette éventualité dans son communiqué de demain ?

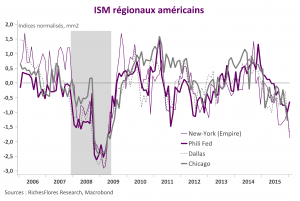
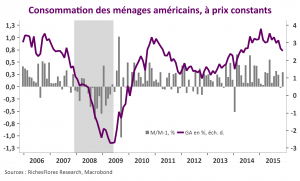
On ne peut que le souhaiter, d’autant que les tendances de l’économie américaine ne justifient nullement qu’elle s’arque boute sur son scénario du mois de décembre. Si les dernières statistiques du marché de l’emploi étaient d’un bon cru, de mêmes que les nouvelles sur le front de l’immobilier, les informations en provenance du reste de l’économie ne sont guère à la hauteur de ses attentes : dépenses de consommation décevantes, mollesse de l’activité dans les services, médiocres tendances de l’investissement productif et récession de plus en plus marquée dans l’industrie, rien ne lui permet d’être particulièrement satisfaite par les développements constatés ces dernières semaines. Alors que la nouvelle chute des cours du pétrole met sans doute l’économie à l’abri quelques temps encore, la Fed ferait preuve d’une myopie particulièrement préoccupante en ne regardant pas au-delà de cet effet d’aubaine la montée du risque de récession que soulignent tout à la fois un nombre croissant d’indicateurs économiques et le retournement des marchés.

ISM régionaux US conso

La Fed peut-elle pour autant changer totalement son fusil d’épaule et aller jusqu’à remettre en cause tout scénario de hausse des taux à horizon prévisible ? C’est probablement trop tôt pour l’envisager, ceci pour deux raisons principales :

  1. la nouvelle composition de son board, dont le biais est indiscutablement plus « restrictif » que la précédente,
  2. l’incertitude sur les effets que pourrait avoir une communication susceptible d’être interprétée négativement sur les perspectives américaines.

Difficile dès lors d’envisager une communication particulièrement volontaire de la part de Janet Yellen. La Présidente de la Fed devra sans doute ménager la chèvre et le chou avec un discours probablement moins déterminé qu’en décembre sans remise en cause définitive de son scénario de hausse des taux. En d’autres termes, si Janet Yellen peut soulager les marchés elle n’a guère les moyens de constituer une force de soutien pour ces derniers.

La balle n’en finit pas de rebondir

Télécharger l’hebdo

Après la BCE, la Fed range ses plans, la BOJ emboîte le pas à M. Draghi… C’est reparti pour un tour !

Nous l’avions exprimé en début de semaine, un assouplissement supplémentaire de la politique monétaire de la BCE risquerait de pousser d’autres pays à répliquer, avec pour conséquence de compliquer plus encore l’environnement économique et financier international.

La BCE n’a finalement probablement pas eu d’autre choix que de sérieusement considérer un accroissement de son programme d’achats d’actifs pour prévenir le risque d’amplification des tensions naissantes sur les marchés souverains du sud de l’Europe et sur le secteur bancaire de la zone euro (voir à ce sujet « BCE, une bonne raison d’agir !» publié hier).

Les répliques aux annonces du Président de la BCE, Mario Draghi, ne devraient, en conséquence, pas tarder.