
À en juger par les données publiées vendredi, Janet Yellen a été bien inspirée de prendre ses distances à l’égard du risque inflationniste et de celui d’une éventuelle surchauffe de l’économie américaine. Non seulement l’inflation a poursuivi son déclin en juin mais les ventes de détail se sont repliées pour le deuxième mois consécutif, n’affichant sur l’ensemble du deuxième trimestre qu’une progression de 0,3 %. De quoi, pour la FED, repenser sa stratégie de relèvement de ses taux directeurs mais aussi potentiellement de réduction de son bilan… Assurément, la tâche de la BCE ne sera pas facilitée par ce revirement imposé à la politique américaine.
Archives par catégories : CONJONCTURE
Analyse de la conjoncture internationale au fil de l’eau.
La BCE n’est pas seule à bord, la hausse des taux longs devrait bientôt trouver son terme
C’est maintenant acquis, les propos de M. Draghi lors du symposium de Sintra, étaient bel et bien destinés à contrer le mouvement embarrassant d’aplatissement de la courbe des taux. C’est en effet sur ce sujet que s’ouvrent les minutes du dernier comité de politique monétaire dont on comprend que d’intenses échanges ont porté sur ce que la plupart des membres du comité de politique monétaire considéraient comme une anomalie et surtout comme une contrainte, au moment où la BCE s’apprêtait à modifier l’orientation de sa politique monétaire. Couronnée de succès, la stratégie ressemble à une aubaine pour la BCE. Les choses ne sont pourtant pas si simples…
Minutes de la FED – Un FOMC pour rien, ou presque
Difficile de tirer une quelconque indication des minutes du FOMC des 13 et 14 juin publiées ce mercredi, dans lesquelles le descriptif de la conjoncture américaine est tellement éloigné du diagnostic qui se dégage des dernières statistiques qu’il paraît déjà largement obsolète. Quel crédit apporter, en effet, au satisfécit qu’expriment les commentaires sur la croissance résolument plus soutenue du deuxième trimestre, sur « la production industrielle en hausse considérable en avril » ou encore sur la robustesse du marché de l’emploi, lorsque les estimations de la FED d’Atlanta sur le PIB de la période sont passées de 4 % à 2,7 % entre le début et la fin du mois de juin, Lire la suite…
BMG juin 2017 – Sale temps pour les indicateurs économiques et les marchés
A 0 contre 0,1 révisé en mai, notre baromètre global d’activité a de nouveau cédé du terrain en juin après un fort repli le mois dernier. La détérioration du momentum américain sur presque tous les fronts explique ce résultat que les évolutions mitigées des autres pays ne compensent pas. Malgré le repli du climat des affaires et du climat à l’exportation, l’investissement résiste partout pour l’instant. Notre indicateur d’inflation bouge peu en juin à 0,1 après -0,1 en mai.

L’insensibilité des salaires au bas niveau de taux de chômage, une aberration ? Pas vraiment.
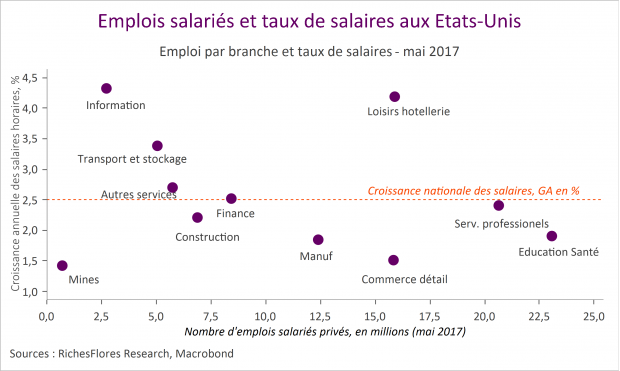
Banquiers centraux et économistes semblent désarçonnés par l’absence d’accélération des salaires dans les économies dans lesquelles le bas niveau du taux de chômage suggère une situation de plein emploi traditionnellement propice à une montée des tensions salariales. Face à cette situation, les banques centrales sont sur le qui-vive, redoutant une correction de cette anomalie apparente qui pourrait se concrétiser par un emballement subit des rémunérations. Peut-on vraiment parler d’anomalie ? Telle n’est pas la conclusion de notre analyse qui trouve de nombreuses explications rationnelles à l’inertie en présence des rémunérations et, donc, à celle de l’inflation.
La reflation fait un nouvel adepte avec M. Draghi. Gare aux effets de mode.
Une seule petite phrase dont les banquiers centraux ont le secret aura suffi à convaincre que le président de la BCE, définitivement plus confiant, s’apprête à ajuster les curseurs de sa politique monétaire. En affirmant que «les forces déflationnistes ont été remplacées par des forces reflationnistes», M. Draghi a lancé mardi une petite bombe en direction des marchés. En quelques heures, le taux de change de l’euro s’est envolé à plus de 1,135 dollar et les taux d’intérêt à terme se sont partout redressés, renouant pour les deux ans allemands avec un plus haut depuis le 23 juin 2016, date du référendum britannique, tandis que, pour la première fois depuis longtemps, la probabilité implicite de hausse des taux directeurs de la BCE à horizon mi-2018 dépassait 50 %. Autant dire que Mario Draghi n’a pas intérêt à se tromper…
Scénario juin 2017 – Sprint final des marchés boursiers sur un champ de mines
La mise à jour de notre scénario macro-économique et financier international trimestriel aboutit à des conclusions à première vue assez paradoxales :
- Une nette révision à la baisse de nos prévisions de croissance et d’inflation mondiales, notamment pour l’année 2018 pour laquelle la progression du PIB nominal refluerait très significativement, à un niveau de 4,5 % jamais observé depuis le début des années soixante.
- La persistance des éléments à l’origine de l’engouement des investisseurs pour les actifs à risques dont tout incite à penser qu’ils continueront à doper les marchés financiers internationaux sur fond, néanmoins, de risques croissants tant économiques que politiques ou financiers.
L’économie mondiale va-t-elle vraiment mieux ? Ou, les raisons à l’origine de la révision à la baisse de notre scénario2018
Économistes et institutions internationales ont retrouvé la confiance ces derniers mois et révisent les uns après les autres leurs projections de croissance à la hausse, tandis que, de leur côté, les banques centrales zyeutent avec plus ou moins d’impatience les possibilités de sortie du tunnel. La FED semble même tentée d’envisager le risque d’être prise de court par le retour d’une inflation trop forte qui pourrait exiger des ajustements monétaires par trop brusques si jamais elle n’y prenait garde. Alors, les développements récents de l’économie mondiale sont-ils vraiment convaincants ? Ce n’est pas la lecture que nous en faisons qui devrait nous conduire à revoir à la baisse nos perspectives de croissance et d’inflation mondiales pour 2018 lors de la mise à jour trimestrielle de notre scénario la semaine prochaine.