La Fed transige, vend-elle son âme ?

Télécharger l’article

Au contraire de ce que nous redoutions, la Fed transige avec un discours des plus « dovish ». Janet Yellen admet que l’inflation se redresse mais ne donne pas le moins du monde le sentiment de s’en préoccuper à ce stade. Son nouveau scénario n’envisage plus que deux hausses de ses taux directeurs cette année, qui, à l’écouter, semblent encore assez largement incertaines. Dans l’ensemble donc, notre analyse de ces derniers jours était erronée. Comment l’expliquer ?

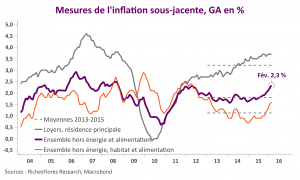
Notre erreur ne réside pas dans l’analyse des chiffres d’inflation dont les publications d’aujourd’hui confirment bel et bien la tendance solidement haussière de ces derniers mois, mais dans l’importance que la Fed donne à ces données. À ce titre, le changement est d’envergure, notamment en comparaison de sa posture de décembre. En d’autres termes, la Fed semble prête à prendre le risque d’une inflation plus élevée dans un contexte éminemment incertain, marqué par une montée des tensions internationales.

Inflation US

Si la nouvelle est plutôt bienvenue, compte tenu des risques en présence, elle pose néanmoins bien des questions pour la suite :

  • Quid du risque effectif d’une accélération des prix ?
  • Quid de la fonction de réaction la Fed à l’avenir ?
  • Enfin, quid de cette rupture pour les marchés ?

La FED peut-elle éviter un coup de tonnerre ?

Télécharger l’article

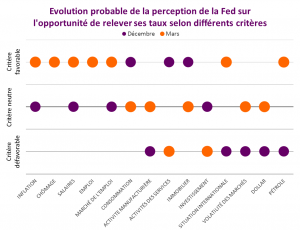
Les données économiques récentes offrent peu d’arguments à la FED pour mettre franchement à l’écart son scénario de hausse des taux d’intérêt du mois de décembre. Des quatorze critères que nous retenons comme les plus susceptibles d’influencer sa décision et son communiqué, sept suggèrent une opportunité accrue de relever le niveau de ses taux d’intérêt, soit deux de plus qu’au mois de décembre ; cinq sont neutres (au lieu de quatre en décembre) et deux seulement sont négatifs (contre cinq en décembre). Le solde net de ces critères ressort ainsi clairement en faveur d’une hausse de ses taux directeurs, à +5 au lieu de 0. Dans de telles conditions, si Janet Yellen peut, sans doute, retenir un passage à l’acte ce mois-ci, sa capacité à prévenir un communiqué relativement intransigeant sur la nécessité de reprendre sans tarder le cycle de hausse des taux pourrait être réduite.

Indicateurs FED mars 16

Il y a donc un risque non négligeable de mauvaise surprise pour les marchés, qui excluent quasiment à 100 % la probabilité de hausse des taux ce mois-ci et jouent la carte d’une Fed durablement accommodante, ne chiffrant qu’à 24 % et 51 %, respectivement, la probabilité d’une hausse des taux en avril et juin. Au total, si notre analyse est la bonne, le communiqué de la Fed pourrait résonner comme un coup de tonnerre sur des marchés toujours très fébriles.

Les services, relais de l’industrie ? Ça n’en prend pas le chemin. Tentative d’explication.

Télécharger l’hebdo

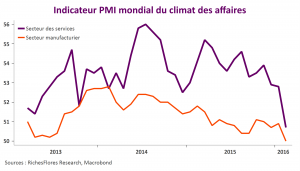
De l’avis de nombreux analystes, la robustesse de l’activité dans les services devait être en mesure de prendre le relais d’une industrie mondialement malade cette année. Les gains de pouvoir d’achat occasionnés par la chute des cours du pétrole, d’une part, la transition de l’économie chinoise vers une économie plus tertiaire, de l’autre, justifient ces attentes et alimentent, par la même occasion, une relative confiance à l’égard des perspectives économiques. L’histoire que nous révèlent les indicateurs les plus récents ne ressemble pourtant guère à celle-ci. Des États-Unis, à la Chine, en passant par le Royaume-Uni ou la zone euro, les PMI publiés cette semaine sont, non seulement, très décevants, ils sont mauvais ! À 50,7 points, la moyenne mondiale des PMI des activités de services est, ainsi, retombée à un niveau à peine supérieur à celui de l’industrie manufacturière (50) au mois de février.

Alors que l’anémie de la demande et les excès de capacités ne laissent guère augurer de rebond de l’activité industrielle dans les prochains mois, ces mauvaises nouvelles en provenance des services font mouche. Comment les expliquer et jauger, par là-même, le risque de récession que ces tendances obligent, aujourd’hui, à considérer ?

PMI services

Des arguments pour conforter les « hawks » dans le Beige book de la Fed

Télécharger l’article

Après les bons chiffres de l’emploi du secteur privé faisant état de 214 000 créations de postes en février, ceux d’une inflation sous-jacente en hausse de 2,2 % publiés la semaine dernière, les membres de la Fed les plus inquiets sur le risque inflationniste trouveront assurément dans le Beige book de ce mois-ci de quoi conforter leurs arguments.

Sur le front de l’activité, ce rapport est, en effet, plutôt encourageant :

  • la croissance s’est poursuivie dans la plupart des douze districts, à l’exception de Kansas City, en léger déclin, et de New York et Dallas qui font état d’une situation stagnante.
  • les dépenses de consommation se sont généralement améliorées, malgré quelques faiblesses dans les districts mentionnés ci-dessus
  • les activités de services ont légèrement progressé tandis que la demande en emploi du secteur s’est accrue
  • enfin, l’activité immobilière et de construction s’est renforcée.

Il confirme, par ailleurs, les tensions montantes sur le front des salaires, ces derniers ayant généralement été reportés à la hausse, voire en augmentation substantielle dans certains cas, tandis qu’un certain nombre de secteurs se heurtent à des difficultés de recrutement croissantes, quand bien même, très variables selon les districts et les niveaux de qualification.

Les arguments en faveur d’une poursuivre du cycle de hausse des taux sont donc, a priori, bel et bien réunis au point que les plus inquiets des membres de la Fed sur les perspectives conjoncturelles pourraient avoir du mal à faire contrepoids. Si les retours en provenance de l’industrie manufacturière restent incontestablement négatifs, le risque que cette situation soit perçue comme temporaire ou peu représentative de la situation moyenne de l’économie américaine est, en effet, probablement élevé.

Au total, ce Beige book risque fort de regonfler les anticipations de remontée des taux de la Fed ; une éventualité que le marché obligataire ne voit pas d’un bon œil, à en juger par le mouvement des T-Bonds à 30 ans dont le rendement s’est nettement replié, au contraire du regain de tensions observé sur les échéances de 2 à 10 ans après la publication de ce rapport.

L’économie américaine, déjà en récession?

L’économie américaine renvoie des signes de plus en plus préoccupants. Après l’industrie, en récession depuis plusieurs mois, les services vacillent. Selon Markit, l’indicateur du climat des affaires serait tombé sous le seuil des 50 en février, à 49,8, en chute de 3,4 points par rapport à janvier.

Ce résultat est pour le moins inquiétant, venant notamment s’ajouter à une flopée d’autres signaux négatifs récents :

  • frilosité des dépenses des ménages, sur fond de ralentissement des créations d’emploi
  • repli de la confiance des ménages,
  • baisse des dépenses d’équipement,
  • essoufflement immobilier.

Alors que nombre d’économistes escomptaient des services qu’ils prennent le relais de l’industrie, tel n’est assurément pas le cas. Or, vu la fragilité d’ensemble, il suffirait de peu pour pousser, effectivement, l’économie américaine en récession. Est-ce déjà le cas ? L’hypothèse fait plus qu’effleurer l’esprit !

La baisse des marchés rattrape les consommateurs américains

Nouveau signe préoccupant en provenance de l’économie américaine, la confiance des ménages décroche. Si le sentiment des consommateurs américains sur leur situation présente stationne autour des points hauts de ces derniers mois, leurs anticipations se replient fortement. Avec une baisse de plus de six points sur le seul mois de février, le baromètre du Conference Board sur les perspectives des consommateurs est retombé à un plus bas niveau depuis le début de l’année 2014, une évolution vraisemblablement liée à la chute des marchés et aux pertes de patrimoine associées pour les Américains.

Avec une industrie en récession et des marges des entreprises rognées par l’accélération des coûts salariaux unitaires, difficile de ne pas regarder ce repli de la confiance des ménages d’un œil inquiet.

L’inflation américaine, le casse-tête de la Fed et le principal danger pour les marchés

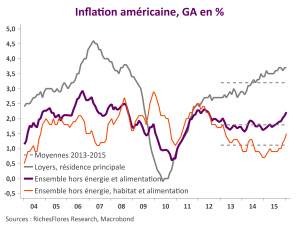
Les chiffres d’inflation du mois de janvier sont une bien mauvaise nouvelle pour la Fed dans le contexte présent. Malgré une stagnation de l’indice des prix au mois de janvier, le taux d’inflation remonte de 1,3 % à 1,4 % mais, surtout, l’inflation sous-jacente accélère à 2,2 % ce qui pourrait bien constituer un signal d’alarme pour les plus inquiets des membres du board de la Fed sur les tendances inflationnistes.
La poursuite de l’accélération des prix dans les services, remontée à 3,1 % en janvier, est la principale cause de ce changement que l’on ne peut plus incriminer à la seule hausse des loyers dont la croissance s’est, en l’occurrence, stabilisée, à 3,7 % depuis la fin de l’automne. Résultat, la plupart des mesures d’inflation souligne une accélération des tendances à la hausse de l’inflation que la Fed ne pourra que regarder d’un mauvais œil.

Inflation US

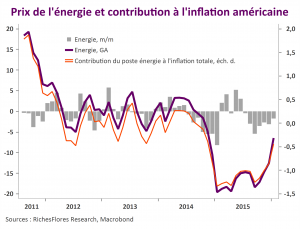
Au moment où, simultanément, les effets de base négatifs des prix de l’énergie se tarissent, les craintes d’un dérapage de l’inflation sont susceptibles de nettement s’intensifier. En janvier, malgré un nouveau, bien que modéré, repli des prix de l’énergie (-1,75 % sur le mois), la baisse sur un an du poste « énergie » n’est plus que de 6,5 %, au lieu de 12,6 % le mois précédent et -15 % en novembre ; la contribution négative des prix de l’énergie à l’inflation totale est ainsi passée de -1 % à -0,4 % en l’espace de deux mois. Or, la tendance n’est assurément pas terminée. En l’absence de baisse supplémentaire des cours du pétrole, ces effets de base négatifs devraient continuer à s’éroder, faisant remonter le taux d’inflation d’autant, soit rapidement aux environs de l’objectif de 2 % de la Fed.

Effets de base énergie

Il faudra en conséquence de biens mauvaises données économiques pour retenir la Fed dans son intention de remonter ses taux d’intérêt.

Dans un cas comme dans l’autre, il s’agit d’une bien mauvaise nouvelle pour la Fed et les marchés, gare au retour de volatilité sur les marchés de taux, le change et les actions !

L’instant Yellen

Il faut que les banquiers centraux aient perdu beaucoup de leur aura pour que leurs déclarations aient aussi peu d’effets durables.

Si le discours de Janet Yellen devant le Chambre des représentants a failli convaincre ça n’aura, en effet, été que pour un court instant. Celui où les marchés ont -bizarrement, d’ailleurs- paru convaincu de la bonne nouvelle que pouvait constituer l’absence de changement d’orientation de la politique de la Fed. Un peu comme les propos rassurants d’un grand sage dans la tourmente, l’allocution de J. Yellen a, d’abord, soulagé. Sans doute certains ont-ils considéré dans un premier temps que si la Fed envisageait toujours de relever le niveau de ses taux d’intérêt cette année, c’était que la situation n’était pas inquiétante. De sorte que taux longs, dollar, bourses et pétrole ont emboîté le pas à la Présidente de la Fed dans un mouvement de regain d’enthousiasme spectaculaire.

Signe, toutefois, de l’extrême fébrilité du moment, il s’est fallu une heure à peine pour que ces positions se débouclent. Après avoir chuté jusqu’à 1,117 USD, l’euro est revenu se positionner à 1,127 USD, un niveau peu éloigné de celui de ces derniers jours, quand bien même légèrement en retrait des 1,13 de ce matin. Les taux à deux ans américains ont, en effet, repris un peu de terrain après le discours de Mme Yellen, repassant au-dessus du seuil de 0.7 % qu’ils avaient franchi ces derniers jours. Les indices boursiers se cherchent, quant à eux, alternant depuis le début de l’après-midi les phases de regain et de perte de confiance sans sembler trouver de direction.

Que retenir de tout ceci ? Probablement pas grand-chose, sinon :

1- que Mme Yellen n’avait probablement pas d’autre choix que de présenter les choses comme elle l’a fait. Impossible dans le cadre de cet exercice devant le Congrès de prendre une position éminemment différence de celle défendue lors du dernier FOMC dans un contexte où le clan des « Hawks » est aujourd’hui largement représenté au sein du board.

2- que le discours de la Fed ne parvient pas à convaincre. Si les taux à deux ans se sont légèrement tendus, c’est, à l’inverse, un repli qu’accusent les taux à 10 ans. Autrement dit, les marchés ne semblent prêts à acheter le scénario de la Fed qu’au prix d’un aplatissement de la courbe des taux assez largement contradictoire avec le scénario macro-économique de la Fed. L’écart de taux 2-10 ans est retombé à 100 points de base, son plus bas niveau depuis fin 2007.

3- l’incertitude sur la possibilité d’une remontée des taux à l’issue du prochain FOMC (le 16 mars) à tout lieu de rester en place, ce qui ne peut être qu’une source de volatilité persistante sur les marchés, notamment des changes.

4- L’hélicoptère Janet n’est pas enclenché, en d’autres termes, la Fed ne viendra pas au secours des marchés à brève échéance.