Les services, relais de l’industrie ? Ça n’en prend pas le chemin. Tentative d’explication.

Télécharger l’hebdo

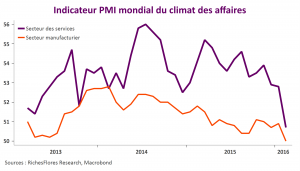
De l’avis de nombreux analystes, la robustesse de l’activité dans les services devait être en mesure de prendre le relais d’une industrie mondialement malade cette année. Les gains de pouvoir d’achat occasionnés par la chute des cours du pétrole, d’une part, la transition de l’économie chinoise vers une économie plus tertiaire, de l’autre, justifient ces attentes et alimentent, par la même occasion, une relative confiance à l’égard des perspectives économiques. L’histoire que nous révèlent les indicateurs les plus récents ne ressemble pourtant guère à celle-ci. Des États-Unis, à la Chine, en passant par le Royaume-Uni ou la zone euro, les PMI publiés cette semaine sont, non seulement, très décevants, ils sont mauvais ! À 50,7 points, la moyenne mondiale des PMI des activités de services est, ainsi, retombée à un niveau à peine supérieur à celui de l’industrie manufacturière (50) au mois de février.

Alors que l’anémie de la demande et les excès de capacités ne laissent guère augurer de rebond de l’activité industrielle dans les prochains mois, ces mauvaises nouvelles en provenance des services font mouche. Comment les expliquer et jauger, par là-même, le risque de récession que ces tendances obligent, aujourd’hui, à considérer ?

PMI services

L’art de la communication chinoise

Si les commentaires sur les chiffres chinois publiés ce matin foisonnent ce n’est pas tant par les informations qu’ils nous donnent sur la réalité de la situation du pays, maintenant bien connue, que par ce qu’ils nous susurrent en terme d’orientation de politique économique.

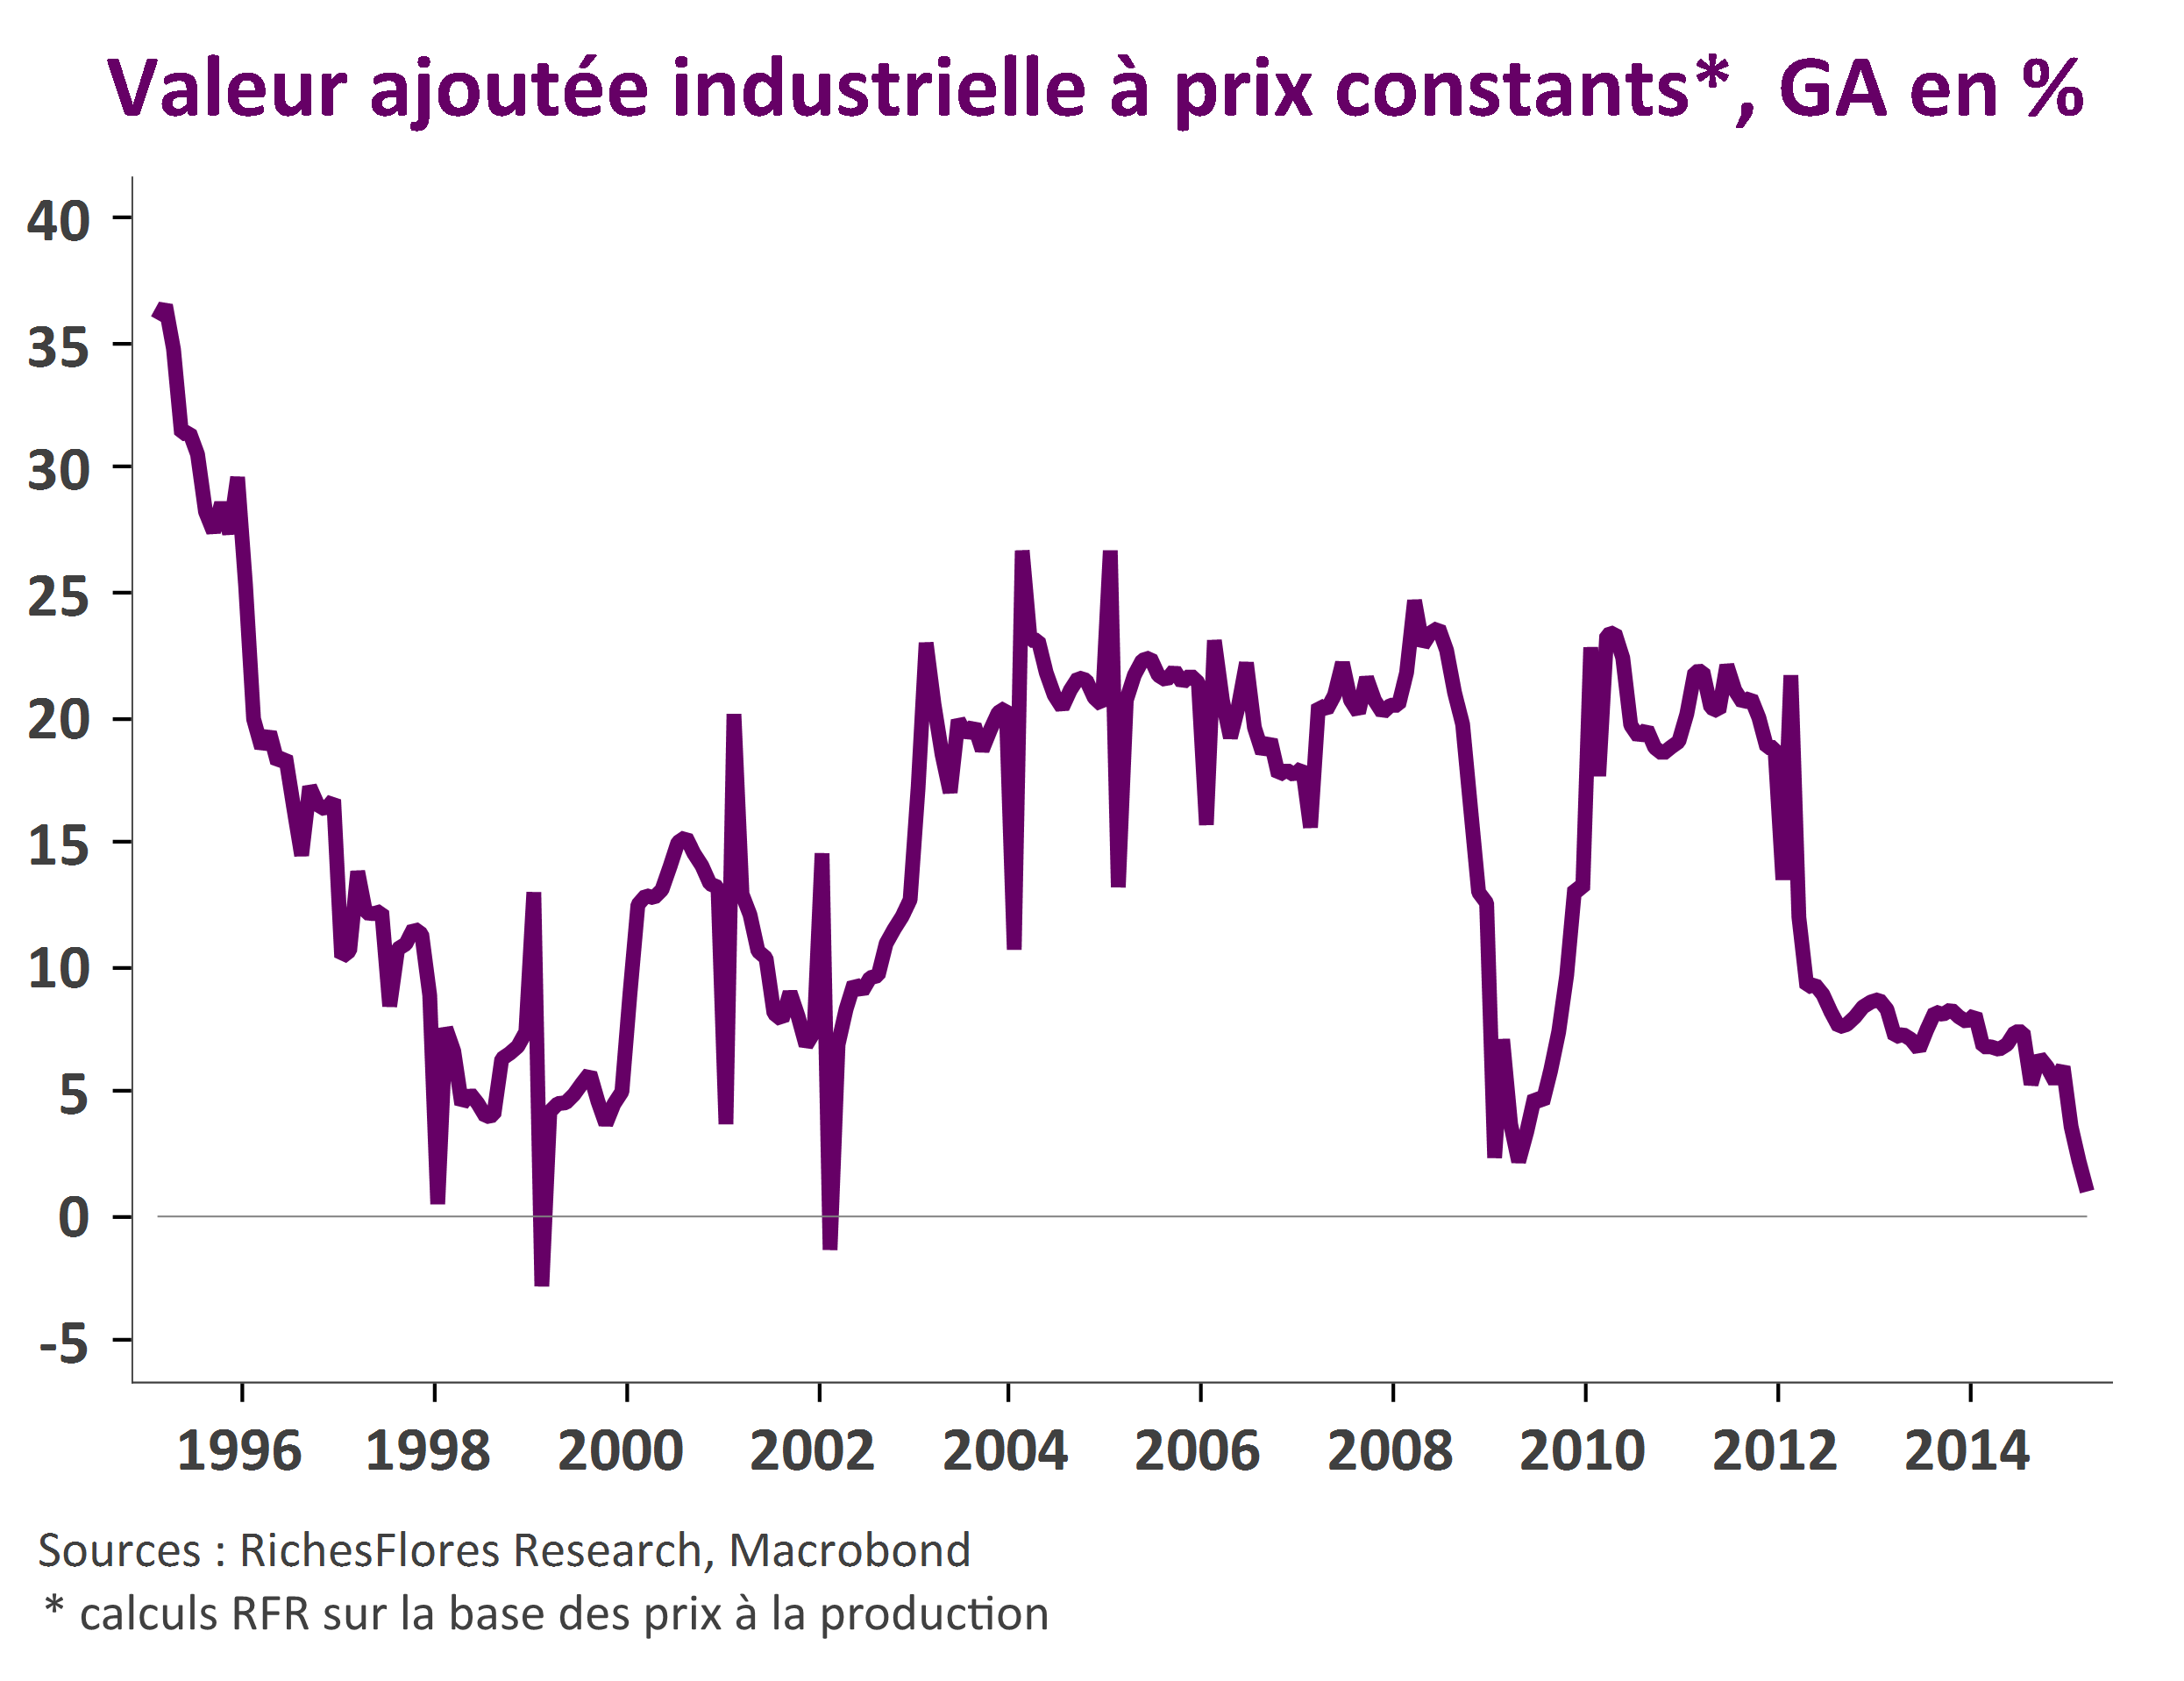
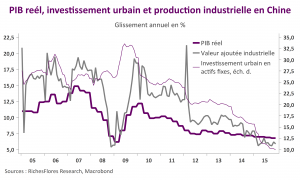
Sans surprise, les chiffres sont mauvais, que ce soit ceux du PIB dont la croissance réelle aurait fléchi à 6,8 % au cours des quatre derniers trimestres ; ceux de l’investissement fixe, médiocres, pour lequel les détails pour l’heure disponibles concernent la seule industrie ; ceux, enfin, de la production dont le rythme de progression, après s’être ressaisi le mois dernier, s’est de nouveau replié, à 5,9% l’an.
CHINE

Ce n’est donc pas par ces informations peu surprenantes que se concentrent les regards mais sur le degré de mauvaise surprise que l’on suspecte avoir été savamment travaillés pour attirer l’attention ou, au contraire, sur les éventuelles incohérences, à partir desquelles on tentera de se faire une meilleure idée de la réalité du moment. À ce titre deux informations semblent mériter d’être soulignées :

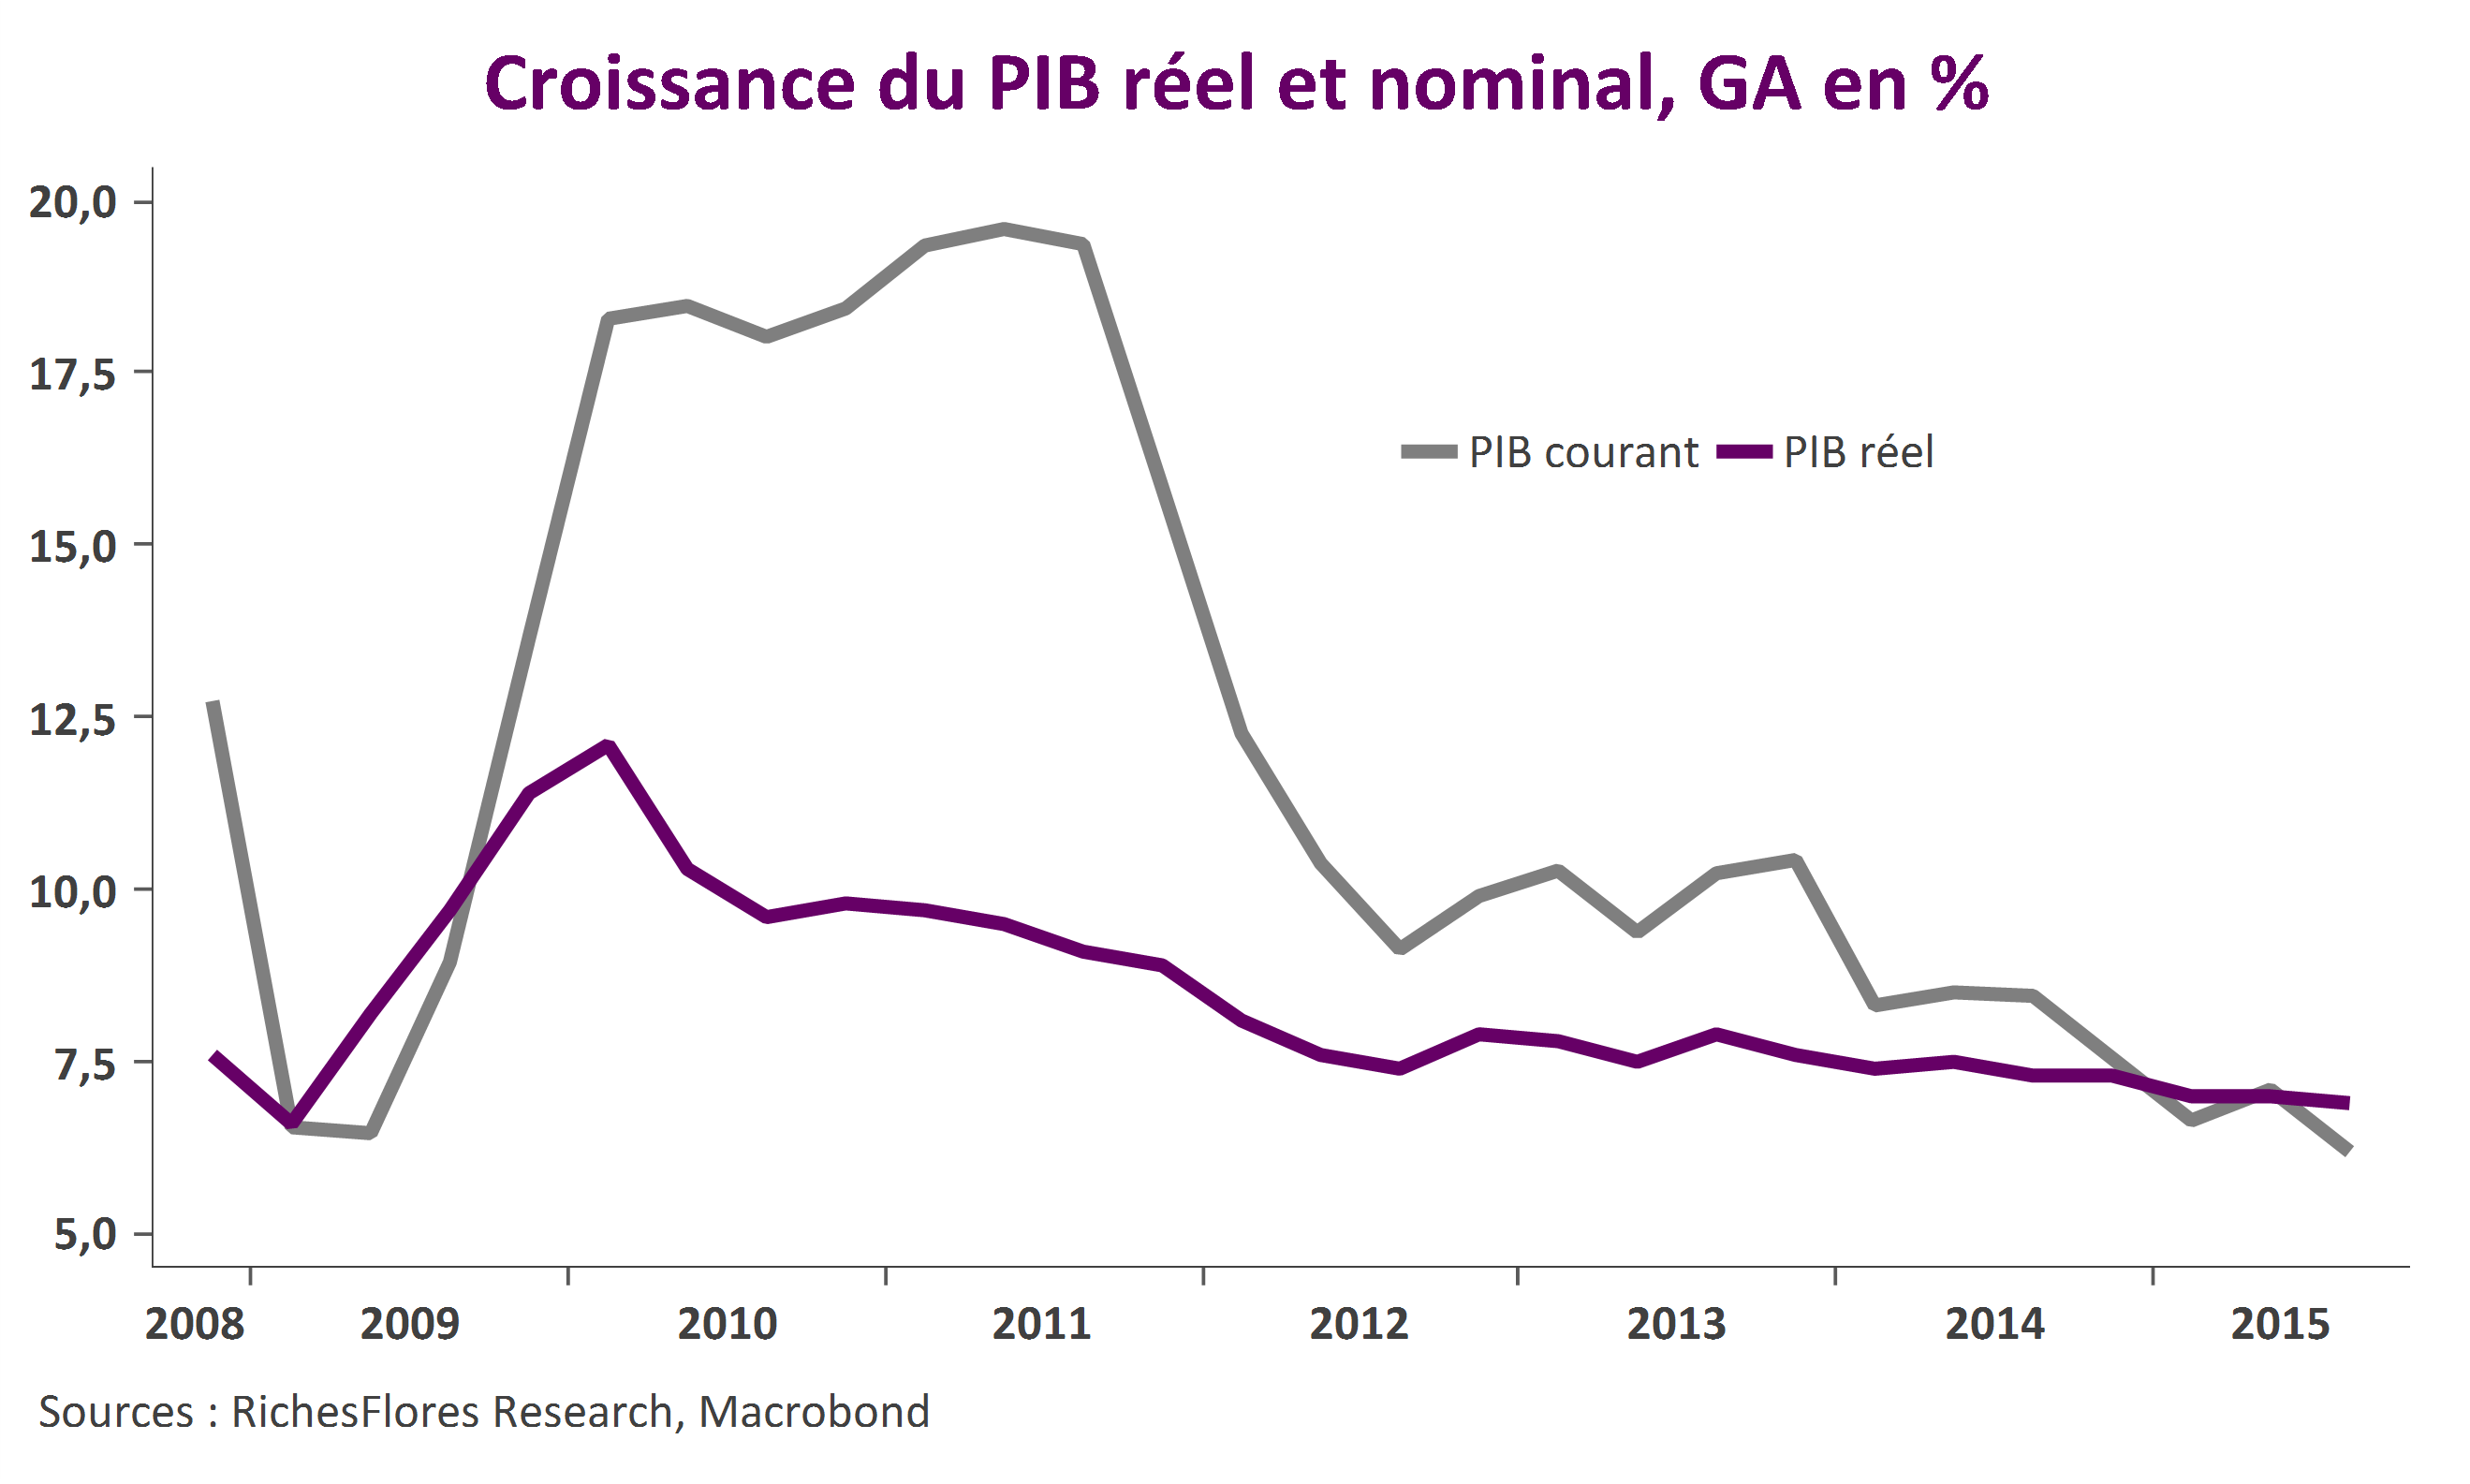
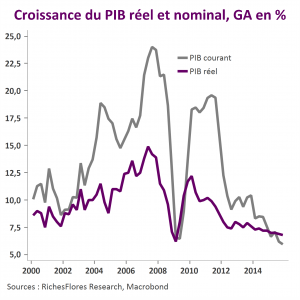
  1. Le creusement de l’écart négatif entre la croissance nominale et la croissance réelle du PIB, ce dernier atteignant 0,8 % à la fin de l’année dernière, que l’on peut interpréter soit comme un risque de surévaluation de la croissance réelle, soit, comme celui d’un approfondissement de la déflation.
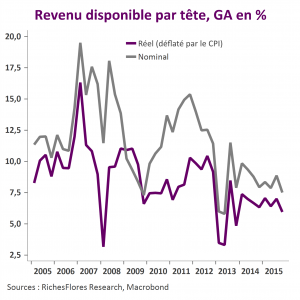
  2. Un nouvel effritement de la croissance des revenus des ménages retombée, par habitant, à son plus faible niveau depuis deux ans, tant en termes nominaux (série officielle) qu’en termes réels (estimé).
Chine PIB nominal et reelChine RDB


De ces résultats ont comprend aisément que la politique anti-déflationniste n’a pas encore porté ses fruits et que l’objectif de rééquilibrage de la croissance en faveur de la demande domestique est menacé. De quoi assurément convaincre de l’annonce de nouvelles mesures de la part des autorités pour inverser le cours des choses, ce qui explique la bonne réception de ces informations par les marchés.

Toute la question étant maintenant de savoir ce que pourraient faire les autorités chinoises qui se révèle plus efficace que jusqu’alors :

  • L’accélération des programmes d’investissement publics n’a guère porté ses fruits ces derniers temps et les marges budgétaires se sont assurément rétrécies
  • Les mesures d’assouplissement monétaire se heurtent au surendettement des agents privés et ont été de faible influence sur la situation conjoncturelle ces derniers temps
  • Une dépréciation plus importante du yuan, bien qu’indispensable, est synonyme d’alourdissement de la dette en dollars des entreprises locales et risque de pénaliser les ménages.
 

Court-circuit du marché chinois après une chute de 7 % des indices ce 4 janvier

L’année 2016 commence sur les chapeaux de roues en Asie avec une chute de 7 % du marché chinois à l’origine d’une interruption des transactions ce lundi 4 janvier. Alors que les développements du Proche-Orient de ce week-end avaient préparé le terrain pour une rentrée mouvementée, le nouveau repli du PMI manufacturier chinois et celui du yuan ont eu raison de l’humeur des investisseurs régionaux. Un bien mauvais signal pour cette rentrée 2016.

PIB chinois, cherchez l’erreur…

Les dernières statistiques chinoises maintenant publiées, soulèvent plus de questions qu’elles n’apportent de réponses, retenant de prendre pour argent comptant les messages envoyés.

À première lecture, il n’y a pas péril en la demeure chinoise :

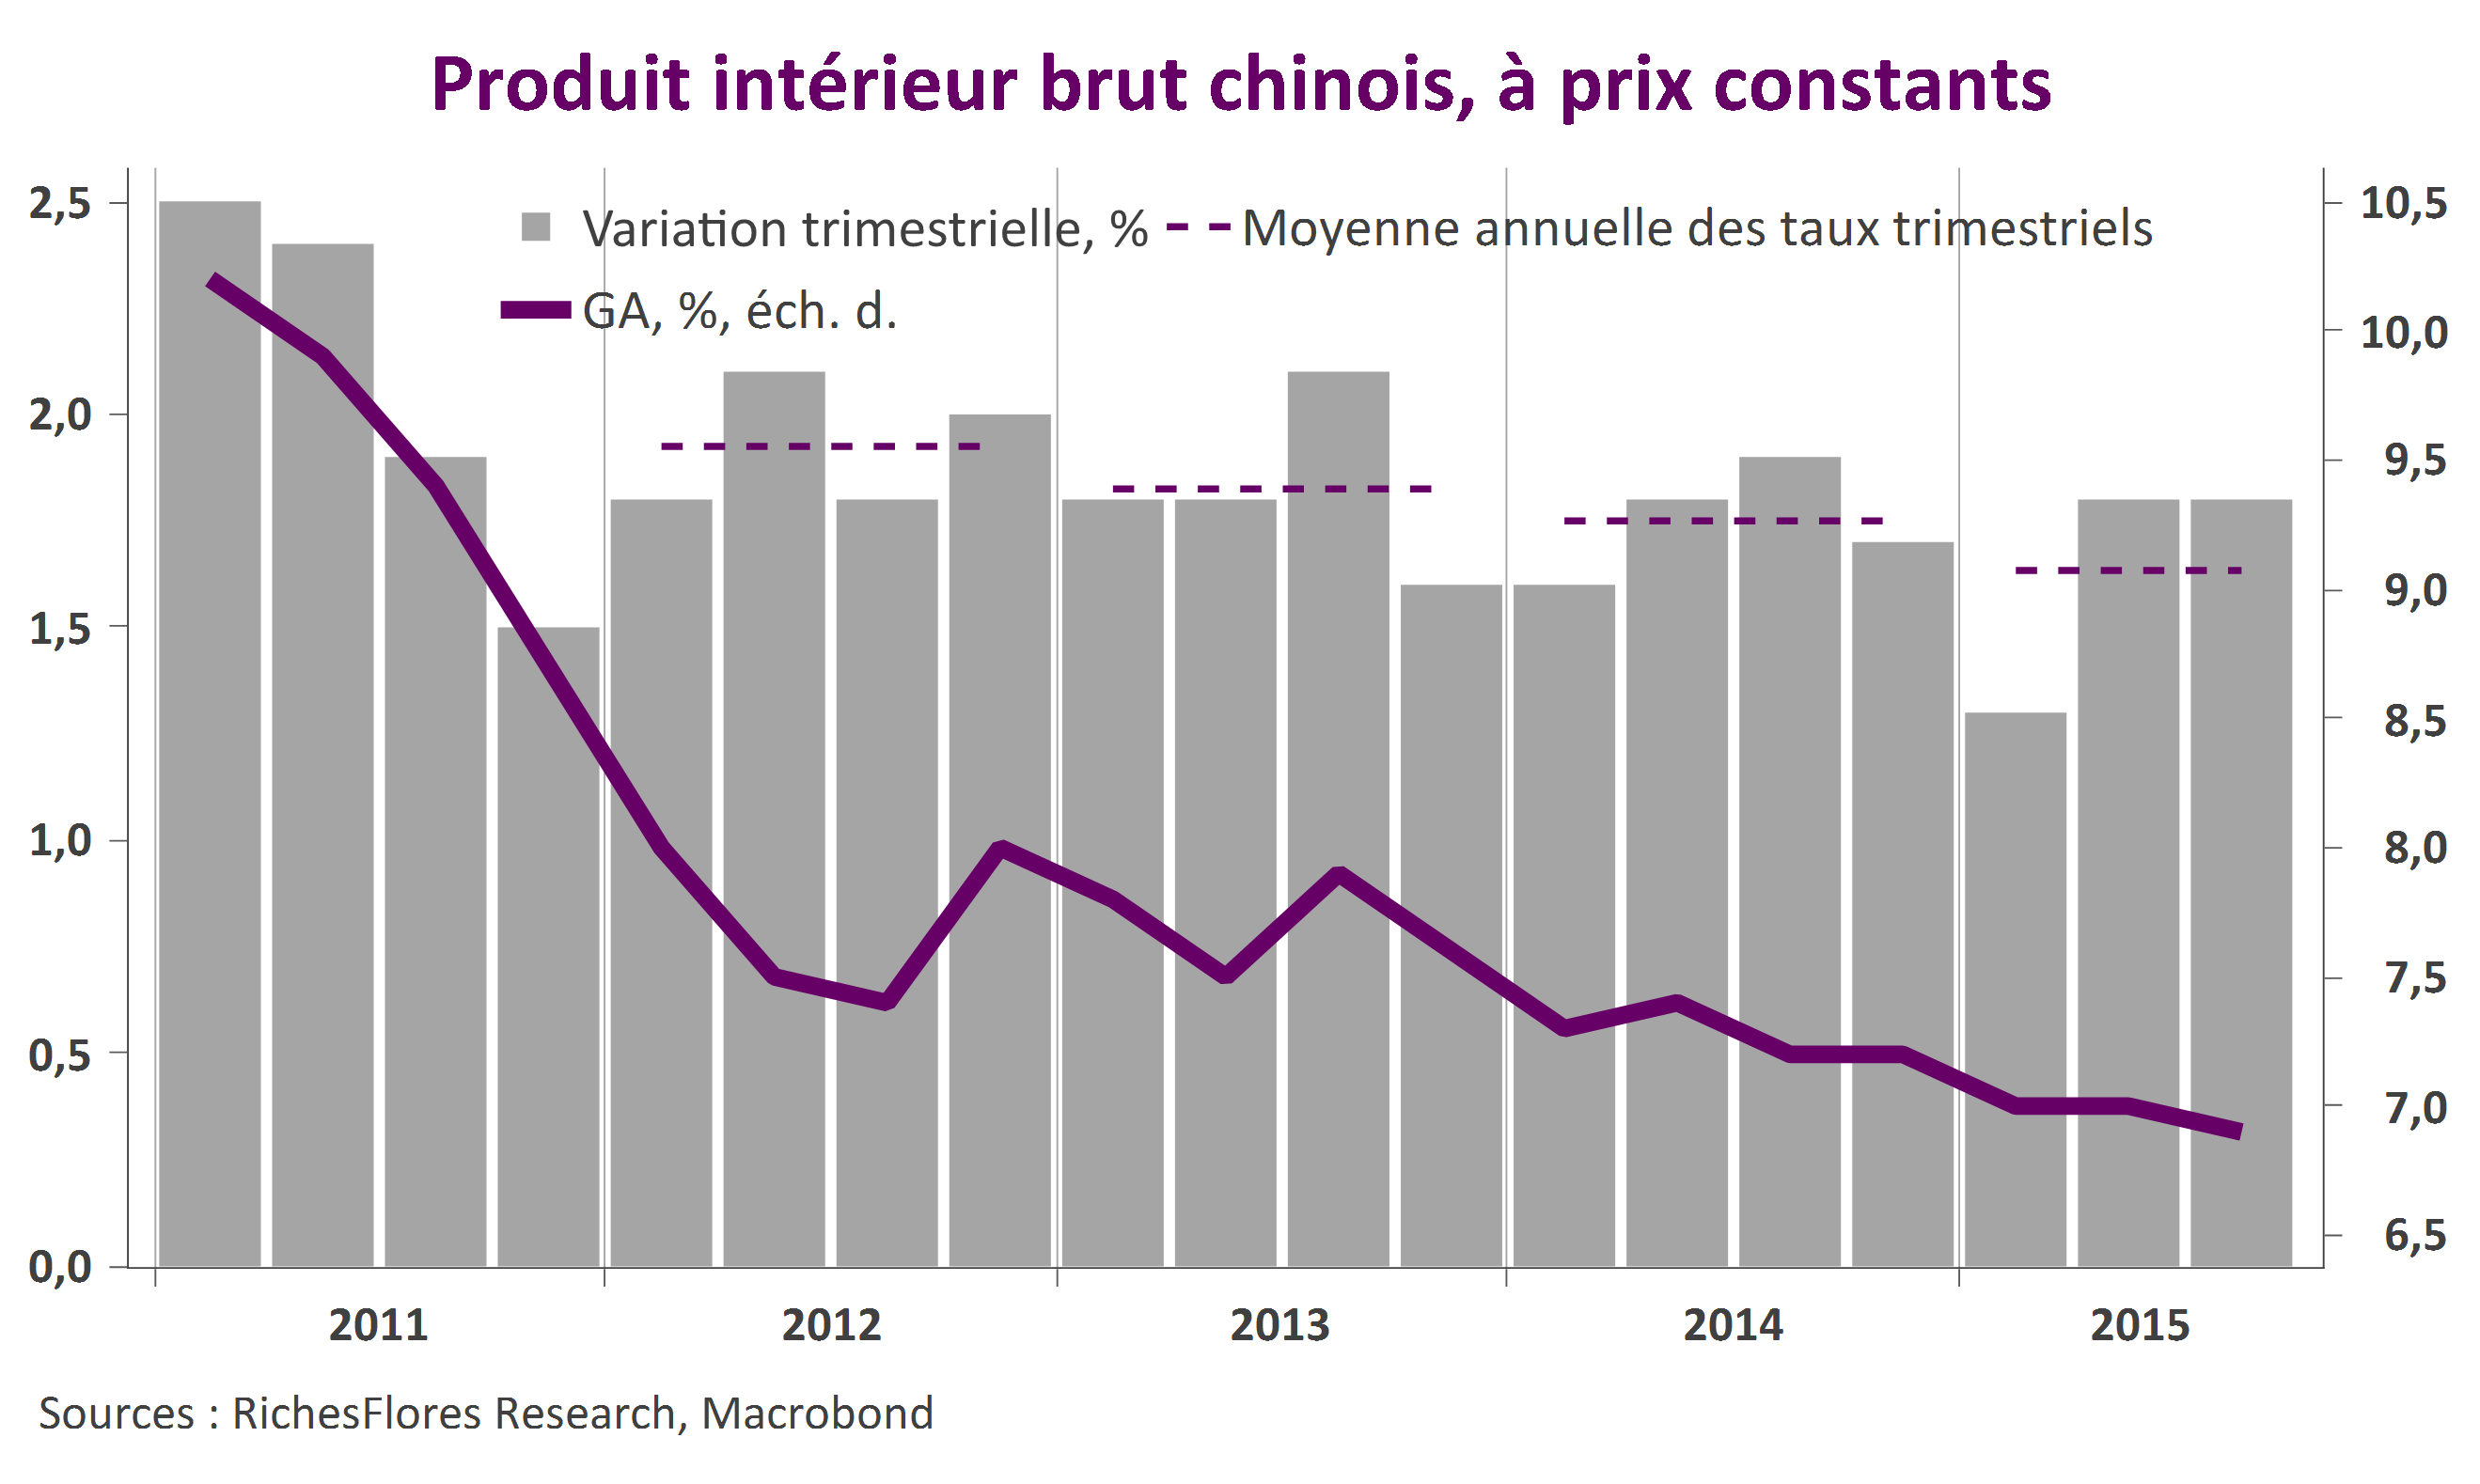
  • La croissance réelle du PIB aurait décéléré d’un dixième au cours des quatre derniers trimestres par rapport à ce qu’elle aurait fait durant les quatre trimestres précédents, à 6,9 % contre 7 % ; de nombreux pays, y compris parmi les émergents se satisferaient de tels résultats !
  • Mieux, la progression du PIB sur un trimestre aurait été de 1,8 % au troisième trimestre, rigoureusement identique à celle du deuxième. L’économie chinoise conserverait donc un taux de croissance particulièrement vigoureux, en l’occurrence, le meilleur observé au cours des huit derniers trimestres à l’exception du troisième trimestre 2014 au cours duquel la hausse du PIB réel aurait atteint 1,9 %. Le ralentissement serait donc des plus graduels ne dépassant pas un dixième en moyenne pour chacun des trimestres 2015 par rapport à 2014.

PIB reel Chine

Reste que ces résultats sont difficilement réconciliables avec les indicateurs, par ailleurs, publiés.

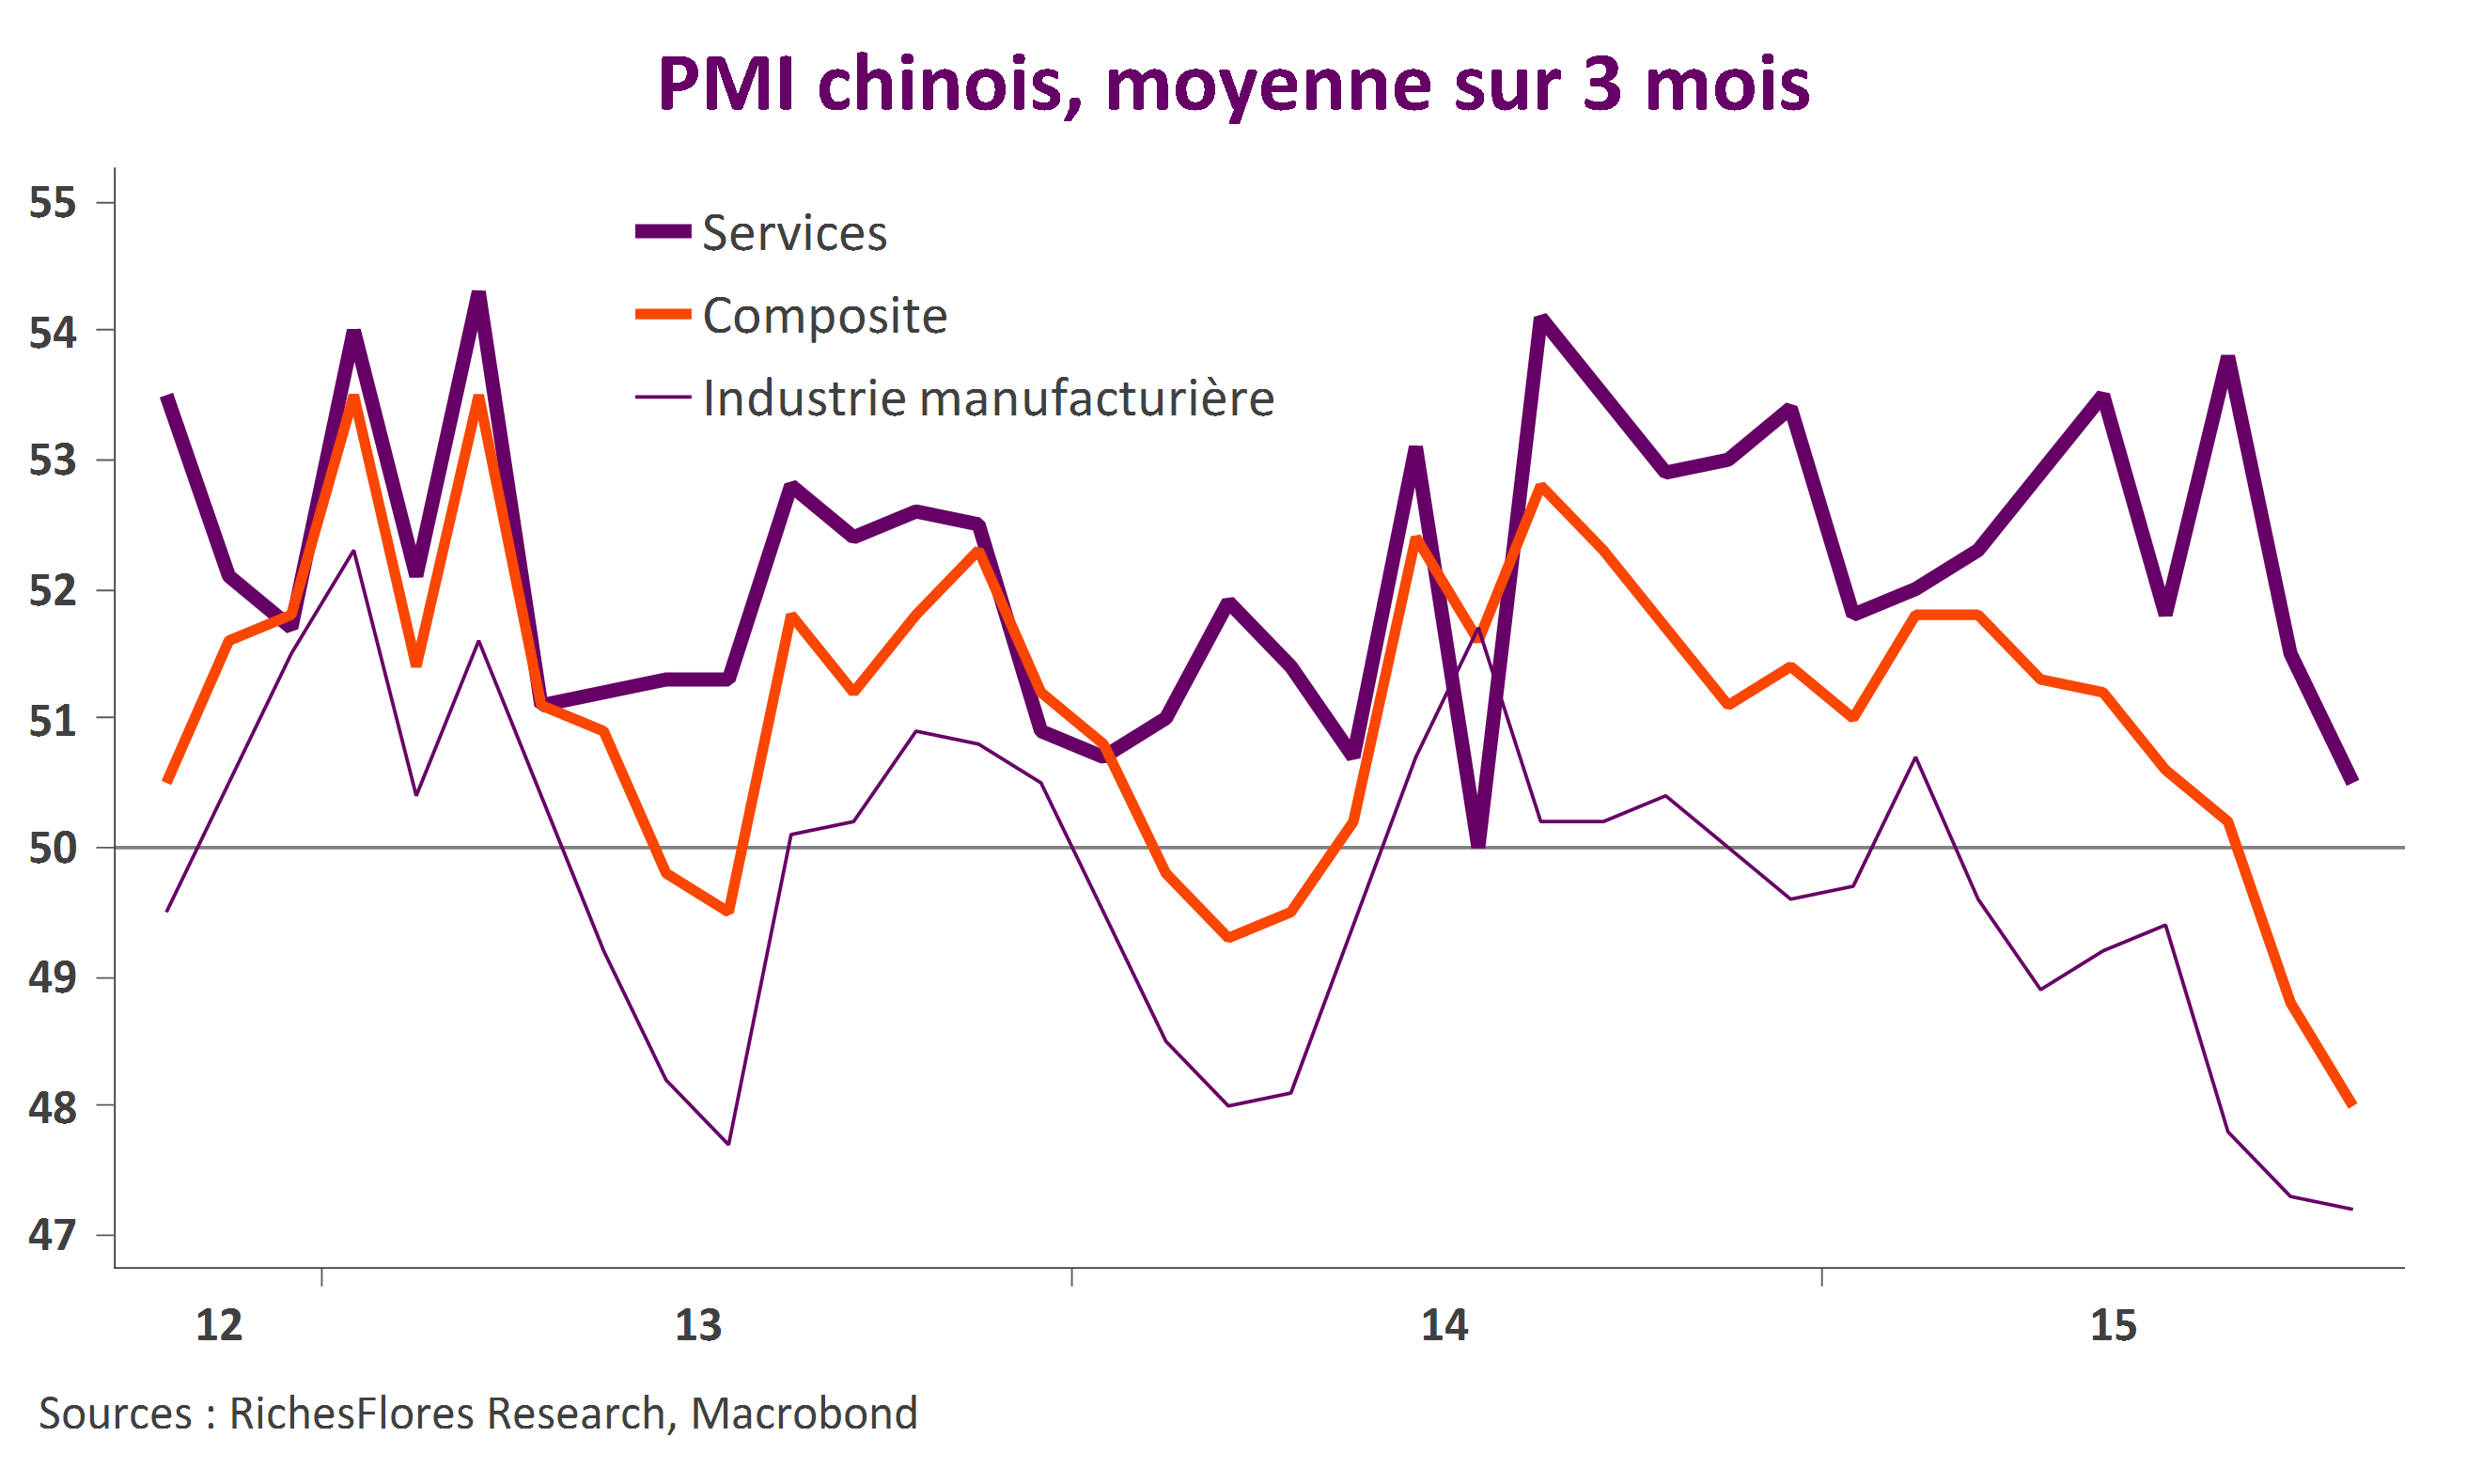
  • Quid des enquêtes PMI selon lesquelles la croissance chinoise aurait subi une décélération marquée comme suggéré par le repli de deux points de l’indice PMI synthétique, passé de 51 points en moyenne au deuxième trimestre à 49 au troisième ?

PMI Chine

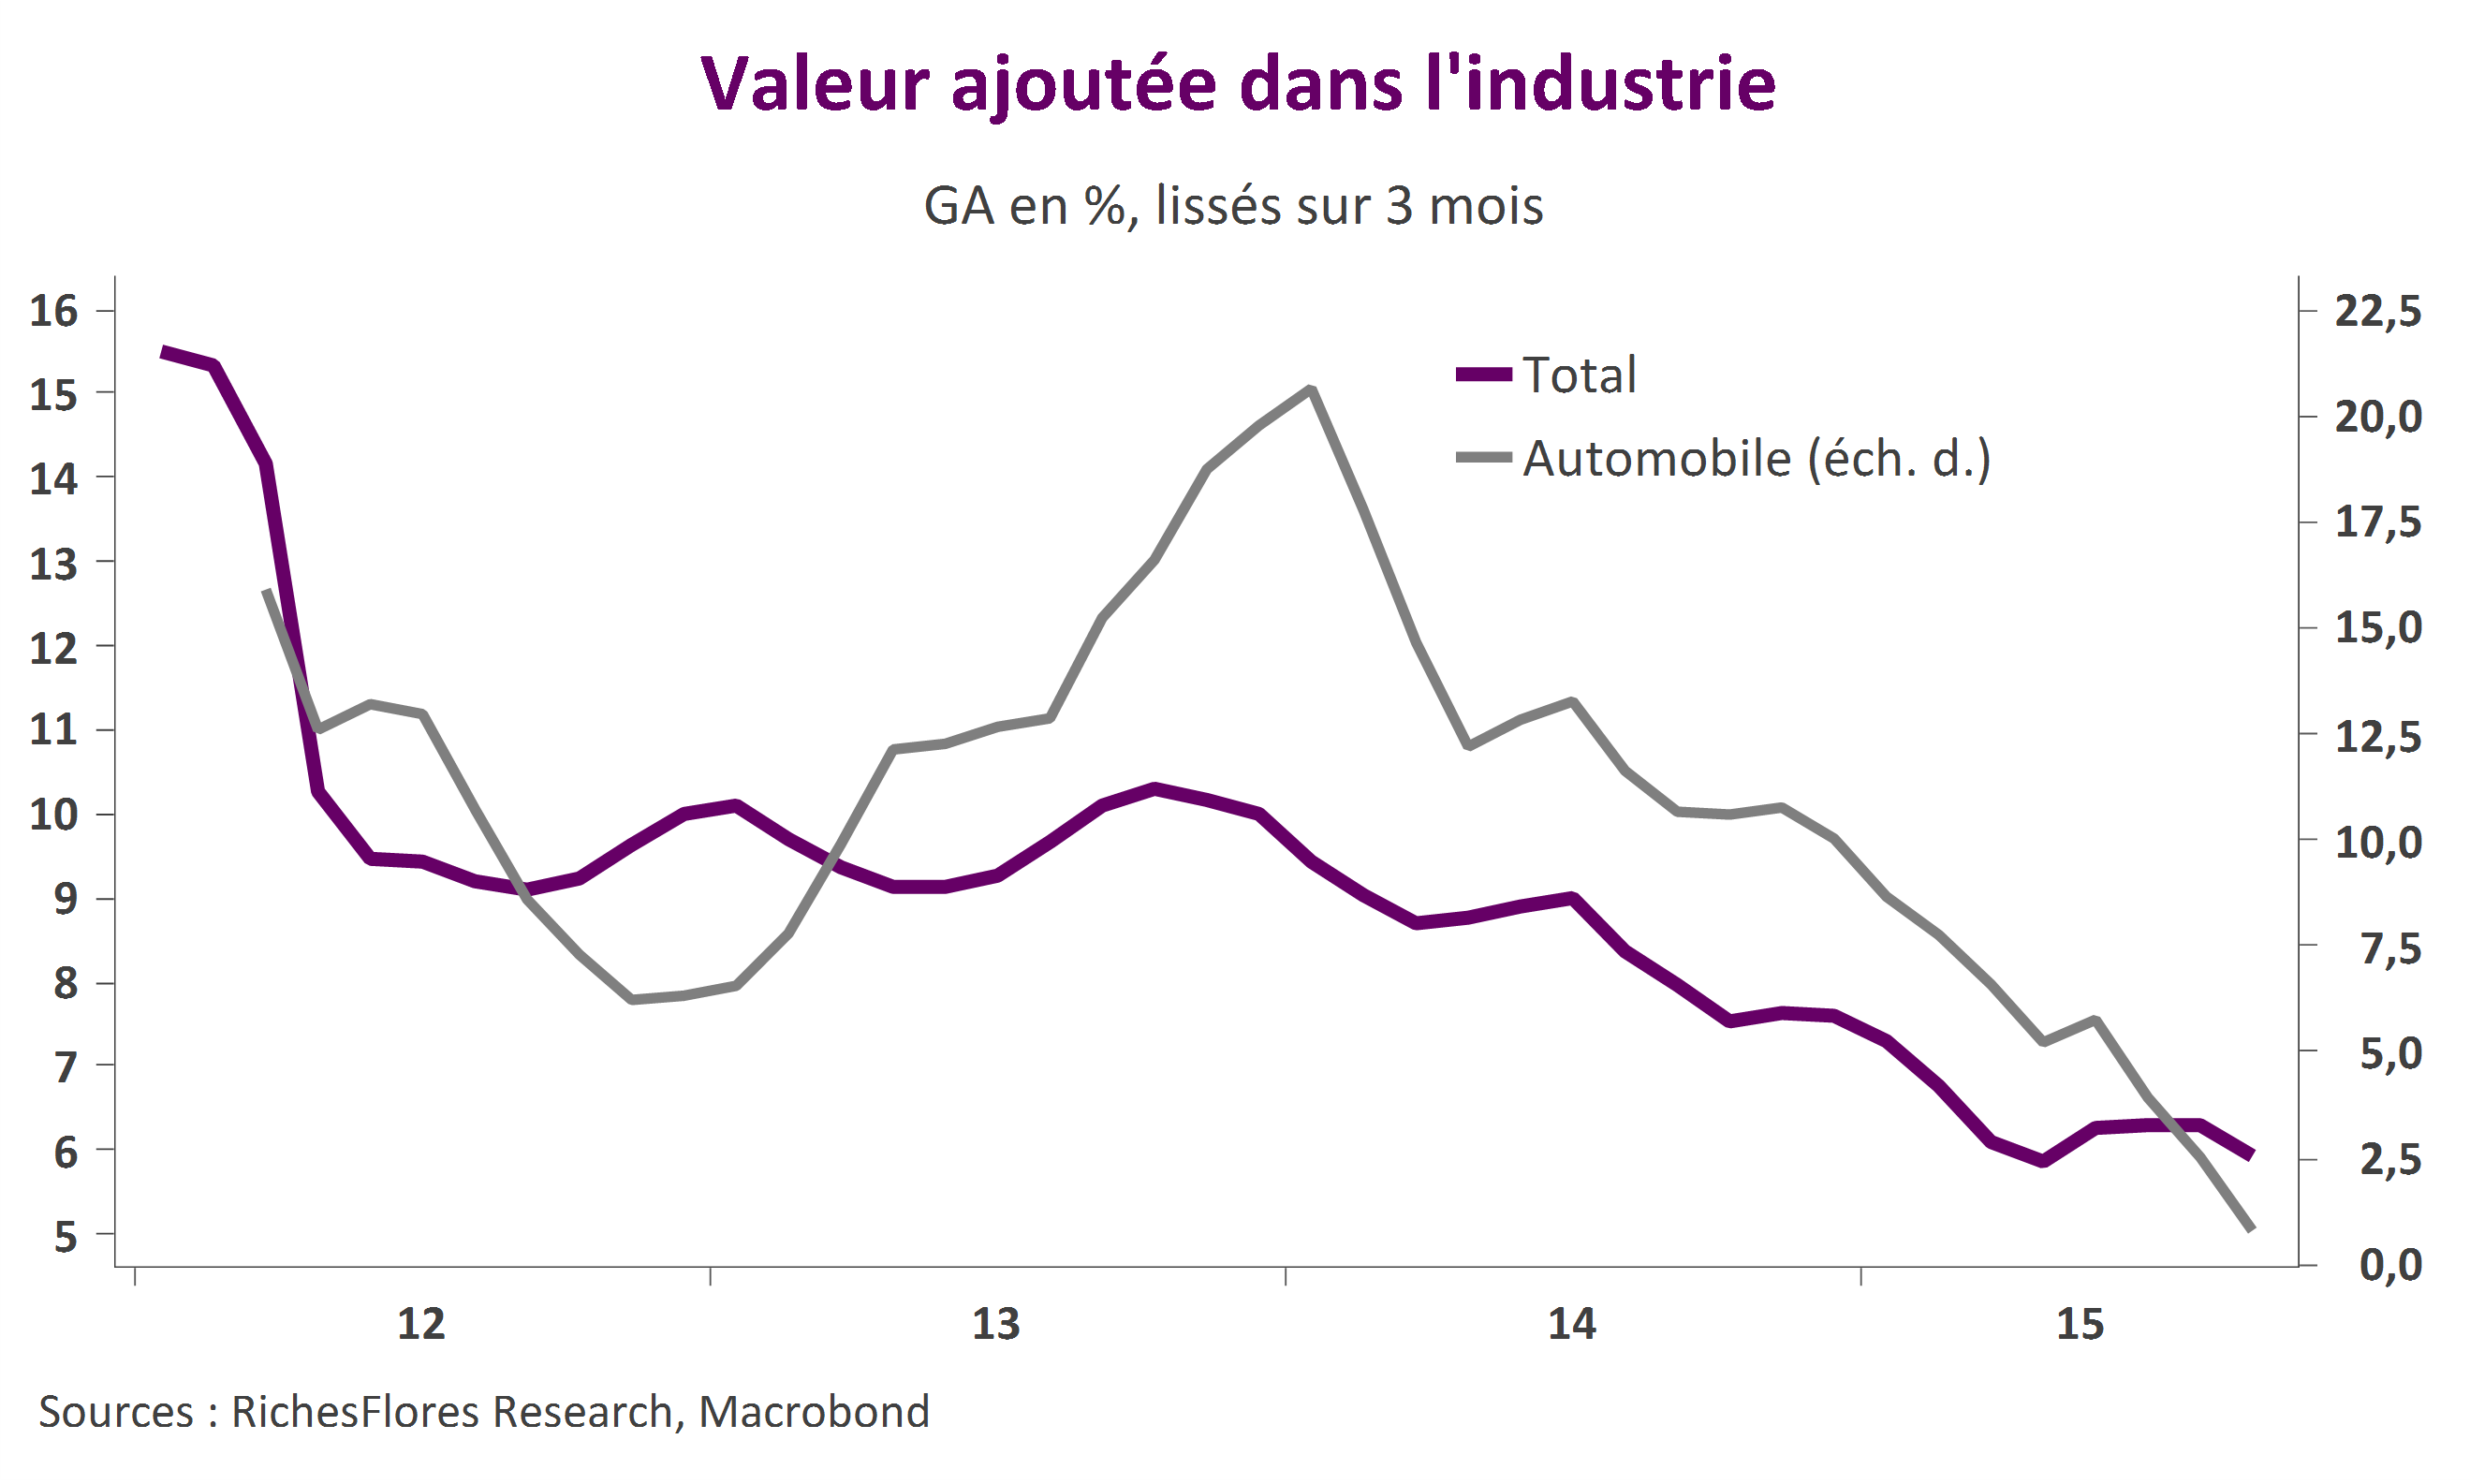
  • Quid de l’impact du ralentissement marqué de l’activité industrielle sur le PIB au cours du troisième trimestre, notamment de la chute de la croissance du secteur automobile ?

VA industrie Chine

  • Quid enfin, des pressions déflationnistes aujourd’hui à l’œuvre dont témoignent notamment l’écart dorénavant négatif entre la croissance nominale et réelle du PIB chinois ?

PIB reel et nominal Chine

Difficile, au total, de trouver dans les données publiées ce matin un quelconque réconfort sur la situation conjoncturelle de l’économie chinoise à ce stade.

Dévaluation du yuan, un sérieux rappel à l’ordre

Télécharger l’article

Nous l’avons maintes fois souligné, le degré de surévaluation du yuan était intenable et appellerait tôt ou tard un ajustement. Mais l’économie chinoise ne s’en tirera pas avec une dévaluation symbolique, de 1,9 % hier et 0,1 % au fixing d’aujourd’hui. Les autorités iront sans doute beaucoup plus loin, en effet, la question étant davantage de savoir à quel rythme elles procéderont à cet ajustement, car de celui-ci dépendra l’onde de choc que subira le reste du monde.

La décision chinoise est un sérieux rappel à l’ordre sur la réalité de la situation économique internationale, à savoir une situation d’une extrême précarité, toujours sujette à un risque déflationniste latent. Sa résonance sur les marchés mondiaux de capitaux n’a donc rien de surprenant et renforce notre conviction sur les dangers que prendrait la Fed à ignorer ces multiples symptômes de fragilité.

Atterrissage chinois, de mal en pis. Gare au Renminbi

Télécharger l’article

Assouplissement monétaire, chute des cours du pétrole, reprise européenne, rien ne semble avoir prise sur la conjoncture chinoise qui continue à se détériorer de mois en mois. Au premier trimestre, la croissance du PIB aurait atteint 7 % selon les données officielles, son niveau le plus faible depuis 2009. À en juger par les quelques statistiques exploitables, la réalité est pourtant probablement bien en deçà de ce rythme fétiche…

Production

Décrochage chinois, regardons les choses en face

Télécharger l’hebdo

Les raisons ne manquent pas pour justifier les mauvais chiffres du commerce extérieur chinois du mois de mars : effets de base, effets calendaires, intempéries américaines… Les résultats du mois de mars n’en sont pas moins mauvais et préoccupants à plus d’un titre. En premier lieu, bien sûr, quant à leurs implications sur l’activité du pays, à un moment où les ressorts domestiques de la croissance chinoise sont eux-mêmes impactés par le resserrement monétaire qu’implique la lutte contre les pratiques de shadow banking. En second lieu par leur diffusion extérieure.

Quel message nous renvoient les marchés obligataires ?

Télécharger l’hebdo

Quel message nous renvoient les marchés obligataires ?

Depuis le début du tapering de la Fed en janvier, les taux de rendement des T-bonds américains à 10 ans ont baissé de 25 points de base, les taux espagnols de même échéance ont reflué de près de 80 pb, ceux de l’Italie de 65 pb et ceux de l’Allemagne de 30 pb. Même la mauvaise surprise du dernier FOMC de mercredi n’a eu qu’un effet marginal sur les taux à 10 ans américains qui ont terminé la journée d’hier à 2,77 %, soit le même niveau qu’une dizaine de jours auparavant. 

L’ensemble est bien éloigné du schéma généralement anticipé des conséquences du changement de politique de la Reserve Fédérale américaine dont le consensus attendait qu’il provoque une remontée significative des taux longs dans le monde occidental. Comment expliquer que tel ne soit pas le cas et quel message en retenir ?

Chine : recherche croissance désespérément

Quel est le degré de détérioration du contexte économique chinois pour que les autorités s’affairent à ce point ces dernières semaines ? 

Depuis la mi-janvier, la banque populaire de Chine a orchestré une chute de 3 % du yuan. Nos soupçons d’une rupture de politique de changes se trouvent donc renforcés (voir à ce sujet : « Revirement chinois ?», 28 février) et s’il s’agissait d’introduire de la volatilité pour décourager les flux de capitaux entrants, voilà qui est fait. Le mouvement pourrait ne pas s’arrêter là car la Chine semble bel et bien aux abois, face à une difficulté majeure : assainir son économie des excès de dette privée tout en préservant sa croissance. La partie n’est pas gagnée et, force est de constater, que l’objectif d’une croissance du PIB de 7,5 % cette année est de moins en moins crédible.