Politiques monétaires : trop de disparités pour être efficaces

Télécharger l’article

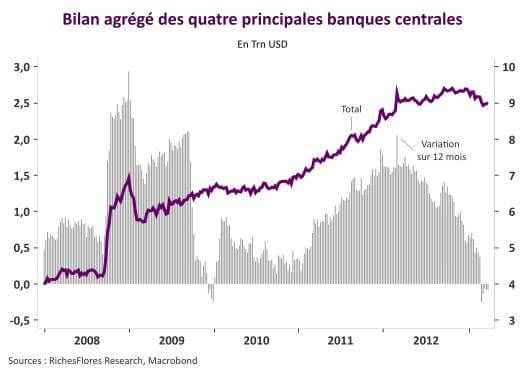
À la UneLes politiques de reflation menées par les grandes banques centrales peinent à porter leurs fruits. Malgré des taux directeurs partout historiquement bas et la multiplication des mesures non conventionnelles le crédit ne décolle pas, la croissance économique reste bridée et les niveaux d’inflation, jusqu’à récemment soutenus par l’évolution des cours des matières premières et des hausses de taxes, s’affaissent aujourd’hui dangereusement. L’absence de coordination des politiques monétaires, l’incapacité des banques centrales à compenser les effets de la restriction budgétaire et un processus de désendettement toujours très handicapant pour la croissance sont simultanément à l’origine de cet échec collectif. Ces conditions sont préoccupantes. Elles alimentent le risque d’une crise beaucoup plus longue que généralement anticipé et celui d’une déflation rampante susceptible de pousser certaines réactions de politique économique dans leurs retranchements. Mais ne nous y trompons pas, ce n’est pas la légitimité de l’action des banques centrales qui est aujourd’hui en cause mais le fait que leur action combinée ne soit pas allée assez loin. 
 

Taux BCE, LTRO, QE4 : l’euro peut-il vraiment baisser ?

Télécharger l’article

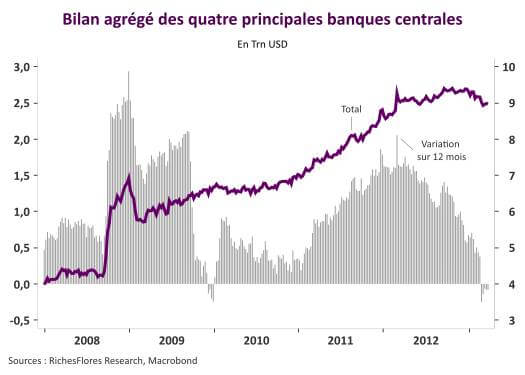
Une baisse des taux directeurs de la BCE suffira-t-elle à faire céder le cours de l’euro contre le dollar, comme semblent l’anticiper les marchés depuis la conférence de Mario Draghi de la semaine dernière ? Rien n’est moins sûr. Non seulement parce que la Fed ne semble pas prête à lever sa garde et pourrait annoncer dès cette semaine un nouveau plan d’achat d’actifs, mais également parce que le remboursement anticipé des deux LTRO de la BCE viendra d’une manière ou d’une autre réduire le bilan de la BCE dans les prochaines semaines. À en juger par la sensibilité des marchés des changes aux évolutions respectives des bilans des deux banques centrales depuis 2010, ces tendances pourraient bien continuer à soutenir la devise européenne plutôt que l’inverse.

Du bazooka de la BCE au missile de la Fed : un cocktail détonant pour les marchés obligataires

C’était prévisible, la détérioration des conditions économiques déclencherait un nouveau round de politiques anti-crise à travers le monde avant la fin de l’année. C’est chose faite, tout au moins sur le front monétaire. En l’absence de marges de manœuvre des gouvernements, les banques centrales ont frappé fort, largement plus fort que ce que l’on pouvait attendre en début d’été. Si le pas franchi par la BCE a particulièrement marqué les esprits, on aurait tort de considérer, qu’à l’inverse, la Fed n’a ni plus ni moins que prolongé ce qu’elle a toujours fait. La stratégie implicite de repentification de la courbe des taux d’intérêt mise en place par le FOMC du 13 septembre est en totale rupture avec celle privilégiée jusqu’à présent, qui consistait essentiellement à faire baisser le loyer de l’argent. Cette nouvelle orientation accroît les chances de parvenir à stimuler, à la fois, l’offre et la demande de crédit. Elle est donc incontestablement bienvenue. Mais, ne nous y trompons pas : la politique de Ben Bernanke est une bombe à retardement inflationniste dont les effets ne tarderont pas à se manifester dès lors qu’elle portera ses fruits, c’est-à-dire, dès lors qu’elle aura rétabli les mécanismes de circulation monétaire. Or, la Fed n’a plus la main sur la partie longue de la courbe des taux… La bulle obligataire peut donc maintenant se dégonfler.