PIB chinois, cherchez l’erreur…

Les dernières statistiques chinoises maintenant publiées, soulèvent plus de questions qu’elles n’apportent de réponses, retenant de prendre pour argent comptant les messages envoyés.

À première lecture, il n’y a pas péril en la demeure chinoise :

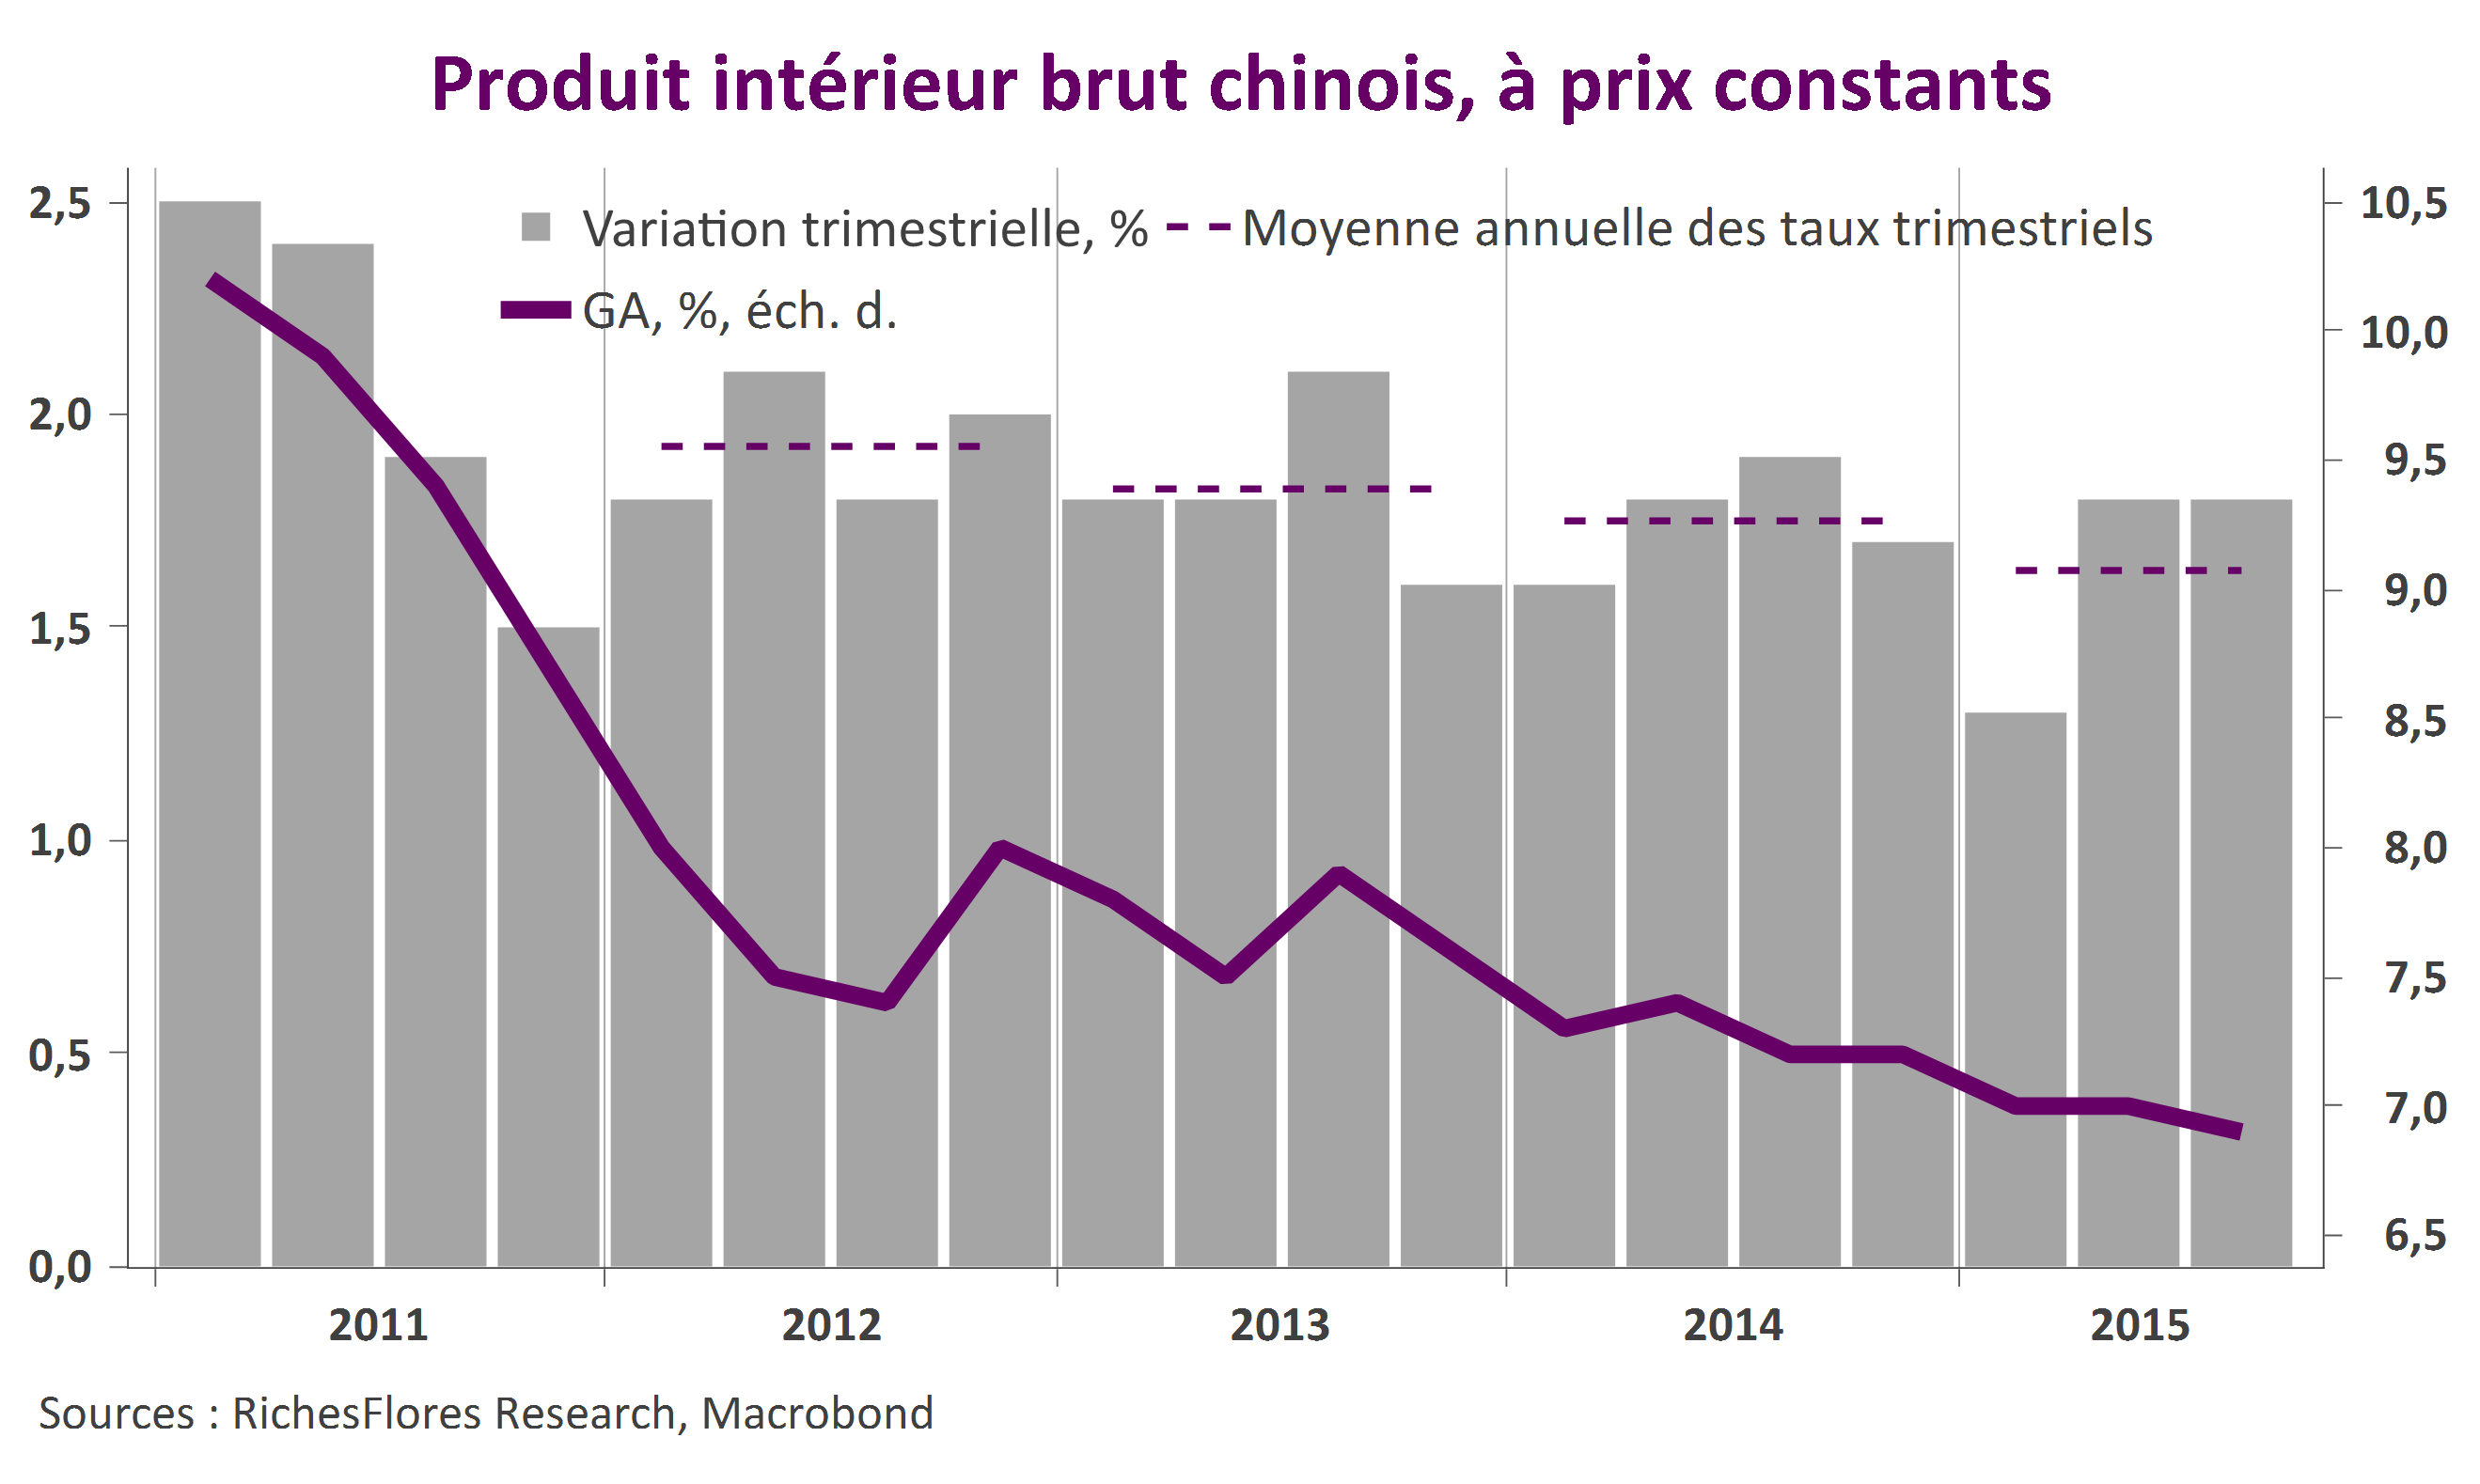
  • La croissance réelle du PIB aurait décéléré d’un dixième au cours des quatre derniers trimestres par rapport à ce qu’elle aurait fait durant les quatre trimestres précédents, à 6,9 % contre 7 % ; de nombreux pays, y compris parmi les émergents se satisferaient de tels résultats !
  • Mieux, la progression du PIB sur un trimestre aurait été de 1,8 % au troisième trimestre, rigoureusement identique à celle du deuxième. L’économie chinoise conserverait donc un taux de croissance particulièrement vigoureux, en l’occurrence, le meilleur observé au cours des huit derniers trimestres à l’exception du troisième trimestre 2014 au cours duquel la hausse du PIB réel aurait atteint 1,9 %. Le ralentissement serait donc des plus graduels ne dépassant pas un dixième en moyenne pour chacun des trimestres 2015 par rapport à 2014.
PIB reel Chine

Reste que ces résultats sont difficilement réconciliables avec les indicateurs, par ailleurs, publiés.

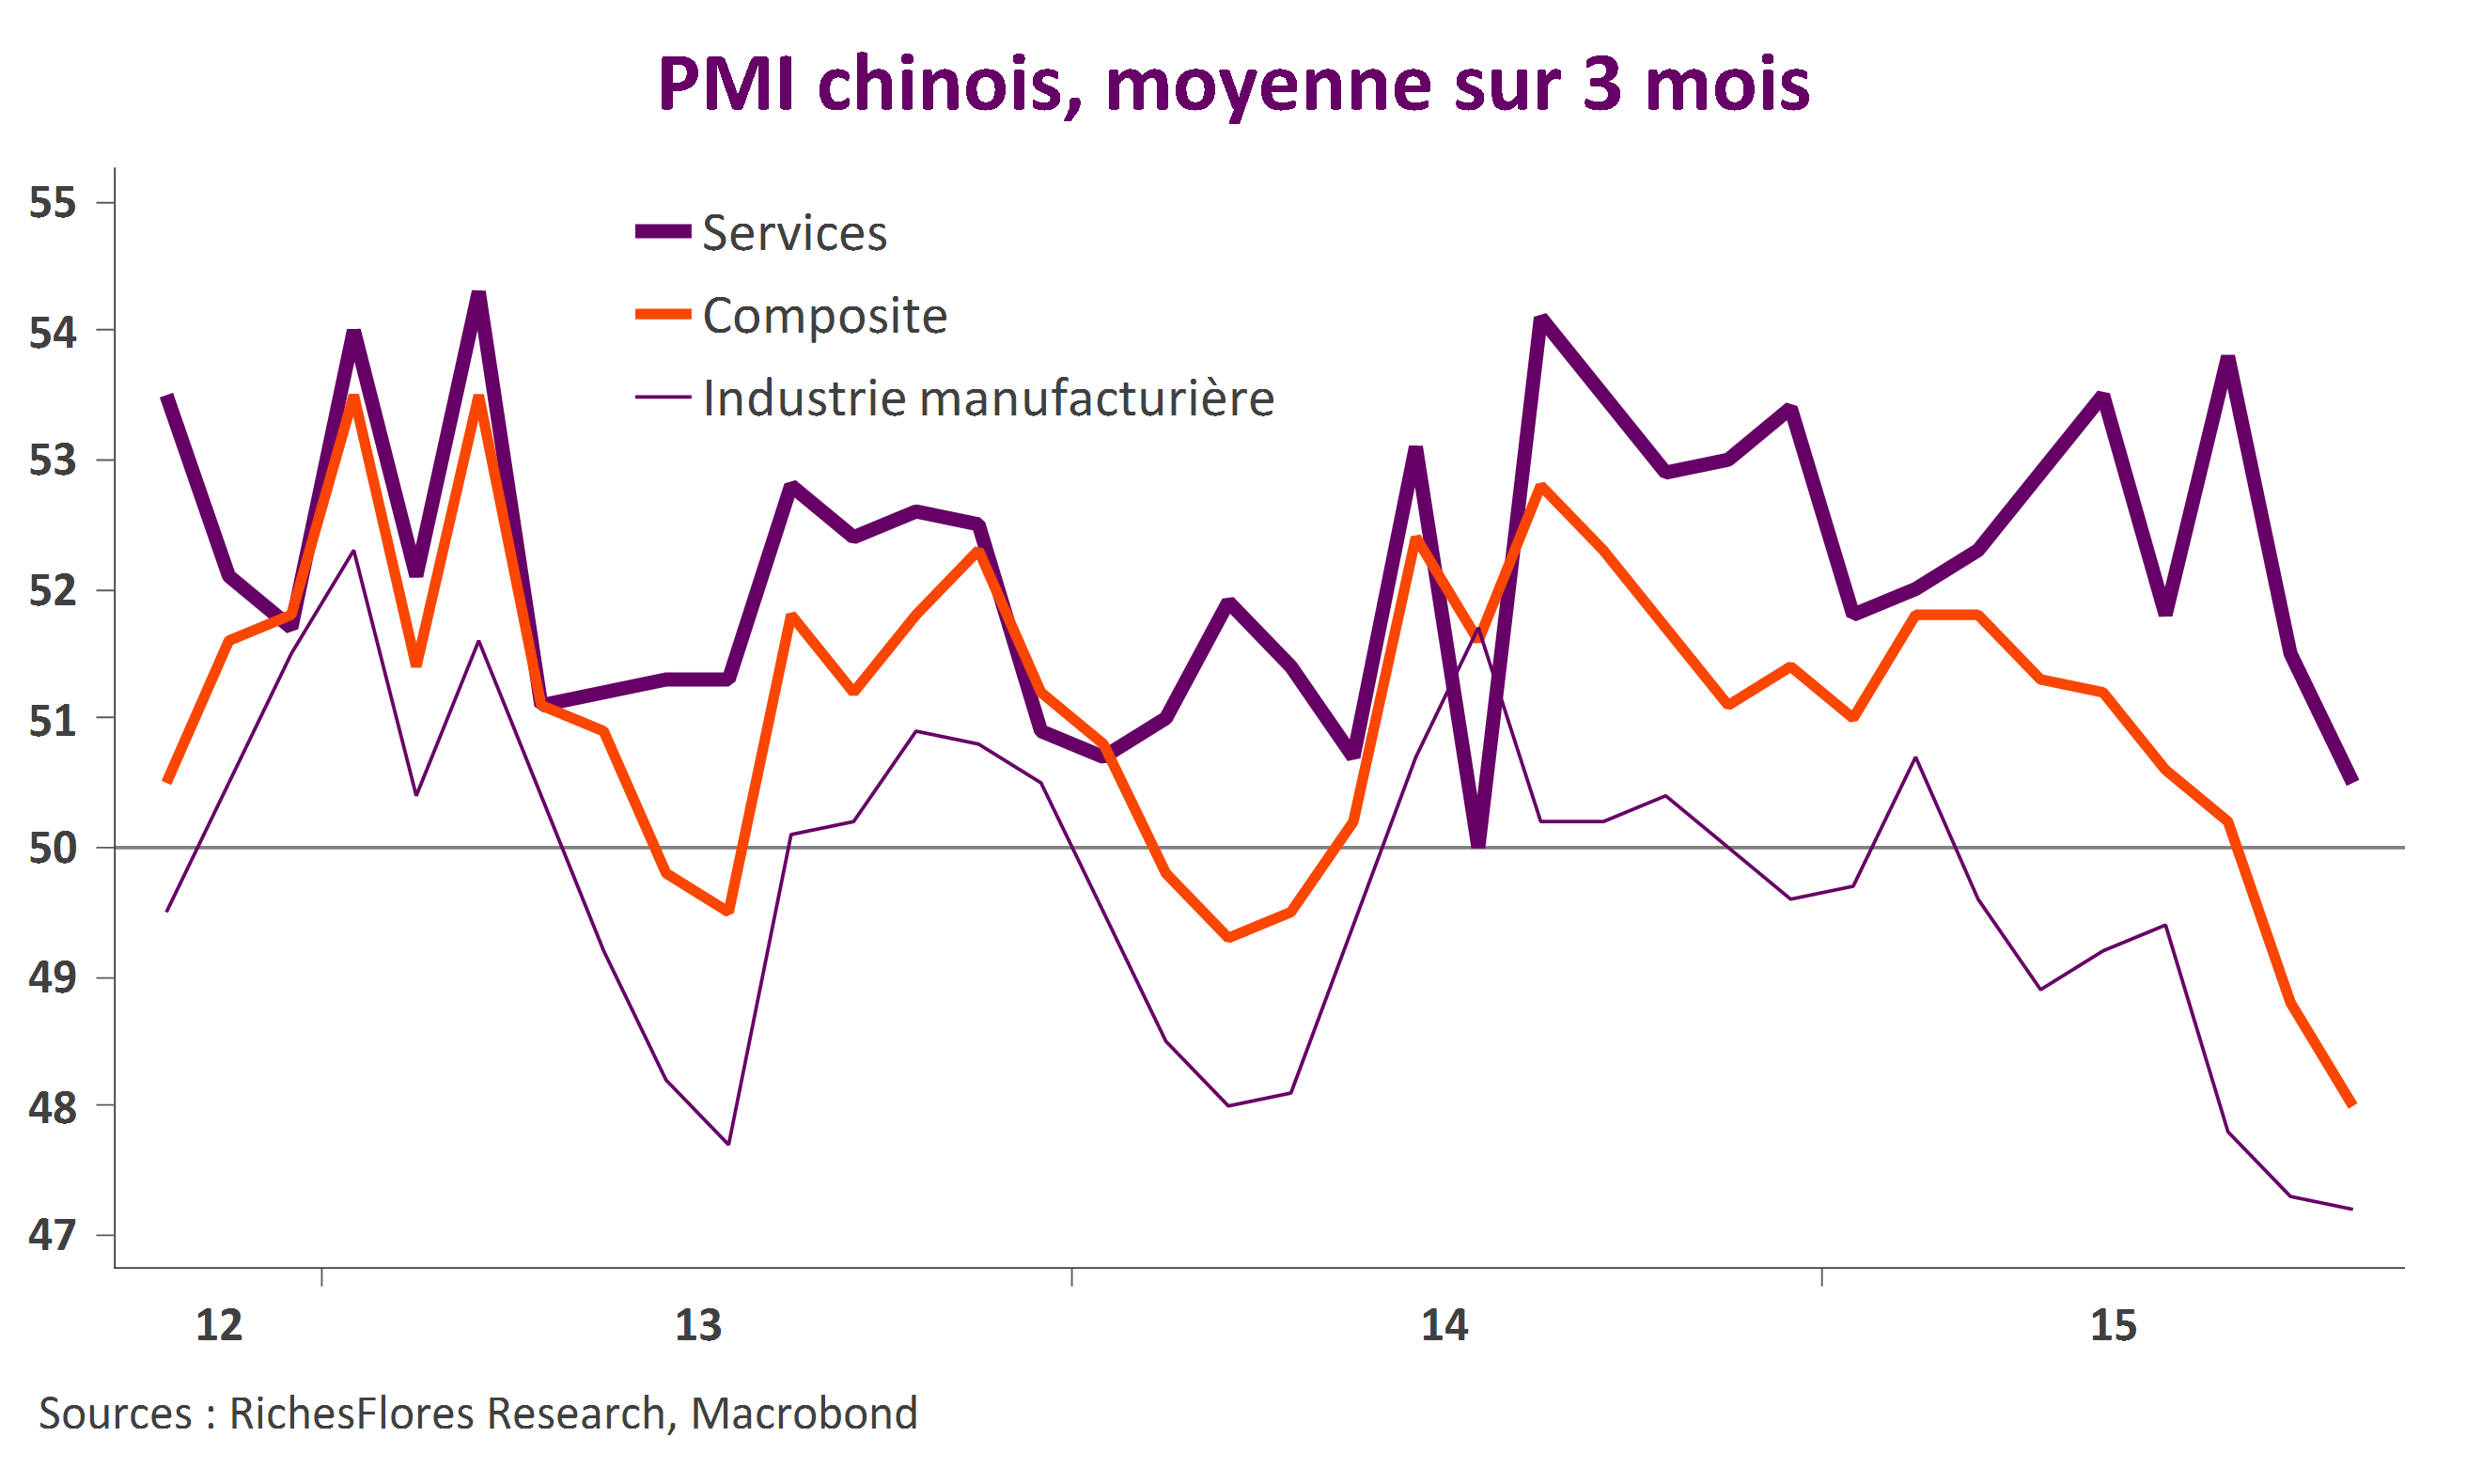
  • Quid des enquêtes PMI selon lesquelles la croissance chinoise aurait subi une décélération marquée comme suggéré par le repli de deux points de l’indice PMI synthétique, passé de 51 points en moyenne au deuxième trimestre à 49 au troisième ?
PMI Chine

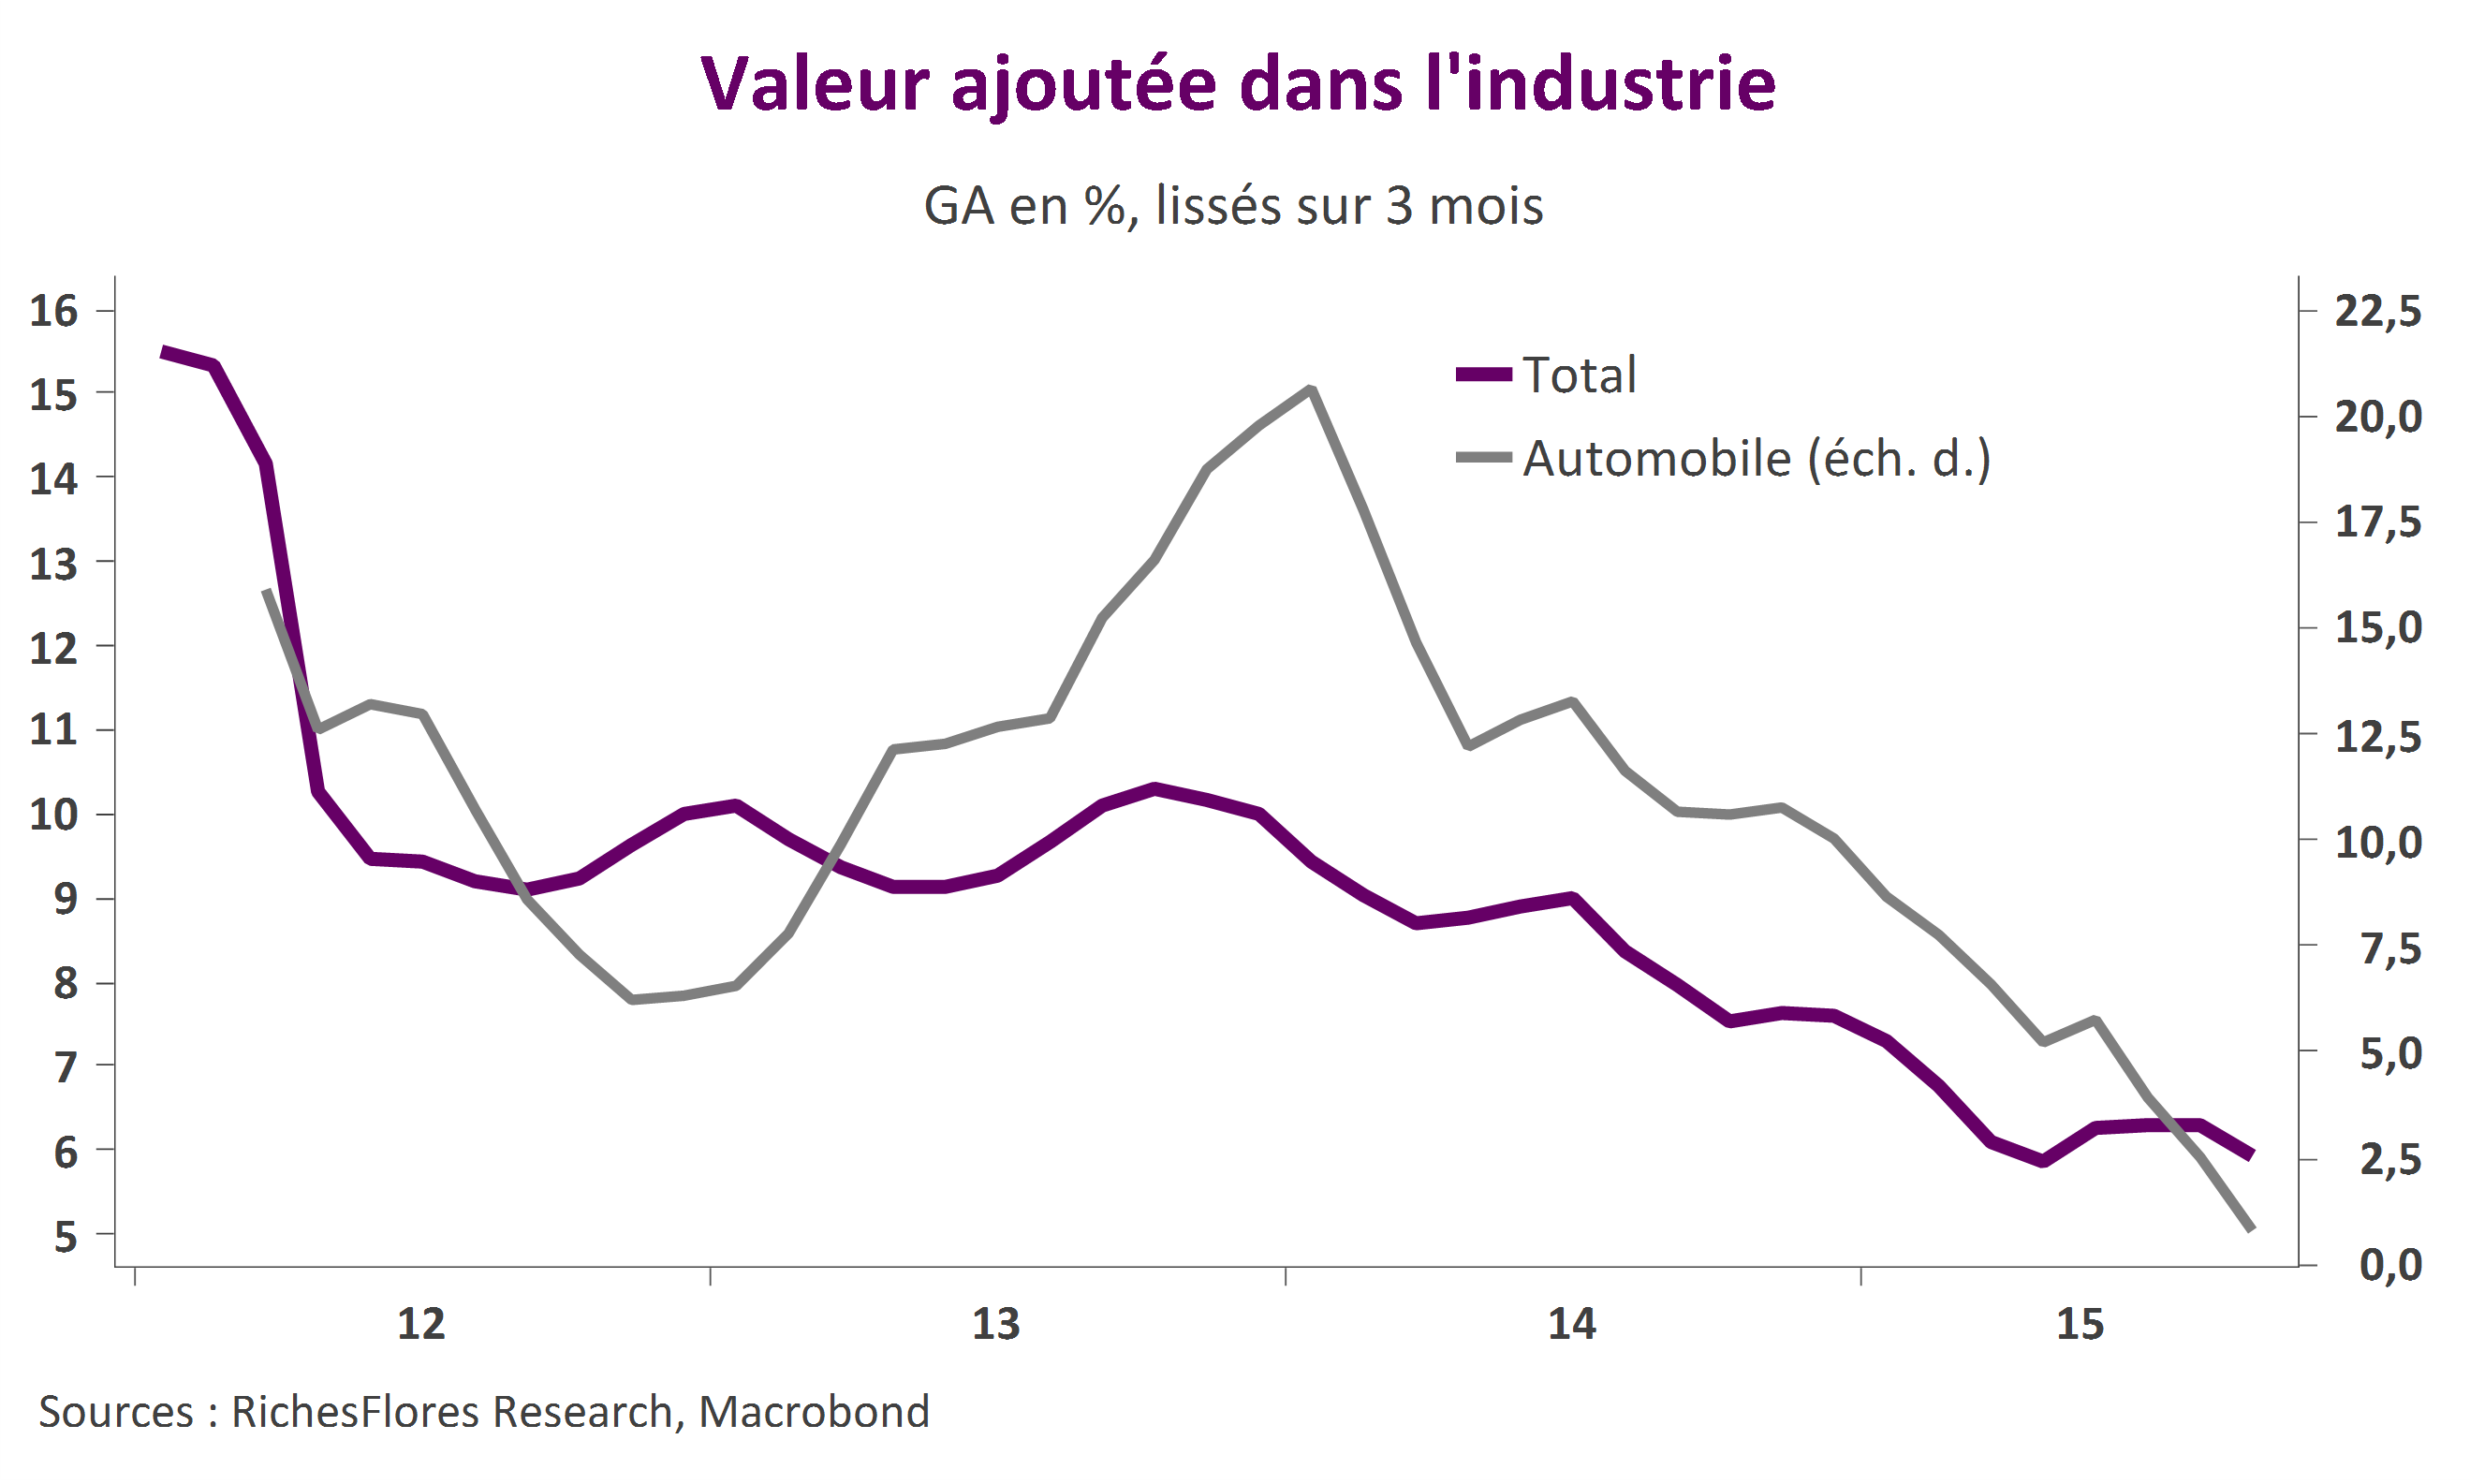
  • Quid de l’impact du ralentissement marqué de l’activité industrielle sur le PIB au cours du troisième trimestre, notamment de la chute de la croissance du secteur automobile ?
VA industrie Chine

  • Quid enfin, des pressions déflationnistes aujourd’hui à l’œuvre dont témoignent notamment l’écart dorénavant négatif entre la croissance nominale et réelle du PIB chinois ?
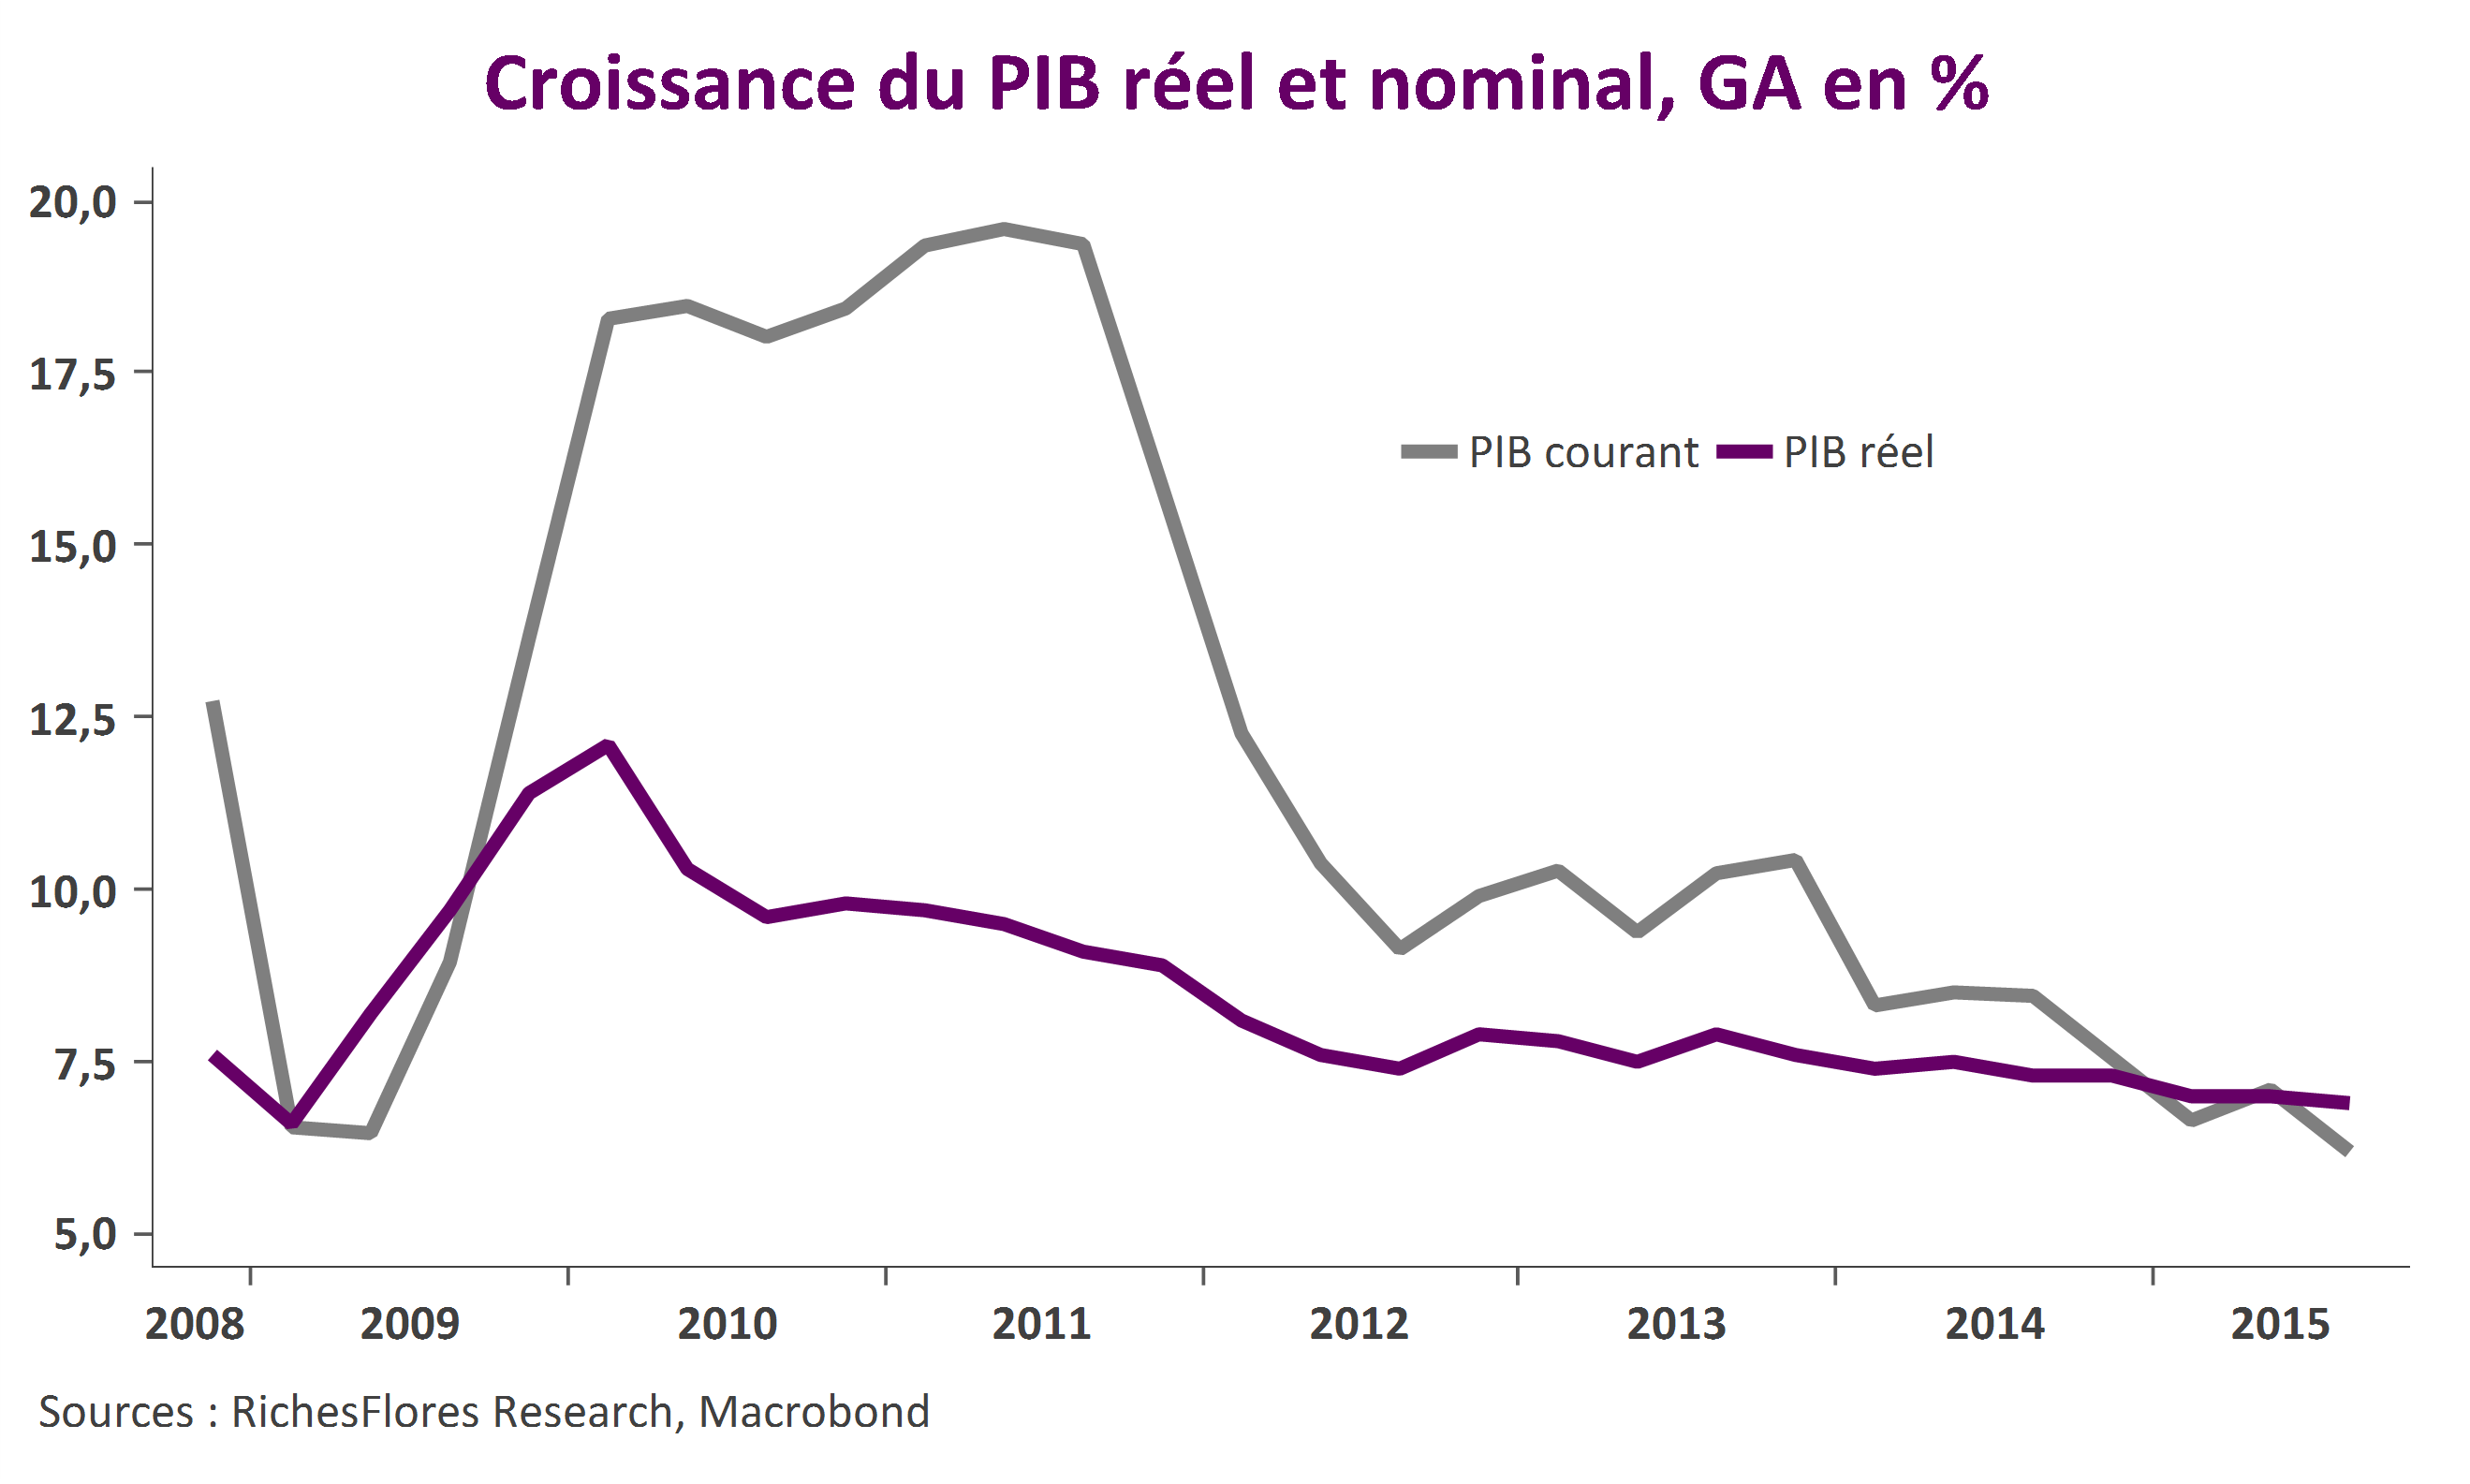
PIB reel et nominal Chine

Difficile, au total, de trouver dans les données publiées ce matin un quelconque réconfort sur la situation conjoncturelle de l’économie chinoise à ce stade.

Le grand retour de l’Allemagne

Télécharger l’hebdo

Emblème de la réussite à l’exportation et économie vieillissante pour laquelle les perspectives de consommation n’ont a priori rien de très porteur, l’économie allemande est-elle vouée au déclin dans un monde où la dynamique des échanges mondiaux de marchandises semble structurellement entamée ? C’est en ces termes que de nombreux observateurs sont tentés d’aborder la question allemande aujourd’hui, concluant pour la plupart aux mêmes inquiétudes que celles que nous avions formulées début 2014 lorsque nous nous étions emparés de cette question (voir « Allemagne, l’heure des choix », PPT du 28 janvier 2014). L’économie allemande semble pourtant s’éloigner de plus en plus de ces clichés, au point peut-être de préparer son grand retour. S’il est bien difficile d’en prendre le pari dès à présent, notamment après l’affaire Volkswagen, les développements de ces derniers trimestres forcent incontestablement à se poser la question.

Out, la hausse des taux de la Fed

Confirmation de ce que nous avions compris des développements les plus récents, la hausse des taux de la Fed n’est plus rendez-vous. En cause, non seulement la tournure de la conjoncture internationale, à laquelle la Fed consacre relativement peu de ses commentaires, ni les tensions financières, quand bien même ces dernières l’incitent à une plus grande vigilance, mais l’économie américaine elle-même. Deux points des minutes du dernier FOMC justifient sa décision de ne pas relever les taux directeurs :

  • une révision à la baisse du potentiel de croissance structurelle de l’économie américaine, lié à un moindre optimisme à l’égard des gains de productivité, cohérente avec un niveau d’équilibre des taux d’intérêt structurellement plus bas que par le passé ;
  • la persistance de risques à la baisse sur les perspectives de croissance conjoncturelle, conséquence des effets négatifs combinés de la chute de l’activité du secteur pétrolier, de la hausse du dollar et de la dégradation du contexte international.

Ces conditions ont des effets majeurs sur les deux piliers de sa politique monétaire, au sujet desquels la Fed considère que la balance des risques est :

  • à la hausse sur le front du taux de chômage, malgré l’amélioration du marché de l’emploi depuis le début de l’année – il s’agit là d’un changement crucial par rapport aux communiqués précédents-
  • à la baisse sur le front de l’inflation, amenée à s’affaiblir à brève échéance et à ne remonter que graduellement, de sorte qu’elle devrait être «encore inférieure à l’objectif officiel de 2% à la fin de l’année 2018 ».

En somme aucun des critères-clés de son mandat n’est aujourd’hui considéré comme acquis.

Il s’agit d’un changement majeur de perception, renforcé par la communication suivante : «  la persistance de risques à la baisse tant sur la croissance que sur  l’inflation, illustre le fait que ni la politique monétaire ni la politique budgétaire ne sont en position de  protéger l’économie américaine contre des chocs adverses ». Autrement dit, la Fed ne prendra aucun risque, ce qui dans le contexte en présence rend de plus en plus improbable une hausse de ses taux directeurs à horizon prévisible.


Janet Yellen bientôt félicitée

Télécharger l’hebdo

Autant dire que la Présidente de la Fed, Janet Yellen, aura été bien inspirée de changer son fusil d’épaule avant la réunion du Comité de politique monétaire du mois de septembre. Avec 112 000 emplois créés dans le secteur privé américain en septembre (après 100 000 en août), une nouvelle baisse du taux de participation de la population en âge de travailler et le repli à 1,6 % du taux de salaire du personnel non cadre, un resserrement monétaire, supposé nécessaire pour faire face aux goulots d’étranglement du marché du travail, aurait fait mauvaise figure.

L’économie américaine n’est assurément pas en bonne passe et c’est dorénavant le spectre d’une récession que scruteront les marchés ; un risque dont la probabilité a singulièrement augmenté à en juger par les enchainements susceptibles de naître de la mauvaise santé de l’industrie ces derniers mois. L’éventualité d’un quelconque resserrement monétaire à horizon prévisible s’en trouve de facto écartée. De quoi, certainement redorer le blason de Madame Yellen, à défaut de répondre à toutes les interrogations soulevées par un tel diagnostic.

Le roi est nu

Télécharger l’hebdo

La décision de la Fed de laisser inchangé le niveau de ses taux directeurs va beaucoup plus loin que le seul fait de ne pas modifier sa politique monétaire, elle emporte avec elle toute la symbolique d’un passage à l’acte impatiemment attendu depuis l’arrivée à terme de son programme d’achat d’actifs en octobre 2014, à savoir :
1- le caractère transitoire des politiques non-conventionnelles nécessaire pour continuer à donner leur blanc-seing à des pratiques d’envergure presque-planétaire aujourd’hui,
2- la validation du succès des politiques menées depuis la crise de 2008, qui précisément serait donnée par le fait que l’on puisse envisager de s’en passer,
3- l’idée d’une indépendance des banques centrales par rapport aux marchés financiers internationaux et au reste du monde, la globalisation semblant avoir atteint son paroxysme avec la crise financière de ces dernières semaines.
C’est bien pour cela que l’inaction de la Fed est reçue comme une mauvaise nouvelle, éventuellement susceptible de provoquer une nouvelle panique boursière.

Cure de jouvence allemande

Télécharger l’hebdo

L’exode massif des populations syrienne et irakienne à destination de l’UE ces dernières semaines inspire un certain nombre des réflexions sur le plan économique.

– La première, est qu’il s’agit d’un changement aux retombées immédiatement positives pour la croissance, dont l’impact pourrait être suffisant pour amortir le choc en provenance de la dégradation de la situation économique et financière internationale de ces derniers mois ;

– La seconde est que cet appel d’air concerne en premier lieu l’Allemagne, économie dont les perspectives structurelles, jusqu’à présent largement impactées par le processus de vieillissement de sa population, pourraient dorénavant apparaître sous un jour nouveau jour ;

– La troisième est relative aux conséquences de cet afflux d’immigrés sur la politique économique européenne, de facto, moins restrictive, voire stimulante pour la croissance ; en d’autres termes un rééquilibrage susceptible d’améliorer la résonance économique des mesures prises par la BCE en matière de soutien à l’investissement et de lutte contre la déflation.

Au total, des implications majeures, à même de modifier la donne économique des prochaines années et, à terme, l’équilibre des forces au sein de l’UE.

Pékin défile, Draghi se faufile

Télécharger l’article

Avec un marché chinois à l’arrêt, l’effet d’annonce avait plus de chances d’être un succès. En tous les cas il l’a été. Mario Draghi, le Président de la BCE, en a dit suffisamment aujourd’hui pour convaincre que la BCE était prête à passer à une action de plus grande envergure que son programme de quantitative easing initié au mois de mars.

La BCE est donc sur le qui-vive, prête à faire front à de nouvelles perturbations sur les marchés internationaux et à prévenir une réappréciation de l’euro, notamment si la Fed venait à ne pas modifier sa politique monétaire lors de son prochain FOMC mi-septembre.

L’histoire ne dit pas, toutefois, quelle sera la puissance de cet appel d’air.

Dévaluation du yuan, un sérieux rappel à l’ordre

Télécharger l’article

Nous l’avons maintes fois souligné, le degré de surévaluation du yuan était intenable et appellerait tôt ou tard un ajustement. Mais l’économie chinoise ne s’en tirera pas avec une dévaluation symbolique, de 1,9 % hier et 0,1 % au fixing d’aujourd’hui. Les autorités iront sans doute beaucoup plus loin, en effet, la question étant davantage de savoir à quel rythme elles procéderont à cet ajustement, car de celui-ci dépendra l’onde de choc que subira le reste du monde.

La décision chinoise est un sérieux rappel à l’ordre sur la réalité de la situation économique internationale, à savoir une situation d’une extrême précarité, toujours sujette à un risque déflationniste latent. Sa résonance sur les marchés mondiaux de capitaux n’a donc rien de surprenant et renforce notre conviction sur les dangers que prendrait la Fed à ignorer ces multiples symptômes de fragilité.