Baromètre inflation: Parce qu’il n’est pire eau que celle qui dort…

Nous initions ce mois-ci une nouvelle publication consacrée à l’inflation et au suivi des indicateurs les plus influents sur les mécanismes de la formation des prix.

Cette publication mensuelle s’organise autour de quatre parties :
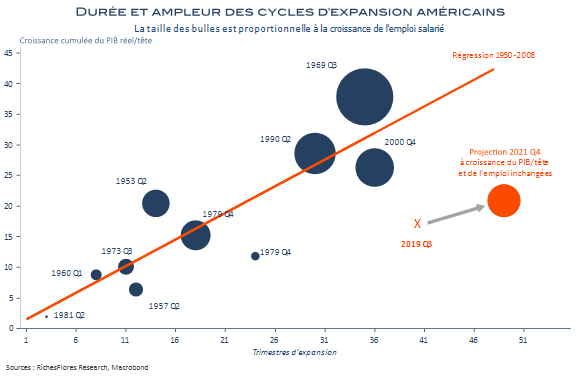
– Un zoom thématique d’une page qui adressera chaque mois un point spécifique de l’environnement de prix, consacré ce mois-ci à la relation entre la durée du cycle et l’inflation aux États-Unis (page 2).
– Un outil de veille, sous la forme d’un moniteur des indicateurs les plus pertinents en matière d’analyse et d’anticipation de l’inflation, pour l’instant centré sur les États-Unis et la zone euro. Cet instrument manque singulièrement d’intérêt dans le contexte enprésence d’inertie exceptionnelle de l’inflation mais devrait trouver toute son utilité en cas de modification de l’environnement (page 3).
– Trois planches graphiques résumant les principales tendances des prix et les principaux déterminants de l’inflation cyclique et des anticipations d’inflation
– Nos prévisions d’inflation, lesquelles seront ajustées chaque mois en fonction des informations nouvelles et mises à jour chaque trimestre de manière plus approfondie.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG novembre 2019 – Les Etats-Unis plombent notre baromètre

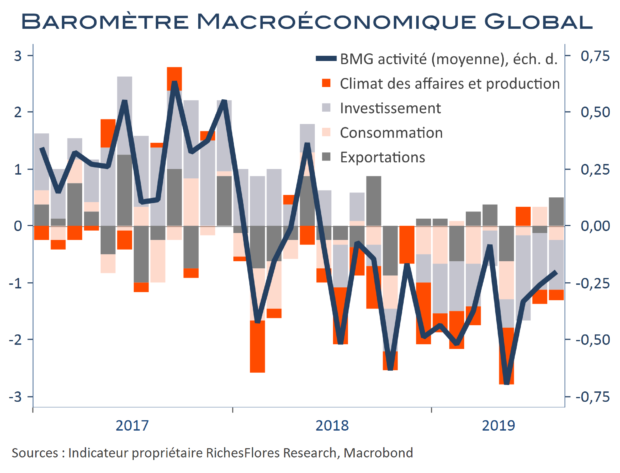
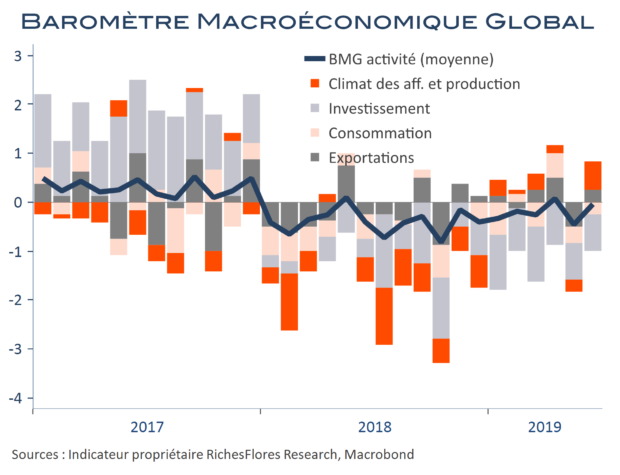
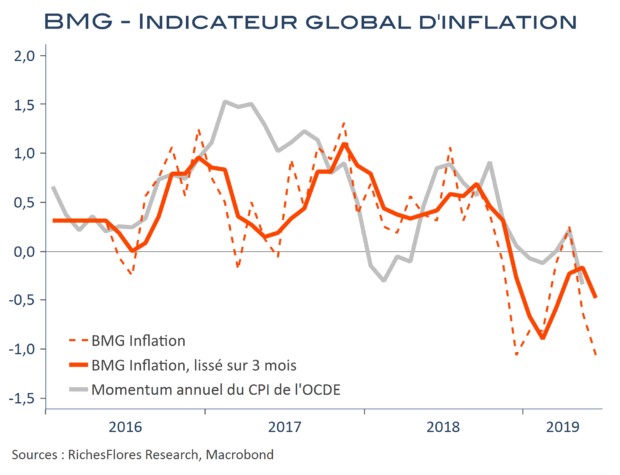
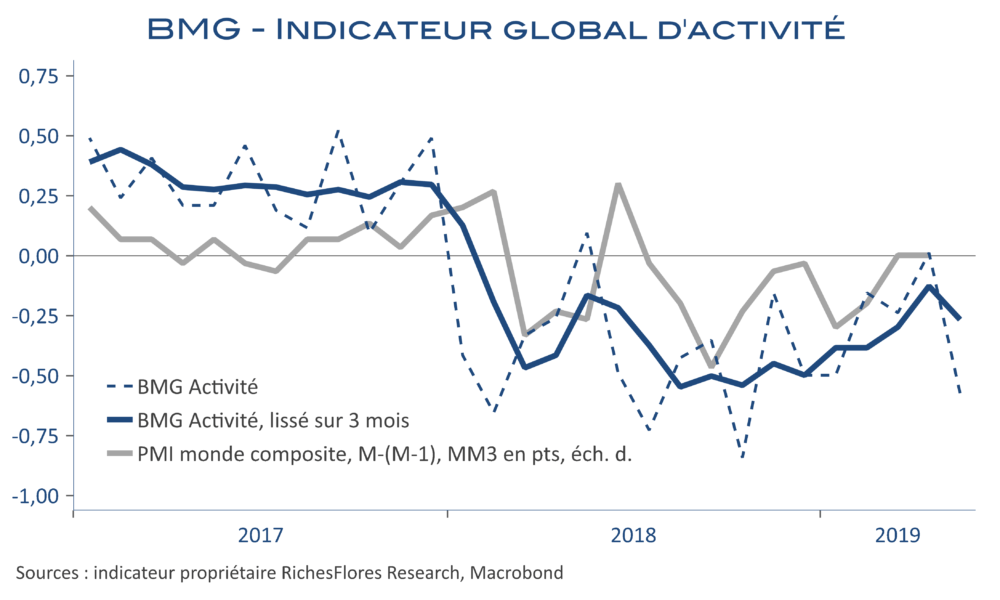
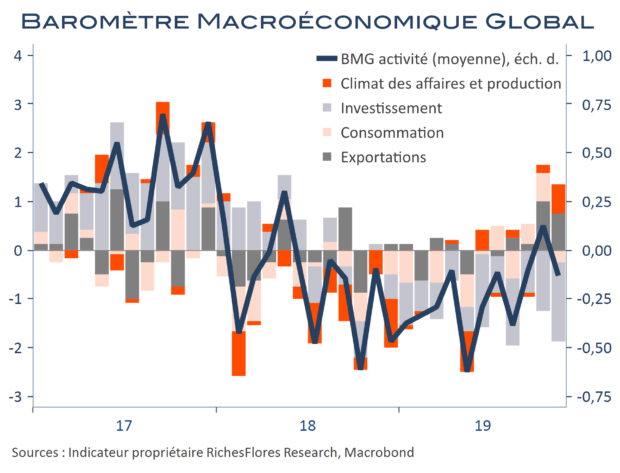
Notre indicateur de momentum d’activité internationale est figé en zone neutre, en repli de 0,1 en octobre (0 selon la première estimation) à -0,1, soutenu par une amélioration du climat des affaires mais contrarié par un retour de la consommation en territoire négatif et une nouvelle dégradation de l’investissement. Après de fortes baisses à l’automne notre indicateur d’inflation revient en territoire neutre .

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG octobre 2019 – L’activité se stabilise, l’inflation rechute brutalement

Notre indicateur de momentum global d’activité s’extirpe de la zone négative pour la première fois en seize mois, à 0 en octobre, après une forte révision à la hausse en septembre, de -0.5 à -0.1. Le rebond de la consommation au Japon, du mieux du côté du climat des affaires en zone euro et le redressement des exportations américaines expliquent ce résultat malgré une déprime persistante sur le front de l’investissement. Notre indicateur d’inflation replonge lui à -1,2, un plus bas depuis 2012!
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG Août 2019 – Pfff… !

Notre indicateur de momentum global de l’activité stationne en zone neutre/négative, à -0,2 en août. Si l’amélioration du contexte à l’exportation notée en juillet se confirme, c’est bien le seul front sur lequel les tendances se maintiennent en zone positive. Le léger mieux du côté des consommateurs n’a pas tenu en effet et les tendances de l’investissement restent plombées. De leurs côté, les pressions à la baisse des prix s’intensifient à nouveau.

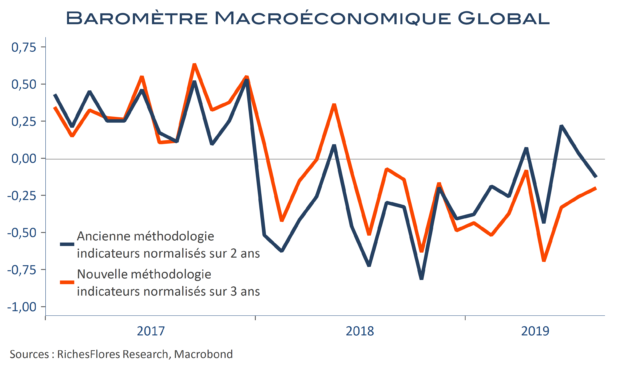
*Nous modifions ce mois-ci notre méthodologie, nos indicateurs étant dorénavant normalisés sur 3 ans. Voir ici pour les détails et incidences.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Nécessaire ajustement de la méthodologie de notre baromètre (BMG)

Lors de la création de notre indicateur de momentum sur la conjoncture internationale en 2016, nous avions adopté une méthode assez classique de « normalisation » de ses composantes dont le principal objectif est de faire ressortir les inflexions. Une durée de 24 mois glissants, normalement suffisante pour traquer les changements de tendance dans une optique conjoncturelle, avait alors été privilégiée pour cet ajustement statistique. Après dix-huit mois de détérioration quasi-ininterrompue de la plupart des indicateurs sous revue, notre méthode perd de sa pertinence. La raison en est simple : si les composantes de notre indicateur baissent au même rythme qu’elles l’ont fait en moyenne depuis 24 mois, notre baromètre revient, par construction, à zéro. Ce résultat n’est naturellement pas satisfaisant. Face à une période particulièrement longue de détérioration de la conjoncture mondiale, la normalisation sur 24 mois devient obsolète. Il nous faut donc en changer, ce à quoi nous procédons à partir de ce mois-ci pour passer à une normalisation sur 36 mois, avec, de facto, quelques incidences sur nos résultats.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG Juin 2019 – Juin sauve les meubles du côté de l’activité, pas de l’inflation

Notre indicateur de momentum global de l’activité se redresse en juin à 0 après un chiffre révisé à -0,5 (contre -0,6) en mai. De moins mauvais résultats en Chine et au Japon ainsi qu’un léger mieux sur le plan du climat des affaires aux Etats-Unis expliquent ce sursaut tandis que la situation piétine en zone euro. Notre indicateur d’inflation chute, quant à lui, de plus belle, à -1,1, notamment entrainé par la zone euro.

Lire la suite…

BMG Mai 2019 – Nos indicateurs d’activité et d’inflation rechutent en mai

Notre indicateur de momentum global de l’activité rechute à -0,5 en mai et retrouve son niveau de janvier, après une période de graduelle amélioration jusqu’à l’équilibre en avril. Tous les pans de l’économie sont touchés. Les indicateurs américains marquent une nette détérioration dans tous les domaines mais le contexte à l’exportation se dégrade rapidement en Asie et en zone euro également. Notre indicateur d’inflation retombe également de 0 à -0,5.

Lire la suite…