Keir Starmer, les mains vides, saura-t-il satisfaire les Britanniques très longtemps ?

Les résultats des élections législatives anticipées britanniques de ce 4 juillet, décidées par Rishi Sunak, résonnent comme une nouvelle démonstration de la volonté de changement exprimée par les électeurs occidentaux ces dernières années. Qu’elle soit britannique, française ou celle de nombreux autres Européens, l’aigreur des populations, Brexit ou non, partout, s’exprime dans les urnes et balaye les équilibres politiques en place, pour le meilleur ou pour le pire, comme une preuve incontestable que les leçons du référendum de 2016 n’ont été tirées, ni outre-Manche, ni ailleurs en Europe. Les Britanniques ont infligé une gifle historique aux Conservateurs au pouvoir depuis 14 ans, au grand bénéfice des Travaillistes incarnés par Keir Starmer, qui devrait donc devenir le nouveau premier ministre du Royaume-Uni, le cinquième depuis le départ de David Cameron en 2016.
Figure modérée d’un Labour bien moins radical que lorsqu’il était aux mains de Jeremy Corbyn, candidat indépendant réélu député, K. Starmer accède au pouvoir les mains à peu près vides, d’un programme dans lequel tout semble, encore, à définir. Signe de capitulation après des déboires et déceptions politiques en cascade depuis le référendum de 2016, aucun des sujets qui ont fracturé le pays ces quinze dernières années ne fait partie des exigences des électeurs ni des promesses du parti. Au contraire de ce qui se passe en France, le choc politique britannique n’est pas synonyme de rupture économique ni fiscale et se présente, plutôt, sous le signe de l’accalmie. Les marchés devraient pouvoir s’en satisfaire. En sera-t-il de même pour les Britanniques ? C’est nettement plus incertain à en juger par les fondements du mal être exprimé dans les urnes et par la percée de l’extrême droite, incarnée par le parti Change UK (N. Farage) au Parlement. Difficile dès lors d’envisager que la formation issue de ces élections puisse tenir cinq années.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Un argument de plus en faveur de baisses des taux de la Fed dès la rentrée

Les statistiques américaines se suivent et confirment presque jour après jour l’évidence d’une économie américaine de plus en plus fragile où, simultanément, se multiplient les signes de franc ralentissement de la croissance et de l’inflation, qui ont tout lieu de forcer la main de la Fed malgré sa réticence à envisager de faire marche arrière. Après, les données de consommation, de l’immobilier ou les ISM, celles de l’emploi salarié du mois de juin donnent, à l’évidence, plus de poids à notre scénario d’une baisse première baisse des Fed Funds en septembre et de plusieurs autres d’ici la fin de l’année ; de quoi, non seulement faire refluer les taux d’intérêt américains et les européens mais aussi protéger, au moins partiellement aussi, les obligations de l’Etat français…


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’économie américaine perd de l’altitude, la Fed devrait suivre sous peu

En juin, l’indice ISM du climat des affaires a reflué de cinq points, à 48,8, un niveau qui, depuis 25 ans, n’a jamais été constaté hors période de récession. Cette publication fait suite à une litanie de données rarement bonnes, parfois passables et souvent très dégradées…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’obscur paravent des scenarios de marché d’après le 7 juillet

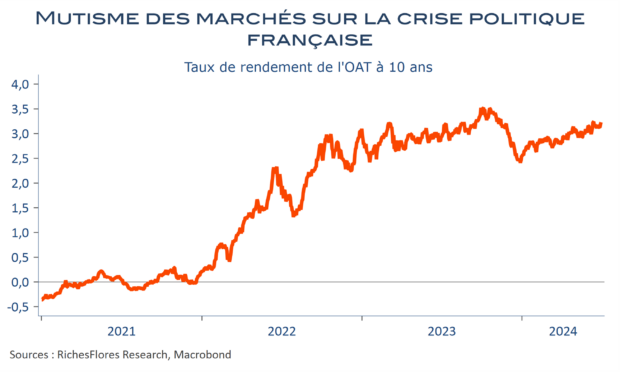
Même pas mal ? C’est la conclusion à laquelle la plupart des économistes devraient parvenir quand il s’agit d’évaluer l’impact d’une éventuelle victoire du RN sur les marchés financiers. Son programme, édulcoré, n’a plus grand-chose pour déplaire aux investisseurs, en effet. Une bonne stratégie politique voudrait, par ailleurs, que ses défenseurs se gardent bien d’aller titiller les marchés durant cette période-test, au cours de laquelle le premier souci devrait être d’asseoir leur crédibilité en matière de gouvernance… dans la perspective de 2027. Si, comme nous le pensons, la Fed finit par baisser ses taux directeurs sans tarder, il se pourrait, même, que les taux de la dette française refluent d’ici la fin de l’année !
Pourtant, même dans ce schéma-là, les risques assortis aux résultats des élections législatives françaises sont considérables. En premier lieu parce que, dans le meilleur des cas ressortirait la pire des hypothèses, celle que s’installe durablement en France un gouvernement d’extrême droite, ouvrant de facto la porte à une multitude d’inconnues à plus ou moins long terme.
Inconnues sociales d’abord, avec un programme résolument discriminant dont souffriront, en premier lieu, ceux qui l’auront porté au pouvoir et les risques d’instabilité assortis, susceptibles de déboucher sur des situations de crises imprévisibles, peut-être inédites. L’inconnue politique, ensuite, qui ne disparaîtra pas de sitôt après les élections. L’extrême droite lâche difficilement le pouvoir quand elle le tient, comme l’a rappelé l’épisode du Capitole aux États-Unis. Inconnues européennes et géopolitiques, aussi, avec un quart du Parlement de l’UE entre les mains d’une extrême droite idéologiquement contre l’Europe, sauf quand elle sert ses ambitions politiques, en même temps que profondément divisée sur le front géopolitique, commercial et même sur celui de l’immigration. Inconnues économiques, enfin, d’une formation bien partie pour accroître plus encore les inégalités et le déclin de la France qui l’auront portée au pouvoir, ou, ce qui revient au même, pour empêcher l’avancée des chantiers d’avenir, avec le risque, qui plus est, de donner plus d’écho, encore, à la politique démago-capitaliste d’un D. Trump en lice pour un retour au pouvoir en janvier prochain aux États-Unis.
A trop se focaliser sur les scénarios de marché, le risque est grand de passer à côté de l’essentiel.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation américaine flanche face à une conjoncture de plus en plus à la peine…

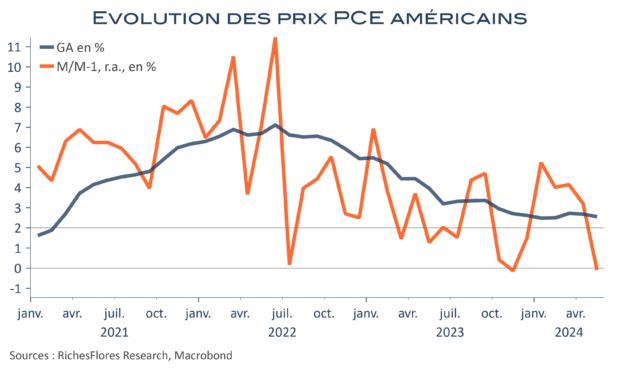
La consommation des ménages américains a progressé de 0,3 % en mai, légèrement mieux qu’attendu et que suggéré par les ventes de détail. Il n’en reste pas moins que cette bonne surprise peine à faire oublier les mauvais retours récents en provenance de la conjoncture américaine, qui n’ont cessé d’entretenir les anticipations de baisses des taux de la Fed, quoi que cette dernière ait pu annoncer lors de son dernier FOMC. Dans ce contexte, le net ralentissement de l’inflation PCE, dont les composantes totale et sous-jacente redeviennent compatibles avec un retour vers 2 %, finit par convaincre. Il sera selon toute vraisemblance difficile à J. Powell de ne pas prendre acte de ces changements, sinon dès le prochain FOMC, du moins lors du RDV de Jackson Hole de la fin août…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Baisse de l’inflation en France et ailleurs, sur fond de conjoncture morose

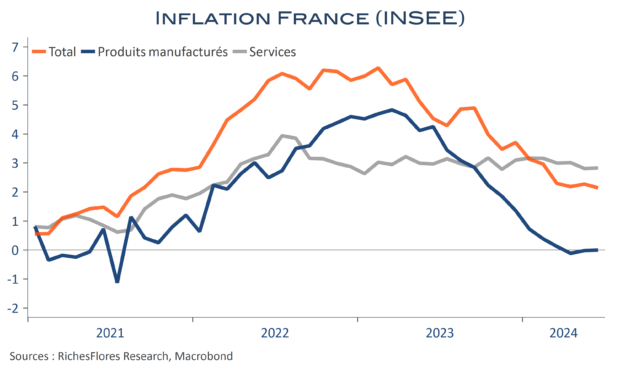
L’inflation française est retombée à 2,1 % en juin. Si la hausse annuelle des prix des services peine à s’infléchir, à 2,8 %, contre 3,9 % à son pic de juillet 2022, l’évolution mensuelle a retrouvé son rythme d’avant la crise covid. Dans le même temps, l’inflation espagnole a reculé de 0,3 point, à 3,5 % et l’italienne est restée faible, à 0,8 %.
Du côté des ménages, la consommation française de biens en mai a augmenté de 1,5 % pour atteindre un plus haut depuis juillet dernier, après une baisse de 0,9 % en avril. Une bonne nouvelle, à nuancer, par l’importance jouée par les dépenses d’énergie dans ce résultat. Difficile, donc, d’y voir une tendance de fond sur l’activité.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’IFO allemand confirme le coup de frein conjoncturel

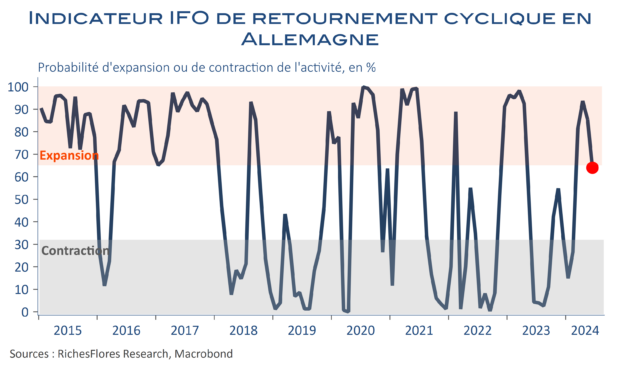
Première baisse significative pour l’IFO composite allemand depuis le début de l’année. Ce dernier perd sept dixièmes, à 88,6, sous l’effet d’un recul d’un peu plus d’un point des perspectives et d’une stagnation de l’indice des conditions courantes. Après le ZEW et les PMI, l’IFO confirme un coup d’arrêt au rattrapage conjoncturel entamé au premier trimestre… alors que le PIB est à peine supérieur à ses niveaux d’il y a cinq ans.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La crise politique, pas coupable de la baisse des climats des affaires en France

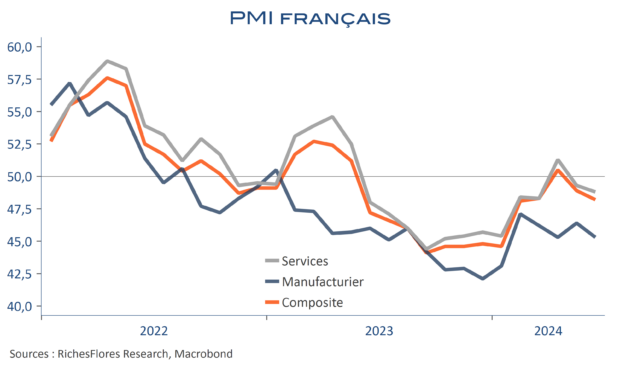
Face à l’extrême incertitude en présence, les indicateurs conjoncturels sont très attendus… Le PMI composite français a perdu sept dixièmes, à 48,2 ; la dissolution de l’Assemblée Nationale étant, explicitement, mentionnée par le communiqué S&P comme raison de ce repli. Reste que la France n’est pas un cas isolé : le PMI allemand s’est contracté de presque deux points aussi, quoiqu’encore en zone de légère expansion, à 50,6. Nettes dégradations, également, en Australie, errance de la Chine oblige, ainsi qu’au Japon et au Royaume-Uni.
L’indicateur INSEE, lui, s’est maintenu à 99, pour le troisième mois consécutif, malgré des détails nettement moins encourageants, notamment sur le front de la demande, de l’immobilier et du bâtiment.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre