Tenter de répondre à cette question est éminemment périlleux dans le contexte présent, assimilable à celui de crash obligataire. Les conditions fondamentales finiront, toutefois, par reprendre le dessus à un moment ou un autre, il est donc important de les garder à l’esprit. Quelles sont-elles ?
Archives par catégories : CONJONCTURE
Analyse de la conjoncture internationale au fil de l’eau.
Les anticipations d’inflation sous vigilance renforcée
La volte-face des anticipations d’inflation de ces dernières semaines est difficilement justifiable dans le contexte présent c’est néanmoins de leur évolution que pourrait venir le danger immédiat pour les marchés financiers. Quelles statistiques surveiller plus particulièrement ?.
Atterrissage chinois, de mal en pis. Gare au Renminbi
Assouplissement monétaire, chute des cours du pétrole, reprise européenne, rien ne semble avoir prise sur la conjoncture chinoise qui continue à se détériorer de mois en mois. Au premier trimestre, la croissance du PIB aurait atteint 7 % selon les données officielles, son niveau le plus faible depuis 2009. À en juger par les quelques statistiques exploitables, la réalité est pourtant probablement bien en deçà de ce rythme fétiche…
L’industrie allemande toujours à la peine
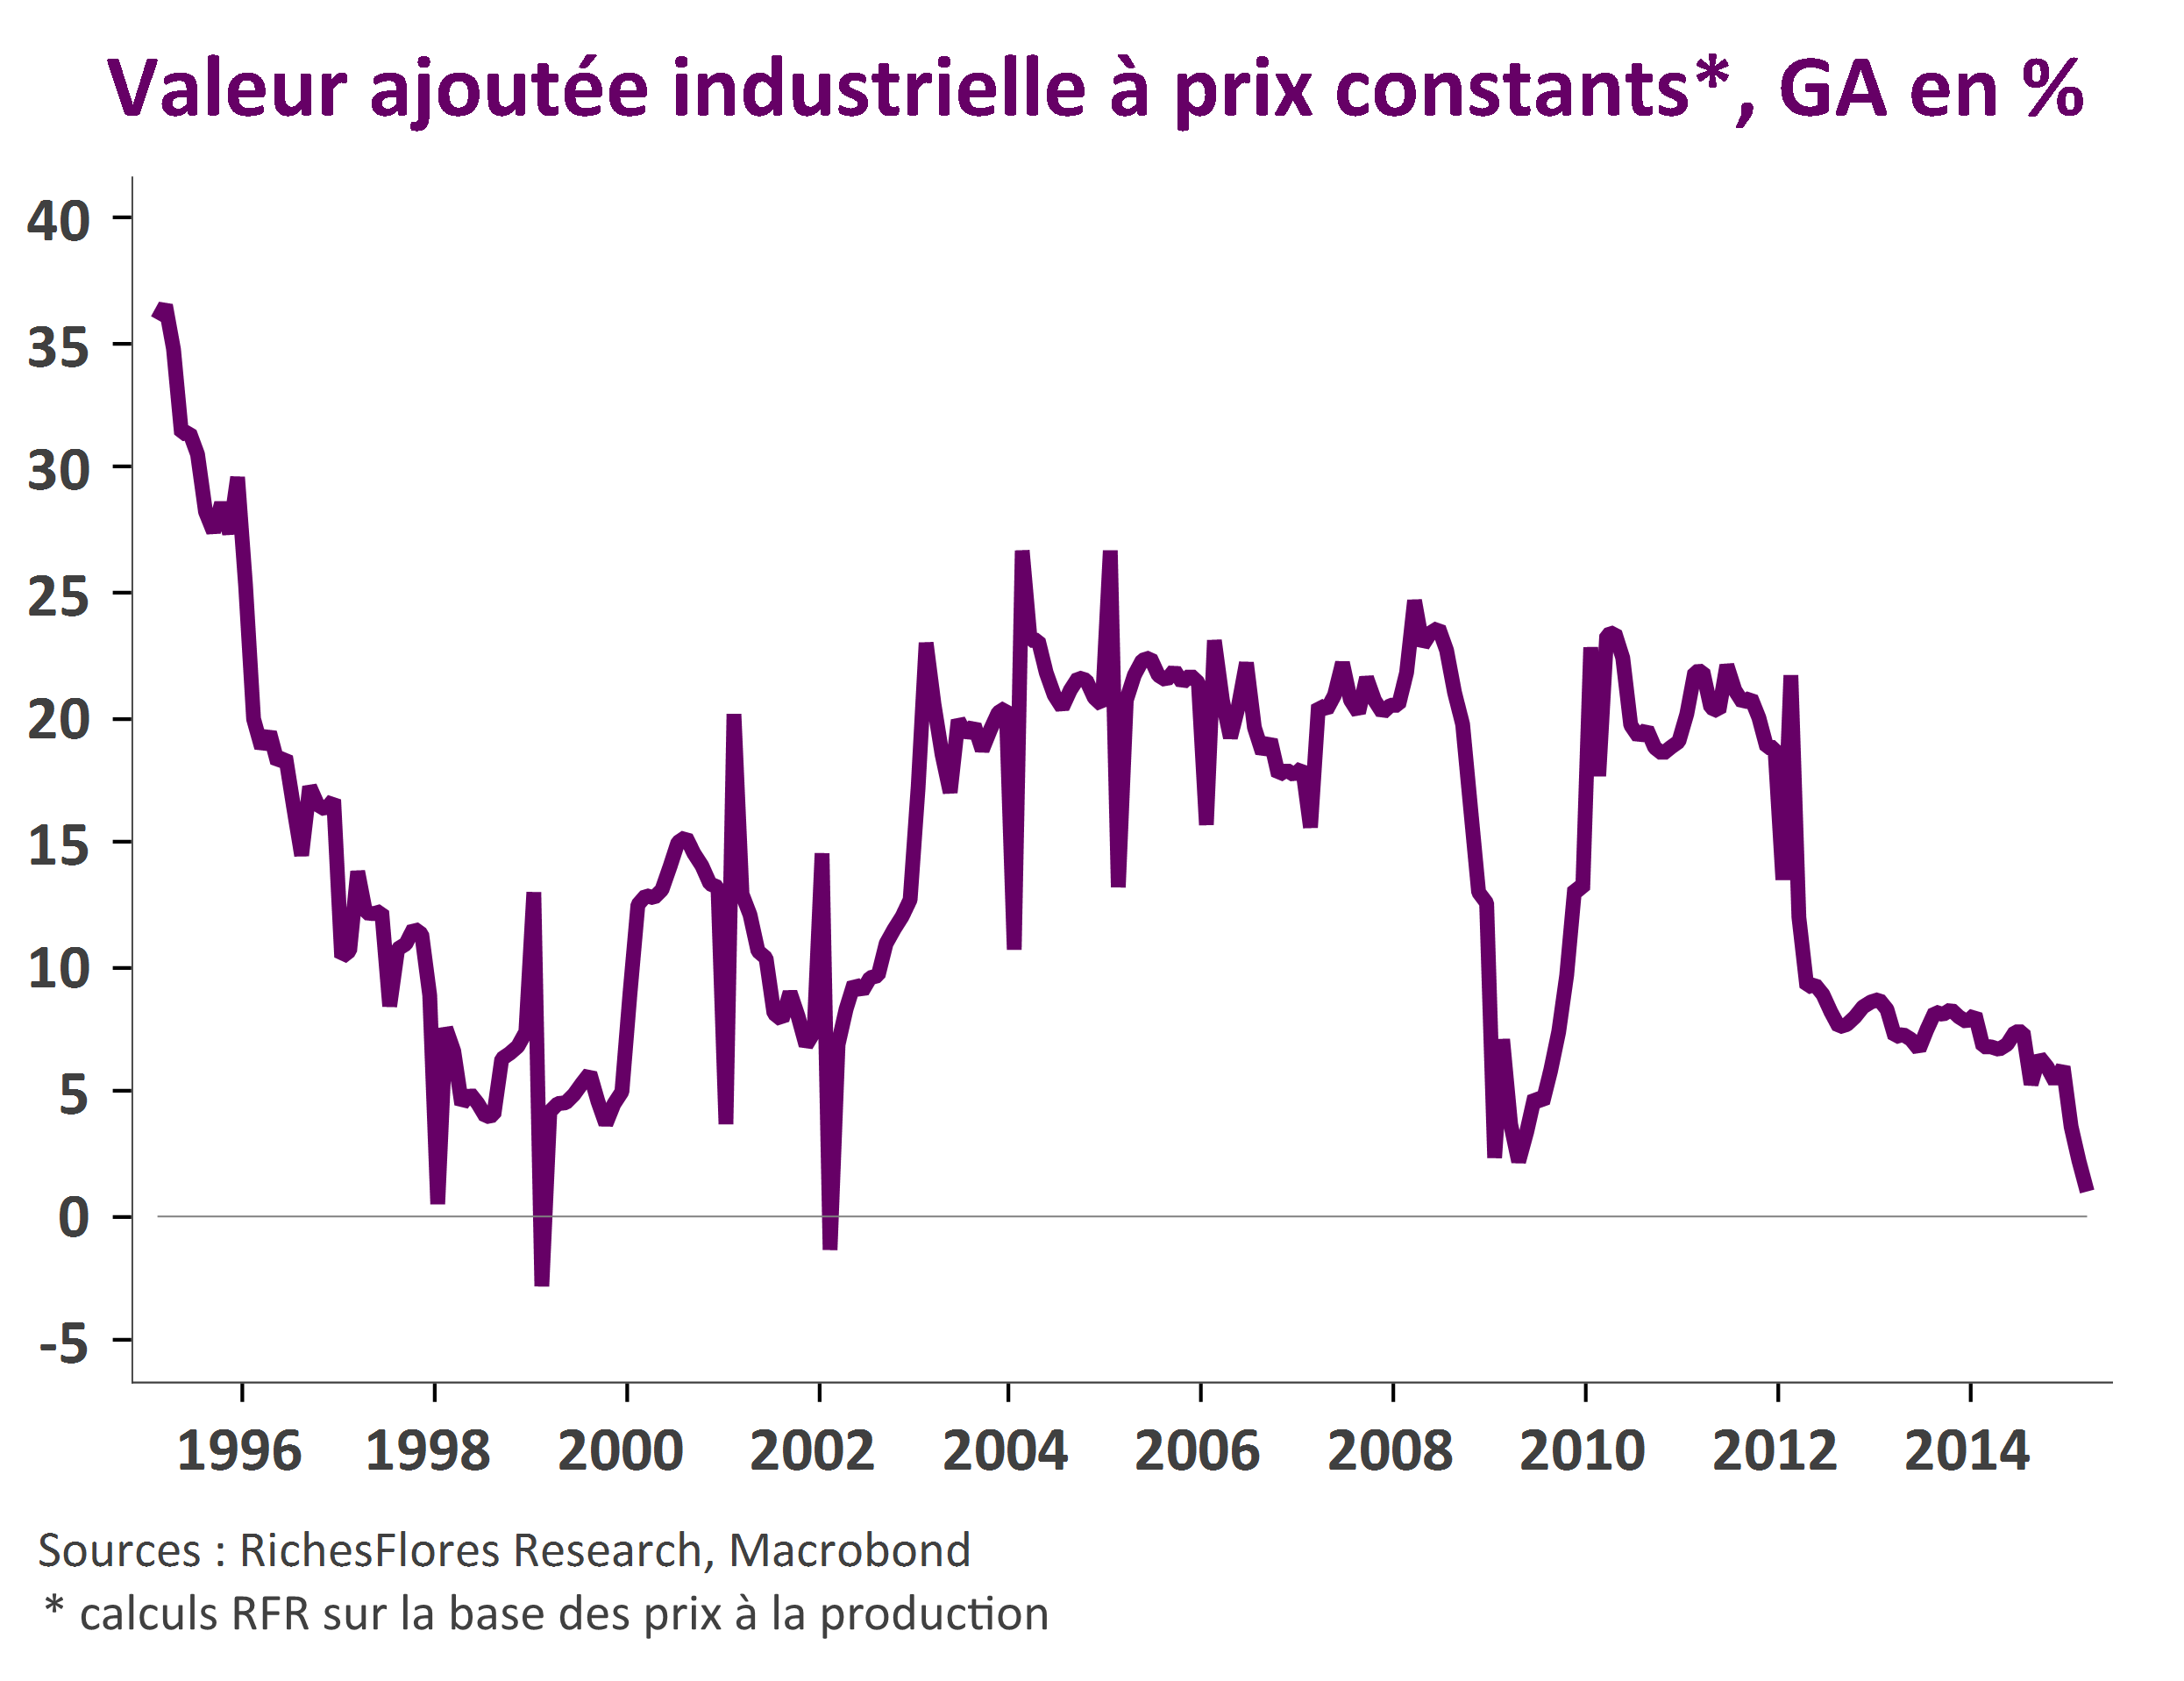
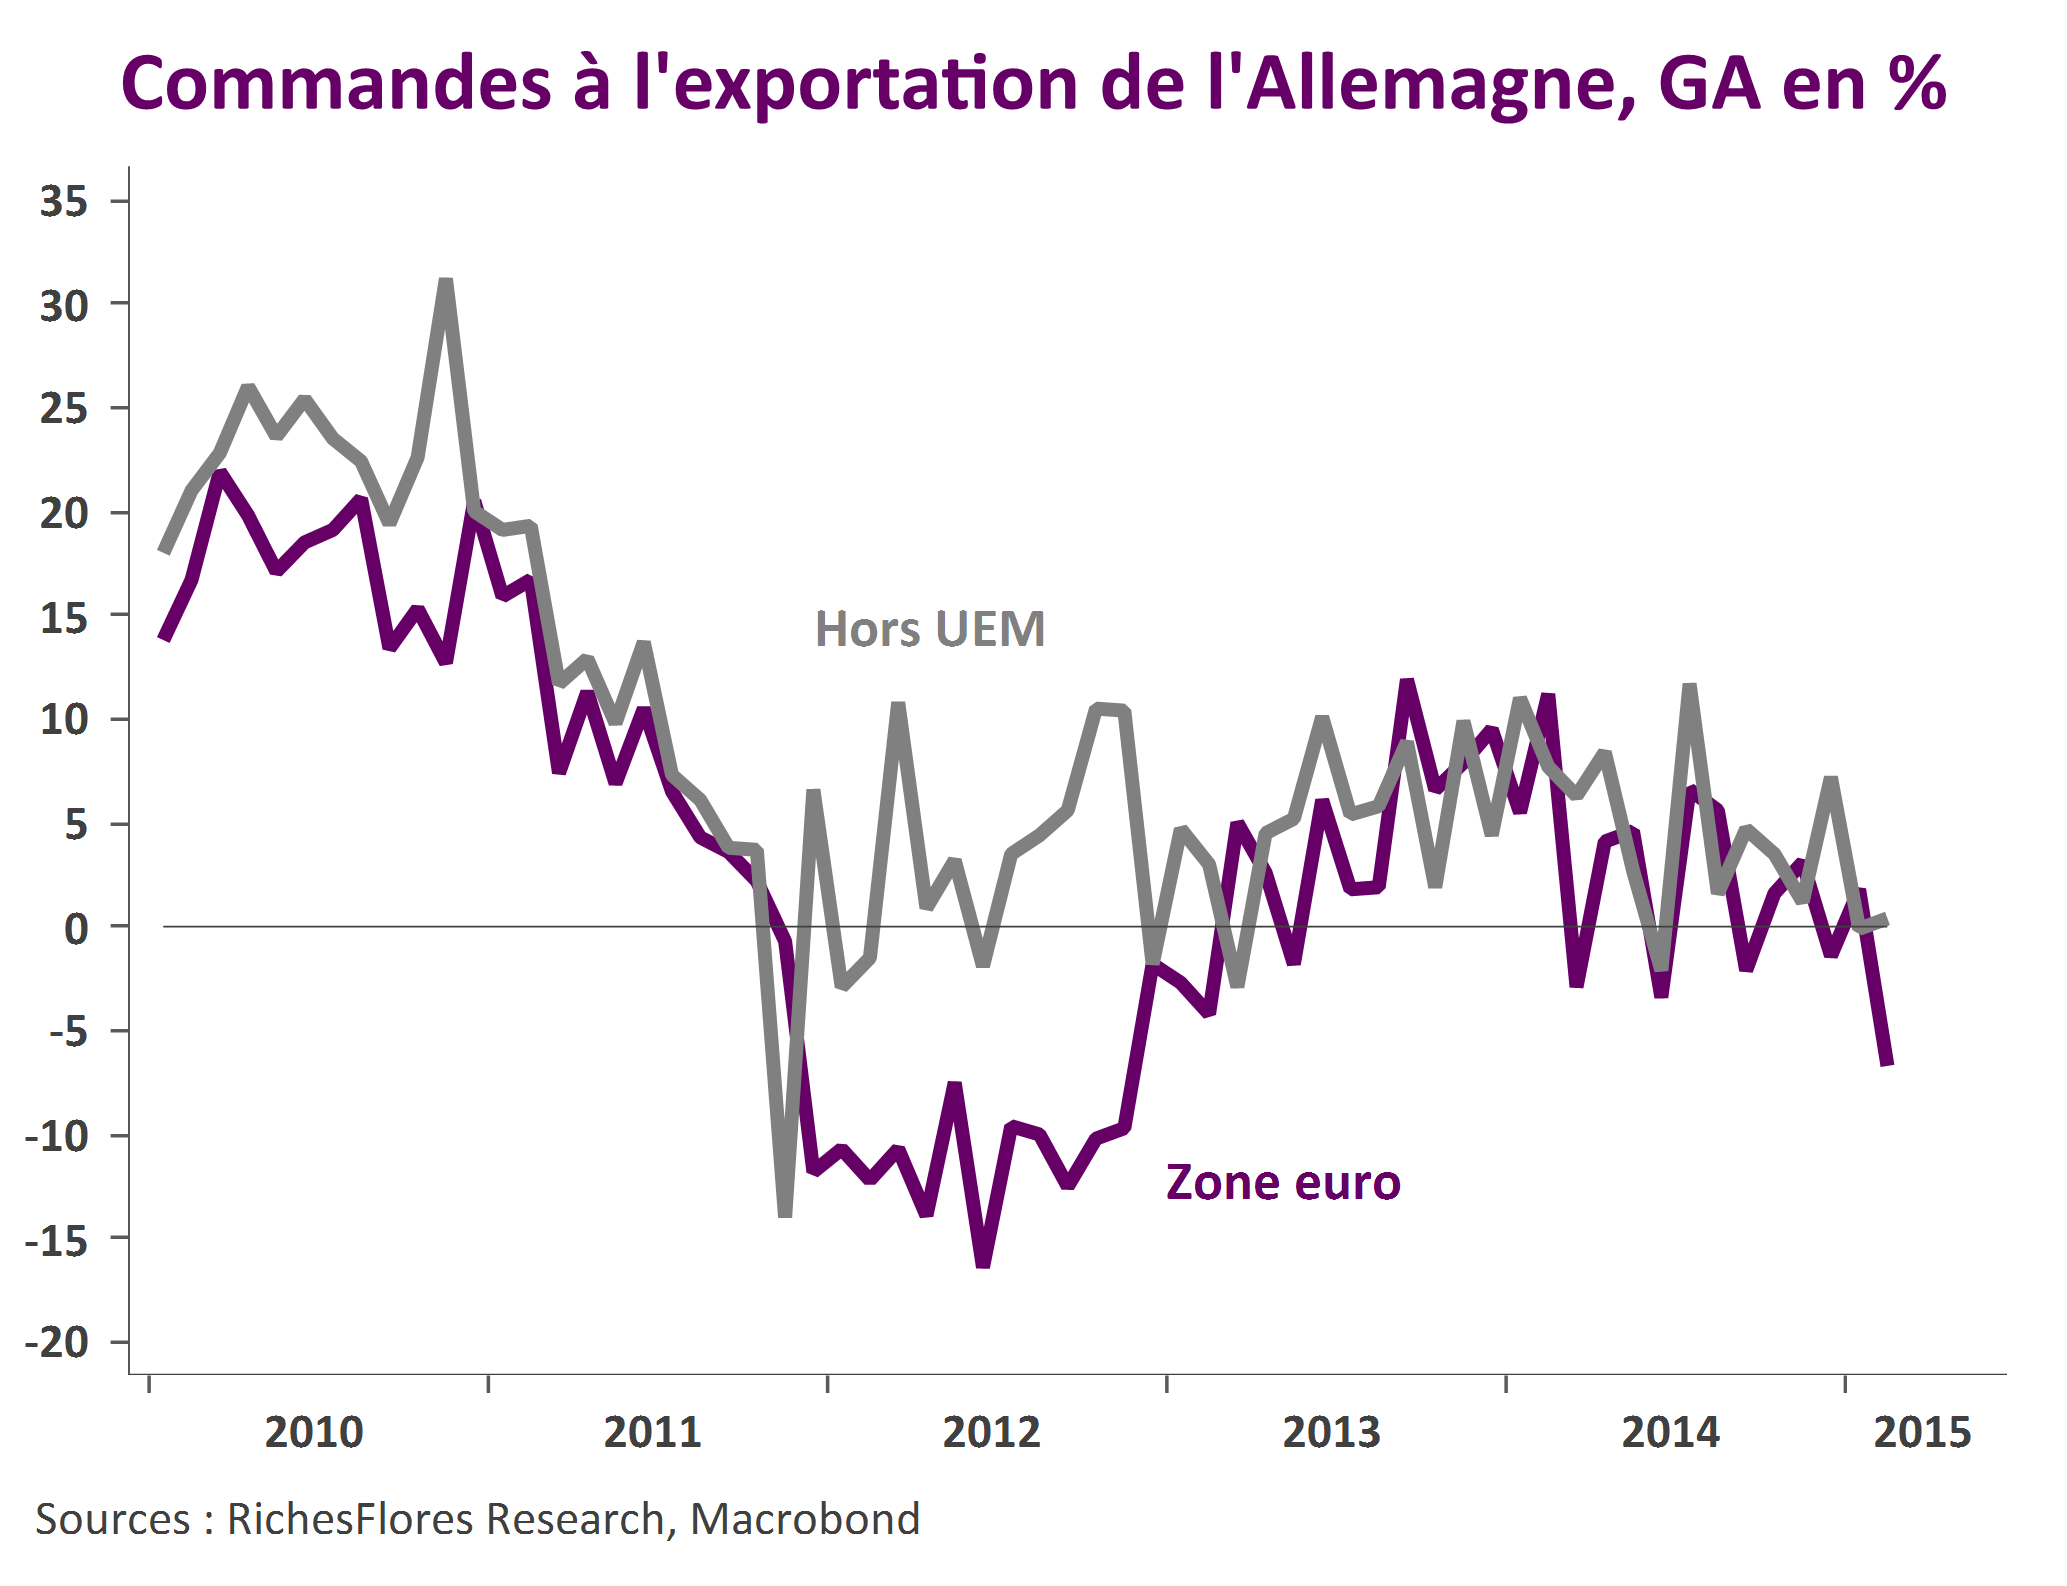
Commandes, exportations, production… les données en provenance d’Allemagne ne sont pas à la hauteur de la reprise escomptée ces derniers mois. Malgré une embellie indiscutable sur le front de la consommation, l’activité industrielle déçoit. La faible croissance mondiale et l’anémie de l’investissement sont les principales causes de ces déceptions qui, si elles venaient à durer, finiraient par peser sur les prévisions de croissance, en Allemagne comme ailleurs.
Malgré l’amélioration des perspectives et les effets bénéfiques de la chute de l’euro sur les résultats des entreprises, la sous-performance du secteur industriel en bourse est amenée à durer.
L’embellie, jusqu’où ?
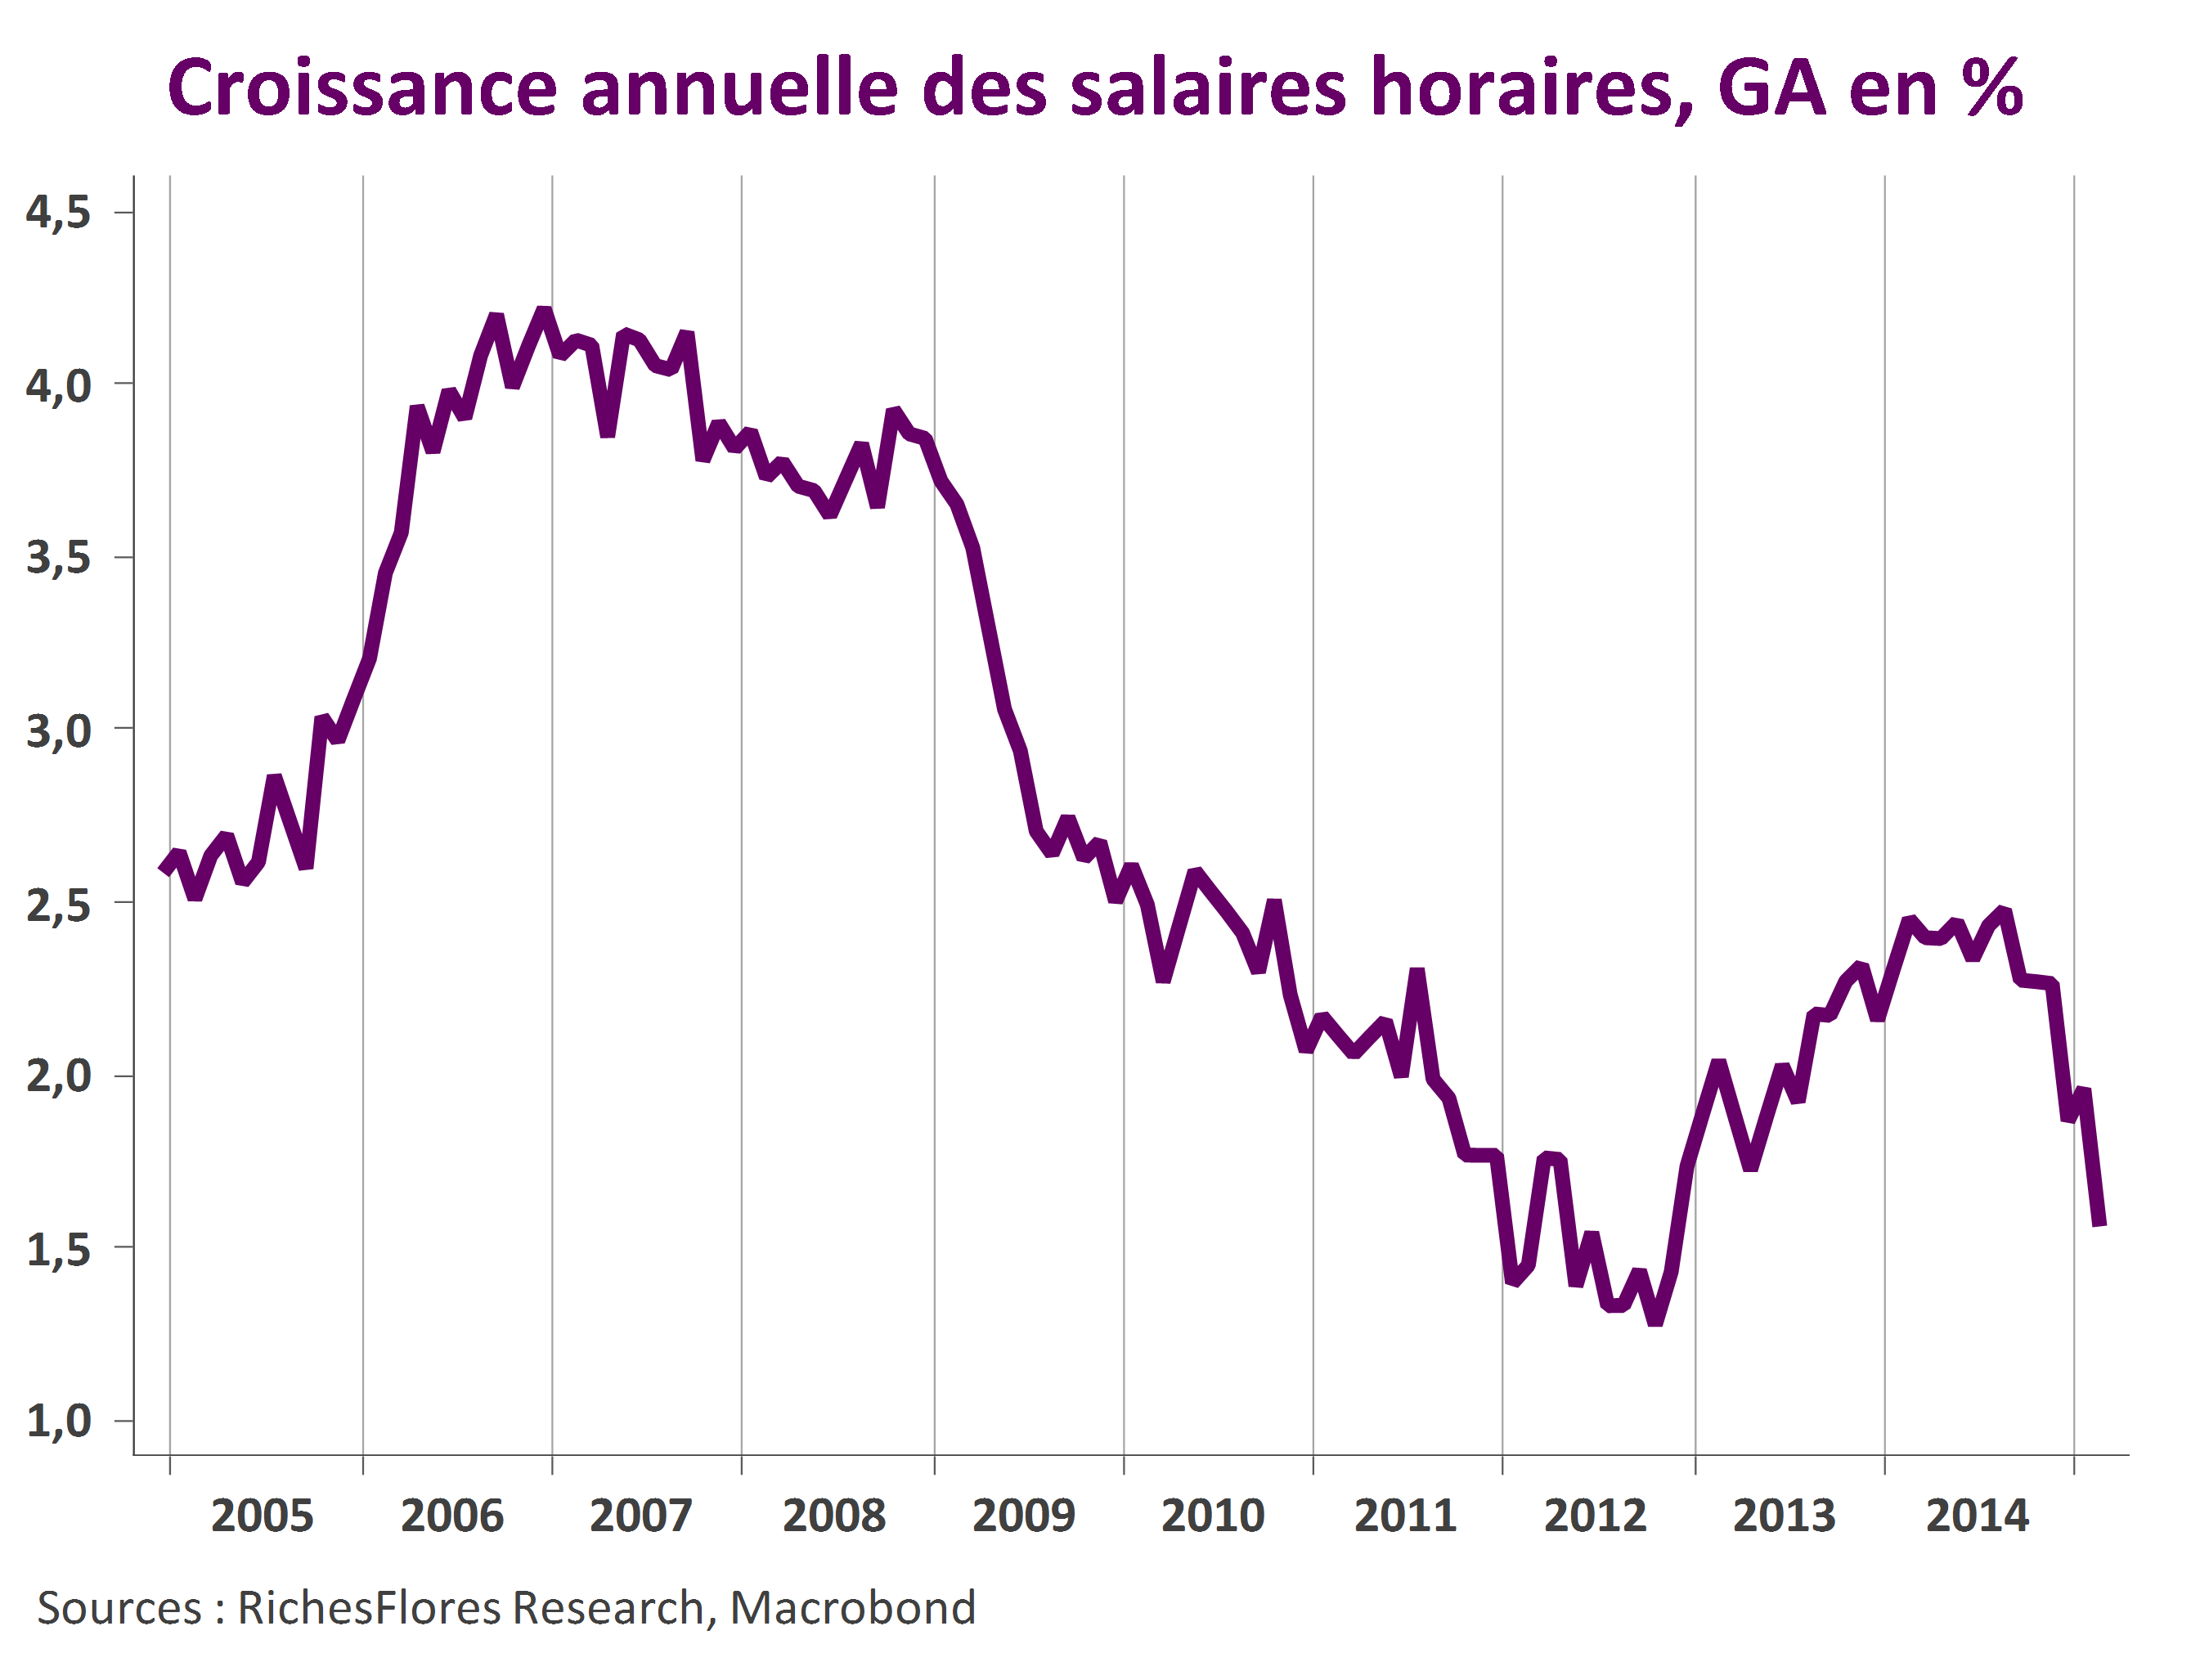
Le fait est suffisamment rare pour être souligné, la zone euro caracole en tête de la conjoncture mondiale. Certes la croissance y est encore bien maigre, à peine 0,9 % au cours des quatre derniers trimestres, contre 2,4 % aux États-Unis, pour autant s’il est une région du monde où l’amélioration va bon train c’est bien en zone euro. Résultat, les économistes revoient à la hausse leurs estimations et il fait assez peu de doutes qu’apparaitront sans tarder des chiffres de plus en plus encourageants dans le radar des prévisions pour 2015 et… les années à venir. La confiance est donc de rigueur, jusqu’où peut-elle nous pousser ?
Si la Fed s’en tient à ses dires, ce ne sera ni juin ni septembre
La Fed reprend sa liberté d’action en éliminant de son communiqué le terme « patient » mais ne change pas les raisons qui pourraient la conduire à remonter le niveau de ses taux d’intérêt : la confirmation de l’amélioration des conditions du marché de l’emploi et des anticipations raisonnables d’une remontée de l’inflation vers l’objectif de 2%. Elle a déjà à sa disposition le premier de ces deux piliers depuis le milieu de l’année dernière, manque cependant le second…
Hausse des taux de la Fed, contre argumentaire et risques
La Fed finira-t-elle par relever le niveau de ses taux directeurs d’ici à l’été comme l’anticipent les marchés ? Un certain nombre de raisons pourraient l’y pousser, en effet. Bon nombre d’autres suggèrent toutefois qu’elle prendrait un risque considérable à procéder de la sorte quand, sur le fond, aucune raison économique fondamentale ne justifie un tel passage à l’acte. En d’autres termes, la Fed pourrait faire un faux pas aux conséquences coûteuses sur le plan économique et financier international ; une raison, à notre avis, suffisante pour qu’elle ne le fasse pas.
Premiers effets de la chute de l’euro : net gonflement des marges, pas des volumes
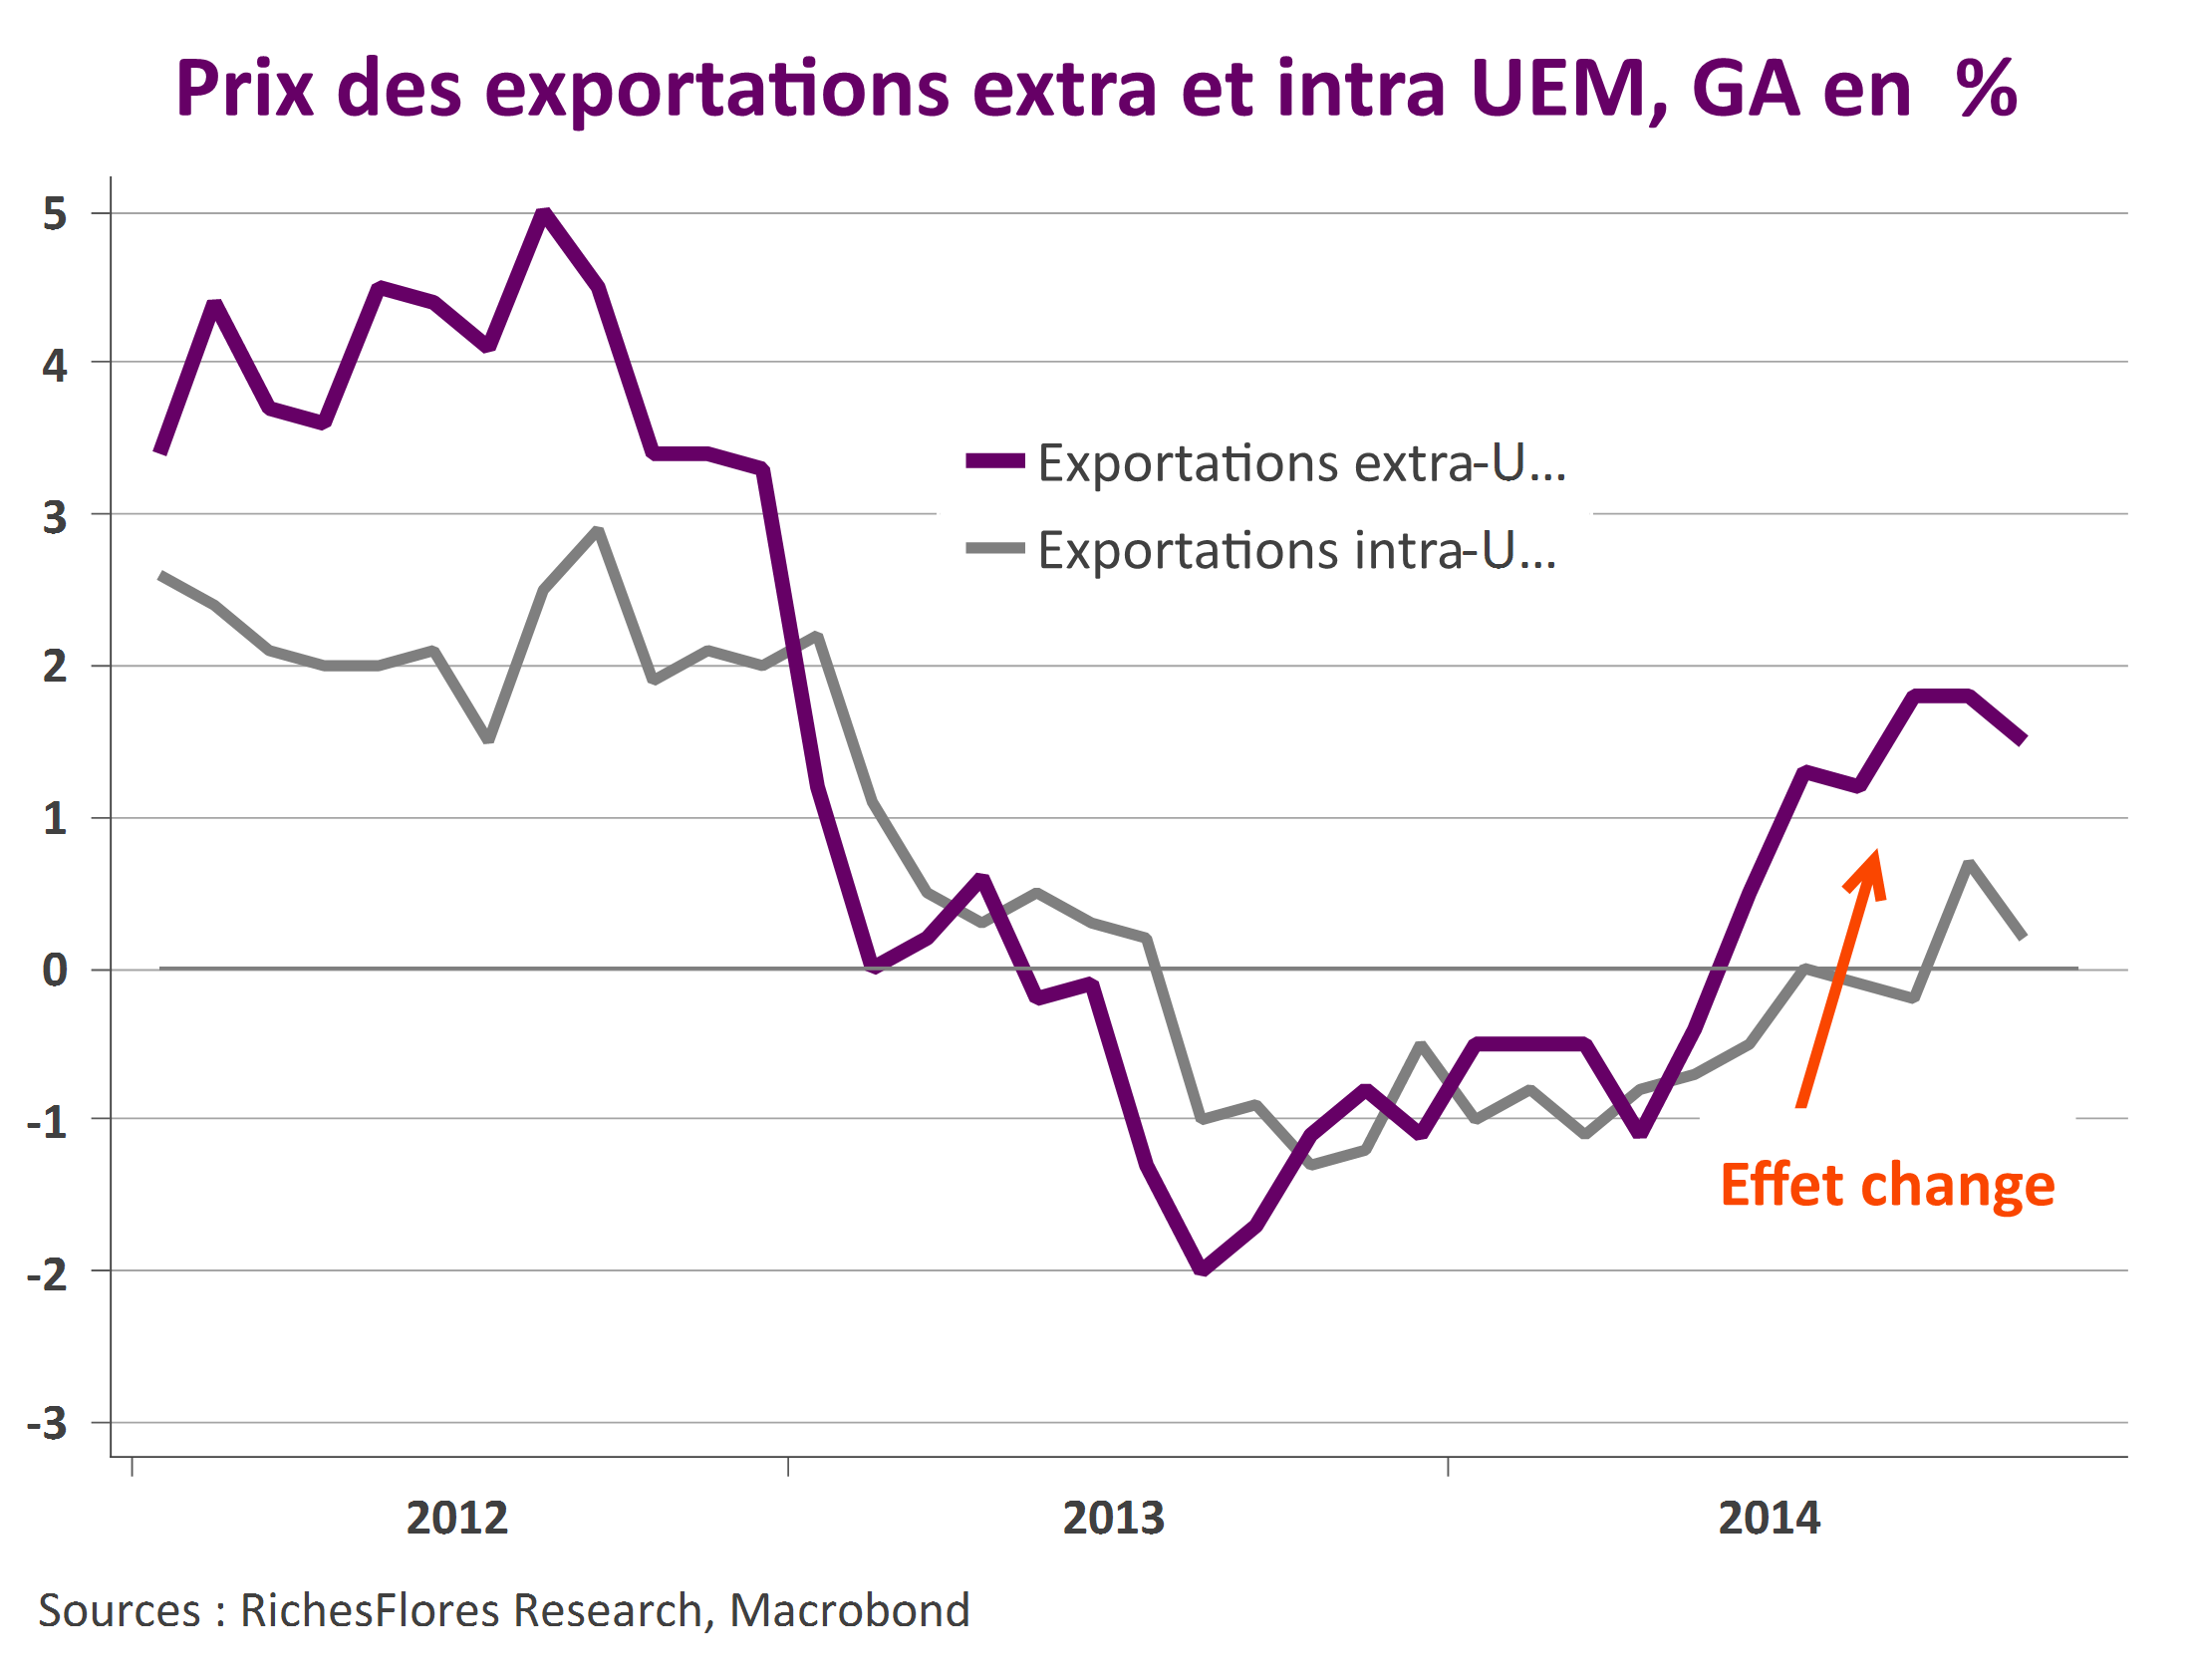
La chute de l’euro au cours des douze derniers mois est parmi les plus importantes enregistrées par la monnaie unique depuis son introduction. Vis-à-vis du seul dollar américain, l’euro a perdu plus de 20% quand sa valeur moyenne à l’égard d’un panier de 38 devises partenaires a chuté de plus de 10%. Malgré un niveau encore très supérieur à ses points bas du début des années 2000, les implications d’un tel mouvement sont potentiellement considérables, susceptibles d’influencer la conjoncture économique à de nombreux égards. Que lit-on de ses premiers résultats, que peut-on attendre de ses effets à venir et quelles sont les questions encore en suspens ?