Le vieillissement démographique, une garantie de taux bas ou de QE à l’infini ?

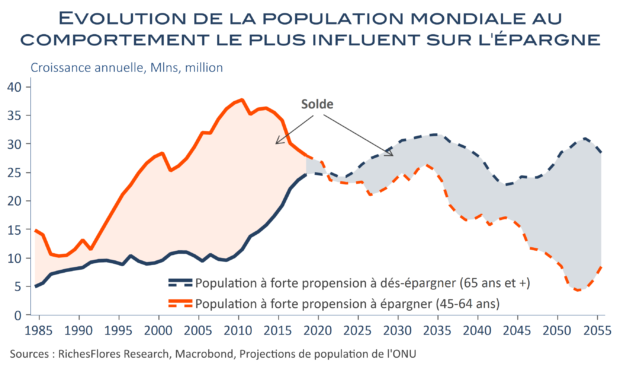
Quel serait le niveau des taux d’intérêt sans les politiques quantitatives ? Les banques centrales sont-elles responsables de la chute inédite du loyer de l’argent ou ne font elles qu’accompagner une tendance inéluctable inhérente au vieillissement démographique ? Et, si tel est le cas, pourquoi poursuivre sur la voie de pratiques aussi extrêmes dont elles risquent, à terme, d’être les propres victimes ? Il n’est pas difficile de comprendre les mécanismes par lesquels la montée en âge des populations peut simultanément conduire à de moindres rythmes de croissance, d’inflation et de productivité justifiant un affaissement du niveau d’équilibre des taux d’intérêt. S’arrêter à ce stade laisse toutefois de côté un autre aspect essentiel des conséquences du vieillissement démographique : celui d’exposer, à terme, nos économies à une pénurie d’épargne et nos États à la faillite. Cette perspective aurait sans doute déjà poussé les taux d’intérêt d’un certain nombre pays, non pas à zéro mais sur des sommets, sans les achats massifs de dettes souveraines par les banques centrales. Alors, le bas niveau des taux d’intérêt s’explique-t-il par un processus naturel ou par l’impérieuse nécessité de contrer ces risques majeurs ? Le débat n’est pas tranché. C’est pourtant bien de la réponse à cette question que dépendent la façon d’appréhender l’avenir et, par là-même, les choix de politiques économiques les plus appropriées à la situation présente.
 

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La FED passera son tour en juillet, à moins que…

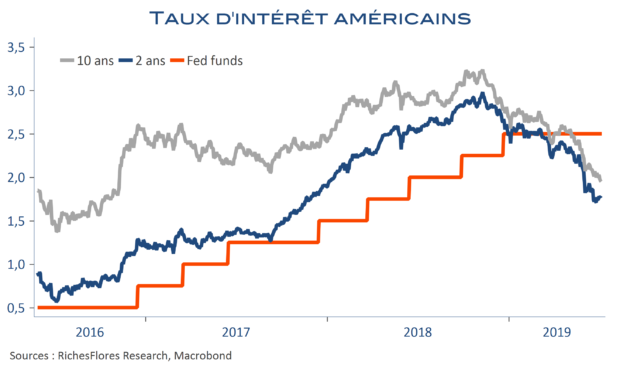
Avec 191K créations de postes en juin, le rapport sur l’emploi américain n’offre pas d’argument suffisant à la FED pour abaisser ses taux directeurs dès la fin du mois de juillet. La statistique a, de fait, eu un impact d’ampleur sur les marchés qui escomptaient à quasiment 100 % la probabilité d’un passage à l’acte à l’occasion du prochain FOMC. La partie semble pourtant loin d’être jouée et les trois semaines qui nous séparent du prochain FOMC pourraient offrir bien des occasions de reconsidérer l’hypothèse d’un statu quo de la FED immédiatement suscitée par ce rapport.

Lire la suite…

L’énigme du cours de l’euro-dollar

L’Europe, cette prison de moins en moins dorée dont seule la devise continue à tirer les bénéfices 

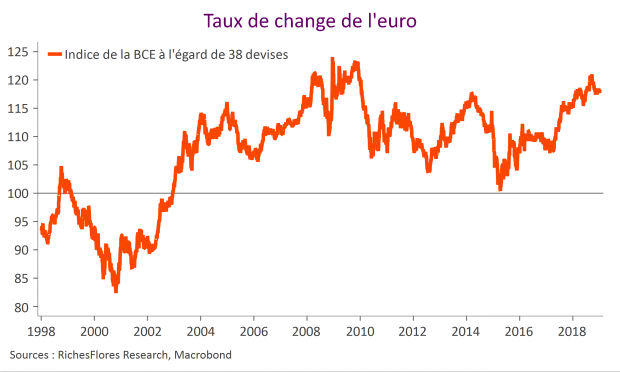
Tétanisé a l’idée de lâcher le navire européen sans un accord susceptible de rendre supportable le coût de ce divorce, le Royaume-Uni semble en passe de rester amarré à l’UE. Par ailleurs, gouvernement italien et Commission européenne ont camouflé leurs désaccords, parvenant à maquiller des comptes qui, s’ils ne trompent personne, confirment un objectif partagé d’éviter une nouvelle crise aux conséquences improbables. Décidément se défaire de l’euro ou de l’Europe n’est pas aussi simple que les politiques le suggèrent ! D’ailleurs, selon le dernier baromètre sur le sujet, plus de deux européens de la zone euro sur trois plébisciteraient la monnaie unique.

Le risque existentiel d’un euro mal-aimé a donc finalement cédé du terrain ces dernières semaines, au grand dam de la conjoncture de la zone euro qui, à un cheveu d’une nouvelle récession, risque en outre de subir les affres d’une devise ragaillardie. Alors, si, même sur ce point, l’euro dysfonctionne, une chose est sure, la monnaie unique a la vie dure et tant, qu’il en sera ainsi, bénéficiera de cette malencontreuse vertu de valeur refuge !

Lire la suite…

La BCE persiste dans l’exercice de la langue de bois ; ça commence à devenir carrément préoccupant !

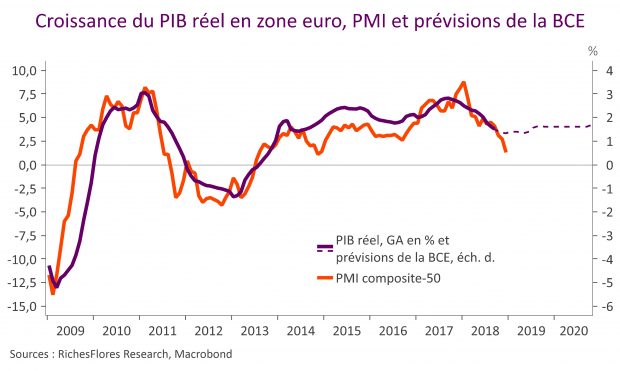
À en juger par les réactions des marchés, la BCE aurait surpris par sa prudence et les révisions à la baisse apportées à son scénario à l’occasion de son comité de politique monétaire de cette semaine. Qu’en aurait-il été si les prévisions de croissance et d’inflation avaient été revues dans les proportions que suggèrent les indicateurs les plus récents ! Loin d’être particulièrement prudent, le nouveau scénario de la BCE paraît, au contraire, excessivement optimiste, et, à nos yeux, bien peu crédible. Ce déni persistant depuis maintenant plus de six mois est bougrement préoccupant au moment où les risques en présence appelleraient la plus grande vigilance de la part des responsables de politique monétaire.

Lire la suite…