Derrière la montée des inégalités se cachent des disparités intergénérationnelles profondes que les responsables politiques ont laissé se développer dans des proportions insoutenables ces dernières années dans l’ensemble des pays développés et dont les plus jeunes générations sont les premières victimes.
Archives par catégories : HEBDO
Le billet hebdomadaire
FED et BCE, pourquoi une telle frilosité ?
Inutile de tergiverser. Janet Yellen peut avoir toutes les bonnes raisons de redouter les développements à venir, elle manque bougrement d’arguments pour ne pas relever le niveau de ses taux directeurs en mars. La situation de Mario Draghi n’est guère différente, ce dernier ne disposant plus que de la souplesse que lui autorise le caractère somme toute relativement récent de l’élimination des risques extrêmes pour différer un changement de cap de plus en plus difficile à éviter. Pourquoi, dès lors, tant d’hésitation ou de frilosité ?
Dow Jones, la magie des 20 000 points
Oubliés le protectionnisme, la FED, le dollar, les pays émergents. Avec le franchissement des 20 000 points par l’indice Dow Jones des valeurs industrielles américaines cette semaine, l’impact psychologique est quasi-certain et l’effet d’entrainement sur les bourses mondiales est presque garanti. Quelque que soit la réalité du monde sous la présidence du nouveau président américain, D. Trump, l’heure est à la confiance. Dès lors, au même titre que le dicton relatif à la FED, don’t fight it, sans doute convient-il d’admettre de ne pas aller à l’encontre du marché. Lire la suite…
Reflation oui, reflation non ?
Marchés et économistes ne savent plus où donner de la tête. Où vont le dollar, les prix des matières premières, les taux d’intérêt et in fine les marchés boursiers ? Depuis l’élection de Donald Trump, à peu près tous les scenarii sont dans la nature avec, à ce stade, bien peu d’éléments pour les départager. Après avoir monté en épingle un scénario de reflation mondiale, les doutes s’instillent dans les esprits. Si les indicateurs de sentiment ont, partout, le vent en poupe, les statistiques sur l’économie réelle sont plus timorées. Lire la suite…
L’économie britannique en plein boom, merci et adieu l’Europe !
À observer les bons résultats de l’économie britannique depuis le vote du 23 juin, on pourrait craindre que d’autres pays soient tentés de suivre l’exemple. La croissance semble en plein boom, en effet, bénéficiant tout à la fois de l’avantage d’un taux de change proche de ses plus bas historiques, d’une forte baisse du niveau des taux d’intérêt et des mesures de soutien budgétaires adoptées sous le coup de la panique cet été, tout en continuant à profiter des avantages du grand marché européen à destination duquel le Royaume-Uni a vu ses exportations s’envoler ces derniers mois. Le comble est que cette situation pourrait bien durer car s’il est une rare certitude dans cette épopée, c’est que les négociations de sortie de l’UE prendront du temps, un temps en l’occurrence suffisamment long pour permettre à l’économie britannique d’engranger encore de nombreux succès avant que les accrocs, plus douloureux, ne se fassent jour. Alors, vive le Brexit
Ouvrons nos écoutilles, la BCE ne devrait pas tarder à réviser sa copie
À -0,82 %, les taux à deux ans allemands flirtent depuis ce matin avec de nouveaux plus bas historiques. Alors que l’euro menace de tomber à parité contre le billet vert, que les anticipations d’inflation des ménages redressent vigoureusement la tête et que les statistiques économiques de la zone euro décrivent une nette amélioration de la situation (y compris en France !)…
Les faux-semblants du scénario 2017
Rebond de l’inflation, raffermissement de la croissance mondiale, hausse des taux d’intérêt… Voilà bien longtemps que nos prévisions macro-économiques n’ont pas été aussi engageantes. Après une année de léthargie, les marchés européens devraient réceptionner ce changement d’environnement avec enthousiasme début 2017.
La page de la déflation est-elle pour autant tournée ? Ce n’est pas ce qui ressort de notre analyse.
La parenthèse qui s’est ouverte depuis l’automne et que l’élection de D. Trump a plus encore élargie semble dès lors bien fragile, susceptible de se refermer sans prévenir en cas d’accident de parcours.
Or la liste des risques en la matière est fournie :
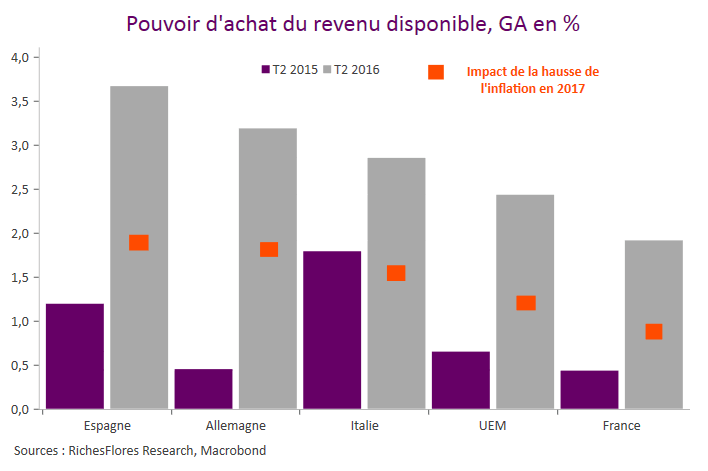
- Sur le plan économique d’abord, la capacité des consommateurs à faire face à la remontée trop rapide de l’inflation et des taux d’intérêt étant l’un des aspects les plus incertains de l’exercice prévisionnel du moment ;
- Sur le plan de la politique monétaire, un enthousiasme trop rapide des banquiers centraux étant susceptible de provoquer un krach obligataire aux conséquences assez largement imprévisibles ;
- Sur le plan politique, avec un agenda chargé d’élections décisives pour l’avenir de l’Europe et l’orientation du policy-mix, à l’heure, qui plus est, de la concrétisation du Brexit, à partir du mois de mars ;
- Sur le plan géopolitique, enfin, où les sources de crispations internationales se sont incontestablement multipliées ces derniers mois, sur fond de démondialisation économique rampante…
Au-delà des chiffres, c’est un scénario miné de risques et d’incertitudes qu’inspire l’année à venir.
Stop ou encore ?
Quatre semaines après la victoire de D. Trump à la présidentielle américaine, la psychologie des marchés semble avoir radicalement changé. Si leur nouvelle façon d’appréhender l’avenir venait à être confortée, nous ne serions qu’au début de profonds bouleversements.
À supposer, en effet, que l’économie américaine soit effectivement capable de connaître une croissance durablement supérieure à 3 % et une inflation de plus de 2 %, le niveau vers lequel les taux à 10 ans américains devraient converger ne serait plus de 2 %-3 % comme la plupart des prévisionnistes anticipaient jusqu’alors mais plus vraisemblablement de 5 %-6 %, plus de deux fois supérieur au niveau actuel et jamais observé depuis 2007.
Une telle correction équivaudrait à une chute du marché obligataire d’environ 25 %, cohérente avec un changement radical des anticipations sur la politique de la FED. Le nombre de hausses des taux directeurs que pourrait orchestrer la FED dans un tel cas de figure, ne serait plus, en effet, de 2, 3 ou 4, à pas comptés de 25 points base chacun d’ici la fin de l’année prochaine, mais plus vraisemblablement de 8 ou 9, soit un relèvement à chaque réunion du FOMC, sans exclure la possibilité de mouvements de 50 points de base, dont le dernier du genre remonte à l’année 2000…
Alors que se sont multipliées ces derniers mois les analyses structurelles aboutissant pour la plupart à la conclusion d’un nouveau régime de taux d’intérêt durablement bas, les enchaînements susceptibles de naître de ce changement subit de perception constituent, on le comprend, un risque indiscutablement élevé pour les investisseurs. Qu’en penser ?