La Grèce en 2025

Télécharger l’hebdo

En 2023, quand, en théorie, la Grèce commencera à rembourser le capital de sa dette après avoir d’ici là honoré les seuls intérêts de celle-ci, l’âge médian de la population grecque devrait avoir augmenté de plus de six années par rapport à aujourd’hui pour s’établir à 47 ans ; la proportion de personnes en âge de travailler, de 15 à 65 ans, devrait de son côté avoir décliné de plus de cinq pourcent et avoir renfloué d’autant le nombre des retraités. Amené à se poursuivre jusqu’en 2045-2050, ce processus de vieillissement conduira à terme à un bouleversement des structures démographiques qui s’accompagnera notamment d’une chute de la proportion des personnes d’âge actif aux environs de 50 %.

Si la Grèce ne détient pas l’exclusivité de ces changements, elle fait partie des pays européens les plus exposés au vieillissement programmé de sa population, un mouvement, qui plus est, susceptible d’être amplifié par l’hémorragie des plus jeunes fuyant une économie en crise. Il s’agit d’une situation assez largement inextricable pour le pays européen de loin le plus endetté, que seules des hypothèses hautement irréalistes permettent de laisser penser qu’elle puisse être surmontée.
Game Over

Télécharger l’hebdo – télécharger la présentation

Scénario macro-économique et allocation d’actifs, juin 2015

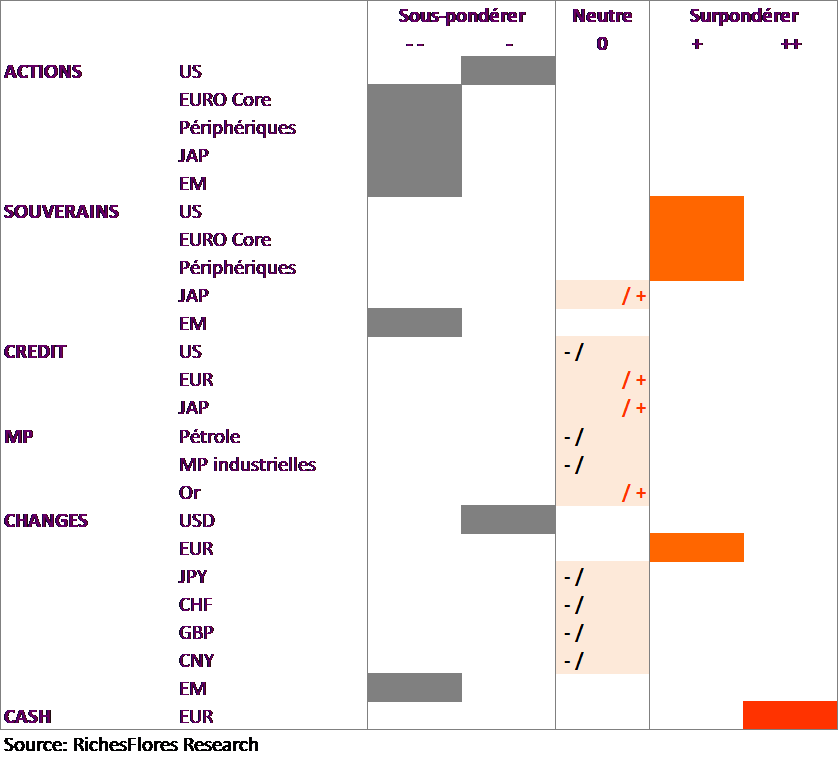
Le meilleur des marchés actions semble bel et bien derrière nous. Le cycle mondial est mature et soumis à des risques significatifs de correction à la baisse dans un contexte économique mondial toujours très compliqué. Malgré les turbulences de ces dernières semaines, les taux d’intérêt à long terme conservent une marge significative de détente. Une surexposition aux marchés obligataires semble, par conséquent, la meilleure stratégie à adopter pour le futur proche. Sauf issue extrême sur le dossier grec, l’absence de remontée des taux directeurs de la Fed suggère, par ailleurs, une remontée persistante de l’euro, jusqu’à 1,20 USD d’ici décembre.

Allocation 160615

Etats dés-Unis, l’autre réalité américaine

Télécharger l’article

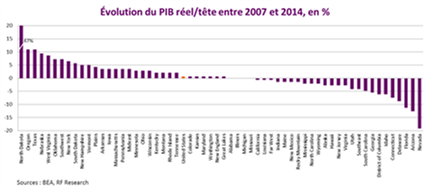
L’expérience de l’union monétaire nous a montré, à bien des occasions, la difficulté à apprécier le juste milieu d’une situation économique d’un ensemble de pays aux situations disparates et le coût susceptible d’en résulter en matière d’efficacité de la politique économique, plus particulièrement monétaire. Souvent attribuées à la jeunesse de la zone euro, ces difficultés sont généralement considérées comme passagères, amenées à s’estomper au fil d’une construction renforcée sur la voie du fédéralisme, garant, à terme, d’une situation plus harmonieuse allant de pair avec une plus grande mobilité des capitaux et de la population. Pas sûr pour autant, que le modèle qui anime cet idéal soit toujours aussi performant. Le fédéralisme américain est en panne, sinon sur le plan politique du moins, de plus en plus nettement sur le plan économique. L’actuelle Présidente de la Fed, Janet Yellen, pourrait bien être la première à en faire les frais.

PIB par tête


Marchés de taux : sur quel pied danser ?

Correction passagère, hausse durable, krach, quels sont les scénarios envisageables pour les marchés obligataires et leurs facteurs déclenchants ?

Les prévisions du consensus sur une hausse des taux d’intérêt à long terme n’ont cessé d’être prises à revers depuis le début de l’année dernière. 2014 devait être l’année d’une remontée significative des taux à 10 ans américains ; ceux-ci n’ont cessé de décliner, passant de 3% en janvier 2014 à 2,2 % fin décembre, puis moins de 1,7 % fin janvier 2015. Douchées, les prévisions ont commencé à refluer à partir du mois d’octobre. Malgré l’anticipation d’une remontée des taux directeurs de la Fed, les économistes du consensus se sont fait une raison : la chute des cours du pétrole et le QE de la BCE retiendraient les taux longs sous la barre de 2,8 %. Notre propre analyse laissant peu de place à une hausse des taux directeurs de la Fed n’envisageait même pas de remontée des taux longs au-dessus de 2 % d’ici la fin de l’année. Lire la suite…

Au pays du Soleil-Levant, M. Abe peut-il encore faire la pluie et le beau temps ?

Télécharger l’hebdo

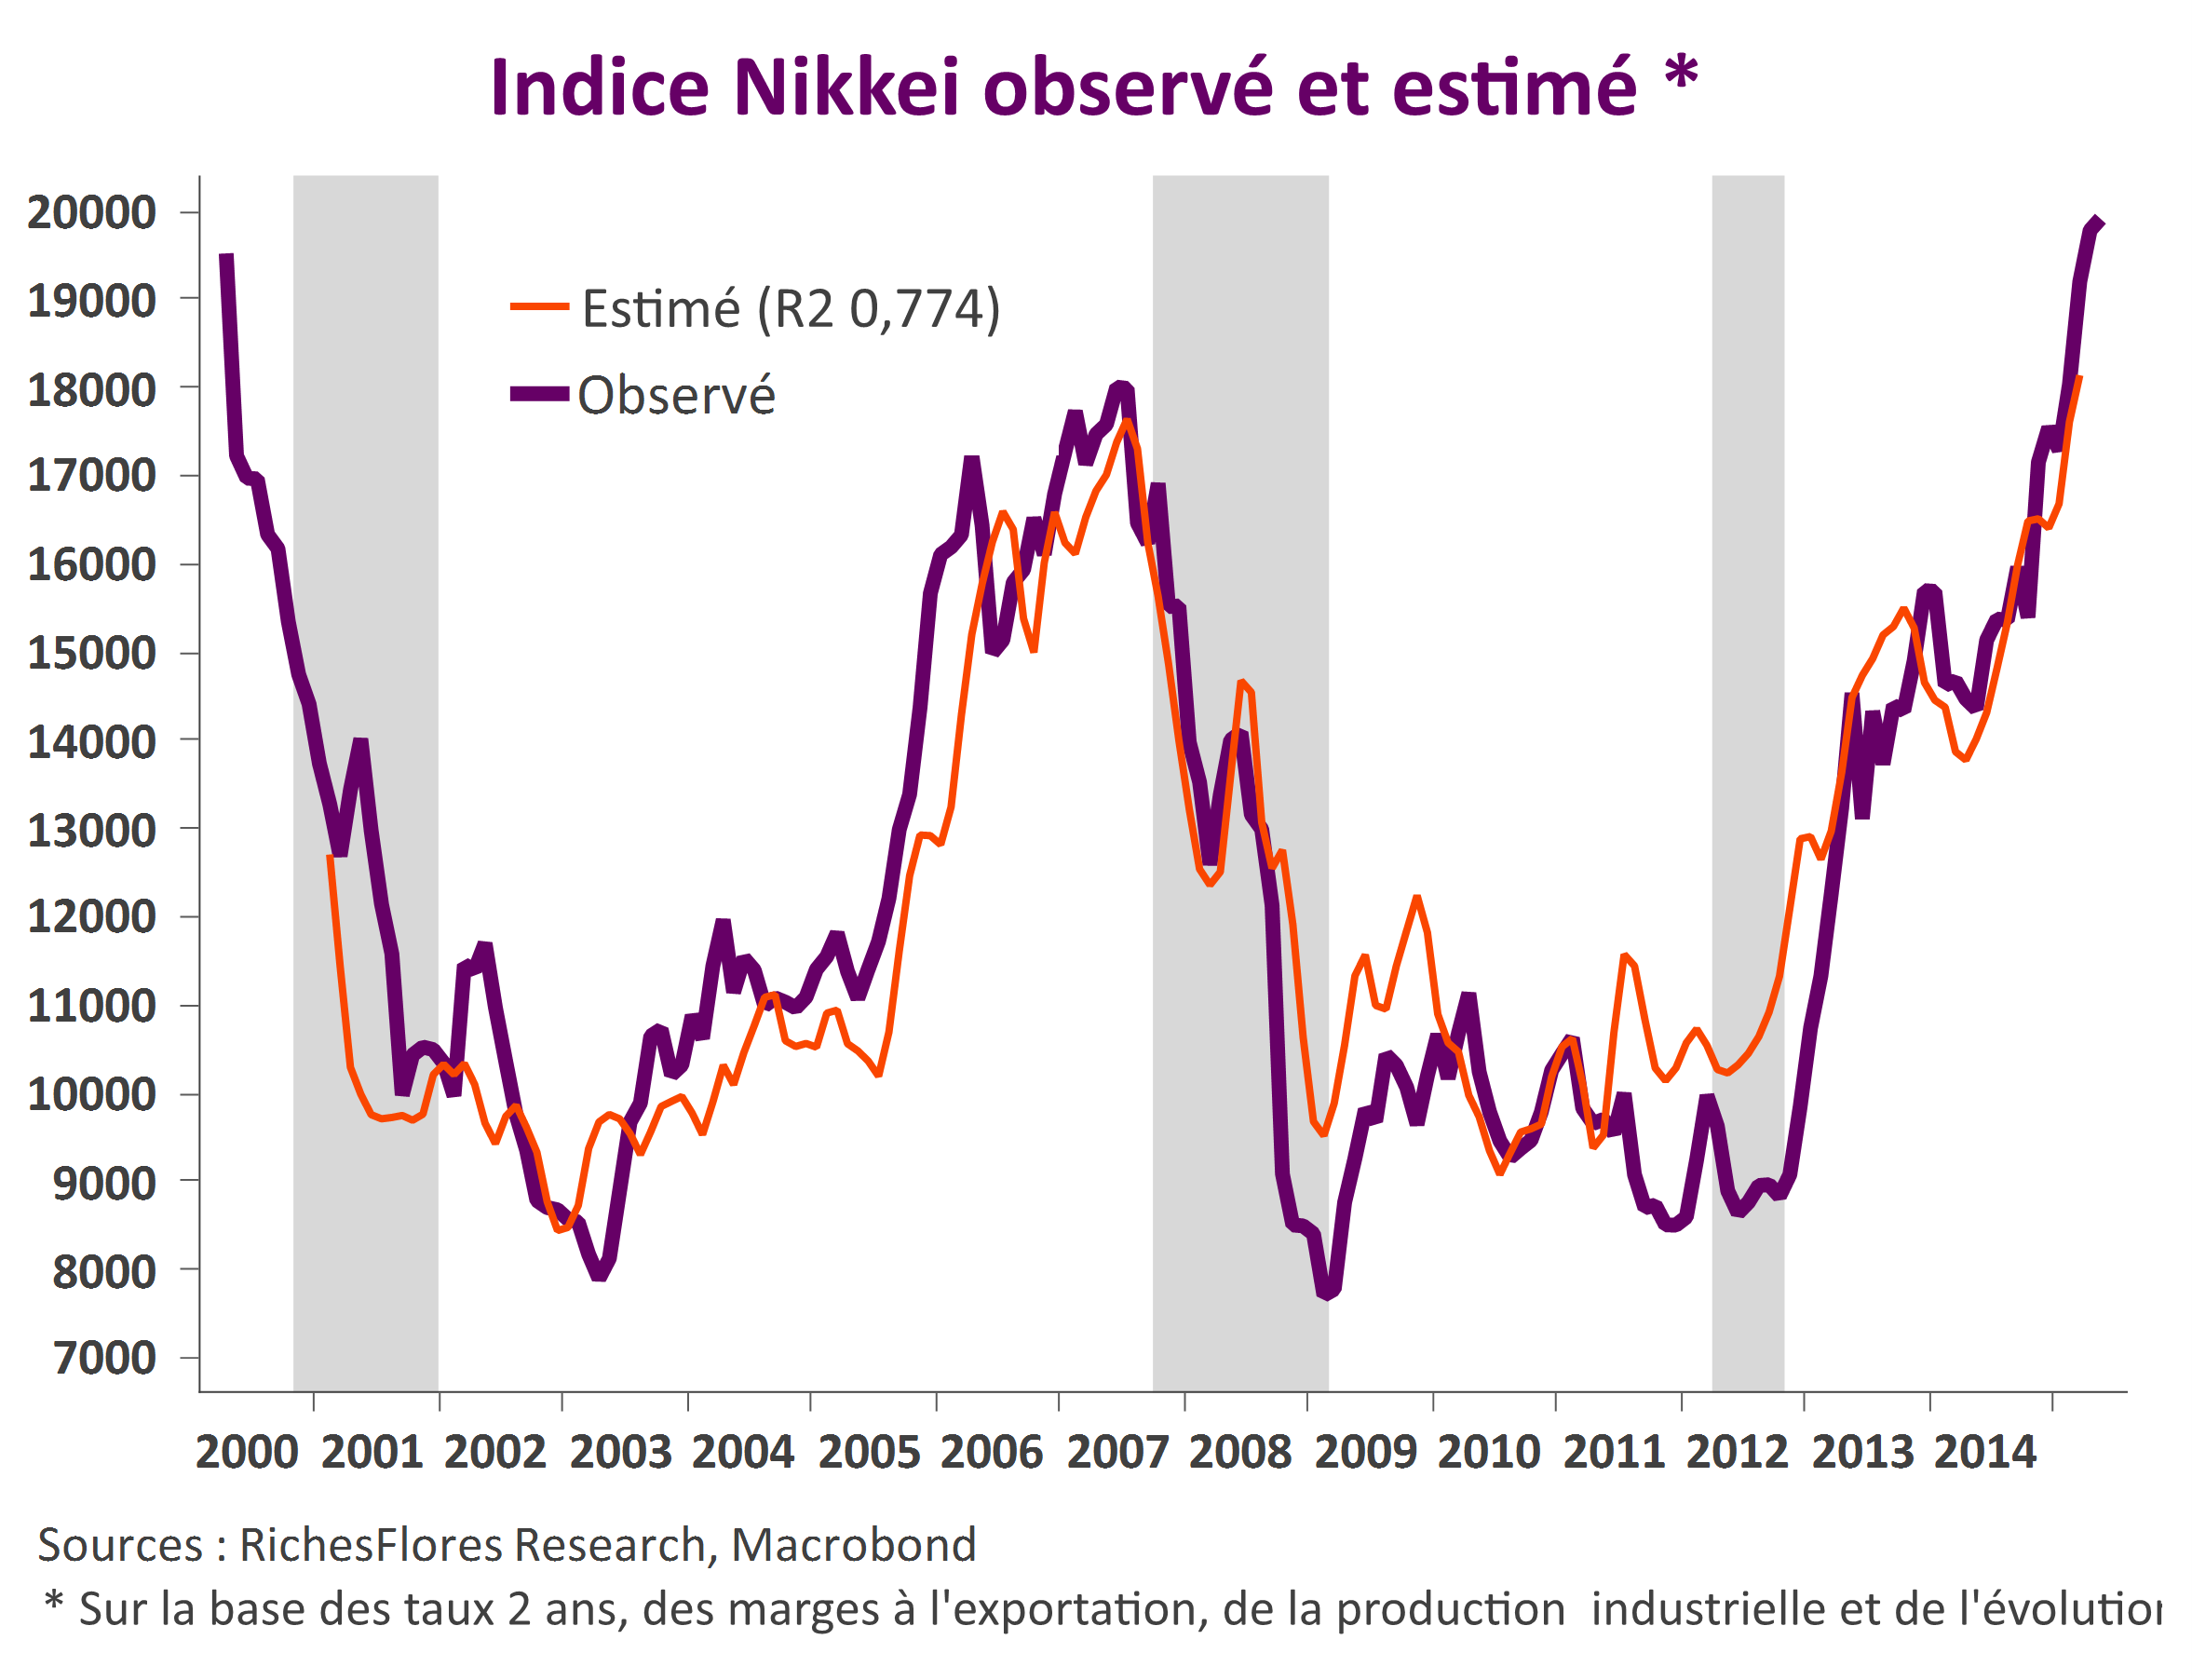
Deux ans et demi après son arrivée à la tête du pays, le Premier Ministre japonais Shinzo Abe a usé une bonne partie des flèches prévues à son arc. Les résultats ne sont pourtant guère au rendez-vous : après un sursaut de croissance du premier trimestre, les données publiées ces derniers jours décrivent une fragilité persistante de la situation économique, tandis qu’une fois dépassé l’effet de la hausse des taxes de l’an dernier, l’inflation retombe lourdement en avril. Or, les réformes structurelles sur lesquelles repose l’intégralité de la confiance restaurée dans ce pays auront du mal à porter leurs fruits sans un retour durable de la croissance de l’inflation. M. Abe a-t-il dès lors d’autres moyens que la fuite en avant pour tenter de parvenir à ses fins et éviter de décevoir le haut niveau d’attentes des marchés ?

Nikkei

France-Allemagne, question de momentum

Télécharger l’hebdo

Les détails maintenant publiés de la croissance allemande, l’analyse qui en est faite est sans équivoque : les développements observés outre-Rhin sont bons ! Au premier trimestre, les dépenses de consommation ont progressé de 0,6 %, après deux trimestres de hausse de 0,7 % chacun ; l’investissement des entreprises a augmenté de 1,5 % ; l’investissement immobilier s’est ressaisi de 1,3 % et les exportations, certes légèrement moins dynamiques qu’au second semestre 2014, se sont néanmoins accrues de 0,8 % pour ressortir en hausse de 4,3 % sur un an. Ces bons résultats se sont traduits par deux effets :

– un destockage à hauteur de trois dixièmes du PIB, la croissance hors effets stocks aura donc été de 0,6 %, plutôt que de 0,3 % – l’inverse du cas français où la hausse totale du PIB de 0,6 % n’est plus que de 0,1 % hors stocks ;

– un rebond des importations de 1,5 %, suggérant que le pays joue enfin le rôle de locomotive à l’égard du reste de la zone euro, dont témoigne d’ailleurs l’accélération des exportations françaises à destination de l’Allemagne au cours des six derniers mois à mars.

Pourquoi dès lors ne pas s’arrêter là et en tirer les conclusions qui s’imposent : l’Allemagne va bien, beaucoup mieux que ses partenaires, et se trouve, maintenant, en mesure de tirer la croissance régionale grâce au regain de sa demande domestique, ce qui ne peut être que porteur pour le DAX ?

DAX, de la consolidation à la correction

Télécharger l’hebdo

Depuis notre avertissement du 13 mars sur une consolidation vraisemblable du DAX, (voir « L’indice Zew sonne-t-il la fin de la partie pour le Dax ? ») l’indice phare des valeurs allemandes a d’abord fait du sur-place pendant quatre semaines autour de ses plus hauts niveaux avant d’entamer ces derniers jours une période plus chahutée au cours de laquelle il s’est replié de quelques 5 %. À en juger par le momentum des indicateurs économiques de ces dernières semaines, le risque que la consolidation en cours se transforme en correction semble dorénavant élevé.

Grèce, taux, États-Unis, Chine… les trop multiples raisons du coup d’arrêt à l’euphorie boursière

Télécharger l’hebdo

Les dossiers fâcheux ont repris la main sur les tendances de marchés ces derniers jours. L’enlisement des négociations entre le gouvernement grec et ses créanciers, les inquiétudes que font planer des niveaux de taux d’intérêt de plus en plus largement négatifs, les déceptions répétées sur la croissance américaine et chinoise. Quels sont les réels enjeux économiques et financiers de ces différents sujets de préoccupation ?