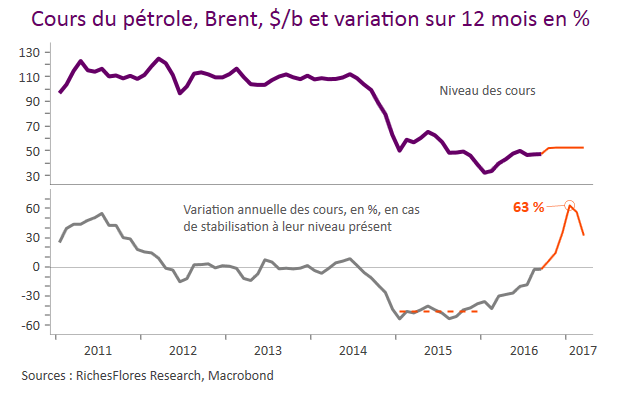
L’inflation mondiale, c’est presque acquis, devrait s’accélérer notablement au cours des tout prochains mois. En cause, non pas une meilleure santé économique, ni un quelconque changement de régime en matière de coûts salariaux, mais les effets de base pétroliers, à même, toutefois, de propulser les taux d’inflation vers des niveaux bien inconfortables pour les banquiers centraux… Tomberont ils dans le panneau ?
Archives par catégories : CONJONCTURE
Analyse de la conjoncture internationale au fil de l’eau.
Entre promesses et désillusions
Au cours des deux dernières semaines, la montée en puissance des anticipations de hausses des taux de la FED a, paradoxalement, alimenté l’espoir d’un déblocage vertueux de la situation économique et financière internationale. Il en est résulté une envolée du dollar, une reprise des cours des matières premières, une remontée des taux d’intérêt de moyen et long termes et un raffermissement des valeurs bancaires. Bien qu’un brin préoccupante pour les marchés boursiers, la perspective d’une hausse des taux de la FED finissait par être perçue comme une bonne nouvelle, susceptible, le cas échéant, de fermer la porte au scénario d’enlisement de ces derniers trimestres dans lequel le remède des bas niveaux des taux d’intérêt s’est progressivement transformé en un poison hautement toxique.
Au grand dam des plus impatients de voir la FED passer à l’action, les minutes du dernier comité de politique monétaire de la FED publiées ce mercredi et les développements en cours ont une nouvelle fois, repoussé ces attentes. Le débouclage des enchaînements vertueux qui progressivement s’étaient mis en place ces derniers jours n’en est que plus mal vécu. Et pourtant, plutôt que ce dernier, c’est bien le scénario d’une éventuelle hausse des taux directeurs de la FED qu’il faudrait redouter.
Dépréciation du yen, gare aux évidences
Si la probabilité d’une hausse des taux de la FED d’ici la fin de l’année s’est accrue, cette dernière n’est pas encore passée à l’acte. La fragilité de la situation économique américaine, sur fond de sources d’instabilités persistantes dans le reste du monde, pourrait encore la faire reculer et recréer par là-même les conditions d’un regain d’aversion pour le risque contre lequel les autorités japonaises se révéleraient, une nouvelle fois, impuissantes. Lire la suite…
Fine tuning à la chinoise et marges de manœuvre de la FED
La montée des anticipations de hausse des taux de la FED de ces derniers jours finirait selon toute vraisemblance par déclencher une nouvelle baisse du yuan, elle-même source potentielle de regain d’instabilité sur les marchés des changes. Restait toutefois la question du délai avec lequel la Chine interviendrait. Cette dernière incertitude pourrait avoir été levée hier avec un fixing du yuan établi à 6,7066 CNY/USD par la Banque Populaire de Chine, son plus bas niveau depuis septembre 2010, et la confirmation de l’offensive ce matin, avec un taux de change à 6,7160 CNY.
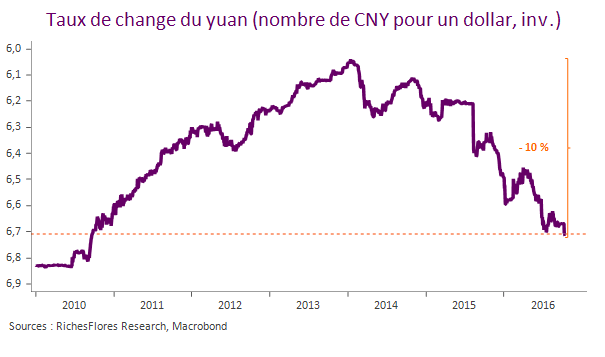
Que ces mouvements soient très limités importe moins que ce qu’ils nous disent, à savoir :
– Le cycle de dépréciation de la devise chinoise n’est pas terminé. Après avoir déprécié le Renminbi de quelques 10 % depuis son point haut de janvier 2014 vis-à-vis du billet vert, les autorités chinoises, non seulement, ne relâchent pas leur attention mais reviennent vite à la charge si l’on en juge par la fréquence des vagues d’ajustement de ces deux dernières années (plus proche de cinq à six mois que de trois mois comme aujourd’hui).
– Des réserves des autorités chinoises sur la solidité de la croissance. Alors que les indicateurs économiques de ces derniers temps ont plutôt renvoyé des signaux positifs en provenance de la conjoncture chinoise et que les autorités tentent de lutter contre la surchauffe du marché immobilier domestique, cette vigilance suggère une confiance toute relative de la Banque populaire à l’égard de la solidité de l’économie chinoise.
– Une complexité persistante pour un passage à l’acte de la FED. Les épisodes d’ajustement récurrents de la devise chinoise ont presque systématiquement accompagné les phases de réappréciation du dollar inhérentes à la montée des anticipations de hausse des taux des Fed Funds. Il en est systématiquement résulté un regain de tensions sur les marchés des changes et, par là-même, les marchés financiers, qui, chaque fois, ont retenu la FED de passer effectivement à l’acte. Si, aujourd’hui, les choses peuvent paraître différentes compte-tenu de la détermination d’un nombre croissant de membres de la FED à relever le niveau des taux d’intérêt, on comprend à quel point un tel changement pourrait se révéler source d’instabilités dans le reste du monde, en particulier en Asie. La Chine n’ayant guère les moyens de laisser filer sa devise contre un yen potentiellement affaibli par la remontée des taux de la FED reviendra à la charge, c’est presque certain…
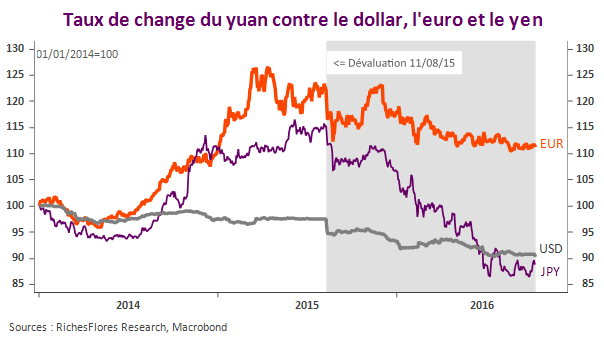
C’est bien dans le détail que se cachent les diables susceptibles d’emprisonner la FED une nouvelle fois d’ici la fin de l’année ou de lui faire prendre des risques, trop largement, insoupçonnés.

France-Allemagne : tout juste moins pire ?
Le fort rebond de la production en août en France et en Allemagne pourrait bien permettre de sauver le troisième trimestre ou, tout au moins, de limiter les dégâts que suggéraient jusqu’alors les données disponibles. Ajouté au sursaut des dépenses de consommation des ménages français (0,7 % par rapport au mois de juillet) et à celui des commandes domestiques allemandes, l’ensemble donne assurément un tableau moins déprimant des deux principales économies de la zone euro. Reste toutefois que ces améliorations sont bien peu de choses par rapport aux menaces que fait planer un environnement à l’exportation de plus en plus coûteux pour la croissance des pays de l’union monétaire.
NFP – preview et WARNING
Il faudrait une grande déception sur l’emploi américain pour être considéré comme un obstacle pour la FED.
D’expérience, quand trop d’enjeux semblent ne reposer que sur un seul et même chiffre, ce dernier se révèle le plus souvent insuffisant pour créer l’événement et débloquer les situations. On pourrait ainsi être tenté de considérer qu’il ne passera pas grand-chose après la publication du rapport sur l’emploi américain du mois de septembre attendu demain après-midi. Difficile, cependant, de se résoudre à cette logique tant est grande l’impatience de la FED, et celle des marchés, à se sortir de l’ornière dans laquelle se trouve la situation américaine. Il pourrait dès lors suffire d’un rapport juste satisfaisant pour que les anticipations sur une hausse des taux directeurs de la FED s’emballent.
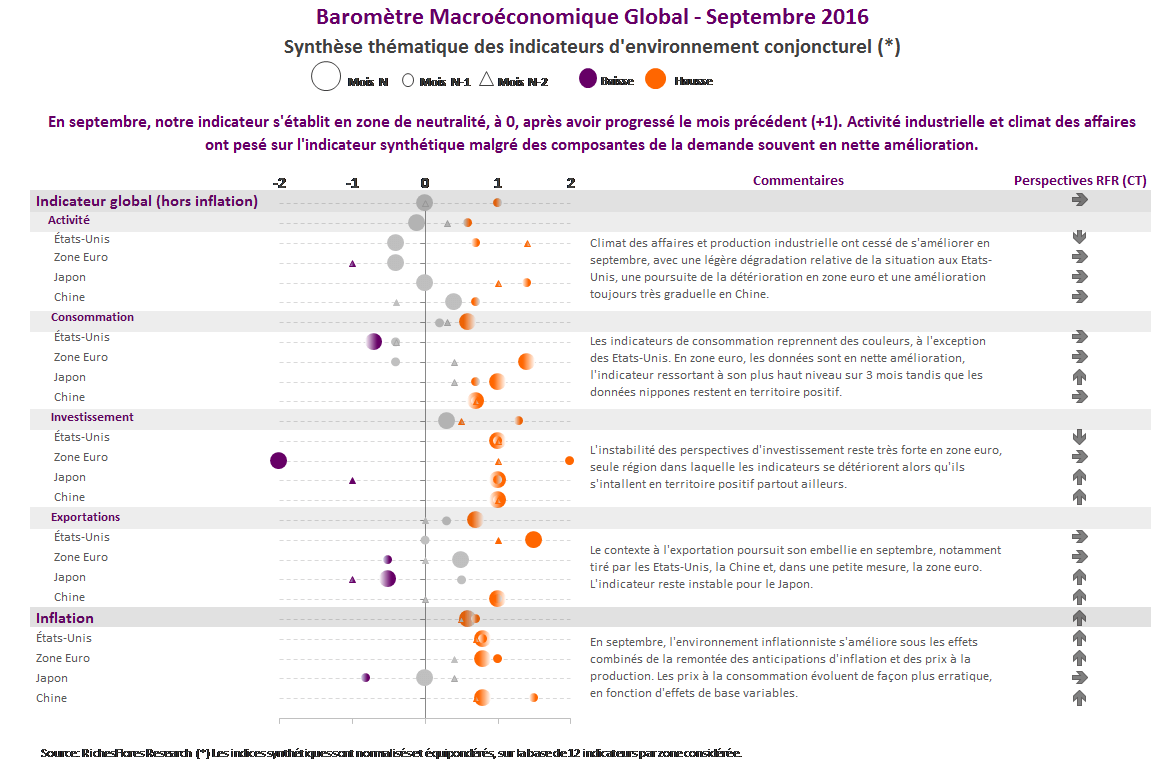
BMG septembre – Des marchés définitivement sans conviction, malgré des indicateurs économiques plutôt encourageants
Notre indicateur évolue plutôt favorablement, notamment en ce qui concerne les différents postes de la demande (consommation, investissement et exportations). Par ailleurs, les tendances sur le front de l’inflation s’améliorent à nouveau, sous l’effet notamment d’un environnement plus favorables des prix à la production et des anticipations d’inflation.
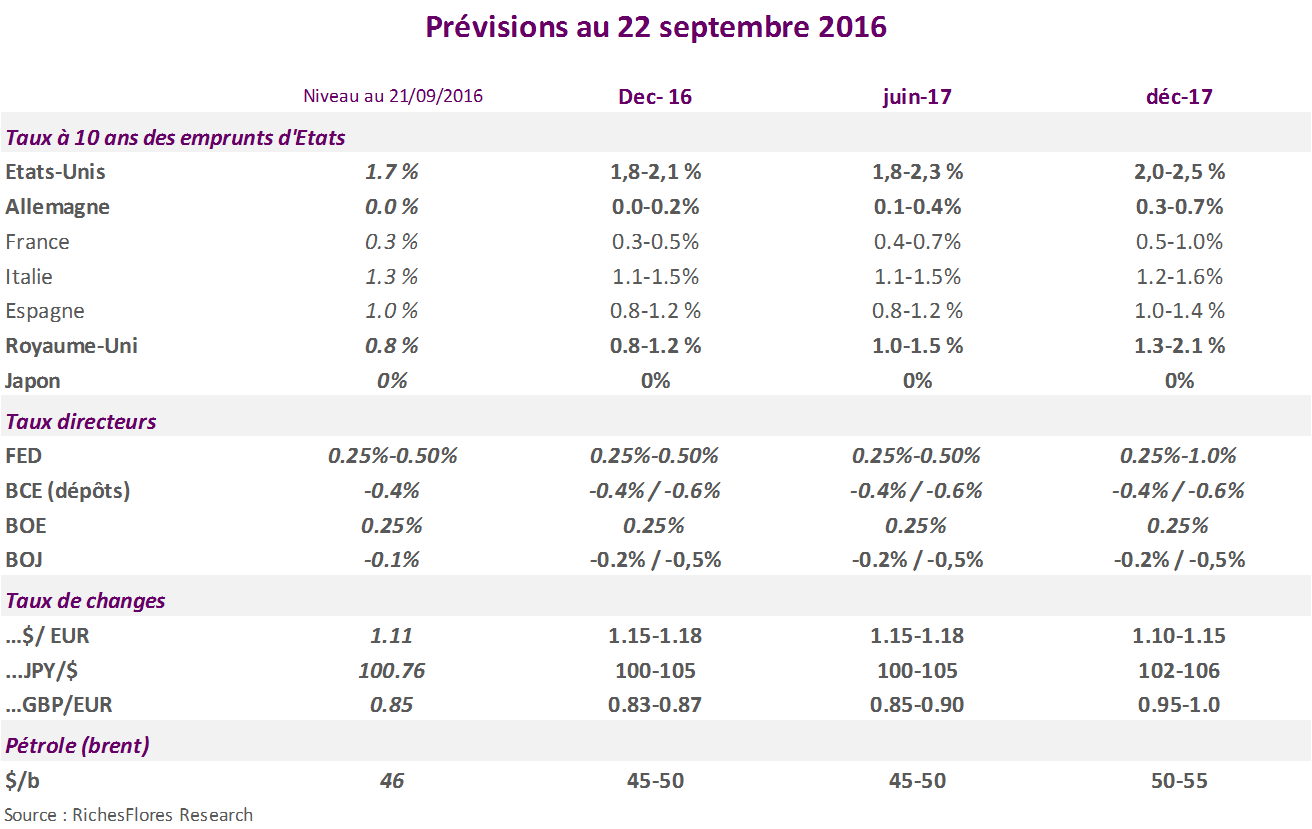
Scénario taux d’intérêt, taux de changes et pétrole 2016-2017 (septembre 2016)
- La FED n’a pas le loisir de relever le niveau de ses taux directeurs cette année, la porte pourra éventuellement se rouvrir l’an prochain si l’économie américaine parvient à échapper à une récession et que la politique budgétaire s’assouplit…
- BoJ et BCE restent sur le qui-vive dans un contexte de bas niveau persistant de l’inflation et de fragilité conjoncturelle
- Risques politiques et errements des politiques monétaires rendent l’environnement obligataire plus instable mais les taux de rendements peinent à remonter.
- Les cours du pétrole ont peu de raison de remonter significativement, le risque de nouvelle rechute d’éloigne toutefois.