Archives par catégories : BMG
Baromètre Macroéconomique Global mensuel
BMG janvier 2017 – Des marchés réservés face à l’embellie économique

- En janvier, notre indicateur global d’activité progresse à +0,5 sous les effets combinés d’une nette embellie du climat des affaires et de la production, de l’amélioration de l’investissement et des exportations. L’indice de consommation reflue légèrement, en revanche.
- Notre indicateur d’inflation a quasiment doublé, dopé par la remontée de toutes ses composantes (prix de détail et de production, pétrole et surprise inflationniste).
BMG Novembre 2016 – les marchés accusent le coup
* Notre indicateur d’activité ressort en zone de neutralité, après une révision à 0 (contre +1) en octobre. Malgré la hausse du climat des affaires et de l’activité industrielle, la consommation, l’investissement et les exportations ont été mitigés, souvent en retrait par rapport aux deux mois précédents, à l’exception du cas américain où l’embellie est générale.
Pour le 3ème mois consécutif, l’inflation remonte, avec un solde à + 2 ce mois-ci.
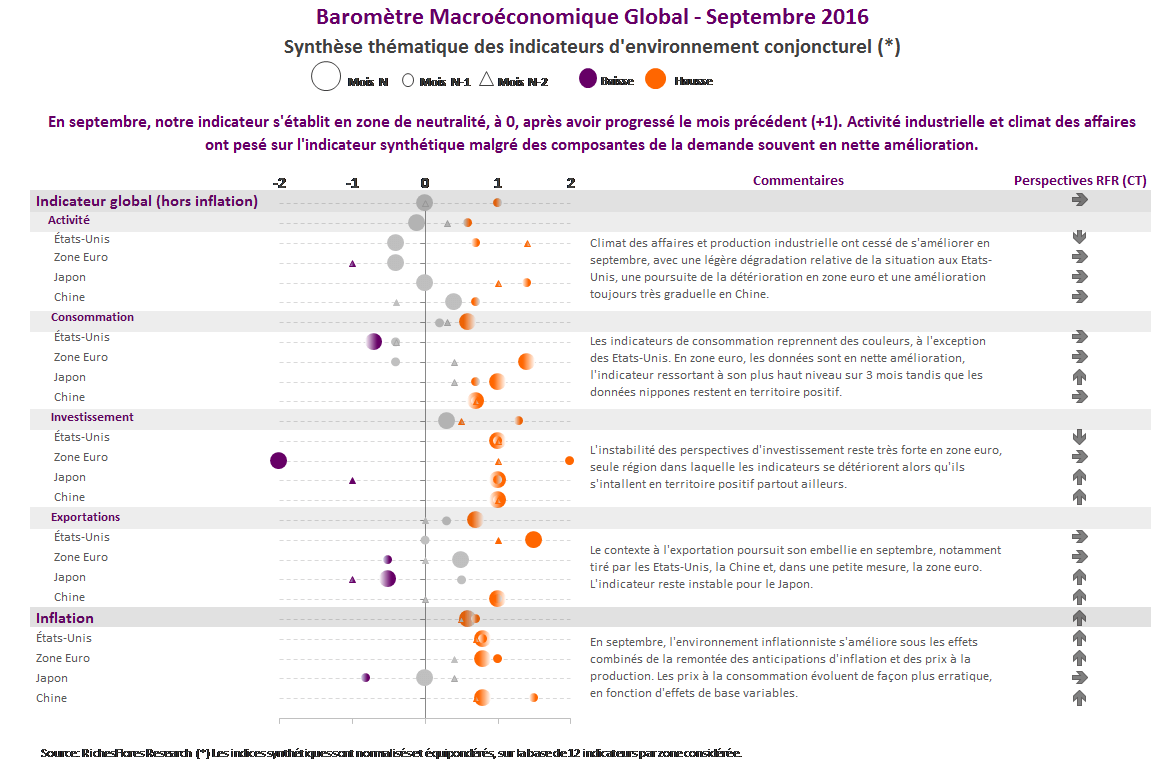
BMG septembre – Des marchés définitivement sans conviction, malgré des indicateurs économiques plutôt encourageants
Notre indicateur évolue plutôt favorablement, notamment en ce qui concerne les différents postes de la demande (consommation, investissement et exportations). Par ailleurs, les tendances sur le front de l’inflation s’améliorent à nouveau, sous l’effet notamment d’un environnement plus favorables des prix à la production et des anticipations d’inflation.
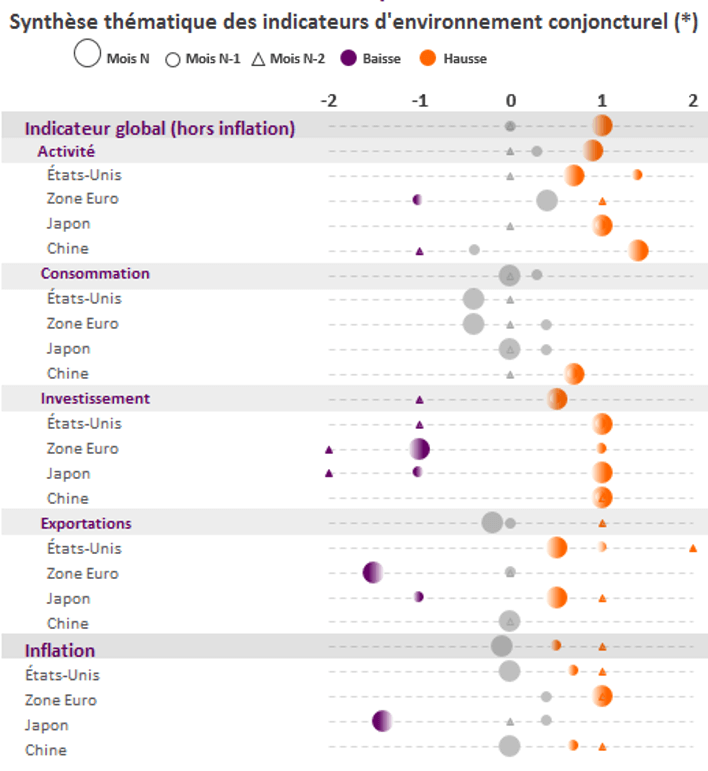
BMG août 2016 – dissipation des sources de risques
En août, notre moniteur macroéconomique est en hausse modérée, à +1, après un chiffre révisé, de +1 à 0 pour juillet. Le nombre de critères négatifs (3) est toutefois le plus faible depuis le lancement de cet indicateur en mai, suggérant une réduction généralisée des sources de risques.
L ’amélioration du climat des affaires s’est généralisée en août, échelonnée entre la zone euro où la situation reste hésitante et la Chine, où la hausse du sentiment est sensible. L’ensemble s’installe clairement en territoire plus positif depuis 3 mois.
- Les informations sur la consommation restent mitigées, comme c’est le cas depuis le début de l’été, notre indicateur synthétique étant une nouvelle fois neutre. Sauf au Japon où les mesures fiscales pourraient porter leurs fruits, la situation ne devrait pas changer beaucoup à CT.
- Les indicateurs d’investissement se réorientent plus favorablement un peu partout, zone euro excepté. Le sentiment sur ce secteur reste toutefois très instable.
- Le contexte à l’exportation semble mieux résister que suggéré par notre première estimation de juillet, stable au cours des deux derniers mois malgré la détérioration notable des données européennes en août.
Après une remontée significative au printemps, les indicateurs d’inflation évoluent peu, globalement neutres, comme c’est le cas depuis le début de l’été, le Japon restant l’exception.