Pause sous contrainte de la BCE

Après huit baisses de taux, dont sept consécutives, la BCE devrait garder ses taux directeurs inchangés à 2 % ce jeudi. Jusque-là, rien de bien anormal. La banque centrale européenne a déjà fait beaucoup au cours de l’année écoulée en comparaison des autres grandes banques centrales du monde développé. Avec 2 % d’inflation en juin, ses taux réels sont revenus à zéro, ce qui constitue une exception parmi les principaux pays occidentaux. La conjoncture européenne mériterait, pourtant, davantage. En premier lieu parce qu’elle ne se porte pas au mieux et que ses perspectives, un temps, plus encourageantes, battent à nouveau de l’aile sous le joug des menaces protectionnistes américaines. En second lieu, parce que la transmission des baisses de taux de la BCE est loin d’être optimale. La croissance du crédit au secteur privé n’excédait pas 1,7 % l’an en mai, loin derrière ce que devrait autoriser la pente de la courbe des taux d’intérêt, alors que l’enquête BLS auprès des établissements de crédit mentionne déjà un resserrement des conditions de prêts, face au regain d’incertitudes.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Et si le danger venait d’ailleurs pour l’industrie européenne…

En mai, les commandes à l’industrie allemande se sont repliées de 1,4 %, après une hausse de 1,6 %. Pour autant, ni la guerre commerciale, ni la hausse de l’euro, ne semblent expliquer ces mauvais résultats. En effet, les ordres étrangers hors zone euro ont enregistré leur plus forte progression depuis trois ans, avec un bond mensuel de 9 % en juin. C’est en l’occurrence, des commandes domestiques que viennent les très mauvaises nouvelles. Ces dernières ont chuté de 7,8 %, une tendance à rapprocher, sans doute de la chute de 6,5 % des commandes en provenance de la zone euro.
Aussi inattendue que soit la bonne tenue de la demande étrangère, les difficultés sur le front domestique ne sont pas franchement surprenantes. A ce stade, l’orientation militaire des plans de relance inquiète plus qu’elle ne rassure les ménages, quand les entreprises dans leur majorité n’en ressentent pas encore les effets sur leur activité. L’Europe est-elle en train d’oublier l’essentiel ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le rapport NFP est mauvais mais la Fed n’est pas sous pression

L’économie américaine a créé 147 K emplois en juin, c’est a priori mieux que les mauvaises données de l’ADP publiées hier. A ceci près que la moitié de cette hausse provient des Etats et collectivités et que l’emploi privé, lui, n’a progressé que de 74 K, son rythme le plus faible depuis octobre dernier. Si l’on retranche à cela les 51 K de l’éducation et de la santé, bien plus résistants que ne le disaient les données ADP, il ne reste quasiment plus rien, voire même une légère baisse en ce qui concerne le secteur minier, l’industrie manufacturière ou les services professionnels.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG juin 2025 – L’inflation repointe doucement son nez

En juin, notre Baromètre Macroéconomique Global est retombé à 0, après 0,2 en mai, révisé en baisse d’un dixième. Etats-unis et Chine s’améliorent mais la zone euro et le Royaume-Uni retombent. Malgré la hausse de l’indicateur le plus avancé, celui des climats des affaires, les autres composantes de notre BMG sont neutre s’agissant des exportations, ou négatives pour la consommation et l’investissement. Dopé par sa composante américaine, notre indicateur d’inflation regagne un peu plus de terrain, à 0,2, après 0,1 en mai.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le risque d’un effet cocotte-minute sur les prix américains

Insensible aux tergiversations sur les droits de douanes, l’indicateur des prix payés de l’ISM manufacturier campe pour le quatrième mois consécutif sur de très hauts niveaux, entre 69 et 70 (69,7 en juin). Les moratoires, accords, délais sur la mise en place des droits de douane ne changent donc pas fondamentalement la perception du contexte inflationniste des directeurs d’achats. L’équivalent S&P des PMI ne dit d’ailleurs rien d’autre, pire, il suggère une forte accélération des prix facturés au cours du mois écoulé. Le risque est, dès lors, limpide : même en cas de nouvelle reculade de D.Trump, les prix à la consommation risquent de fortement accélérer au second semestre, malgré leur surprenante inertie des derniers mois.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

PMI : le retour de l’Allemagne, la France patine

Après le ZEW mardi dernier, les PMI allemands de juin sont ressortis en nette amélioration. L’indicateur composite a retrouvé la zone d’expansion, à 50,4, soit deux points de plus qu’en mai. A contrario, l’indicateur français est retombé de près d’un point, à 48,5, en zone de contraction plus marquée. Malgré un léger redressement des enquêtes INSEE, l’économie hexagonale a donc bien du mal à retrouver le chemin d’une croissance plus robuste, un objectif que l’Allemagne semble sur le point d’accomplir, grâce à un tournant budgétaire inédit mené par son nouveau chancelier. Après deux années de récession, l’économie allemande sort de bois et redonne de la voix à ses dirigeants en Europe.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’embellie allemande est de plus en plus convaincante

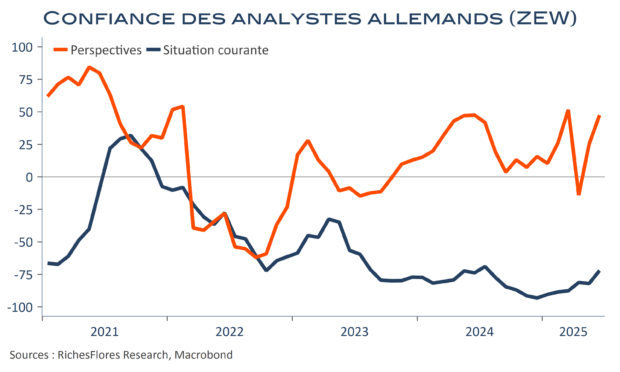
Premier indicateur de confiance publié pour le mois de juin en zone euro, le ZEW allemand a progressé, de telle sorte que la moyenne des conditions courantes et des perspectives a atteint son plus haut niveau depuis février 2023, à -12,25. Après la chute d’avril dans le sillage de l’annonce des droits de douane américains, l’indicateur des perspectives a quasiment retrouvé son haut niveau de mars. C’est néanmoins, de l’amélioration continue des conditions courantes que nous vient la meilleure nouvelle. En hausse de 10 points, le solde d’opinions sur celles-ci enregistre sa plus forte progression depuis deux ans, quand bien même à un niveau toujours très bas de -72.

Lire la suite…

Le conflit au Proche-Orient en trois points

Les tensions entre Israël et l’Iran ont pris une nouvelle dimension dans la nuit du 13 au 14 juin, avec les bombardements israéliens visant des cibles militaires et nucléaires iraniennes auxquels l’Iran a immédiatement riposté par des tirs de missiles sur le territoire israélien, marquant ainsi le début d’une escalade militaire inédite entre les deux pays dont l’intensité s’est accrue tout au long du week-end. De longue date menaçant, ce conflit s’inscrit dans la continuité d’une série de tensions et d’affrontements indirects. Il s’agit, néanmoins, de la première confrontation militaire ouverte et massive entre l’Iran et Israël, aux implications potentiellement considérables sur la scène internationale dont nous résumons dans ce qui suit les principaux points.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre