L’Argentine, de Charybde en Scylla

En pleine récession, avec une inflation proche de 150 % et des taux directeurs de 133 %, l’Argentine est allée aux urnes le 22 octobre et a placé en tête de l’élection présidentielle deux candidats, Sergio Massa et Javier Milei, qui s’affronteront ce dimanche 19 novembre pour le second tour. Le premier est le successeur et ministre de l’économie d’Alberto Fernandez, président sortant, qui n’a pas pu se présenter en raison de la situation économique désastreuse dans laquelle il laisse le pays. A l’opposé, J. Milei, libertarien, souhaite renverser la table : dollarisation et austérité déflationniste au programme, promettent un avenir improbable, après, déjà, l’échec retentissant du currency board des années quatre-vingt-dix. Ses chances de remporter l’élection semblaient s’être évanouies ces dernières semaines mais la probabilité d’une victoire a été regonflée par le soutien apporté par la candidate de centre droit Patricia Bullrich.
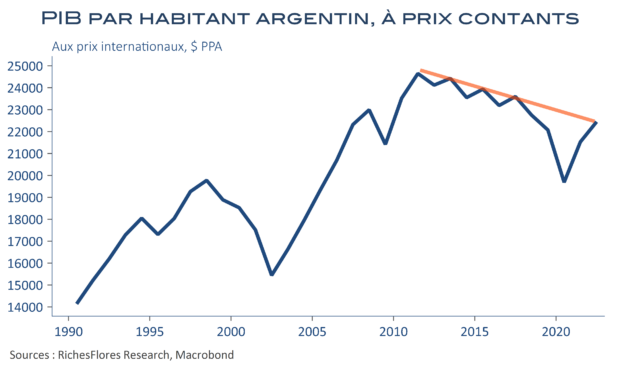
S’il suffisait de changer de référence monétaire pour régler ses problèmes, ça se saurait. Le cas argentin souffre manifestement d’autres maux, au premier rang desquels une corruption endémique et un sous-investissement chronique que l’issue malheureuse du currency board a notablement aggravé après, déjà, les années de plomb de la dictature. Pour autant, le projet est là et s’il venait à se concrétiser, l’Argentine pourrait être le premier pays depuis bien longtemps à rejoindre la zone dollar avec laquelle elle a si peu à voir qu’elle vient tout juste de se raccrocher au Club des BRICS élargi et, donc, à son programme de monnaie commune… Après des décennies de déclin et dix années au cours desquelles le PIB par habitant s’est rétréci de 8 %, le pays se cherche et a manifestement du mal à trouver sa voie. Trois ans après avoir renégocié sa dette l’Argentine pourrait être à la veille d’une nouvelle crise majeure en cas de victoire de J. Milei.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les chauds-froids américains font valser les taux

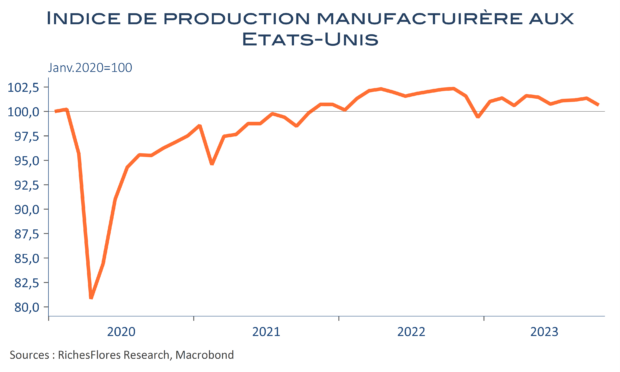
Après les bons chiffres du CPI, validés, depuis, par les PPI et les prix à l’importation, les données de ces deux derniers jours soulèvent de plus en plus de doutes sur la conjoncture américaine. L’économie est-elle vraiment sur la voie d’un soft-landing ? Les marchés hésitent et les taux cherchent leur voie. Après leur chute exceptionnelle dans la foulée des données d’inflation, mardi, les rendements des T-Notes à 2 et 10 ans ont récupéré plus de la la moitié du chemin parcouru hier, puis ont de nouveau baissé fortement aujourd’hui, sur fond de statistiques contradictoires : les ventes de détail ont légèrement reflué en termes nominaux, les climats des affaires régionaux ont regagné du terrain mais les perspectives ont baissé, parfois franchement, la production industrielle s’est contractée en raison des grèves dans l’automobile, les inscriptions hebdomadaires au chômage remontent et le climat des affaires des constructeurs immobiliers flanche un peu plus … L’ensemble interroge et alimente une forte instabilité des marchés de taux , réponse logique à une Fed qui n’a de cesse de répéter qu’elle est « data dependent »… ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’économie britannique au point mort

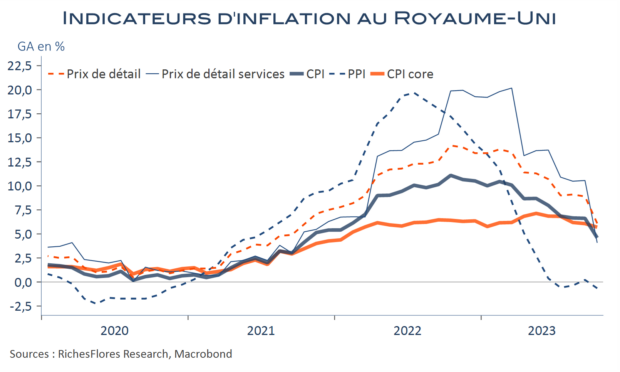
Inflation en baisse, PIB stagnant : la conjoncture britannique, comme celle des autres pays industrialisés, se maintient bon an mal an. C’est la principale conclusion des données publiées depuis la semaine dernière, en phase avec les prévisions de la BoE, qui anticipe un retour de l’inflation dans la zone des 3 % d’ici un an et une croissance très faible mais positive. Il faut dire que les informations, si elles vont, dans l’ensemble, plutôt dans le bon sens, restent assez précaires.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Quatrième baisse consécutive de la production industrielle allemande

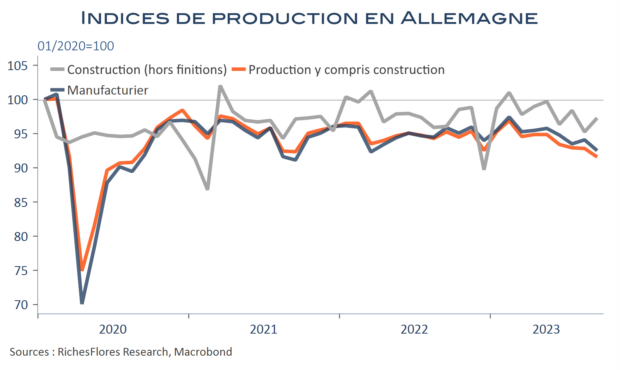
La production industrielle allemande dans son ensemble, c’est-à-dire construction incluse, s’est contractée de 1,4 % en septembre. Il s’agit de la quatrième baisse consécutive depuis mai, pour un total de -3,5 % par rapport à avril. La seule production manufacturière a reculé de 1,7 %, soit un retard de 7,5 % par rapport au début de l’année 2020. Dans le même temps, les commandes n’ont augmenté que de 0,2 %, après avoir été révisées à la baisse pour le mois d’août, avec une progression de seulement 1,9 % contre 3,9 % en première estimation.
Excepté le léger rebond de la production dans la construction hors finitions, +2,1 %, insuffisant pour contrarier la tendance baissière à l’œuvre depuis le début d’année, il n’y a donc pas grand-chose à sauver de cette fin de troisième trimestre. Le quatrième démarre, lui, sur de très mauvaises bases, avec un acquis de production de -0,9 %.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les données du jour restent médiocres

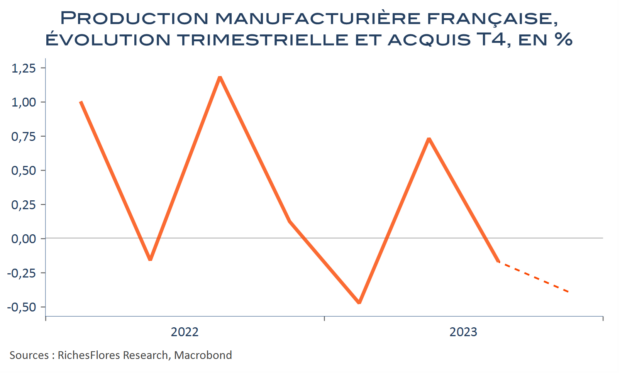
Les données publiées aujourd’hui ne sont pas bien meilleures que celles du début de semaine : Les PMI de Caixin/S&P en Chine sont dans la même veine que les indicateurs CFLP, c’est-à-dire moroses. La production industrielle française se replie davantage, même dans les secteurs toujours très en retard. Le commerce extérieur allemand se contracte. Le taux de chômage en zone euro progresse d’un dixième.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG octobre 2023 – Un momentum enfin plus encourageant

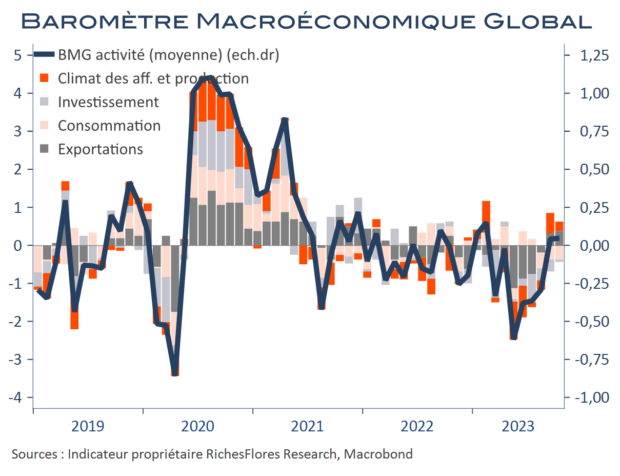
Notre baromètre global reprend des couleurs en octobre. Certes, l’amélioration est principalement américaine, pour autant notre baromètre de l’activité regagne un peu de terrain dans tous les pays sous revue, hors Chine. Pour la première fois depuis longtemps, nos perspectives ressortent également en hausse. En l’absence de choc en provenance du Moyen Orient, la forte baisse de l’inflation semble commencer à porter ses fruits.

En octobre, notre baromètre d’activité stagne à 0. Les indices des climats des affaires et des exportations persistent en territoire positif et celui de la consommation ne quitte pas la zone négative. L’investissement passe de la zone négative à neutre. Par pays, les Etats-Unis restent largement en tête, loin devant la zone euro et le Japon, tandis que la Chine est toujours la région la plus déprimée. Notre baromètre d’inflation poursuit sa baisse, à -0,7 après -0,5, avec la totalité des régions en zone négative.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation allemande reflue, le PIB aussi mais moins qu’auparavant…

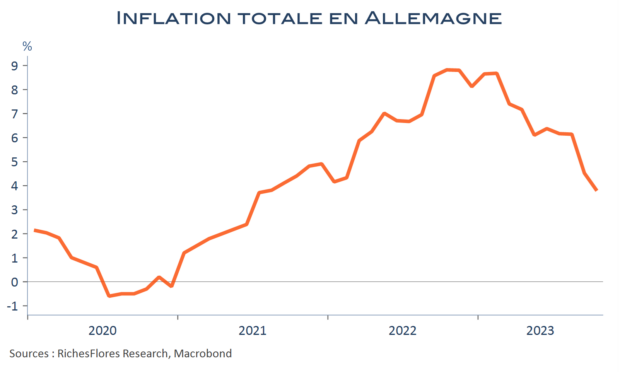
En attendant les données pour la zone euro, dévoilées demain, l’Allemagne a publié la première estimation de son PIB du troisième trimestre et de son inflation pour le mois d’octobre. Sans surprise, le PIB allemand s’est légèrement contracté, de 0,1 % au troisième trimestre. En revanche les estimations du début de l’année ont été révisées à la hausse, effaçant de facto la récession qui ressortait des données précédentes. La situation n’est pas brillante pour autant, juste moins pire. Quant à l’évolution des prix, elle reste dominée par les effets de base, notamment énergétiques, qui la font passer de 4,5 % à 3,8 %, à l’instar de ce que devraient être les résultats du mois d’octobre pour l’ensemble de la zone euro attendus demain.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Pas de fausse note du côté du PIB américain, en hausse de 4,9 % !

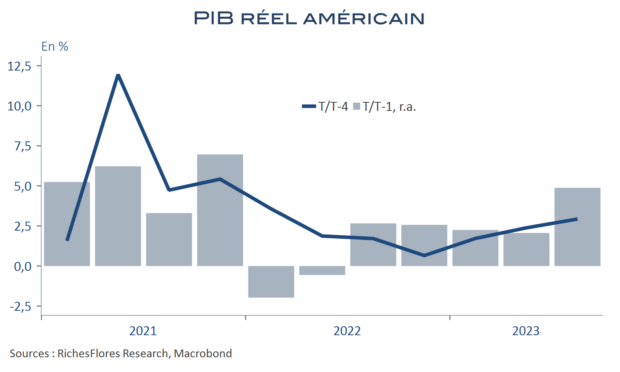
Au troisième trimestre, le PIB américain a progressé de 4,9 % r.a., soit 1,2 % en rythme trimestriel. Bien que largement attendu, un tel résultat est particulièrement rare hors périodes de sorties de récession, ce qui n’est pas le cas aujourd’hui. Plus surprenant encore, ce chiffre est publié dans un climat d’inquiétude persistante sur la capacité de l’économie américaine à digérer le choc d’un resserrement exceptionnel des conditions monétaires. La Fed de New York, par exemple, continue d’estimer la probabilité de récession à douze mois à 56 %. En bref, l’économie américaine semble toujours particulièrement robuste sans parvenir à convaincre. Pour autant, l’acquis de croissance pour 2023 est d’ores et déjà à 2,3 %, identique à celui du glissement annuel pour la fin d’année, et au-dessus de la dernière prévision de la FED, de 2,1%

Certes, la hausse des stocks a contribué à hauteur de 1,3 point r.a. à celle du PIB et la consommation, en progression de 4 % r.a., a profité, vraisemblablement, du succès d’événements culturels de l’été, mais les raisons de s’interroger sur la capacité de l’économie américaine à rester à flot sont plus nombreuses et, surtout, plus profondes. Ces bons résultats cachent, en effet, d’importantes distorsions parmi les consommateurs, une insensibilité de façade du marché immobilier, artificiellement soutenu par les transactions des plus aisés, et une action publique que les données des comptes nationaux renseignent mal, quand bien même les dépenses militaires ressortent en hausse de 8 % r.a. au troisième trimestre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre