L’inflation allemande, au milieu du gué, n’est plus une entrave pour la BCE

 Après sa forte hausse d’octobre, l’inflation allemande a affiché une certaine accalmie en novembre. Malgré une augmentation de deux dixièmes, à 2,2 % de l’indice total et d’un dixième de sa composante sous-jacente, à 3 %, sa mesure harmonisée est restée stable, à 2,4% par rapport au mois dernier et l’inflation dans les services n’a pas évolué, à 4 %.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le retour du chômage en France

D’après l’enquête INSEE, la confiance des ménages s’est encore repliée en novembre, avec un indicateur à 90, après 93 en octobre. En cause, une très nette dégradation des perspectives, mesurable sur tous les indicateurs : économiques, financières, intentions d’achats…
Parmi ceux-ci, l’opinion sur le chômage futur augmente de 9 points, sa plus forte hausse depuis deux ans, et repasse nettement au-dessus de sa moyenne de long terme pour la première fois depuis les débuts du Covid, voire depuis 2016 si l’on exclut la pandémie..


Après l’envolée des défaillances d’entreprises, ce constat ne surprend guère mais constitue un nouveau revers majeur pour l’économie hexagonale, après dix années de succès sur ce front. A ce rythme, les chances que l’économie française échappe a une contraction sont assurément minces et les hypothèses du gouvernement en arrière plan du budget en cours de discussion plus fragilisées. Ces dernières tablent, en effet, sur une croissance du PIB de 1,1 en moyenne l’an prochain.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les PMI le confirment : la récession rode en Europe, Royaume-Uni inclus

Les données PMI de novembre sont sans appel pour le vieux continent : les indicateurs allemands et, plus encore, français, chutent et s’enfoncent sous le seuil de 50, frontière entre récession et expansion. Une déprime largement entretenue par le contexte politique en présence, notamment en ce qui concerne l’Hexagone. Fait nouveau, le Royaume-Uni, lui aussi, retombe en territoire de contraction, quoique moins marquée, avec un indicateur à 49,9, conclusion de deux semaines d’indicateurs franchement médiocres, sur le front de l’activité comme des prix.
Le contexte est tout autre en Asie : le Japon s’est stabilisé après sa forte baisse d’octobre et les indices indiens gagnent, encore, du terrain. Rien néanmoins pour venir au secours de la conjoncture européenne dans les mois à venir.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Conjoncture asiatique, pas de quoi rassurer pour 2025

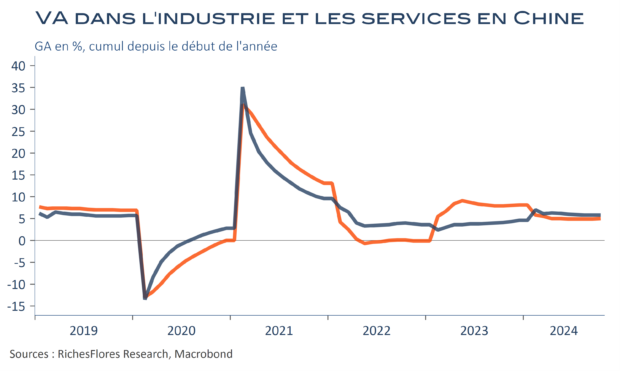
Baisse des taux en soutien de la demande dans le monde développé, rebond du commerce mondial, moindre inflation japonaise, aides publiques chinoises….La conjoncture asiatique bénéficie d’un certain soutien. Les données en présence montrent une légère amélioration sur le front de la demande en Chine et restent passables au Japon. Elles semblent, néanmoins, insuffisantes pour rassurer totalement alors que l’année 2025 s’annonce particulièrement compliquée, notamment pour l’Empire du milieu, face au retour de D.Trump à la Maison Blanche.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Décollage de l’économie allemande

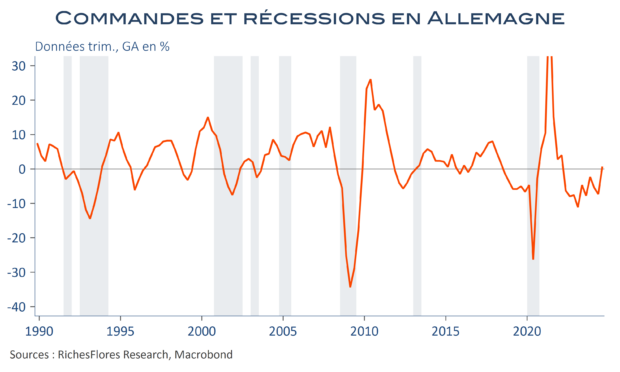
Les commandes à l’industrie allemande ont augmenté de 4,2 % en septembre, après une baisse de 5,4 % en août et deux nettes hausses, d’environ 4 % également, en juin et juillet. Résultat, sur l’ensemble du troisième trimestre, les ordres se sont accrus de 4,1 %, leur plus forte hausse depuis trois ans, pour une progression annuelle légèrement positive de 0,7 % pour la première fois depuis le début de 2022. Ces dernières informations s’ajoutent à celles déjà disponibles d’une nette amélioration du climat de confiance des consommateurs et de leurs dépenses et complète le diagnostic d’un environnement définitivement plus clément.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Élections américaines, toutes les hypothèses sont ouvertes

C’est une cause entendue, la course à la Maison Blanche est serrée et aucun des principaux prévisionnistes -sérieux- n’a jamais donné à l’un ou à l’autre des candidats beaucoup plus que 60 % de chances de l’emporter, pour finalement s’accorder sur un 50/50 quasi-parfait. A titre de comparaison, les chances d’Hillary Clinton en 2016 étaient, au pire, supérieures à 70 %, voire dépassaient allègrement les 90 %, pour le résultat final que l’on sait. Bref, on ne peut faire plus incertain et une telle situation devrait inciter, de toutes façons, à la retenue.
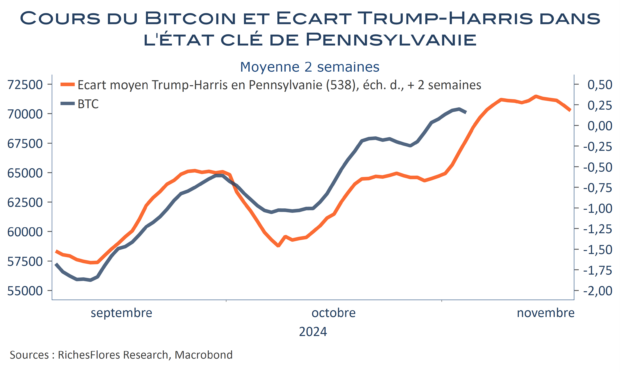
Tel n’est guère ce qui caractérise, néanmoins, les marchés financiers. Sans surprise, ces derniers ont misé sur une victoire de D. Trump, sans vraiment, d’ailleurs, s’intéresser aux implications économiques et, encore moins, socio-politiques, de son programme (cf D. Trump : 2016-2024, ou l’inquiétante anesthésie d’un monde en perdition) et de son éventuelle réélection. Au fur et à mesure de sondages un peu plus favorables au candidat républicain, le mouvement s’est amplifié, entrainant dans son sillage de profonds ajustements sur les marchés, notamment marqués par l’envolée des anticipations d’inflation, des taux d’intérêt et des cryptomonnaies (+18 % pour le Bitcoin en un trimestre).
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre